単一のQRコード規格が日々の決済をどう変えたか
インドネシアでは、コードを読み取るだけの簡単な仕組みが、国全体の成長エンジンとなった。インドネシア銀行が2019年に「インドネシア標準クイックレスポンスコード(QRIS)」を導入して以来、キャッシュレス決済はショッピングモールから生鮮市場、小規模な売店、タクシーへと広がっている。中央銀行幹部は、この変化が金融サービスへのアクセス拡大や商取引の迅速化につながり、急成長するデジタル経済の上位国入りを後押ししていると述べる。政府の予測では、デジタル決済の普及とオンラインショッピングの拡大を背景に、インドネシアのデジタル経済の規模は2024年に約900億ドルとなり、2030年には4000億ドルに達する見通しだ。
目次
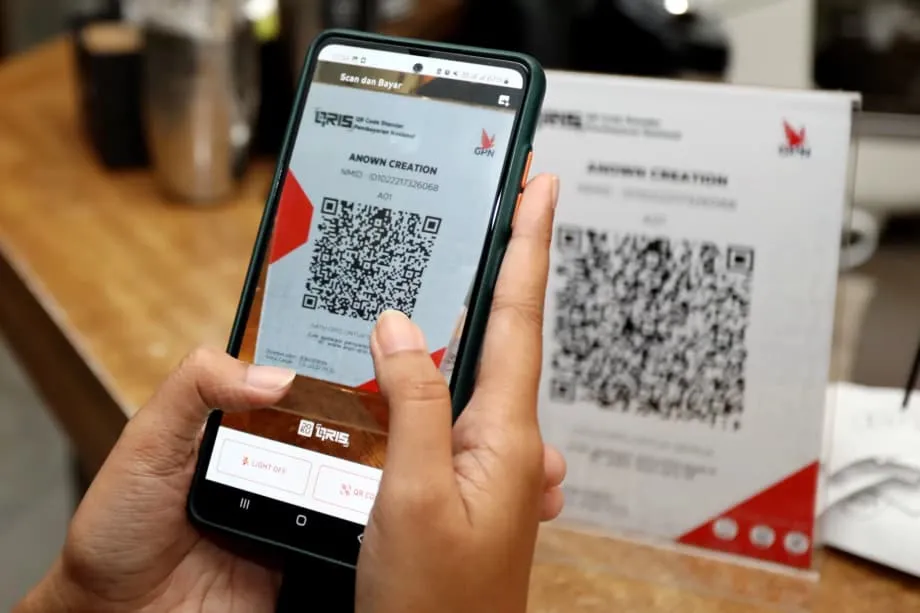
QRISは、それまで分断されていた決済環境を整えた。導入前は、加盟店が異なる電子ウォレットや銀行アプリで支払いを受け付けるため、複数の端末や契約を必要とすることが多かった。QRISなら、参加する銀行や電子ウォレットで共通の全国規格コードを使えるため、スラウェシ島の屋台でもジャカルタのカフェでも、コードを1つ掲示すれば、ほぼすべてのインドネシアの銀行やウォレットアプリから支払いを受け付けられる。その結果、ネットワーク効果が広がった。消費者は好みのアプリを使ってどこでも支払え、加盟店は紙や小型画面にコードを1つ表示するだけで、すべての利用者に対応できる。
インドネシア銀行はQRISと並行して、送金手数料を低く抑えるリアルタイム決済網「BI FAST」も導入した。BI FASTは送金手数料の上限を2500ルピアとし、50万ルピア未満の少額取引は手数料無料としている。これにより、日常的に利用する人々は迅速かつ低コストで送金できる。両システムは一体となって、インドネシアの日々のデジタル取引を支える基盤となった。
QRISとは何か、どのように機能するのか
QRISはインドネシアの全国統一QRコード決済規格だ。銀行やフィンテック企業がQRコードを生成、表示、読み取り、処理する際の共通ルールを定めている。加盟店は静的なQRコードを一度印刷して使うことも、取引ごとに変わる動的コードを小型画面に表示することもできる。規格に準拠した消費者向けアプリなら、どれでもコードを読み取って加盟店に支払える。加盟店の銀行や決済会社が代金を受け取り、ネットワークを通じて顧客の銀行口座やウォレットに清算する。ルールが統一されているため、参加アプリや加盟店契約会社は追加のハードウェアや個別契約なしに相互接続できる。これにより、あらゆる規模の事業者にとってコストと手間が軽減される。
標準化の効果は、会計の簡素化にとどまらない。従来は端末や手数料の管理に追われていた加盟店の負担を軽くした。また、中央当局が技術・安全要件を定め、ネットワークを監督しやすくした。利用者と加盟店が増えるほど、ネットワークの利便性は高まる。この好循環が、インドネシアの島々や多様な都市で急速な普及を促してきた。
統一規格が利用者の行動を変える理由
決済は、誰もが接続できてこそ最も機能する。タクシー運転手が4台の端末を持つ必要はなく、買い物客が店でどのウォレットに対応しているか尋ねる必要もない。QRISはそうした障壁を取り除く。全国共通のコードにより、双方が同じ仕組みで決済できる。零細・小規模事業者にとって、それはキャッシュレス販売に応じるか、現金のみにとどまるかの分かれ目となる。消費者にとっては、デジタル決済を時々使うか、毎日使うかの違いにつながる。
大規模な普及、ショッピングモールから露店まで
QRISは導入以来、急速に普及している。業界データによると、利用は大手チェーンを超えて小規模店舗にも広がり、2024年を通して前年比で3桁の伸びを記録した。2024年半ばには利用者が5000万人を超え、加盟店は3000万店以上に達した。2025年半ばのインドネシア銀行のデータでは、利用者は5700万人を超え、加盟店も数千万に上る。その大半は零細・中小企業だ。低コストでスマートフォンを使って決済を受け付けられる仕組みが、小規模商店や露店が中心のインドネシアの小売業の実情に合っていることが、普及加速の背景にある。
取引も急増している。QRISの決済件数は2025年3月までに10億件を超えた。2025年上半期、インドネシア銀行が記録したQRISの取引額は約317兆ルピアで、前年同期比の伸びは120%を超えた。ネットワーク効果は明らかだ。加盟店が増えるごとに利用者にとってのQRISの価値が高まり、利用者が増えるごとに加盟店にとっての魅力も増す。
QRコードを読み取って支払う習慣を定着させるうえで、若いインドネシア人の影響は特に大きい。ギブラン・ラカブミン・ラカ副大統領は、QRISをいち早く取り入れ、大型店から小規模商店へと利用を広げるのに貢献したとして、Z世代を称賛した。モバイルアプリへの親しみ、行列を嫌う傾向、利便性を重視する姿勢が、都市や町での導入を後押ししている。
インドネシア銀行総裁は、この変化を経済全体の幅広い成長と結びつけている。全国デジタル経済フォーラムに詰めかけた聴衆を前に、ペリー・ワルジヨ総裁はデジタル決済と、それに支えられる経済全体の成長の速さを強調した。
「インドネシアは今、世界で最も急成長しているデジタル経済および決済システムの一つだ」と、インドネシア銀行のペリー・ワルジヨ総裁は述べた。
QRISが中小零細企業と金融包摂にもたらすもの
零細・小規模事業者にとって、QRISはデジタル決済を受け付けるハードルを下げる。小さなワルンは、カード端末を借りたり複数の契約を結んだりせずに、スマートフォン決済を受け付けられる。魚売りは印刷したQRコードを台に置くだけで、素早く販売を済ませられる。小規模事業者が多く、利益率も低い国では、これは大きな意味を持つ。
デジタル決済は売上データの記録にもなる。時間がたてば、融資機関が担保に頼らず資金の流れを分析できるようになり、加盟店が正規の融資を受ける助けとなる可能性がある。小規模な生産者や販売業者は、地元客や観光客からQRISで支払いを受け付けることで、顧客層を広げられる。業界団体や中央銀行は、QRISが零細・小規模事業者の新規顧客獲得を後押しし、旅行者がその場で簡単に支払えるようにすることで地域観光の活性化にも寄与していると評価している。
金融包摂には、習慣、信頼、利便性が欠かせない。QRISはその3つを高める。どの屋台でも使えれば、スマートフォンで支払うことが当たり前になる。取引が安定して処理され、返金や紛争にも対応できれば、信頼が高まる。公園や料金所、バス停、近所の食料品店でQRISを使えるようになれば、利便性も向上する。
国境を越えた利用と地域統合
インドネシアは旅行者、小規模事業者、地域間の商取引を支えるため、QRISを国外にも広げてきた。インドネシア人はすでに、マレーシア、タイ、シンガポールなどの提携国で普段使っているアプリを読み取って支払うことができ、これらの国からの旅行者も、母国のアプリでQRISコードを読み取ってインドネシアで支払える。この仕組みは少額購入時の通貨交換の煩雑さを軽減し、中央銀行間の自国通貨決済にも役立つ。観光客が多く訪れるバタム島やバリ島では、国境を越えたQR決済によって現金やカードへの依存が減る。
インドネシア銀行はQRISの接続先をさらに増やし始めた。中国の決済事業者との試験運用が進んでいる。日本では、対応する日本のQRコードをインドネシアのアプリで読み取り、対象店舗で支払える段階に入り、対応店舗の拡大が計画されている。インフラと協定が整えば、インドやサウジアラビアとの相互接続も計画に含まれると、当局者は示している。
ペリー・ワルジヨ総裁は、開かれた仕組みでありながら国が主導する決済システムにおいて、この規格は戦略的資産だと位置づけている。近隣諸国や主要なパートナーとの接続を進める一方、基幹決済網に対する国の管理をQRISが体現していると述べている。
「QRISはインドネシアの決済システムの主権を象徴する」とペリー・ワルジヨ総裁は述べ、国境を越えた相互運用性を広げる同国の能力を強調した。
一部の外国企業は、インドネシアの取り組みが競争環境をゆがめるのではないかと疑問を呈している。政策当局者は、国内ルールや消費者保護に沿う事業者には規格が開かれており、包摂性、低価格、国内外の事業者への公平なアクセスを目指していると説明する。国境を越えた接続が着実に広がっていることは、自国の経済と中小企業を支える安全策を保ちながら、他国との連携を進めるインドネシアの姿勢を示している。
安全性、信頼、運用ルール
利用の拡大とともに、リスクも高まる。規制当局や業界幹部は、決済と銀行サービスのデジタル化には、より強固な安全対策が不可欠だと警告している。金融サービス庁(OJK)は銀行に対し、防御体制の強化、サイバーセキュリティへの投資、消費者保護の枠組みの改善を求めている。具体的には、認証の強化、不審なパターンの監視、迅速なインシデント対応、詐欺対策に関する連携した啓発活動などが必要となる。
OJKの民間銀行監督担当副長官、インダルト・ブディウィトノ氏は、この問題は銀行や決済事業者にとって、技術面だけでなく評判にも関わると述べた。
「サイバー耐性はシステム防御だけの問題ではない。銀行の評判や事業継続にも関わる」とインダルト・ブディウィトノ氏は述べた。
業界団体は、3つの取り組みを並行して進めるよう求めている。第一に、イノベーションの安全性を保つ、リスクに応じた規制と監督。第二に、強固なガバナンスの下での人工知能やオープンファイナンスなど先端技術の責任ある活用。第三に、フィッシングや各種プラットフォーム上の詐欺を避ける方法を伝える大規模な啓発活動だ。
防御と攻撃の両面で、AIの役割は大きくなっている。国家サイバー暗号庁は、犯罪者が個人データを使って標的に合わせたフィッシングや、形を変えるマルウェアを仕掛けていると警告した。同庁の金融・貿易・観光サイバーセキュリティ担当局長、エディット・プリマ氏は、業界も同じツールを使ってリスクに対処しなければならないと述べた。
「AIを使った攻撃に備え、どう対処するかを知っておかなければならない。AIも使う以外に道はない」とエディット・プリマ氏は述べた。
インドネシアの個人データ保護法など関連規則は、遵守要件を厳格化している。移転先の国が国内基準を満たさない限り、国境を越えたデータ移転には制限が課される。拡大するデジタル顧客層にサービスを提供し、国内外の要件を順守するには、企業はセキュリティーとデータ管理に投資しなければならない。
新機能と日常のサービス
QRISは、日常生活にさらに浸透する機能を追加し続けている。インドネシア銀行はジャカルタ首都圏の公共交通機関向けに「QRIS Tap In and Out」を導入した。対象はMRT、通勤電車、トランスジャカルタのバス、ジャカルタLRTの2路線だ。静的コードを読み取る代わりに、利用者は近距離無線通信(NFC)を使って読み取り機にスマートフォンをかざし、降車時にも再度かざす。この方式により、QRISの枠組みを維持しながら、乗降を迅速にできる。
ほかの機能も、ネットワークの利用場所や用途を広げている。QRIS Antarnegaraは提携市場での国境を越えた決済を可能にする。QRIS TUNTASは店舗での決済以外にも機能を広げ、参加代理店での現金引き出し、送金、預け入れに対応できる。異なる事業者間の取引が増えるにつれ、BI FASTのような全国的なスイッチングシステムや決済網が担う負荷も大きくなる。規制当局は、小規模販売業者のコストを抑えつつ、取引量の増加に伴う信頼性を維持するため、加盟店手数料率や技術基準を調整してきた。
改善がなければ成長が停滞しかねない分野
QRISの普及状況には、依然として地域差がある。ジャワ島が先行する一方、東部州では加盟店の密度が低い。これは経済格差、通信環境の差、デジタルリテラシーの違いを反映している。遠隔地に普及させるには、インターネット接続の改善、スマートフォンや通信料金の引き下げ、デジタル金融に不慣れな小規模事業者に合わせた教育が必要だ。
手数料やチャージバックは小規模商店にとって懸念材料となり得る。QRISの仕組みはカード端末より安価だが、発行会社、加盟店契約会社、決済スイッチ間の費用配分は、零細事業者に過度な負担がかからないよう常に調整する必要がある。規制当局はこの点に積極的に取り組んできたが、大規模な普及が進むにつれて、コストと稼働率への圧力は続くだろう。
規制も重要だ。企業はプライバシー、データ保管、サイバーセキュリティをめぐる変化するルールに対応しなければならない。分権的な制度では地域ごとにルールが異なる場合があり、全国で事業を行う企業にとって複雑さにつながる。基準を明確にし、一貫して執行することが、投資家の信頼とサービスの質を保つ助けとなる。
インドや中国との比較
インドのUPIとインドネシアのQRISは、規制当局主導のアプローチと、基準を満たす事業者が参加できるオープン規格を重視する点で共通している。いずれも幅広い相互運用性と低手数料により、大規模な利用を促そうとしている。中国では民間のスーパーアプリを通じてQR決済が普及し、その後になって規制当局がプラットフォーム間の相互運用性拡大を進めた。インドネシアのモデルはインドに近い。早い段階で全国規格を定め、銀行やフィンテック企業に参加を呼びかけ、利用者向けのQR規格と、低コストで迅速な送金網を組み合わせた。
3つの道筋は、それぞれ異なる出発点と政策選択を反映している。インドネシアの取り組みは、国際的な連携の余地を保ちながら、包摂性と小規模加盟店にとってのネットワーク効果を優先する。利用者と加盟店の急増、交通や観光分野への着実な広がり、近隣国や主要市場との接続を目指す動きは、協力に開かれたまま規模を拡大できる可能性を示している。
要点
- QRISは2019年に全国のQR決済を統一し、銀行やウォレットを問わず1つのコードを使えるようにして、小規模加盟店のコストを削減した。
- デジタル決済と電子商取引がインドネシアのデジタル経済の急成長をけん引している。市場規模は2024年に900億ドルと推定され、2030年には4000億ドルが目標となっている。
- 2025年半ばまでにQRISの利用者は5700万人を超え、加盟店は数千万に達した。その大半は零細・中小企業に分類される。
- QRISの取引件数は2025年3月までに10億件を超え、2025年上半期の取引額は約317兆ルピアとなり、前年同期比で120%超増加した。
- 国境を越えた接続先にはマレーシア、タイ、シンガポールが含まれる。日本では第1段階の運用が始まり、中国では試験運用中で、インドやサウジアラビアとの接続も計画されている。
- BI FASTは低コストのリアルタイム送金を可能にし、QRISを補完するとともに、少額送金を無料にするなど、消費者の手数料を低く抑えるのに役立っている。
- 利用規模の拡大に伴い、安全対策が最優先課題となっている。OJKは防御体制の強化を求め、当局は高度な詐欺に対抗するAI活用の防御の必要性を指摘している。
- 交通機関向けのQRIS Tap In and Outや、現金・送金サービス向けのQRIS TUNTASなどの新機能が、この規格を日常生活に浸透させている。
- 主な課題には、地域ごとの普及のばらつき、加盟店のコスト負担、データ保護やサイバーセキュリティをめぐる規制の複雑さがある。