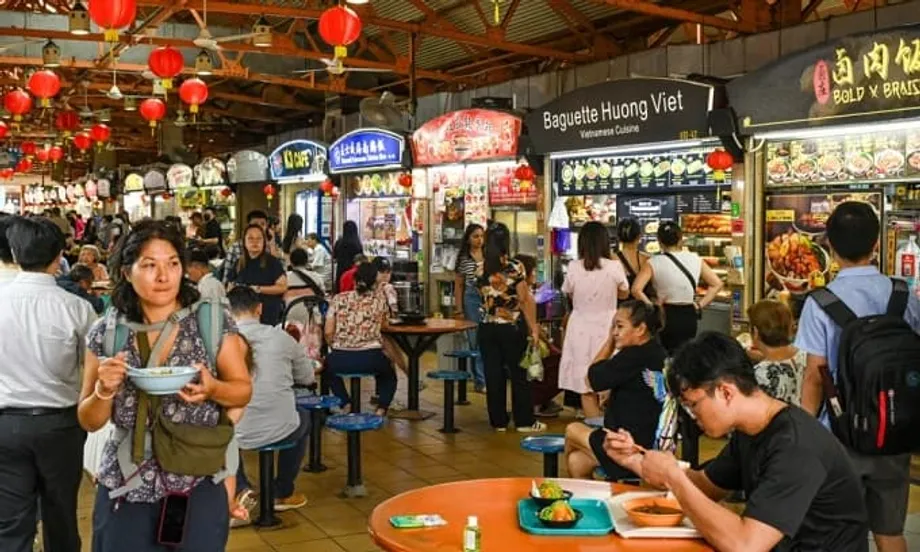
コスト上昇と消費の冷え込みで閉店が急増
シンガポールの外食業界では、店舗の入れ替わりが激しくなっている。2025年1月から10月までに、2,431の飲食店が閉店した。議会で公表された政府の統計によると、閉店した事業者の63%は開業から5年以内で、そのうち82%は年間の納税申告で一度も黒字を計上していなかった。閉店はホーカー(屋台)やカジュアルチェーンから、バー、ミシュラン星付きレストランまで幅広く、業界が圧力にさらされていることを示している。
目次
この数字は、シンガポールで最も競争の激しい産業の一つで、店舗の入れ替わりが急速に進んでいることを示す。レストラン、カフェ、ファストフードチェーン、ホーカーセンター、コーヒーショップ、調理食品・飲料の屋台、パブ、ケータリング業者、テイクアウト専門店などを含む飲食店は、長年、起業を志す人々を引きつけてきた。しかし、データからは、変動の激しい環境下で事業モデルが脆弱である実態がうかがえる。
閉店ペースは近年と比べて加速している。2025年は月平均で約307店が閉店し、2024年の月254店、2023年と2022年の月約230店を上回った。前年も、閉店数が3,000店を超え、約20年ぶりの高水準となっていた。運営コストの上昇と消費者の支出先の変化が、状況をさらに厳しくしている。
一方で、新陳代謝は続いている。2025年1月から10月までに3,357の新店舗が登録された。新たな業態が参入する一方で、既存店が退出し、従業員や顧客をめぐる競争は激しいままだ。この循環により、新しいアイデアが次々と登場する一方、持続可能な収支と確かな運営力を備えた事業だけが生き残る市場となっている。
開業間もない店舗が特に苦境に立つ理由
自分の裁量で働ける魅力や、食の都としてのシンガポールの評判に引かれ、新規参入する人は多い。ほかの多くの業界と比べ、参入障壁は比較的低い。少人数でも会社を設立し、賃貸契約を結び、数人を雇って、数カ月で開業できる。情熱があれば事業を始めることはできるが、それを利益につなげるのは容易ではない。
参入しやすく、利益率は低い
飲食店の経営は厳しい収支計算を迫られる。食材費、賃料、人件費が経費の大きな割合を占め、誤算を吸収する余地はわずかだ。安定した来店客数を確保するまでに必要な時間や資金を過小評価する事業者も少なくない。内装工事費、許認可費用、保証金、マーケティング費用は、最初の料理を提供する前から積み上がる。売り上げが予想を下回れば、手元資金はすぐに底をつきかねない。
安定した運営も欠かせない。週6日または7日、長時間営業するには、規律ある業務手順が必要だ。従業員の離職が続けば、接客や品質に影響が出る。リピーターを確保し、明確な差別化を打ち出せなければ、固定費を賄うために必要な売り上げを維持するのは難しい。契約期間中に賃料や賃金が大きく上がれば、ある程度の利益を出していた店でも赤字に転じることがある。
黒字化に関するデータが示すもの
開業5年以内で閉店した店舗の82%が一度も黒字を記録していなかったという結果は、こうした現実と合致する。年間の納税申告における利益は、数週間の好調な時期だけでなく、会計年度全体の業績を反映する。この数字は、多くの事業者が持続可能な黒字化を実現できなかったか、実現してもコストが売り上げを上回るまでの短期間にとどまったことを示唆している。新規参入者が成功できないということではない。早期に再現性のある事業モデルを確立し、初日からコスト管理を徹底する必要があるということだ。
賃料と人件費が経営を圧迫
多くの事業者が、賃料を最大の悩みの一つに挙げる。賃料が20~49%上がったとの報告もあり、15~20年で経験したことのない水準だという。主要な商業施設やオフィス街に人の流れが戻るにつれ、貸主側の交渉力が強まり、立地に再び高い価格が付くようになった。賃貸市場が軟調な時期に契約した店舗にとって、契約更新の交渉は厳しいものとなっている。
もう一つの圧力は人手不足だ。賃金が上昇する一方、人材の確保を目指す大手競合は、しばしばかなり高い給与を提示する。研修には時間がかかり、負担の大きい業種のため離職率も高い。外国人労働者の雇用規制も、賦課金や最低賃金要件を通じてコストを押し上げる。さらに、従業員に占める地元出身でない人の割合には上限がある。シンガポール・レストラン協会は深刻な人手不足に警鐘を鳴らし、業界の外国人労働者枠を見直すよう求めている。
営業継続を断念した事業者もいる。ワインバー「Wine RVLT」の共同創業者、Alvin Goh氏は、約10年にわたる営業に幕を下ろすことにした理由を説明した。
2023年6月から赤字が続いています。賃料や給与、仕入れ先への支払いを確実にするため、資金を補填し続けてきました
同氏の経験は、多くの小規模事業者が語る状況を映し出している。固定費が着実に上昇する一方で消費は弱まり、赤字に陥ると立て直す余地がほとんど残らない。
外食のスタイルが変化
需要側にも変化が表れている。レストラン経営者によると、売り上げは過去のピーク時に比べて約10~30%減少した。客はより手頃な店を選んだり、自宅で食事をしたりすることが増え、裁量的な支出の一部は旅行や体験に移っている。公式統計では、年央にレストランの売上高が前年同期を下回っており、現場の事業者が感じている状況と一致する。
もう一つの傾向は、コーズウェイ(ジョホール海峡)を渡って食事に出かける人が増えていることだ。シンガポール住民の多くは、国内の同様の選択肢より30~40%安く食事ができるジョホールバルを訪れる。この習慣は家計の負担を軽くする一方、地元の飲食店から消費を遠ざける。ウッドランズとジョホールバルを結ぶ計画中の高速輸送システム(RTS)は、開業後、越境移動をさらに増やすとみられており、事業者は今後、週末や余暇の外食にどう影響するか注視している。
ホーカーからミシュラン星付き店まで、閉店は業界全体に広がる
閉店は市場のほぼあらゆる分野に及んでいる。知名度の高い海外ブランドが撤退し、長年続くホーカーの屋台や老舗飲食店も営業を終えた。国際的な評価を得た高級レストランも閉店し、プライベートクラブやバーもそのリストに加わった。幅広い業態での撤退は、特定のカテゴリーだけの一時的な不振ではなく、業界全体が圧迫されていることを物語る。
今年、閉店した主な店舗は以下の通り。
- 海外チェーン:Burger & Lobsterはラッフルズ・ホテルとジュエル・チャンギ・エアポートの最後の店舗を閉店した。Eggslutは2021年に華々しく進出した後、最後の店舗を閉じた。The Manhattan Fish Marketは最後の店舗の閉店に伴い、約20年にわたる営業に幕を下ろした。
- カジュアルダイニング:Kanada Yaはラーメン店3店舗を運営した後、6月に撤退した。Hokkaido Ramen Santoukaは17年営業した唯一の店舗を閉店。高級日本式鍋料理・すき焼き店のBlack Cowも9年の営業を終えた。
- 高級レストラン・ナイトライフ:ミシュラン1つ星のモダン日本料理店Esoraは、8年の営業を経て閉店する予定だ。ミシュランに選ばれたAlma by Juan AmadorとEuphoriaも閉店を発表した。PoiseとImbueも撤退した。プライベートクラブ1880は約8年で閉店。Wine RVLTは9年の営業を経て最後の一杯を提供した。
- 老舗・地域に根付いた店:Ka Sohは86年の歴史に幕を下ろした。Dong Fang Hong Sotong Ball Seafood Soupは45年の営業を終えた。Very Lucky Turtle Soupはオーナーの引退に伴って閉店。ビシャン・パークにある家族経営のビストロ、Burp Kitchen & Barも11年で営業を終えた。
このリストはすべてを網羅したものではないが、圧力の大きさを示している。地域に親しまれた店と高く評価された旗艦店が数カ月のうちに相次いで閉店すれば、影響はガイドブックにとどまらず、外食の習慣や地域社会にも及ぶ。
新規出店が競争を激化
閉店は大きく報じられる一方、新たな事業者の参入は依然として活発だ。2025年1月から10月までの出店数は閉店数を上回り、海外ブランドもシンガポールで業態を試したり、事業を拡大したりしている。中国本土の事業者は、特に火鍋やマーラーの分野で急速に店舗を増やしてきた。米国発の業態も、フランチャイズパートナーとともに進出した例がある。地元企業も、手頃な価格の飲食店から目的地となるような店舗まで、新たなアイデアを展開している。
独自性のあるもてなしと価格に見合う価値を提供する店には、今も成長の余地がある。今年、新店舗を開き、この10年で複数の事業を立ち上げたレストラン経営者のJay Gray氏は、こう語った。
シンガポール市場には十分な可能性があると信じています。そして、最も重要なホスピタリティに力を注げば、事業を続けていけると確信しています
明確な個性と安定した運営、無理のないコスト構造を兼ね備えた業態なら、厳しい環境でも成長できる。ただし、その道は新型コロナウイルス感染症の規制緩和後の回復期よりも狭くなっている。
人手と店舗空間をめぐる政策
業界関係者の多くは、人手に関する政策が事業の存続を左右する重要な要因になっていると指摘する。地元以外の労働者を雇うには賦課金の支払いや最低賃金の基準があり、外国人従業員の割合も割当制度で制限されている。売り上げにばらつきがある小規模事業者には、こうした要件への対応が難しい場合がある。業界団体は、地元住民の雇用の質を守りつつ、人手不足を緩和できるよう政府に割当制度の見直しを求めている。
構造的な要因として、店舗空間のコストもある。経験豊富な事業者は、賃料を総コストの20%未満に抑えることを目安にしている。しかし、人通りが最も多い中心部では、その水準を実現するのは難しい。店舗面積を縮小したり、2階の物件を選んだり、店内飲食とデリバリーを組み合わせて賃料負担の比率を改善したりする事業者もいる。貸主側も、状況を選んで売り上げ連動型の賃料や契約期間の短縮を検討しているが、交渉力のバランスは商業施設や地区によって異なる。
テクノロジーと研修は生産性の向上につながる。注文用端末、テーブルサイドでのQR決済、セントラルキッチン、絞り込んだメニューは、接客を損なわずに必要な人員を減らせる。デジタルツールや技能向上を支援する政府の制度もあり、早期に活用する事業者は人員をより効率的に管理できることが多い。こうした取り組みは、優れた業態の代わりにはならないが、成り立つ事業モデルをより強固にできる。
持ちこたえる事業者に共通するもの
堅調な経営を続ける事業者には、いくつかの共通点がある。賃貸契約の条件や立地のリスクを慎重に管理し、廃棄や品質のばらつきを抑えるためにメニューを絞る。明確なブランドと常連客のコミュニティを築き、仕込みから接客、精算まで、シフトごとの運営を安定させる仕組みに投資している。
販売チャネルの組み合わせを見直す店も多い。ケータリング部門はイベントや法人需要に支えられ、2025年第2四半期に17.8%成長した。店内飲食が低調な時期の売り上げを安定させるため、ケータリングやデリバリーに専用の人員や資源を割り当てるレストランもある。セントラルキッチンは仕込みを集約し、複数店舗での作業の重複を減らすことで、この取り組みを支えられる。
マーケティングや顧客ロイヤルティー施策も、対象を絞ったものになっている。事前注文の特典、ピーク時間外のメニュー、地域との連携といった簡単な工夫は、ブランドの位置づけを損なわずに稼働率を高められる。現在の環境では、価格に見合う価値が強い訴求力を持つ。顧客が繰り返し訪れる理由となり、長期的には新規顧客の獲得コストも抑える一貫したサービスも重要だ。
「第三の場所」を失う文化的な代償
この問題には社会的な側面もある。カフェやホーカーセンター、気軽に利用できる飲食店は、自宅や職場とは別に人々が集う「第三の場所」でもある。長年続く屋台や、地域で親しまれてきた店が閉店すると、住民が気軽に集まれる場所が失われる。個性ある店が姿を消すにつれ、街の食文化の記憶も薄れていく。独立系の事業者が多い飲食シーンは、選択肢を増やすだけでなく、日々の社会的なつながりを支えている。
厳しい経営環境によって、大規模チェーンや標準化された業態に市場が傾く可能性があると、関係者は警告する。こうした企業は規模の利点や自動化でコスト増を吸収できる。新しい業態は街の魅力を高め、チェーン店の中には家計に優しい価格帯で質の高い食事を提供する店もある。課題は、街を活気づけてきた多様性を損なわずに業界を新陳代謝させることだ。そこには、独自の視点を食卓に持ち込む老舗ブランドや独立系の担い手も含まれる。
要点
- 2025年1月から10月までにシンガポールでは飲食店2,431店が閉店し、3,357店が開業した。
- 閉店した店舗のうち、登録から5年以内の店では82%が納税申告で年間利益を一度も計上していなかった。
- 2025年の閉店数は月平均307店で、2024年の月254店、2023年と2022年の月約230店を上回った。
- 契約更新時に賃料が20~49%上昇したとの報告があり、15~20年で最も大きな上げ幅となっている。
- 賃金の上昇に加え、外国人労働者の雇用に賦課金、最低賃金、割当制限が伴うため、人手不足が続いている。
- 消費者は外食の頻度を減らし、支出に慎重になっている。余暇の支出を旅行に振り向ける人もいる。
- 食事が30~40%安いジョホールバルへの越境外食が、地元店舗から需要を奪っている。
- 閉店は海外チェーン、ミシュランに選ばれた高級店、老舗、地域に根付いた店舗など幅広い業態に及んだ。
- 専門家は、賃料を総コストの20%未満に抑えること、メニューの簡素化、自動化の活用、リピーターの確保を勧めている。
- ケータリング部門は2025年第2四半期に17.8%成長し、収入源を多様化する一つの方法となっている。