補助金を追い風に急拡大するTSMCの生産拠点
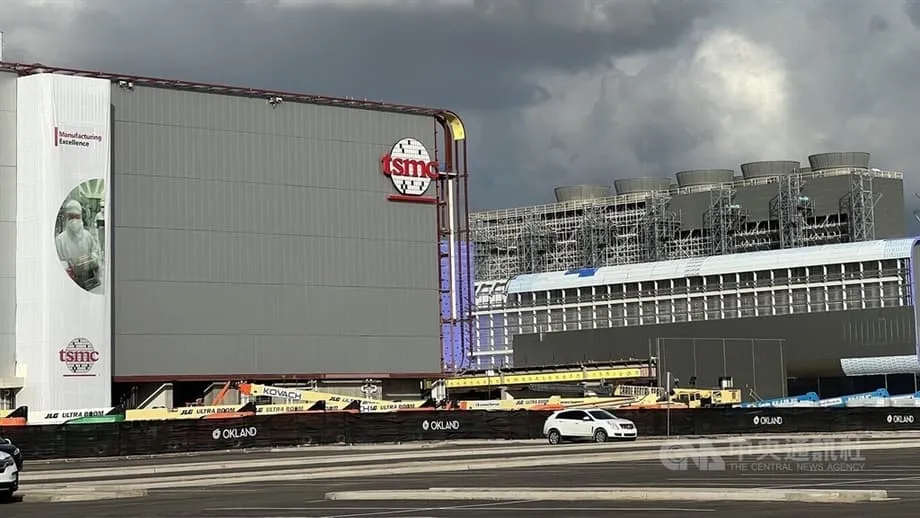
台湾積体電路製造(TSMC)は、2024年から2025年の第3四半期までの2年間に、総額約1,470億台湾ドル(約47億1,000万米ドル)の公的支援を確保した。資金は米国、日本、ドイツ、中国の各政府から提供されている。企業開示によると、2025年第3四半期に計上した補助金は47億7,000万台湾ドルで、2025年最初の3四半期の合計は719億台湾ドルとなった。2024年の751億6,000万台湾ドルと合わせると、総額は1,470億台湾ドル近くに達する。
目次
支援は各地域の主要プロジェクトに関わるTSMCの子会社を通じて提供される。対象は米国のTSMCアリゾナ、ドレスデンの欧州半導体製造会社、熊本のJASM(Japan Advanced Semiconductor Manufacturing)、中国のTSMC南京だ。資金の大部分は土地、施設、設備の購入に充てられるほか、新たな生産拠点の立ち上げに伴う運営費などにも使われる。各子会社は現地当局と、建設日程や投資条件を定めた契約を結んでいる。アリゾナでは、一定の要件を満たす投資額の約25%に相当する追加支援を受ける資格がある。
TSMCはフェニックスに先端工場を3棟建設するため、650億米ドルを投資しており、第1工場は2024年末に量産を始めた。また、米国でさらに3工場、先端パッケージング施設2カ所、主要な研究開発センターを整備するため、追加で1,000億米ドルを投資する計画を発表した。これにより米国での投資総額は1,650億米ドルに達する。同社はこれを、米国史上最大の単一の海外直接投資であり、先端AIチップの国内サプライチェーンを完成させる取り組みと位置付けている。建設と長期的な操業により、大幅な雇用増が見込まれる。拡張計画の詳細は、こちらで公表している:TSMCの米国投資に関する最新情報。
この動きは、世界的な政策の転換を反映している。各国政府はサプライチェーンの強靱化と、急増するコンピューティング需要への対応を目指し、半導体製造に多額の資金を投じている。米国のCHIPS・科学法は、補助金や融資に加え、要件を満たす半導体関連資産に対する25%の投資税額控除を設けている。EU半導体法は数百億ユーロ規模の資金を動員する。日本も生産誘致に向けて優遇策を拡充している。中国は国内製造と下流のデータインフラへの支援を続ける。もう一つの要因は市場需要だ。IDCは、AIと高性能コンピューティングを背景に、世界の半導体市場が2025年に約15%成長すると予測する。2ナノメートル技術にとって重要な年となるほか、先端パッケージングの生産能力も大きく拡大する見通しだ。
TSMCの拠点拡大で各国が得るもの
米国では、アリゾナ州での大規模拡張により、先端ロジック半導体と先端パッケージングの包括的な現地エコシステムを構築することを目指す。TSMCによると、拡張後の拠点はApple、Nvidia、AMD、Broadcom、Qualcommなどの顧客を支える。同社は、半導体製造と研究開発で長期的に高賃金の雇用を数万人規模で創出するほか、今後4年間に約4万人の建設雇用を生み出すと見込む。波及効果も大きい。サプライヤーやサービス事業者が工場周辺に集積することで、今後10年間にアリゾナ州と米国全体で2,000億米ドルを超える間接的な経済効果が生まれるとTSMCは推計する。この投資により、TSMCの先端パッケージング能力が初めて米国内に整備される。高帯域幅メモリーや高速チップ間接続に依存するAIシステムにとって重要な一歩となる。
アリゾナ州の技術と生産能力
フェニックスの第1工場は2024年末に量産出荷を始め、米国の主要顧客が求める先端プロセスを中心に生産している。新拠点を本格稼働させるには、慎重な立ち上げが必要だ。歩留まりや性能の目標を満たすため、製品ごとに新拠点で再認定を受けなければならない。業界アナリストは、人員の拡充やサプライヤーの現地化が進む間、米国の生産ラインの初期能力は台湾を下回ると予想する。経験上、チームの生産経験が増え、装置構成が安定するにつれて、生産量と歩留まりは向上する。
フェニックス周辺のエコシステム構築
工場のほか、周辺のエコシステムも拡大している。TSMCは、米国顧客を支援する拠点として、ワシントン州カマスの工場に加え、オースティンとサンノゼの設計サービスセンターを運営していると説明している。複数のプロジェクトを通じ、アリゾナ州では先端パッケージングも拡大している。先端パッケージングと検査への公的資金は、製品サイクルの短縮と、半導体メーカーおよび顧客の柔軟性向上を狙う。
熊本のJASM
日本では、TSMC初の熊本工場が2024年末に商業生産を開始した。第2工場は建設中だ。日本の電子機器メーカーや自動車メーカーが、高品質なロジック半導体や特殊プロセスを安定して調達できるようにすることを目指す。日本は国内生産を確保し、友好国企業が戦略的な生産能力を国内に置くよう促すため、優遇策を拡充してきた。地元自治体は、プロジェクトの日程に合わせてインフラや人材育成プログラムを支援している。
熊本の集積には政策上の狙いもある。日本は外部ショックへの脆弱性を減らすとともに、半導体サプライチェーンの高付加価値分野での地位確立を目指している。人材育成、サプライヤー開発、長期的な電力・水資源の計画もその取り組みの一環だ。TSMCの進出を軸に、中小サプライヤーや研究機関が集積することが期待されている。
ドレスデンと欧州の取り組み
ドイツでは、TSMCの欧州半導体製造会社がドレスデンに工場を建設している。同社は、量産の開始時期は顧客需要と市場環境によって決まるとしている。ドレスデンへの投資は、EU半導体法と、欧州に半導体製造能力を定着させるドイツの戦略に沿うものだ。この地域の自動車・産業分野では、ロジック半導体やミックスドシグナル半導体を長期にわたり安定して調達する必要がある。主要顧客の近くに生産能力を置けば、連携を強化し、物流リスクを抑え、現地の研究開発を支援できる。
欧州の半導体プロジェクトは、進展と頓挫の両方を経験してきた。注目度の高い取り組みの中には遅延や中止に至ったものもあり、官民の強固な連携と現実的な建設計画の重要性が浮き彫りになっている。顧客需要を確認してから生産を立ち上げるTSMCの方針は、市場を先取りして過剰な投資をするリスクを抑える。装置の搬入や人材育成が進めば、ドレスデンは欧州産業にとって重要な拠点となる見通しだ。
南京と中国市場
中国本土では、TSMCが南京に300ミリウエハー工場を運営しており、成熟世代の28ナノメートルプロセスを2022年に量産へ導入した。同拠点は、自動車、産業機器、民生用途向けの成熟プロセスに対する需要に応える。TSMCは、中国で利用可能な技術世代を制限する国際規制や輸出管理に沿うよう、同工場の運営を調整し続けている。他地域でAIが最先端プロセスの需要を押し上げる一方、成熟プロセスも多くの製品に欠かせない。
中国の成熟プロセス市場は競争が激しい。業界の報道によると、現地ファウンドリーの積極的な増産は供給過剰と価格下落圧力を招き、台湾など他地域のメーカーにも影響が及んでいる。この状況を受け、ファウンドリー各社は利益率を守るため、差別化されたプロセス、サービス品質、長期的な顧客契約に注力している。世界各地に拠点を持つことで、TSMCは状況の変化に応じて製品構成や稼働率を調整しやすくなる。
中国はAIインフラと国産半導体にも多額の支援を振り向けている。一部の省では、国産プロセッサーを導入するデータセンターに電力を割り引き、利用が制限された外国製品との効率差を補っている。再生可能エネルギーと原子力の急速な拡大が増え続ける計算需要を支える一方、送電網の制約や地方政府の債務負担との両立が課題となっている。こうした政策は、短期的にコストが高くなっても、計算資源の自給率を高めようとする中国の意図を示している。
コストと生産能力を左右する補助金
最新の半導体工場は数百億ドルを要し、完成まで何年もかかる。政府の支援は初期の設備投資負担を軽減し、民間投資家だけでは負いにくいリスクを分散する。米国では、補助金、融資、州レベルの優遇策、25%の投資税額控除を組み合わせ、既存の半導体集積地とのコスト差を縮めている。欧州や日本の同様の制度も、国の優先課題と産業界の需要を結び付ける。これにより、ショックへの耐性を高める、より地理的に分散した生産ネットワークが形成される。
2024年の経験から、強固な財務的支えのないプロジェクトは停滞しかねないことが分かった。装置の納期、熟練労働者の確保、公益インフラの整備はいずれも日程を左右する。先端パッケージングや研究開発施設への公的支援は、バリューチェーンのボトルネック解消につながる。共同事業体も一般的で、企業が資本負担を分担し、製品計画をすり合わせることができる。優遇策と提携を組み合わせることは、技術・安全保障に関する国家戦略を支える生産能力を整備する効率的な方法だ。
AIチップには演算ダイとメモリー間の非常に高速な接続が必要なため、パッケージングは特に重要な分野となっている。TSMCのCoWoSや大型パネル形式などの先端手法は急速に拡大している。IDCは、2025年に先端パッケージングの生産能力が大幅に増加すると予想する。これは最上位のAIアクセラレーターや、電力・帯域幅の限界を押し広げる新型サーバー設計に不可欠だ。前工程の工場と並行してパッケージングを拡充すれば、処理能力が向上し、物流リスクも低減できる。
2025年と2026年の注目点
いくつかの節目が、TSMCの拡張計画の進捗を測る指標となる。アリゾナ州では第2、第3工場の装置導入日程と、先端パッケージングの立ち上げが注目される。ドレスデンでは、装置の搬入と人材育成の進み具合が焦点となる。日本では、第2熊本工場の建設日程と現地サプライヤーとの連携に関心が集まる。南京工場は、成熟プロセスの需要と、稼働率と価格のバランスをどう取るかを示す指標であり続ける。
需要面では、AIと高性能コンピューティングが受注をけん引する見通しだ。データセンター事業者は、アクセラレーターと、それにデータを供給するメモリーへの支出を増やしている。IDCは、来年のメモリー市場が半導体市場全体を上回るペースで拡大し、高帯域幅メモリーが大きく成長すると予測する。スマートフォンとパソコンの市場は安定しつつあり、一部の成熟プロセスの回復を支えている。自動車1台当たりの電子機器の価値も高まり続けており、幅広いプロセス技術への需要を下支えしている。
政策の動向は、日程やコストを左右する可能性がある。税額控除以外のCHIPS法の最終的な助成決定、州レベルの人材育成策、許認可手続きの改革が米国のプロジェクトに影響する。EUとドイツの制度は、ドレスデン拠点に資金が届く速さを左右する。輸出管理の変更は製品構成や国境を越えた物流に影響しかねない。特に乾燥地域では、工場やデータセンターがインフラを取り合う中、電力と水の確保も引き続き注視すべき制約となる。
財務状況と市場の反応
TSMCの強固な財務基盤は、こうしたプロジェクトを実行する柔軟性をもたらしている。同社は第3四半期の現金配当を20%引き上げ、1株当たり6台湾ドルとしたほか、約149億8,000万米ドルの設備拡張計画を承認した。AI需要と先端プロセスでの主導的地位への期待を背景に、株価は今年大きく上昇した。設備投資の増加は、顧客の先行発注や長期契約と連動しており、工場の稼働率を支える。新設備の減価償却費が増加するため、利益率を守るには高い歩留まりと安定した生産量が欠かせない。
補助金は個々のプロジェクトの資本コストを引き下げ、台湾以外での工場建設の採算性を高める。それでも、人件費、建設費、サプライヤーの層の厚さといった現地要因により、損益分岐点は台湾の既存拠点より高くなり得る。半導体製造資産は長期間にわたり使われるため、投資収益の実現にも長い年月がかかる。企業が次の生産ラインの立地を決める際には、補助金と同様に、予測可能な政策、安定した電力、信頼性の高い物流が重要となる。
要点
- TSMCは2024年から2025年第3四半期までに、米国、日本、ドイツ、中国から約1,470億台湾ドル(47億1,000万米ドル)の補助金を受けた。
- 支援の対象はアリゾナ、ドレスデン、熊本、南京の4拠点で、生産立ち上げに伴う設備、施設、運営費に充てられる。
- アリゾナはTSMC最大の海外投資の中核で、米国への投資総額は工場6棟、先端パッケージング、研究開発センターを合わせて1,650億米ドルに上る。
- 日本の第1熊本工場は2024年末に生産を開始し、第2工場も建設中で、電子機器・自動車向けの現地供給を強化する。
- TSMCのドレスデン工場は顧客需要に応じて量産時期を決め、主要な半導体生産能力を域内に確保するEUの取り組みに沿う。
- 南京工場は成熟プロセスを中心とする一方、中国全体では成熟プロセスの増産により、この分野で供給過剰と価格下落圧力が生じている。
- AI需要と先端パッケージングが2025年の成長をけん引する主要因となり、IDCは半導体市場が約15%成長すると予測する。
- 補助金、税額控除、共同事業は、台湾国外での建設・運営コストの上昇を補い、プロジェクトのリスクを軽減する。