AIが電力を新たなボトルネックに変えた
人工知能(AI)は研究室を出て、データセンターと呼ばれる大規模なコンピューター群へと広がっている。モデルの学習やAIへの問い合わせへの応答には、高性能チップ数千個が一カ所に集まる。これらの機器は大量の電力を消費して熱を発するため、産業規模の冷却設備が必要となる。多くの地域で、アルゴリズムではなく電力が最大の制約となっている。
目次
エネルギー機関の推計によると、データセンターは2024年にすでに約415テラワット時の電力を消費しており、世界全体の約1.5%に相当する。国際エネルギー機関(IEA)は基本シナリオで、この数値が2030年までにほぼ倍増し、約945テラワット時に達する可能性があると予測している。現在、最大の利用国・地域は米国、中国、欧州だ。2030年までの増加分の約80%を米国と中国だけで占める見通しとなっている。需要の集中は地域の電力網に負荷をかけ、高額な設備更新を必要とする。
AIサーバーは、従来型のコンピューターよりもラック当たりの消費電力が大きい高性能グラフィックスプロセッサーに依存している。電力密度の上昇に伴い、変圧器、開閉装置、ケーブル、故障保護設備、冷却設備の需要も増える。データセンターが急速に稼働を拡大した際の信頼性を確保するため、電力会社の多くは敷地内の非常用電源や蓄電設備も求めている。その結果、発電所からサーバールームへ電力を送る設備を製造する企業の受注残が急増している。
中国の設備メーカーに需要が集まる理由
AI関連の建設ラッシュが、地政学的な制約や長い納期と重なっている。米国の大手テクノロジー企業は、中国本土の供給業者ではなく、日本や韓国の同盟国企業からの調達を続けている。そうした企業の受注残は数年先まで積み上がっており、他の市場の買い手は、より迅速な納品と低コストを求めて中国に目を向けている。
シティグループ・グローバル・マーケッツで中国株式戦略責任者を務め、アジアの公益事業・クリーンエネルギー調査を率いるピエール・ラウ氏は、この変化が設備供給にどう波及しているかを追ってきた。
地政学的な緊張を背景に、米国は中国ではなく日本や韓国から製品を調達している。現在、日本と韓国の企業では受注残が最長3年分に達しており、新興市場の企業は中国本土の供給業者に目を向けている
また、ホワイトハウスが大手クラウド企業や通信事業者による積極的なAI設備投資を後押しし続ける限り、中国本土の供給業者にとって現在の好況は続く可能性があるとの見方を示した。
トランプ氏が政権を担い続ける限り、上昇局面は持続するだろう
輸出データにも急増が表れている。今年の最初の10カ月に中国が輸出した変圧器は約73億米ドル、高電圧ガス絶縁開閉装置は約43億米ドルに上り、前年同期比でそれぞれ37.8%、28.5%増加した。これに対し、輸出総額の伸びは5.3%だった。
急増を裏付ける数字
北米では逼迫が最も深刻だ。業界の推計によると、発電・送電・配電の拡充が間に合わなければ、データセンター計画によって2028年までに最大20%の電力不足が生じる可能性がある。大手クラウド事業者の設備投資計画は急拡大しており、アナリストは今後10年間、電力網への投資が年率約5%増えると見込む。AI関連の電力需要が2026年までに桁違いに拡大すると予測する研究者もおり、変圧器や開閉装置への需要をさらに押し上げる可能性がある。
中国国内でも予測は上方修正されている。UBSは現在、中国の電力需要が2028年から2030年にかけて年率約8%増えると予測する。同社の調査では、そのうち約2.3ポイントがAIデータセンター、1.4ポイントが輸出志向型製造業、1.2ポイントが運輸・産業の電化によるものとされる。中国は今後3年間でAIデータセンターの新設容量を約5~6ギガワットとする計画だ。米国で計画中の40~45ギガワットを大きく下回っており、さらなる成長の余地を示唆している。UBSは、第15次5カ年計画で新たな設備投資サイクルが始まり、原子力発電の承認や風力発電の増設から、電力網の拡張や蓄電に至るまで、電力関連投資が年率約12%で伸びると予想している。
こうした期待は株式市場にも波及した。電気部品メーカーのTBEA株は、11月の際立った1週間に約30%上昇し、太陽光発電設備メーカーのCSI Solarも同じ期間に40%超上昇した。投資家は、半導体設計やAIソフトウエア専業企業から、電力、金属、冷却、蓄電など、計算処理を可能にするインフラ関連へと資金を移している。
変圧器から開閉装置まで、買い手が今必要とするもの
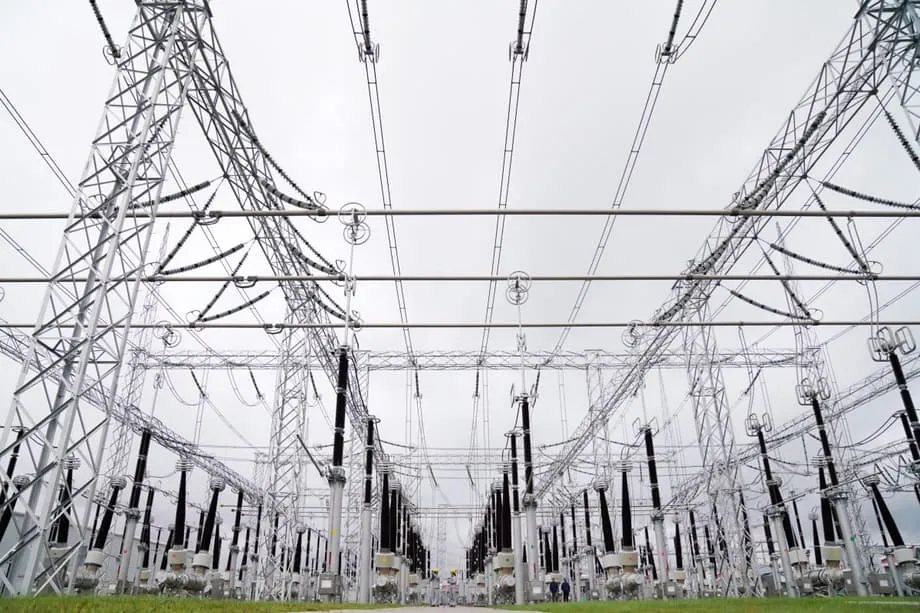
大きなAI施設で必要となる設備は、見出しで取り上げられる以上に幅広く、変電所一式にとどまらない。多くの施設では、独自の高電圧接続と、小規模な電力網のような敷地内設備が必要となる。
- 電力変圧器: 送電向けに電圧を上げ、サーバー向けに電圧を下げる。鉄心に方向性電磁鋼板を使い、厳格な試験に合格する必要があるため、納期は数カ月に及ぶことがある。
- ガス絶縁開閉装置(GIS): 密閉型の筐体により、都市部の高密度な施設や過酷な気候の地域で省スペース化と信頼性向上を実現する。大きな故障電流を制御し、大容量負荷を安全に切り替える。
- 高電圧直流送電(HVDC): データセンターの集積地が拡大するにつれ、遠隔地の発電所から大規模な電力を送るためにHVDCを使う電力網もある。そのため、変換装置、制御システム、専用の変圧器が必要となる。
- 中電圧設備と配電ユニット: 停電を防ぐための保護協調を備え、建物内やラック間に電力を安全に配る。
- 冷却・熱管理: 電力密度が高まる中、冷凍機、蒸発冷却システム、液冷設備がチップを安全な温度に保つ。
- 蓄電システム: バッテリー設備が短時間の需要急増を吸収し、迅速に応答するとともに、電力網の変動時にも稼働を維持する。
- ケーブル・導体: 断面積の大きな銅・アルミニウムケーブルが、施設内の設備同士や電力網との接続に使われる。電力網建設の拡大で、ケーブル用アルミニウムの需要も高まっている。
中国メーカーは、こうした製品の多くで競争力を持つ。コスト構造、生産規模、国内の大規模な電力網プロジェクトで培った経験を生かし、とりわけ他地域で長い納期を迫られる買い手に対して、競争力のある価格を提示できる。
受注の出どころ
最も目立つ需要地は北米だ。アナリストは、電力会社が短期的には迅速に供給力を確保できるガスタービンに頼り、長期的にはガス火力発電所や原子力発電所の増設、大規模な電力網の更新を進めると予想している。老朽化した石炭・ガス火力発電所の廃止や、電力網への接続待ちの増加を背景に、変圧器の供給不足は拡大している。
新興市場も需要を一段と押し上げている。ラテンアメリカ、中東、東南アジアの国々は、産業の成長や新たなデータセンターを支えるため、発電設備を建設し、送電網を更新している。価格に敏感で納期も限られる市場が多く、中国本土の輸出企業にとって参入の好機となっている。
データセンター開発事業者は、安価な電力、信頼できる接続、許認可の得やすさを基準に立地を選ぶ傾向がある。その結果、水力、原子力、または大規模な再生可能エネルギーの発電設備がある地域に計画が集まっている。中国企業は、国際的な請負業者への部品供給や直接輸出を通じて、変圧器、GIS、大電流ケーブルの不足を補うことが多い。
投資家と市場への影響
この変化には投資機会という側面もある。AI関連の専業銘柄が大幅上昇後に勢いを弱める中、電力供給網に関わる企業を探す投資家が増えている。電力網設備メーカー、蓄電事業者、銅やアルミニウムを供給する金属メーカーなどが含まれる。
中国には上場企業の選択肢が複数ある。TBEAとCSI Solarが急騰した週は、そのテーマを際立たせた。電力網への支出が実行に移されれば、変圧器・開閉装置メーカーの受注見通しは何年も先まで立つ可能性がある。納期が長く、品質要件が厳しい分野では、価格決定力が高まることも考えられる。
一方で、制約は残る。電力会社とクラウド事業者では事業の時間軸が異なる。大規模発電所や送電線の許認可・建設には何年もかかる一方、データセンターのチームは数カ月単位で動く。株価は商品価格の変動や、主要な消費地域の輸出政策の変更にも左右される。
リスク、政策変更、品質確認
貿易障壁は状況を変えうる。関税の引き上げ、現地調達規則、新たな安全保障審査によって、一部市場への出荷が制限される可能性がある。各国政府は、重要インフラに設置される設備の原産国に敏感だ。
品質と規格は価格と同じくらい重要だ。買い手はIECやIEEE規格への準拠を指定し、工場検査、形式試験、現地での試運転支援を求めることも多い。数十年にわたる稼働が必要な高電圧設備には、充実した保証とサービス網が欠かせない。
投入コストも変動要因となる。銅、アルミニウム、方向性電磁鋼板は変圧器やケーブルに不可欠だ。これらの価格が急上昇すれば、受注残が豊富でも利益率が圧迫される可能性がある。再生可能エネルギー事業や電気自動車の普及も同じ材料を必要とするため、供給が逼迫しかねない。
AIの設備拡大に供給は追いつくか
AIの急速な普及にエネルギーインフラの整備が追いつかない状況は現実のものだ。大型変圧器は受注後の製造に12~24カ月かかることがあり、その後も輸送と設置に時間を要する。工場の増産には新しい設備、熟練した溶接工、安定した鋼材供給が必要となる。
効率の改善は助けになる。データセンターの電力使用効率(PUE)向上や、より効率的なアクセラレーターによって、計算処理単位当たりのエネルギー消費を減らせる。IEAは基本シナリオで、2030年までデータセンターの電力消費が他の分野より速く伸びると予想しており、増加分の大半は米国と中国が占める。この予測は、継続的な電力網投資と調達計画の必要性を示している。
当面の対策はすでに導入されている。事業者はデータセンターに蓄電池を併設して負荷の変動を抑え、非常用電源を確保している。許可される地域では、ガスタービンや固体酸化物形燃料電池などの敷地内発電設備を加え、新設の風力・太陽光発電所から電力を調達する契約も結んでいる。送電網の計画担当者は、新たな計算処理拠点へ大規模な電力を送るため、高電圧直流送電の活用を拡大している。米国で原子力発電の供給力がさらに増えるのは2028~2030年より前には見込めず、変圧器や開閉装置への需要は数年間、高水準が続く。
要点
- AIデータセンターが電力需要を変え、世界各地で変圧器や開閉装置の需要を押し上げている。
- 中国の変圧器とガス絶縁開閉装置の輸出は最初の10カ月にそれぞれ37.8%、28.5%増え、輸出総額の5.3%増を上回った。
- アナリストによると、米国の買い手は日本・韓国の供給業者を優先しているが、受注残が数年先まで積み上がっており、新興市場は中国本土の業者に目を向けている。
- IEAは、データセンターの電力消費が2030年までにほぼ倍増し、増加分の大半を米国と中国が占める可能性があると予測している。
- 業界の推計では、供給の拡大が遅れれば、米国ではデータセンターを背景に2028年までに最大20%の電力不足が生じる可能性がある。
- UBSは、中国の電力需要が2028~2030年に年率約8%増え、そのうち2.3ポイントをAIデータセンターが占めると予測している。
- 投資家は電力設備、蓄電、金属関連へと資金を移しており、中国企業も恩恵を受ける可能性がある。
- リスクには関税や安全保障審査、長い製造リードタイム、銅・アルミニウム・電磁鋼板の価格変動がある。