主要収入機関への異例の最後通牒
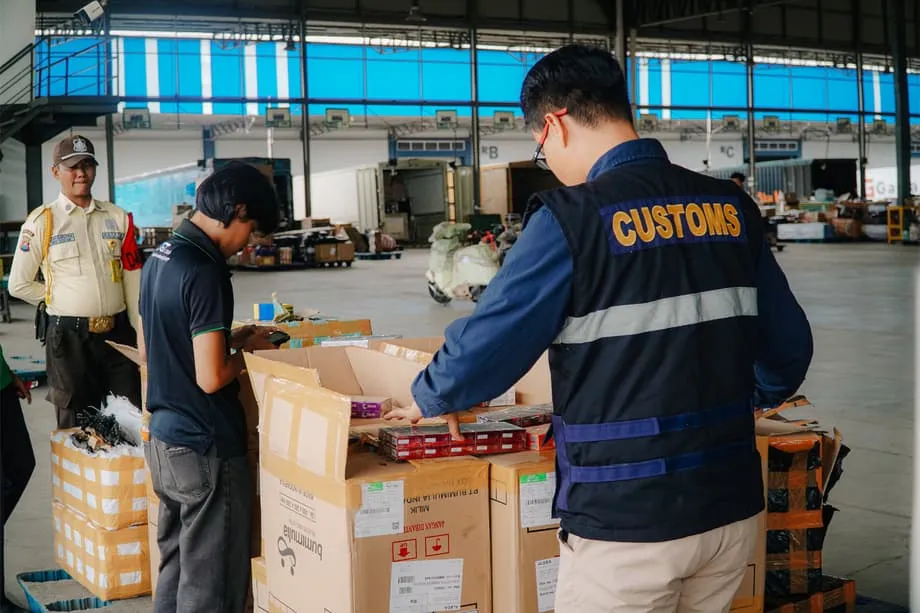
インドネシアのプルバユ・ユディ・サデワ財務相は、税関・物品税総局に厳しい指示を出した。同機関が国民の信頼を取り戻せず、長年の非効率や不正を是正できなければ、機能凍結や、主要業務の一部をスイスの検査会社SGSへ業務委託する可能性に直面する。財務相は、これは単なる脅しだと強調した。プラボボ・スビアント大統領から、外部の介入を受けることなく抜本的な組織改革を実施する1年間の権限を与えられているからだ。税関ほど機微な任務を担う省庁は少ない。税関は経済の関門に立ち、輸出入を審査し、物品税を管理し、重要な国家収入を守っている。
目次
この圧力は、企業からの不満の高まりと、一般市民からの猛烈な批判を背景とする。税関はインドネシア全土で約1万6000人の職員を雇用している。貿易業者の間では、輸入コンテナ1本を通過させるために不正な支払いが5億5000万ルピアに上ることがあるとの主張が出回っている。この数字が正確なら、利益率の低い中小企業には耐えられない負担となる。高官らも現在、同機関のイメージはメディア、社会、そして国の指導部の間でも悪いことを認めている。上層部からのメッセージは率直だ。成績不振はもはや容認されない。本格的な立て直しが求められている。
SGSの起用という選択肢は、過去の手法を引き継ぐものだ。1990年代、スハルト政権下での汚職スキャンダルを受け、税関の検査業務の一部が、SGSと協力するPT Surveyor Indonesiaへ移管された。船積前検査と呼ばれるこの方式では、貨物がインドネシアの港に到着する前に、主要な確認作業を出荷地で実施した。目的は、不正の防止、正確な価格評価と分類の確保、貨物到着後の通関の迅速化だった。
なぜ今、税関改革が再び議論されるのか
インドネシアは、物流の迅速化、投資の拡大、非税収入の強化を望んでいる。税関はこの3つの目標が交差する場所に位置する。通関が遅く不透明な場合、サプライチェーンは損なわれ、工場の工程計画が乱れ、コストが上昇する。申告が不正確な場合や支払いが流用される場合、国家は収入を失い、法令を守る輸入業者は不当な競争にさらされる。証明されていない拡散された疑惑でさえ、埋めにくい信頼の欠如を広げる。現在の取り組みは、小規模業者と大手多国籍企業を公平かつ透明な同じ基準で扱う、予測可能でルールに基づく国境管理への幅広い要求を反映している。
1年という期限は、緊急性と、成果で評価される覚悟を示している。これはスローガンから、現場での測定可能な変化への転換を意味する。ハイリスク貨物の的確な絞り込み、価格評価と原産地ルールの一貫した適用、保留や制裁に関する透明な手続きは、円滑に機能する港と停滞する港を分けがちだ。信頼できる浄化は、岸壁だけでなく、トラックヤード、倉庫、工場の現場にまで及ぶだろう。
外部への業務委託は既定の方針ではない。内部改革がすぐに効果を示さない場合の非常手段だ。財務相の警告は組織への圧力を維持しながら、進展を組織内の抵抗が遅らせても政府は行動するというメッセージを貿易業者に送っている。
SGSへの業務委託が想定される形
SGSは、スイスに本社を置く検査、検証、試験、認証会社だ。多くの国で、政府は規制対象製品の船積前検査、価格評価支援、適合性検証をSGSに委託してきた。実際には、独立した検査員が、貨物が海外で積み込まれる前に価格、数量、関税分類、国内基準への適合性を確認し、その後報告書を発行する。税関職員はこれを国境で活用し、通関の迅速化と紛争の削減を図れる。
SGSが通常実施する業務
典型的な船積前検査の契約では、SGSは請求書や契約書を確認し、倉庫または積出港で貨物を検査し、関税分類を国家の税率表と照合し、申告価格が価格データベースと比較して妥当かどうかを試験する。検査員は、関税を下げるためにしばしば使われる過少インボイスや虚偽申告の疑いを指摘する。安全性や品質の基準を満たす必要がある製品については、不適合品が積み込み前に捕捉されるよう、同社が適合性を検証することもある。
政府が引き続き担うとみられる業務
業務の一部を委託しても、国家の中核的権限は政府に残る。貨物の差押え、国内での法執行、関税の設定、免除の付与、制裁の科しを行えるのは国家だけだ。現地職員は、コンテナを開けるかどうか、案件を上級職員に引き継ぐかどうか、訴追するかどうかを引き続き判断する。業務委託は、外部による検証の層と専門的な道具を加えるものであり、主権を移転するものではない。
潜在的な便益は明確だ。信頼できる船積前検査報告書が港の通過を迅速化すれば、誠実な貿易業者は予測可能性を得る。国家は過少評価への抑止力と、危機にさらされる収入についてのより明確な把握を得る。一方で、利害の調整も必要だ。船積前検査はサプライチェーンに工程を追加し、輸入業者が結果に異議を唱えた場合には紛争を招く可能性がある。結果は、契約設計、税関とのデータ共有、港を滞らせずに意見の不一致を解決する方法に左右される。
1990年代のインドネシアと船積前検査
インドネシアにはこのモデルの経験がある。スハルト時代、港での資金の流出や贈収賄が発覚するスキャンダルを受け、政府はPT Surveyor IndonesiaとSGSを組ませ、海外で貨物の価格と分類を検証した。この移行で確認作業は前倒しとなった。多くの企業が適応し、書類の質は向上し、一部の航路では通関時間が短縮された。一方で、手数料、現地職員との業務重複、完全な内部統制への移行時期をめぐる新たな議論も生まれた。
インドネシア以外でも、税関組織が同様の圧力に直面した際、船積前検査に切り替えた国は複数ある。事例研究の結果はまちまちだ。収入は短期間で増加し、よくある虚偽申告の手口に対するコンプライアンスが改善することも多かった。しかし長期的には、一部の行政機関は独自のリスク分析エンジン、価格データベース、通関後監査チームを整備し、その後、検査契約を縮小または終了した。ジャカルタへの教訓は、請負業者を架け橋として活用する場合でも、初日から内部の能力構築に取り組むことだ。
今後1年間の改革の時計はどう進むか
財務省は段階的なスケジュールを公表していない。財務相の説明からすると、最初の動きには新たな法律を必要としないものが含まれそうだ。機微なポストの人事交流、取扱量の多い港での監督強化、腐敗リスクにさらされる職員の生活水準監査、内部告発窓口の強化が有力な候補となる。監察機関や独立した委員会による外部監視は、進展が本物だと国民に確信させるだろう。
技術改革は並行して進められる。税関は、コンプライアンス体制の強い企業に認定事業者(AEO)資格を与えるなどの信頼できる貿易業者制度を拡大できる。これにより、資源をリスクに基づく検査へ振り向け、日常的な介入を減らせる。インドネシア・ナショナル・シングルウィンドウとナショナル・ロジスティクス・エコシステムとの連携を深めれば、重複する提出書類を減らし、職員の裁量を制限し、利権を求めやすい対面接触を縮小できる。
貿易、収入、企業の信頼への影響
輸入業者が重視するのは迅速さと予測可能性だ。公正でルールを優先する税関環境は、製造業の計画立案を助け、在庫コストを下げ、期限内の中間財の到着に依存する輸出業者を支える。関税と物品税がより少ない紛争で期限内に徴収されれば、国家にも利益をもたらす。業務委託をハイリスク貨物の船積前検査に限定すれば、法令を守る貿易業者の通関を加速させながら、詐欺や不正に取り締まりの網を狭められる可能性がある。
財政面も重要だ。検査契約には手数料が伴う。その一部が貿易業者に転嫁される可能性もあるし、国家が負担する場合もある。契約が徴収額を増やし資金の流失を減らせば、純効果はプラスになり得る。利益を生まずに摩擦だけを増やせば、人材とシステムへの投資を圧迫する恐れがある。平均通関時間、紛争率、監査による追徴額、セクター別収入の伸びといった指標を公表すれば、国民は改革の成果を判断できる。
腐敗リスクと国民の信頼低下
税関の腐敗は、おおむね見慣れたパターンをたどる。輸入業者が関税を下げるために関税分類を偽る。申告者が数量や価格を過少申告する。仲介業者が問題の解決と引き換えに裏金を求める。こうした手口はインドネシアに限ったことではない。現在際立っているのは、国民の注目の高まりだ。途方もない非公式コストを伝える話が拡散し、同機関は機能不全の象徴となった。中古衣料品の貿易業者らが、コンテナ1本に5億5000万ルピアの不正な支払いがかかることがあると報告したことで、中小企業の怒りが高まり、改革を求める声は強まっている。
信頼の再建には、一貫した法執行と文化の転換が必要だ。誠実な職員は保護され、明確な昇進経路を得る必要がある。賄賂を受け取った者には、目に見える結果が伴わなければならない。データの透明性も役立つ。検査結果、保留の理由、制裁の分布について匿名化した統計を公表すれば、利権獲得を抑制できる。人事交流と配置をリスク指標と結び付ければ、馴れ合いの関係を防げる。外部パートナーが起用されれば、内部の改革が定着するまでの抑止力となる。
効果を生み得るデジタル対策と業務改革
より多くの貨物を、窓口での顔合わせではなく、データとリスクに基づいて通関させるべきだ。その出発点は情報の質の向上だ。事前の電子マニフェスト、海運会社とのリアルタイム接続、機微商品向けの価格参照データベースにより、職員の判断基盤は強化される。コンテナのX線検査や放射線検査ゲートなどの非侵襲検査を広く使えば、コンテナ開封の必要が減り、貿易業者と当局者の接触も制限できる。
許認可と許可制度の改革は、税関ルールと同様に重要だ。遅延の多くは、業種別省庁による非関税承認で発生する。ナショナル・ロジスティクス・エコシステムは、これらの業務フローの効率化を目指している。シングルウィンドウがワンストップ型のプラットフォームに近づくほど、近道を探し回る余地は小さくなる。もう一つの柱は研修だ。リスク管理は専門技術であり、職員には道具、フィードバック、適切な判断を称える仕組みが必要だ。
地域と世界をめぐる状況
広くアジア地域では、石油やその他の機微貨物の移動、原産地の申告の方法が注目されている。今年、貿易業者らは市場関係者に対し、中国向けの一部の原油輸送がインドネシア産と表示されたと説明した。だが、積み替えや制裁対象石油の再表示を示唆するデータには欠落があった。この出来事は、原産地、価格評価、コンプライアンスが書類上でも海上でも操作され得ることを示す。また、税関システムに優れた分析能力、船舶追跡、海事当局との緊密な協力が必要な理由も浮き彫りにした。
インドネシアにとっての教訓は実践的なものだ。同国は投資、サプライチェーンの深化、市場への安定したアクセスを求めている。そのためには、誠実な業者には速く、不正には厳しく対処する国境体制が必要だ。1年の権限と業務委託の可能性に支えられた現在の最後通牒は、貿易業者を悩ませ、国の信用を損なってきたパターンを断ち切る試みだ。内部改革と的を絞った外部支援の適切な組み合わせが見つかれば、その成果は港の門外にも広く及ぶだろう。
要点
- プルバユ・ユディ・サデワ財務相は、税関に改革の成果を示す期限として1年を与えた。
- 進展が停滞すれば、財務省は一部の機能をSGSに業務委託する可能性がある。
- この手法は、1990年代にPT Surveyor IndonesiaとSGSが実施した船積前検査を踏襲するものだ。
- 企業からの不満や、巨額の不正支払いをめぐる拡散された主張を受け、国民の信頼は低下した。
- 業務委託の対象は検証業務であり、法執行と関税設定は国家が引き続き担う。
- 財務省は時間表を公表していないが、人事交流、監査、デジタルのリスク分析ツールが初期の対策となる可能性が高い。
- 船積前検査は法令を守る貿易業者の通関を速める可能性があるが、コストを伴うため慎重な設計が必要だ。
- 地域での貨物原産地をめぐる論争は、分析能力の強化と官庁間協力の必要性を改めて示している。