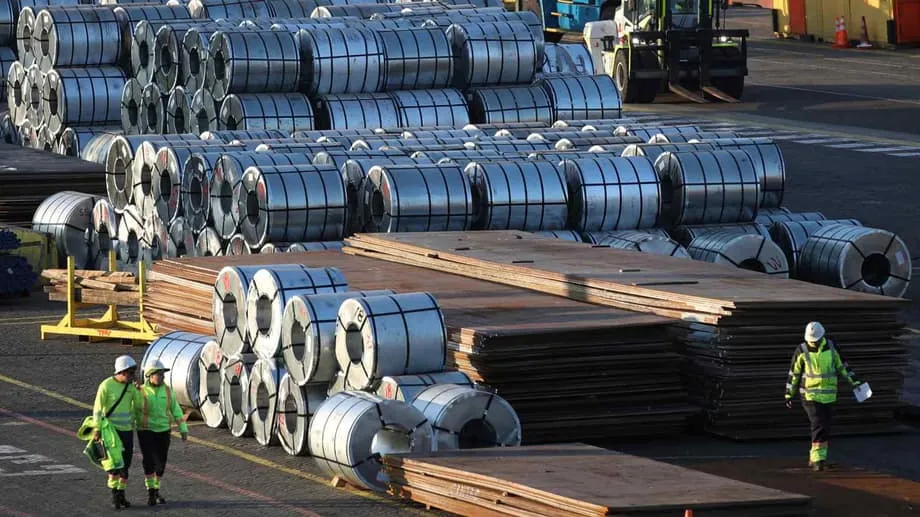
中国鉄鋼業界、新たな海外展開へ
今年、中国の鉄鋼業界を動揺させたのは、生産量の小幅な削減ではなかった。国内需要が急速に落ち込んだことだ。不動産建設の低迷、地方政府のインフラ予算の縮小、産業サイクルの減速により、製鉄所では過剰な生産能力と縮小する利幅が問題となった。輸出が急増して価格が圧迫されるなか、生産者は、多くが過去10年間にすでに試していた戦略を加速させ始めた。成長を求め、貿易障壁への依存を減らすため、海外で資産を建設・買収する動きだ。
目次
この海外展開は、いまやより幅広く、洗練されたものになっている。各社は新技術と、より安価なエネルギーや質の高い原材料へのアクセスを組み合わせたプロジェクトを進めている。中東と東南アジアが目立つほか、アフリカや東欧でも一部のプロジェクトが注目される。この変化は、世界的な供給過剰が新たな局面を迎えるなかで進んでいる。OECD鉄鋼委員会は、製鉄能力が2025年末までに約25億5000万トンに達し、余剰能力は6億8000万トンを超える可能性があると警告している。中国の輸出は2024年に1億1800万トンを超え、今年も増加しており、国内の供給と需要の不均衡を示している。
政策も変化を後押ししている。中国は国内での新規能力増強を厳しく規制し、排出量管理のために生産上限を設けてきた。全国炭素市場は今年、鉄鋼部門にも対象を広げ、石炭を燃料とする高炉に依存する製鉄所に遵守コストが生じている。同時に、主要な輸出先では貿易ルールが厳しさを増している。欧州連合(EU)の炭素国境調整メカニズム(CBAM)は2026年に課金段階に入り、複数の経済圏で反ダンピング措置やセーフガード措置の対象が拡大した。多くの中国鉄鋼メーカーにとっての対応策は、エネルギー、鉱石の品質、市場アクセスを生かし、よりクリーンで収益性の高い鉄鋼を生産できる場所に資本を投じることだ。
国内需要が縮小する理由
中国の鉄鋼消費は建設業が中心で、機械、自動車、家電が続く。不動産不況の長期化により、建物の骨組みや外装に使われる形鋼、鉄筋、薄板の受注が低迷している。インフラ投資ではその穴を埋められていない。昨年、純輸出は再び1億トンを上回ったが、これは世界の消費が構造的に増えたというより、国内需要の弱さを反映している。多くの製鉄所は稼働率を維持するために価格を引き下げ、利益が圧迫された結果、経営陣は活路を求めて海外に目を向けた。
不動産・建設不況
新規住宅着工は2010年代後半の水準を大きく下回ったままで、デベロッパーはプロジェクトの完成に苦慮している。地方政府の財政は逼迫し、エネルギーや輸送など重点分野以外で大規模な新規事業を進める余地が限られている。工場、機械メーカー、自動車部品サプライヤーが一部を補っているものの、建設向けを主力とする大規模製鉄所の収支を均衡させるには不十分だ。輸出の伸びで製品構成は自動車や家電向けの高付加価値鋼板へと移りつつあるが、競争は激しく、競合各社との価格差も縮小している。
排出規制と政策環境
中国の二酸化炭素排出量は、過去18カ月の大半で横ばい、または減少した。太陽光・風力発電の導入が過去最高を記録し、セメントや金属の生産量が減少したことが寄与した。鉄鋼は依然として国内産業排出量の大きな割合を占め、複数の推計では約15%に上るため、規制当局は旧式技術への締め付けを強めている。国の排出量取引制度の対象に鉄鋼が加わったことで、製鉄所には排出量の測定・報告が義務付けられ、基準値を超えた場合は排出枠を購入しなければならない。これにより高炉方式の操業コストが上がり、スクラップを再利用する電炉や、直接還元鉄(DRI)と電炉を組み合わせる方式の優位性が増している。特に、生産者が電力や水素の炭素強度を引き下げられる場合はその傾向が強まる。
貿易障壁と市場アクセスの模索
中国の鉄鋼は長年、複数層の貿易防衛措置に直面してきた。米国は多くの鉄鋼製品に関税措置を維持している。EUや複数のアジア経済圏は、国内製鉄所を保護するため反ダンピング関税や相殺関税を適用している。こうした措置は、鉄骨構造物や部品などの川下製品にも広がっている。生産者は販売する製品を変えることで対応してきた。半製品であるビレットなどの出荷は2025年初めに急増した。塗装鋼板や冷延薄板よりも貿易救済措置の対象になりにくい場合が多いためだ。一部の供給業者は、鉄鋼を組み込んだ機械や設備を販売する間接輸出へと移行した。
もう一つの対応策は、生産拠点を移すことだ。中国企業は海外の旧式製鉄所を再稼働・改良したり、関税の影響が小さく、エネルギーコストの面で最新方式が有利な場所に新工場を建設したりしている。例えば、セルビアの製鉄所は過去10年間に中国の新オーナーによって救済された。海外施設が現地の政治的な支持を得て、近隣市場へのアクセスを容易にできることを示す事例だ。次の波はさらに踏み込んでいる。輸入関税を回避するだけでなく、将来の炭素規制に適合する製品を作れる地域を優先している。CBAMは工場の所有者にかかわらず、鉄鋼に内包された排出量に基づいて課金する。そのため、中国国外でのDRI・電炉方式に重点を置く新計画が多い。
中国の鉄鋼メーカーはどこで、なぜ建設を進めるのか
最も多くの資本を集めているのは2つの地域だ。中東では天然ガスが比較的安価で、産業需要が拡大し、鉱石処理への投資も増えている。東南アジアは最終需要地に近く、物流コストが低いうえ、政府が工業団地を支援している。アフリカでは、既存工場や特定市場へのアクセスと結び付いた選択的な機会がある。共通するのは、石炭を使う高炉から、ガスや電力、将来的には水素で稼働できる製法へ移ることだ。
中東のエネルギー・鉱石の優位性
金鼎鉄鋼集団(Jinnan Iron and Steel Group)は、バーレーンと提携し、オマーンのソハールで鉄鉱石の選鉱施設に投資している。総投資額は6億ドルを超える計画で、金鼎が新施設を建設・所有・運営し、バーレーンは既存拠点との接続を強化する。稼働すれば、年間約1260万トンの高品位精鉱を生産する見込みで、ペレットや熱間成形還元鉄の原料となる。これらはDRIや電炉製鉄に欠かせない。操業開始は2027年半ばを目標とする。バーレーンはオマーン、サウジアラビア、アラブ首長国連邦(UAE)でも大規模な鉄鉱石ブリケット拠点を開発している。高品位鉱石とガス資源に富むエネルギー供給網の組み合わせは、製鉄工程の排出削減を目指す生産者に適している。
中国宝武鋼鉄集団は国内で水素を活用したDRI技術を開発しており、サウジアラビアではDRIと電炉を組み合わせるプロジェクトを支援している。まずは現地のガスを使い、将来的に水素の利用を増やせる計画だ。アルジェリアで電炉建設の経験を積んだ首鋼集団は、高品位鉱石を活用するため、カザフスタンでDRI・電炉工場の計画を進めている。これらのプロジェクトは構造的な優位性を狙う。鉱石とエネルギーの条件が有利な場所で製鉄し、地域の製鉄所に供給するか、最終需要地近くの薄板工場に半製品の鉄を輸出する。
市場に近い東南アジアとアフリカ
東南アジアでは、中国企業は現地の成長需要に応え、輸出先市場の関税の影響を抑えるため、長年にわたって生産能力を築いてきた。大規模な例がインドネシアの徳信鋼鉄(Dexin Steel)で、地域の主要供給業者となっている。マレーシアやミャンマーなどへの出荷が増える一方、関税引き上げを受け、ベトナム向けの中国製鉄鋼の割合は縮小した。複数の国が輸入代替に向けた現地生産を奨励しており、合弁事業や工業団地内のプロジェクトが広がっている。
アフリカでは、中国企業は初期プロジェクトを電炉や製品改良の実証の場として活用し、北アフリカや地中海沿岸の買い手への供給を視野に入れてきた。アルジェリアや西バルカン半島の工場は、近隣地域の建設用鋼材や薄板需要に応えている。施設の近代化が進むにつれ、オーナー各社は自動車用鋼板、家電、エネルギー関連プロジェクトなど、より厳しい要件が求められる用途への参入を目指している。
グリーンスチール戦略
鉱石やガスの産地に生産拠点を近づけることは、全体の一部にすぎない。多くのプロジェクトは、脱炭素を重視する買い手に向けて、よりクリーンな鉄鋼を生産するよう設計されている。中国の製鉄所は欧州の自動車・機械メーカーを含む顧客に、低排出鋼材を販売し始めた。河北省に拠点を置く生産者の1社は、7月に水素を使って製造した鋼材をイタリアの買い手に出荷したと発表しており、初期の試験販売で顧客が見つかりつつあることを示している。規模は中国の広大な石炭依存型設備に比べればまだ小さく、中国の電炉鋼の割合も政策担当者の期待ほど速くは伸びていない。それでも海外工場は、中国企業にとって、より環境負荷の低い製法を習得し、CBAMの規則に基づく低炭素製品の認証や販売方法を学ぶ足掛かりになっている。
中国最大手の鉄鋼メーカーの一つである河鋼集団(HBIS Group)は、この変化を映し出す事例だ。同社は河北省に水素製鉄の一貫体制を構築した。直接還元鉄を製造するシャフト炉と電炉、自動車用鋼板の連続鋳造ラインを結び付けている。同社幹部は、水素方式を鉄の製造における化石炭素への依存を減らす手段と位置付けている。
河鋼集団の于勇董事長は、水素エネルギーは21世紀の究極のエネルギー源であり、鉄鋼生産で炭素の代わりに水素を使えば、化石燃料が不要になると述べた。
技術的な工程は単純だ。DRIでは、鉄鉱石を溶かさずに酸素を取り除き、固体の鉄を作る。その後、電炉で溶かし、スラブやビレットに鋳造する。重要なのは、還元ガスや水素の価格と炭素強度、そして電力コストだ。これらの投入資源がクリーンで手頃な価格であれば、DRIと電炉を組み合わせる方式は高炉に比べて排出量を大幅に削減できる。しかし、大規模な水素供給は依然として限られ、高コストであり、受け入れ国の電力網が常にクリーンとは限らない。そのため事業開発者は、天然ガスで操業を始め、時間をかけて水素の混合比率を高められる柔軟な設計を重視している。
中国政府は、海外での環境配慮型投資や、企業活動を世界的な気候基準に合わせる取り組みを促してきた。自動車メーカーや家電ブランドは、認証済みグリーンスチールの供給に関するサプライチェーン協定を結び始めている。例えば河鋼集団は、排出量の少ない鋼板の試験や調達に向け、国際的な自動車メーカーと協力契約を結んでいる。こうした取り組みは初期段階であり、商業的な利点が得られるかどうかは、買い手が受け入れる価格プレミアムに左右される。CBAMによって高排出輸入品のコストが上がれば、物流と認証の体制が整った時点で、DRI由来のクリーンな鋼材が価格面で競争力を持つ可能性がある。
リスク、コスト、政治
最大のリスクは世界的な供給過剰だ。OECDは、複数の地域で補助金など市場原理に沿わない慣行に支えられた生産能力の急増が、価格を押し下げ、収益を損なっていると警告している。関係者によると、2027年までに稼働を予定する低排出鋼のプロジェクトの5分の1は、利幅の縮小を受けて保留となっている。新たな供給が一度に増えすぎれば、業界や政府が必要だとするグリーン技術への投資そのものを遅らせかねない。海外工場は中国国内市場への直接的な圧力を弱めるが、世界全体の生産能力はさらに増える。
貿易摩擦もリスクだ。CBAMは生産拠点での内包排出量に基づいて課金するため、高炉を別の国・地域に移しても課金を免れない。米国は鉄鋼措置を維持しており、さらに厳格化する可能性がある。ASEANの一部加盟国は、新たな国内製鉄所を保護するため、特定の鉄鋼品目への障壁を引き上げている。受け入れ国がエネルギー補助金や税制を変更すれば、プロジェクトの採算性も変わる。中東ではガス価格の急騰や水不足が、DRIや水素計画を複雑にする恐れがある。多くの地域では電炉に欠かせないスクラップの供給も限られており、コスト上昇につながりかねない。
輸出業者が事業転換を進めるなか、資金調達と運転資金にも注目が集まっている。港湾拠点を通じた売買・輸出など新たな取引モデルは、価格が変動すれば流動性や取引相手の信用リスクを生む。排出量報告や製品認証に伴う遵守コストの上昇により、従来は規模とコストだけで競争してきた製鉄所にも、新たなシステムや技能が必要となる。
一部企業は、高付加価値の金属材料分野に進出することでリスクを分散している。例えば中国東方集団は、電気自動車や電力設備に使われる軟磁性鋼板を生産するため、アルセロール・ミタルとの合弁事業を立ち上げた。地方政府は用地やエネルギー接続の提供を通じて支援している。特殊鋼製品でより安定した利幅を確保し、建設用鋼材ほど商品価格の変動に左右されない顧客基盤を築く狙いだ。
今後の注目点
海外展開が成果を上げるかどうかは、いくつかの節目で明らかになる。オマーンでは、金鼎とバーレーンが2027年半ばまでに新しい選鉱施設の操業開始を予定している。バーレーンが湾岸地域で進める鉄鉱石ブリケット拠点は、世界の薄板工場への輸出を支える低排出鉄の地域エコシステムの基盤となる可能性がある。サウジアラビアとカザフスタンで中国企業が支援するDRI・電炉プロジェクトは、まずガスで操業し、供給増に応じて水素へ移行する方式が実現可能かを試すことになる。鉱石の品質はコストの中心的な要素であり続けるため、DRI向けペレットの価格プレミアムや高品位微粉鉱の指標に注目したい。
政策面ではCBAMが2026年に課金段階に入り、今後10年間を通じて段階的に拡大する。中国の炭素市場は対象範囲を深め、基準値を厳格化すると見込まれ、国内でよりクリーンな製法を採用する価値が高まる。貿易措置は、特に半製品や加工済み鉄骨構造物を巡って変化し続けるだろう。中国国内の鉄鋼業界で重要な指標となるのは電炉鋼の割合で、スクラップの入手可能性、電力価格、産業の電化の進展に左右される。海外で重要なのは、低炭素エネルギー、安定した鉱石供給、自動車メーカーや建設業者との長期引き取り契約だ。こうした条件がそろえば、中国の鉄鋼メーカーは海外プロジェクトを、低迷する国内市場を補う持続的な柱にできる可能性がある。
要点
- 中国では国内需要が生産より速く落ち込み、製鉄所は海外に成長を求めている。
- OECDは、世界の余剰生産能力が2025年末までに6億8000万トンを超える可能性があると警告している。
- 中国の輸出は2024年に1億1800万トンを超え、2025年もさらに増加した。
- 中国の炭素市場が鉄鋼を対象に加えたことで、石炭を使う高炉の遵守コストが上がっている。
- EUのCBAMは2026年から内包排出量に課金し、輸出業者により高い基準を求める。
- 中国企業はサウジアラビア、カザフスタン、湾岸地域でDRI・電炉プロジェクトを進めている。
- 金鼎とバーレーンはオマーンの鉄鉱石選鉱施設に投資しており、2027年半ばの稼働開始と年間1260万トンの生産を目指している。
- インドネシアの生産能力拡大やマレーシア・ミャンマー向けの出荷増を背景に、東南アジアは引き続き重点地域となっている。
- 河鋼集団は自動車用鋼板向けの水素製鉄一貫体制を開発し、欧州顧客への低排出鋼材の販売を始めた。
- 過剰生産能力、貿易摩擦、エネルギー価格の変動、スクラップ不足が主なリスクとして残る。