半導体が輸出を過去最高に牽引、他部門は減速
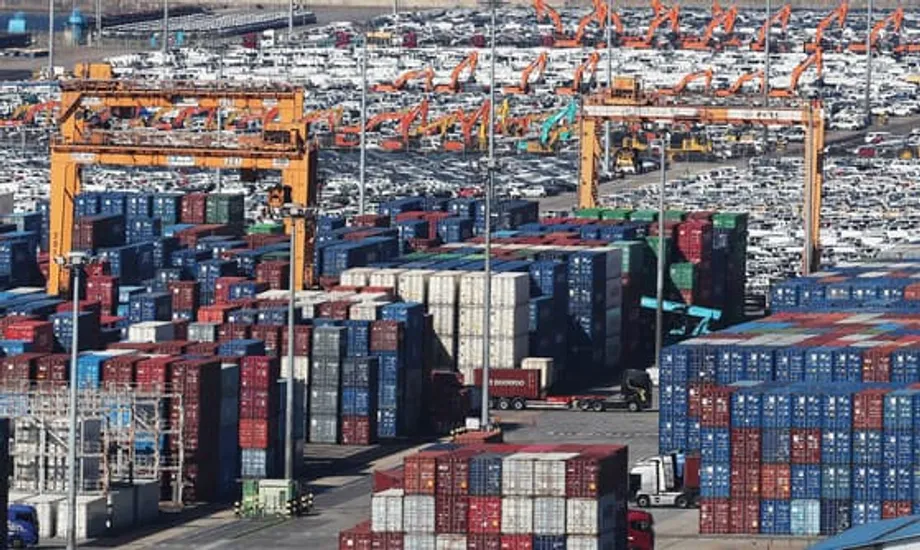
韓国が歴史的な輸出の節目を目前にしている。1月から11月までの輸出額は前年同期比2.9%増の6402億ドルで、同期間として過去最高となった。12月の輸出が前年並みであれば、年間輸出額は初めて7000億ドルを超える。年末にかけて勢いが増しており、11月の輸出額は同月過去最高の610.4億ドルだった。営業日が1日少ない中、11月の1日平均輸出額は13.3%増加し、輸入額は1.2%増の513億ドルにとどまったことで、貿易黒字は97.3億ドルに拡大した。
目次
この見出しの数字の背景には、力強い現実がある。輸出の急増は半導体に集中している。11月の半導体輸出額は前年同月比38.6%増の172.6億ドルに上り、輸出総額に占める割合は今年最高の28.3%となった。1月から11月までの半導体を除く輸出額は前年同期比1.5%減の4876億ドルにとどまり、幅広い産業の不振を反映した。今年は自動車、船舶、バイオ・ヘルスケア製品、コンピューターなどが伸びた一方、機械、石油製品、石油化学製品、鉄鋼、自動車部品、ディスプレイ、家電、二次電池など多くの分野が縮小した。
輸出の偏重は戦略的な課題を投げかけるが、当局者は、貿易摩擦と景気循環財の需要減という世界的な状況下では、幅広い輸出基盤に回復力が示されたと強調している。カン・カムチャン貿易投資副部長は、半導体以外の輸出の小幅な減少は基調の安定性を示すものであり、人工知能(AI)とデータセンターの能力拡大に伴い半導体需要は堅調を保つべきだと述べた。
「輸出は半導体に大きく依存しているものの、半導体を除く輸出がわずか1.5%の減少にとどまったことはかなり堅実な結果だ。AIとデータセンターの成長が続き、半導体の旺盛な需要は来年も持続するだろう」とカン副部長は述べた。
半導体輸出急増の背景
半導体の好調は、技術の変化、価格動向、戦略的な在庫行動に支えられている。データセンター運営企業は、より大規模なAIモデルの運用とクラウドサービスの高速化に向け、高付加価値メモリーを購入している。機器メーカーは次世代規格に合わせて製品サイクルを更新している。大口買い手はまた、政策的なショックや供給逼迫に備えてバッファ在庫を積み上げてきた。
AIとデータセンターが主導
AIとサーバー市場向けメモリーの輸出が回復を主導してきた。先進GPUとともに使用される高帯域幅メモリー(HBM)とDDR5サーバーDRAMへの需要が強い。年央の出荷急増は、こうした動きが輸出台帳にどう反映されるかを示した。主要な半導体地域の買い手が、AIインフラ整備を補完するサーバーメモリーとロジック半導体の注文を積み増したためだ。数量の増加と単価上昇が重なり、ここ数カ月の金額成長を押し上げた。
業界データは、半導体にとって来年も力強い年になることを示唆している。世界の半導体売上高は2024年に推定6270億ドルに達し、AIアクセラレーター、サーバーメモリー、PCやスマートフォンでのAI機能採用拡大に牽引されて、2025年には6970億ドルに迫る見通しだ。生成AI向け半導体の売上高は来年1500億ドルを超える可能性がある。ただし、生産能力は一様に増えていない。2024年の上昇局面でウエハー出荷は伸び悩み、先端パッケージングも依然是ボトルネックとなっている。これは、高帯域幅メモリーやアクセラレーターで価格決定力が見られる背景を説明する。
製品構成、価格、生産能力
現在のサイクルは過去のメモリー回復局面と様相が異なる。HBMとサーバー向けDDR5は平均販売価格が高く、大規模にこなせる施設が限られる高度な工程を要する。このため、出荷1単位当たりの売上への影響が大きくなっている。供給増は進んでいるが先端プロセスとパッケージングに集中しており、立ち上げには時間がかかる。新生産能力の立ち上げが遅れれば、価格は高止まりする可能性がある。一方、急速な増産やクラウド事業者の発注一時停止は、価格を冷やすだろう。供給と需要の小幅な変化への感応度はメモリー循環の特徴であり、月ごとの輸出統計の形を左右する。
貿易政策と地政学が市場を再構築
2025年の輸出パターンは、急速に変化する政策環境を反映している。年頭には米国向けの一部製品への関税が引き上げられ、自動車や鉄鋼に打撃を与えた。11月下旬に成立した合意で自動車と部品の関税率は15%に戻り、主要メーカーの圧力は緩和された。最新の月次データでは、仕向地ごとに結果が分かれた。11月の対中輸出は6.9%増え、対米輸出はほぼ横ばいで、ASEANと中東では増加した。
世界の産業政策は、韓国企業の投資先と投資のあり方を変えている。企業は戦略分野の補助金や税額控除の対象となるよう、米国で工場や提携を増やしている。国内では、Kチップス法が半導体とその他の重要技術への設備投資や研究に税制優遇を提供している。先端機器や機微技術への輸出管理は、一部の韓国半導体メーカーを低コストの競合から守ってきたが、中国にある既存工場の更新も制限している。重要鉱物の調達制限は、電気自動車サプライチェーンの一部でコストを押し上げ、アジア内外の新規供給業者への多様化を促している。政府はまた、半導体製造のコスト面での優位を守るため、2026年までにウエハー生産に使う主要輸入材料の関税をゼロにする方向で動いている。
貿易当局は、不確実性の低減が投資と受注を生み出せると主張している。キム・ジョングァン産業通商資源部長官は自動車への関税緩和を歓迎し、輸出業者が7000億ドルの節目を目指す中で、政策支援を続ける姿勢を示した。
「自動車・部品企業への関税引き下げにより、米国へ輸出する韓国企業の不確実性が緩和された。政府は、輸出成長の勢いを持続させ、景気回復と成長において輸出が重要な役割を果たせるよう、政策支援を強化する」とキム長官は述べた。
半導体以外の勝者と敗者
11月の報告は、AIや輸送に関連する部門と、商品市況の循環や重工業の影響を受ける部門との差を際立たせている。11月の自動車輸出額は13.7%増の64.1億ドルとなり、内燃機関車とハイブリッド車の好調な販売と、サプライチェーンの緩やかな正常化に支えられた。船舶受注もここ数カ月の押し上げ要因となり、秋の早い時期には特殊船が売上を押し上げた。
これに対し、エネルギーや基礎素材に関連する分野は、今年の大部分で苦戦した。1月から11月にかけて、機械輸出は8.9%減、石油製品は11.1%減、石油化学製品は11.7%減となり、鉄鋼の出荷額も8.8%減った。自動車部品、ディスプレイ、家電も弱く、それぞれ6.3%、10.3%、9.4%減少した。同期間の二次電池輸出は11.8%減となり、電子機器や輸送機器の在庫調整に加え、主要市場で電気自動車需要がまちまちだったことを反映した。11月には無線機器と電池が月間で小幅に改善し、一定の安定化が見られたが、半導体を除く全体の傾向は依然として軟調だ。
地域別の内訳は、部門の動きが貿易政策とどう影響し合うかを示している。韓国半導体の最大の単一市場である中国への輸出は、半導体と精製製品の受注増で改善した。ASEAN向け販売は半導体出荷とともに回復した。対米輸出は自動車と鉄鋼への先行きの関税に抑制されてきたが、年末の合意による税率緩和が助けになるだろう。欧州は鉄鋼と船舶の需要が冷え込み、結果はまちまちだった。エネルギーの輸入コストは低下し、資本財や部品に関連する非エネルギー輸入が強まる中でも、貿易収支全体を支えた。
半導体下降局面への韓国の脆弱性
輸出に占める半導体の割合は、2002年から2010年頃の約10%から、2025年11月には28.3%へ跳ね上がった。この集中は、好況時には巨額の利益をもたらす一方、他分野の弱さを覆い隠しうる。公式統計は、より広範な製造業基盤が圧迫されていることを示している。製造業企業数は2022年に58万6000社でピークに達した後、2024年には50万4000社に減少した。製造業の雇用は2022年から2025年9月までの間に約4%減り、減少の大部分は中小企業で起きた。大企業の生産は過去10年で伸びたが、中小企業の生産は縮小した。製造業投入財の輸入依存度は2020年の約4分の1から2025年半ばには約30%に上昇し、部品メーカーが付加価値連鎖を上昇させた中国からの比率が高まった。
地理的な集中も進んだ。韓国輸出に占める米中両国の合計比率は、2020年の約26%から2025年1月から9月には約36%へ上昇した。部門と仕向地の両面での集中により、少数の市場における政策や需要の変化に対する輸出業者の脆弱性が高まる。一部のアナリストは、2027年前後にメモリー市場で循環的な下降局面が来れば、これらの不均衡が顕在化し得ると警告する。そうなれば、弱い企業は事業資金の調達に苦しみ、営業利益で支払利息を賄えない企業がさらに増える可能性がある。
政策はその脆弱性を軽減できる。国際機関は、韓国に対し輸出先とサプライチェーンの多様化、サービス貿易の拡大、分野間の中立性を高めた支援策の維持を促してきた。提言には、競争政策の強化、規制負担の軽減、移動性と訓練を改善する労働市場改革が含まれる。貿易協定の拡大と高度化は市場アクセスを広げられる。産業面では、製造業と結び付いたソフトウェアやクラウドサービス、防衛装備、先進的な食品加工が新たな輸出柱になりうる。こうした措置は半導体の重要性を損なうものではない。半導体の成果が幅広い産業に波及することを確実にする助けとなるだろう。
2026年の注目点
短期指標は半導体の力強さが続くことを示している。AIインフラの構築はクラウド事業者にとって優先事項であり続けている。HBMとサーバーメモリーは供給が逼迫している。新生産能力は稼働し始めているが、大量生産に達するには時間を要する。メモリー価格の方向は、データセンターの受注ペースと新ラインの稼働時期にかかっている。来年初めの大型テクノロジー買い手による設備投資計画が重要な信号となる。アクセラレーターとサーバーメモリーの受注が高水準を保てば、1四半期も半導体輸出は高止まりする可能性が高い。
最大の不確定要素は政策リスクだ。自動車、鉄鋼、電子機器に影響する関税措置が再び取られれば、輸出品目全体に波及する。現在の集中度を考えれば、半導体関税や輸出管理の変更は特に重大な影響を持つ。重要鉱物や化学物質の確保、2026年までの輸入ウエハー材料の関税撤廃計画を含む、サプライチェーン多様化の深化は、コスト競争力に重要だ。国内では、Kチップス法に基づく税制優遇と許認可の進展、そして半導体以外の分野が安定に向かう兆しを見極める必要がある。毎日の輸出統計と半導体を除く輸出の推移が、回復の広がりを示すだろう。
要点
- 1月から11月の輸出額は前年比2.9%増の6402億ドルに達し、年間7000億ドルの達成圏内に入った。
- 成長を牽引したのは半導体で、11月の半導体輸出額は172.6億ドル、輸出総額に占める割合は28.3%だった。
- 1月から11月の半導体を除く輸出額は前年同期比1.5%減の4876億ドルとなった。
- 自動車、船舶、バイオ・ヘルスケア、コンピューターは改善した一方、機械、石油化学製品、石油製品、鉄鋼、自動車部品、ディスプレイ、家電、二次電池は減少した。
- 年末の合意により、米国での自動車と部品の関税率は15%に戻り、これまでの自動車メーカーへの圧力が緩和された。
- 世界の半導体売上高は、AI関連ハードウェア、HBM、DDR5メモリーに牽引され、2025年に6970億ドルに迫る見通しだ。
- 製造業の半導体依存度は高まり、投入財の輸入比率は上昇し、2022年以降は中小メーカーと雇用が減少した。
- 政策上の優先事項は、市場とサプライチェーンの多様化、サービス輸出の促進、分野に偏らない支援による半導体以外への成長の拡大だ。