似たような工場稼働率なのに利益が大きく異なる理由
サムスン電機は2026年上半期(1〜9月)の半導体パッケージ基板事業で3694億ウォンの営業利益を上げ、LGイノテックの1357億ウォンの約2.7倍に達した。しかし、両社とも基板生産ラインをほぼフル稼働させていた。第3四半期の報告書によると、サムスンの平均稼働率は90%、LGイノテックは94.4%だった。
目次
違いは工場がどれだけ働いたかよりも、何を作っていたかにある。サムスンは人工知能(AI)サーバーやコンピューティングシステム向けの高価格基板のシェアが大きい。一方、LGイノテックは依然としてスマートフォンやPC向け基板への依存度が高く、サーバーおよびAIアクセラレーター製品への展開を進めている段階だ。
両社の稼働率は前年から大きく上昇した。サムスンは72%から18ポイント増、LGイノテックは76.7%から17.7ポイント増だった。利益格差は、工場稼働率だけではビジネスがどれだけ儲かっているか分からないことを示している。製品価格、製造コスト、顧客ミックスも重要だ。
両社は何を作っているのか
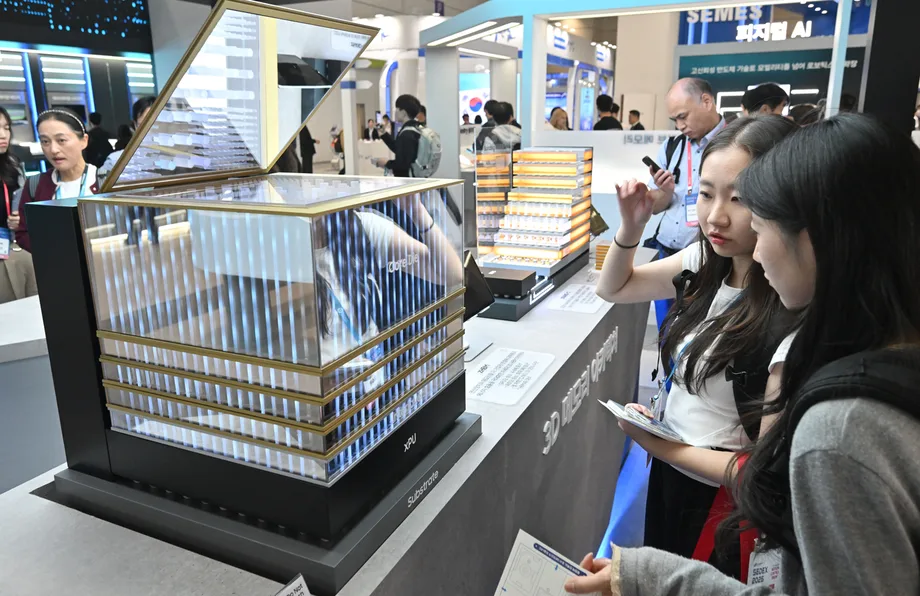
パッケージ基板とは、半導体チップとコンピューターやサーバー内部の大型基板の間に挟まれる薄く複雑な回路基板だ。チップと基板の間で電気信号と電力を伝える役割を果たす。より高性能なチップにはより多くの接続が必要となり、多くの場合、微細回路の多層構造を持つより大きな基板が必要になる。これらの要件により、先端基板の製造は困難で、販売価格を押し上げる要因となる。
サムスンの主要成長製品はFC-BGA(フリップチップ・ボールグリッドアレイ)だ。これはサーバーCPU、AIアクセラレーター、ネットワーク機器に使用される。AIアクセラレーターはAIシステムの学習と実行に使われる計算を行う。ネットワーク機器はデータセンター内で多数のチップが通信するのを助ける。
LGイノテックの確立された強みは、無線通信用パッケージであるRF-SiP、モバイルプロセッサーなどに使われるコンパクトなパッケージであるFC-CSPだ。同社はPC CPU向けFC-BGAも供給しており、サーバーおよびAIアクセラレーター市場への参入を進めている。
製品ミックスの違いは第3四半期の売上に表れた。サムスンの基板売上高は9390億ウォンで前年比58%増。LGイノテックのパッケージソリューション部門は4818億ウォン、10.1%増だった。サムスンのより速い成長は、より高付加価値のサーバーおよびAI製品の販売が好調だったことと並行している。
基板事業は両社全体とどう比較されるか
サムスン電機の第3四半期売上高は3兆7633億ウォン、営業利益は6910億ウォンで、ともに四半期ベースの過去最高を記録した。基板事業は売上の約4分の1を占める。基板と積層セラミックコンデンサー(MLCC)の両方でAI関連需要が伸び、会社全体の業績を押し上げた。
LGイノテックは総売上高で上回った(6兆3671億ウォン)が、営業利益は53.4%減の948億ウォンだった。パッケージソリューション部門の上半期売上高は1兆4174億ウォン、営業利益は1357億ウォン。これは2025年通期の営業利益1289億ウォンをすでに上回っている。同部門の営業利益率9.6%はLGイノテックの事業部門中最高だが、売上は同期間の会社全体の約8%にとどまる。
LGイノテックは為替変動が第3四半期業績を圧迫したと説明する。ウォン安時に材料を購入し、為替レート下落後に製品を出荷したことで為替損失が生じた。また、大型のカメラモジュール事業がスマートフォン新製品発売と一社の主要顧客(アップルと理解される)に会社売上を強く結びつけている。その顧客のLGイノテック売上に占めるシェアは80.4%と報告されている。
したがって、この対比は単一製品の話にとどまらない。サムスンの基板事業は会社内での比重が大きく、AIインフラ投資の恩恵を受けている。LGイノテックの基板事業は急成長しているが、より広い会社収益は依然としてスマートフォンカメラ事業と為替変動の影響を強く受けている。
なぜAI基板が投資を呼び込むのか
AIデータセンターには多くの高性能プロセッサーが連携して動作する必要があり、それぞれのプロセッサーに適したパッケージ基板が必要だ。調査会社Prismarkによると、パッケージ基板市場は2026年の192億ドルから2030年には296.1億ドルに成長すると予測される。AIシステム向けのより大型で複雑な製品が、業界の生産能力拡大の中心になっている。
日本と台湾のメーカー(イビデン、新光電気工業、ユニマイクロンなど)が高性能FC-BGAで既存の競合として存在する。サムスンとLGイノテックは、時間のかかる部品を確実に供給する必要がある顧客を獲得するため、この市場でシェア拡大を目指して投資している。
供給不足はサプライチェーンの他の部分にも影響している。サムスン電機のMLCC生産ラインは第3四半期からフル稼働している。MLCCは電子回路で電圧を安定させる重要な役割を果たし、高電力コンピューティングシステムで不可欠だ。TrendForceによると、MLCCの納期は通常12週間のところ40週間に達している。
サムスンの半導体パッケージ基板の上半期平均販売価格は2025年通期平均より28.1%高かった。MLCCの比較可能な上昇率は21.4%だった。同社はまた、長期供給契約に基づく顧客からの前受金が第3四半期末時点で7億7700万ドルに達し、3カ月で43.9%増加したと報告した。こうした前受金は、顧客注文に応えるための設備投資資金となり得る。
サムスン、主要顧客需要に合わせて拡大
サムスン電機は世宗、釜山、ベトナムでのAI基板生産拡大に6兆8000億ウォンを投じる計画だ。より広い計画では、2027年から段階的に生産を開始し、新規設備からの売上は2028年から見込んでいる。同社は第3四半期決算説明会で、需要が計画拡大の供給能力を上回っていると述べた。
サムスンとエヌビディアは10月、世宗と釜山の拠点で専用AI基板生産能力を開発する戦略的パートナーシップを発表した。両社はその後協力を拡大し、エヌビディアが生産インフラへのさらなる資金支援を検討している。この能力を活用した本格的な量産体制の目標は2029年だ。
パートナーシップはMLCCにも広がり、基板を超えたものになっている。エヌビディアのコレット・クレス最高財務責任者(CFO)は11月17日の決算説明会で次のように述べた。
サムスン電機などとパッケージ基板に関する新たな契約を締結しました。
エヌビディアのデボラ・ショークイスト運営担当シニアバイスプレジデントは、この協力が既存の基板供給パートナーシップを基盤とし、エヌビディアの加速コンピューティングプラットフォームの生産拡大を支援すると説明した。サムスン電機の張德鉉(チャン・ドクヒョン)社長は、基板とMLCCの能力を組み合わせてエヌビディアのAIプラットフォーム供給を支援すると述べた。追加のエヌビディア資金の額や各拠点の正確な生産量は公表されていない。
このパートナーシップは、10月のサムスンとエヌビディアの計画に続くもので、韓国での専用AI基板ライン構想を示したものだ。以前の発表では、複数年の供給契約と世宗・釜山での拡大が示されていた。
LGイノテック、新市場開拓しながら生産能力拡大
LGイノテックはベトナム・ハイフォン工場を拡張中で、2027年5月完成を目指す。会社計画で約1兆ウォンの第1期は、同社が通信機器とモバイルデバイス向けに既に製造しているRF-SiPとFC-CSPの生産向けだ。この施設は韓国・亀尾の生産拠点と連携する予定だ。
同社のパッケージソリューション事業への投資額は9月末時点で9620億ウォンに達し、6月末の3360億ウォンから増加した。また、亀尾工場への6000億ウォン投資計画も発表している。より大規模なFC-BGA生産拡大にはさらなる投資が必要となる可能性がある。
LGイノテックはグローバルCPUメーカーへのFC-BGA供給を開始し、PCプロセッサー以外への販売拡大を進めている。公表計画では、2028年までにサーバーおよびネットワークスイッチ市場に参入し、その後ハイエンドAIアクセラレーター向け基板へ進出する。大手グローバル顧客との長期供給契約も協議中だ。
LGイノテック パッケージソリューション担当の趙智泰(チョ・ジテ)氏は6月、既存能力では需要を満たせないと述べた。同社の長期目標は、2031年までにパッケージソリューションで売上3兆ウォン超、営業利益1兆ウォン超を達成すること。2030年の製品目標はFC-BGAで2兆ウォン、既存基板製品で2兆ウォンとされている。
利益格差が示す両社の戦略
サムスンの現在の優位性は、より高価格なAIおよびサーバー基板への曝露が大きいこと、基板事業自体がより大きいことに由来する。また、顧客契約と顧客による潜在的な資金提供を活用して新工場を支援している。このアプローチは投資を明確な需要源と結びつけるが、新生産能力の構築と認定には時間がかかる。
LGイノテックは異なるポジションからスタートしている。基板事業はすでに黒字で、前回の通期利益を上回っているが、製品ミックスには依然としてスマートフォン関連需要が相当含まれている。PC CPU基板からサーバーおよびAI製品への移行はミックス改善につながる可能性があるが、顧客獲得、新規能力の完成、要求の厳しい製造要件の充足が前提となる。
両社の稼働率数値は共通の限界も示している。既存ラインには急激な受注増を吸収する余裕がほとんどない。LGの方が稼働率は高いが、それがサムスンより高い利益につながっていない。工場の産出価値は稼働時間の割合ではなく、何を作るかに依存するからだ。
顧客にとって、追加工場はAIコンピューティング拡大に伴う先端基板の供給源増加を意味する。メーカーにとっての課題は、巨額投資計画を顧客仕様を満たしリターンを生む製品に変えることだ。一部顧客支援拡大の具体的資金額、最終生産量、LGイノテックの将来FC-BGA能力のペースは未発表のままである。
拡大競争の主要日程
2026年6月:LGイノテックがハイフォン拡張第1期を開始、2027年5月完成目標。
2026年10月21日:サムスン電機とエヌビディアが世宗・釜山での専用AI基板能力計画を発表。
2026年11月17日:エヌビディアのクレス氏、サムスン電機などと新たなパッケージ基板契約締結を表明。
2027〜2029年:サムスンの広範な能力が段階的に生産開始、専用システムの本格量産は2029年から目標。
2028年まで:LGイノテックがAIアクセラレーターおよびサーバー向けハイエンドFC-BGA製品へ参入目標。
知っておくべきポイント
サムスン電機の基板営業利益は9月までに3694億ウォン、LGイノテックの1357億ウォンの約2.7倍。
生産ライン稼働率はサムスン90%、LGイノテック94.4%、両社とも強い需要に直面。
サムスンはより高価格なAI・サーバー向けFC-BGAへの曝露大、LGイノテックはモバイル・PC基板からサーバー・AI市場へ拡大中。
サムスンは6兆8000億ウォンの広範な能力拡大を計画、エヌビディアと世宗・釜山で専用生産協力。
LGイノテックはベトナムと亀尾で能力拡大、2031年までにパッケージソリューションを主要利益源にする目標。