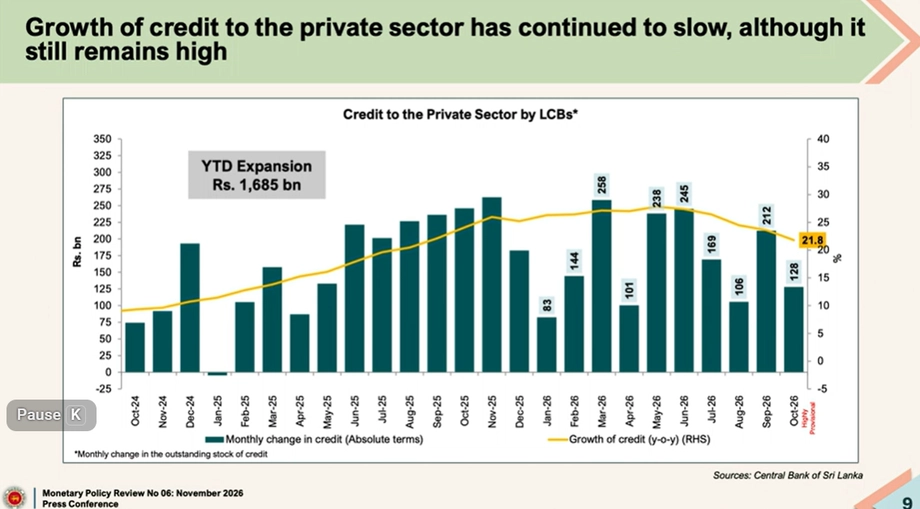
政策立案者がリスクを検討する中、信用は20%超のまま
スリラン中央銀行のネルナルール・ウェイラシング総裁は、2026年11月20日金曜日、人々や企業は返済できるなら融資をためらうべきではないと述べた。銀行は融資がどのように成長すべきかについて目標を設定しない、と彼は言った。代わりに、金利を使って経済全体の借入に影響を与え、需要が価格や輸入に圧力を与える可能性を当局が注視する。
目次
この助言は、経済全体の信用が20%超で成長している中で行われた。そのペースは、2024年と2025年の国の危機後の回復期に約24%から25%まで緩和したが、スリラン標準では依然として高水準だ。ウェイラシングは、2年連続で20%超の成長は国の歴史で異例であり、融資の供給が強いことを反映するとした。
民間部門向け信用は、政府の借入を除く企業や世帯への融資を測る指標で、年率約21.8%で成長していた。全体の信用数字と民間部門の数字は融資の異なる側面を説明するものなので、競合する推計として読むべきではない。
ウェイラシングは、借り手が融資を受ける前に待つべきだという提案を退けた。彼は、現在の市場金利で行う借入が、真のニーズや実行可能な事業機会に沿うものであり、かつ借り手が返済の手段を持っている場合、経済活動を支えることができると述べた。彼の助言は、費用や状況にかかわらず借金を負うよう促すものではなかった。
「At this moment, according to the prevailing interest rates, if one has the ability to borrow, one should definitely take a loan,」 Weerasinghe said.
家族にとっては、実務上のテストは、他の費用と一緒に返済をカバーできる所得があるかどうかだ。企業にとっては、銀行も、提案されたプロジェクトが実行可能かどうか、借り手が返済する可能性が高いかどうかを調べる。融資は支出、投資、雇用を支えることができるが、返済ができない借り手は財務的負担を負うかもしれない。
中央銀行はなぜ総需要を注視するのか?
中央銀行は、民間部門と政府の借入が総需要にどのように影響するかを懸念している。簡単に言えば、総需要は経済全体での商品とサービスの総需要だ。融資が増えれば、世帯や企業がお金を使って支出でき、政府の借入も公共支出を支える。
その支出の一部は輸入品に向くかもしれない。輸入への需要が急増すれば、国の外部金融に圧力を与える可能性がある。企業が十分な商品やサービスをすぐに供給できない場合、強い需要は価格を押し上げることもある。中央銀行はしたがって、融資が物価上昇圧力に加わっているかどうかを注視し、銀行が提供しなければならない固定の信用額を設定するのではなく、
金利は、中央銀行がその需要に影響を与える方法の一つだ。金利が高くなると一般的に融資は高くなり、一部の借入を抑えることがある;金利が低くなると融資はより魅力的になる。政策は、特定の業界や種類の借り手への融資を止めるのではなく、経済全体の需要に対して向けられている、とウェイラシングは述べた。
中央銀行は各銀行がどの部門にいくら融資するかを決めない。中央銀行は政策金利を設定し、流動性を供給し、銀行は申請を審査し、借り手が融資を申し込むかどうか決める。流動性とは、銀行が支払いや信用供与を行うために金融システムで利用可能な資金のことだ。
融資の数字は何を示すのか?
民間信用はより速いペースから冷えつつあるが、20%超のままである。9月を含む月の中には依然として大きな増加があった。継続的な成長は、5月に政策金利が100ベーシップポイント引き上げられた後、市場の借入コストが上昇したことによる。
中央銀行経済研究部門のラシト・パンベリヤ博士は、5月の引き上げ以降、銀行同業者コールマネー率が108ベーシップポイント、1年国債の利率が146ベーシップポイント、週間優良貸出率が166ベーシップポイント上昇したと数字を示した。優良貸出率は、銀行が最も信用力のある企業顧客に課す率だ。
これらの上昇は、政策変更が金融市場の金利にどのように反映されるかを示しているが、変更の規模は種類によって異なる。中央銀行は、民間信用が高水準にとどまったため、週で2回目の利上げとしてさらなる政策金利の引き上げも行った。中央銀行の声明 中央銀行声明 によると、金融政策理事会は2026年5月25日の会合で、過夜政策金利(OPR)を100ベーシップポイント引き上げて8.75%とした。翌日に発表された声明。次回の通常決行の金融政策レビュー声明は2026年7月22日に予定された。
銀行は借り手を遠ざけているのか?
最近の中央銀行信用供給調査は、融資需要の高まりと供給の厳しさを指摘した。ウェイラシングは、その組み合わせが銀行に融資抑制を指示することではないと述べた。低い金利は人々や企業に融資を申し込むことを促したが、貸し手は依然として各申請者が返済できるか、事業プロジェクトが実行可能かを確認する必要がある。
これらの確認は重要な理由がある。融資は通常、合意された期間に金利を伴いながらお金を返す約束だからだ。借り手の財務を評価せずに融資を行う銀行は損失を被る可能性があり、借り手は管理できない返済を負わされるかもしれない。中央銀行の規則は、信用承認前に貸し手が返済能力、プロジェクト実現可能性、リスクを考慮することを求める。
ウェイラシングは、個人向け融資、質屋、金融サービスが信用成長が速い分野の一部であると述べた。彼は、金利政策は、一つの部門の信用を抑制しながら別の部門を優遇するのではなく、経済全体の融資を冷却または支援することを目的としていると述べた。
調査の供給の厳しさを示す指標と総裁の説明は、融資プロセスの二つの側面を説明する。顧客がより申請しているかもしれないが、貸し手は引き続き各申請を審査している。2025年5月5日に終了した 信用供給調査 は、すべての認可商業銀行と認可専門銀行を対象とする。その拡散指数は-100から100までで、銀行の回答を銀行セクターの総粗貸出ポートフォリオへの各銀行の暴露で重み付けする;ゼロより大きい指数は増加、ゼロより小さい指数は減少、ゼロは変化なし。2025年第1四半期の貸し手の融資意向指数は45.3で、2024年第4四半期の47.5から減少したが、調査は融資への意向を高と評価した;その2025年第2四半期の見込みは57.3。2025年第1四半期、小売、企業、中小企業の貸付における貸し手の融資意向は増加し、国家所有企業(SOEs)では減少した。総合融資需要指数は2024年第4四半期の52.1から2025年第1四半期の63.2に上昇し、2025年第2四半期の見込みは52.7。総合融資申請却下指数は2025年第1四半期に0.8で、わずかな増加。
なぜ総裁は金を担保にした融資を擁護するのか?
質屋は、借り手が金を担保として融資を受けることを可能にする。ウェイラシングは、農業者や通常の銀行信用が容易に利用できない人々が、この形の借入を使う。収穫後に返済するなど、耕作費を支払うためを含む。
総裁は、金を担保にした融資は、より高い金利を請求するかもしれない非公式の貸し手から借りるより、より利用しやすい選択肢になり得ると述べた。また、中央銀行が約束された金の価値の70%に融資を上限とする規則を指摘した。この融資対担保上限は、100ルピー分の金を担保した人は上限内で70ルピーまで借りられることを意味する。
「It's the easiest way to have some credit for people who don't have normal, easy access to credit. It's a reasonable interest rate compared to the informal market rate,」 Weerasinghe said.
金価格の上昇は担保の価値を高め、借り手がより大きな融資を受けられるようにするかもしれない。金価格の急落は、約束された資産が債務に対して価値が低くなるかもしれない。ウェイラシングは、70%の上限は顧客と貸し手の両方のリスクを減らすためにあると述べた。
この上限は借り手の返済義務を撤廃するものではない。人は依然として融資条件に従って返済し、約束された金を取り戻す必要がある。農家にとって返済時期は収穫からの所得に依存するかもしれず、返済能力は融資を受けるかどうかを決める重要な部分になり得る。
非銀行貸し手に適用される規則は何か?
中央銀行は、登録金融会社を含む非銀行金融機関が提供する預金率の上限を維持する。上限は国債? 財政短期証券と国債の金利にリンクされた公式を使って計算され、3か月ごとに調整される。
ウェイラシングは、多くの企業がすでに上限より低い金利を提供していると言った。彼は、その上限は、登録金融会社が預金獲得のために異常に高い金利を提供することを防ぐためのもので、その慣行は企業や顧客にリスクをもたらすと述べた。
「The cap is there to prevent even registered finance companies offering unnecessarily high rates to attract deposits. That's a risk,」 Weerasinghe said.
預金率は、金融会社が顧客に預金を預けるために支払う金利だ。上限はその提案に対する上限を定める。総裁は政策変更の新しい時期を与えなかった;既存の公式は四半期ごとに調整され続けると述べた。
信用と金利はどのように変化したのか?
2024年と2025年、危機後の回復期に、経済全体の信用成長は約24%から25%だった。
2026年5月、中央銀行は過夜政策金利を100ベーシップポイント引き上げて8.75%とし、その後、銀行同業者、国債、優良貸出率も上昇した。
9月、民間部門の信用は大きな月間拡大を記録し、年率成長は約21.8%にとどまった。
2026年11月20日、総裁ネルナルール・ウェイラシングは、中央銀行に固定の信用成長目標はなく、返済が可能な場合の融資を促す考えを示した。
時系列は、中央銀行が融資へのアクセスと需要が急速に成長するリスクのバランスを取る必要がある理由を示している。融資は依然として強く、市場金利は上昇し、中央銀行は経済全体の需要とインフレに影響を与える融資を評価すると述べた。
要点
中央銀行に信用成長の固定目標はない。
経済全体の信用成長は20%超で、2024年から2025年の回復期には約24%から25%だった。
民間部門向け信用は年率約21.8%で成長していた。
中央銀行は、借り手が返済能力を考慮し、銀行は各融資申請を審査すると述べた。
2025年第1四半期の信用供給調査では、貸したい意向指数が45.3で、前四半期の47.5から減少したが、融資需要は63.2に上昇した。
金を担保にした融資は70%の融資対担保上限の対象であり、非銀行金融機関の預金率上限は維持される。