関税、サプライチェーン、価格決定力が形づくった記録
中国の財貿易黒字は初めて1兆ドルを超え、米国の関税引き上げが続いている中でも輸出の力強さを示した。11月までの累積黒字は約1.08兆ドルに達し、前年通期の記録を上回った。11月の輸出は前年同月比5.9%増、輸入は1.9%増にとどまり、月間黒字は1116.8億ドルとなった。米国向け出荷が大幅に縮小したにもかかわらず、輸出は回復した。欧州、アフリカ、東南アジアへの販売が力強かったことが、その穴を埋めた。
目次
11月の対米出荷は前年同月比で約29%減少し、今年に入ってからの2桁減が続いた。一方、欧州連合向け輸出は11月に約14.8%増加した。船舶、半導体、自動車など勢いを保つ製品分野もある。11月のレアアース製品輸出は前月比26.5%急増した。これは、習近平国家主席とドナルド・トランプ大統領が重要鉱物の出荷加速について協議してから最初の通月に当たる。輸入では、米国と中南米の供給業者双方からの注文を中国の買い手が増やしたことで、大豆購入量が過去最多の年になる公算だ。
INGのグレーターチーナ主席エコノミスト、リン・ソン氏は、米国向け出荷の落ち込みと関税変更の時期が、まだ統計に反映され続けていると述べた。
11月の対米輸出は前年同月比28.6%減で、今年初めからの伸び率はマイナス18.9%となった。11月の輸出には関税引き下げがまだ十分反映されていない可能性が高く、効果は今後数カ月間に現れるだろう。また、米国の輸入業者が関税実施前に駆け込みで購入を増やした反動も、今後数カ月の貿易の逆風になる。
米国需要の弱さとその他の地域の力強さというこの対比が、幅広い関税が課される中で過去的な黒字が生まれた理由を説明している。中国は今も米国に、米国から買う額の約3倍を売っており、関税の引き上げに伴い米国製品の購入も減らした。市場の多様化、競争力のある通貨、幅広い製造品の価格軟化が、輸出回復を後押しした。
世界貿易の地図を変えた関税
関税は4月、一般に「解放の日関税」と呼ばれる一連の措置で大幅に引き上げられた。多くの輸入品に一律10%の関税が課され、その上に分野別措置と中国向け措置が重ねられた。その後数週間で名目税率は急騰したが、協議による停止措置を受けて緩和された。年末までに、中国からの財に対する米国の平均関税は、貿易全体を対象とした広く参照される政策集計では約47.5%となった。米国製品に対する中国の平均関税も、完全な対象範囲で約31.9%となった。他の多くの国からの輸入品に課す米国の関税も、分野別措置と時限措置により前年より上昇し、11月上旬までに約18.5%に達した。
関税の波は、総流量を減らすよりも貿易ルートを変えた。中国との間の米国の財収支赤字は2018年の約4180億ドルから2023年には約2790億ドルに縮小する一方、生産拠点の移転に伴いメキシコ、ベトナムとの米国の赤字は拡大した。関税は税金であり、その負担は契約条件や交渉力次第で輸入業者、消費者、海外売り手のいずれかに転嫁される。2018年以降の徴収額は約2570億ドルで、年間2兆ドル近くに達する連邦政府の赤字と比べれば小規模だ。独立系の試算では、一律10%の関税は10年間で約1.7兆ドルをもたらす可能性があるが、報復措置と成長鈍化で純財政効果は減る。
価格への影響は、広範なインフレ率の持続的な上昇ではなく、対象製品への一時的な値上げという形で現れてきた。より深い影響は、サプライチェーンと利益率にある。鉄鋼とアルミニウムは当初の保護を享受したが、その後、投入コストの上昇と不均一な需要が各地域の工場を圧迫した。一部分野を保護する一方で、他分野のコストを高めるという緊張関係が、今、新たな関税時代の形を決めている。
中国輸出が新たな需要を見つけた場所
中国の輸出企業は、低価格品と中価格帯の製造品に開かれた市場で事業を拡大した。11月の欧州連合向け出荷はほぼ15%増えた。アフリカ向け輸出は約28%増、東南アジア向け販売は8%超の伸びとなった。需要は自動車、ソーラーパネル、民生用電子機器に集中した。規模、密集した供給網、積極的な価格設定が、競合を押しのける助けとなった。その勢いは、主要分野でシェアを失っている欧州で政治的な注目を集めている。
エマニュエル・マクロン仏大統領は、貿易不均衡が縮小しなければ欧州が行動する可能性があると北京に警告した。マクロン氏は最近の中国政策に関する発言で、選択肢を率直に示した。
私は彼らに、対応しないなら、我々欧州人は今後数カ月以内に強力な措置を取らざるを得なくなると伝えた。
中国の競争力はいくつかの柱に支えられている。今年の消費者物価は軟調で、実効為替レートの優位性を強め、買い手の通貨で見た製品をより安くした。企業は地域生産網にも依存している。企業はベトナム、タイ、マレーシアで組み立てて関税リスクを管理しながら、部品や材料の多くを中国の供給業者から調達できる。その結果、中国は一つの市場でシェアを失っても、隣国を通じた最終輸出構成を通じて存在感を維持できる。
数字が示す中国国内の実態
輸入の伸びの鈍化は、国内需要の弱さを浮き彫りにしている。11月の輸入はわずか1.9%増だった。不動産市場の低迷、雇用不安、慎重な家計が消費を引き下げ続けている。指導部は国内需要の拡大と信頼感の下支えを約束した。輸出と輸入の差である純輸出は、今年の成長に大きく寄与した。これは当面GDPを支えるが、行き先市場で行われる決定への依存を高める。
自動車販売がその重荷を示している。11月の乗用車小売販売は約8%減少した。ガソリン車の販売は約22%落ち込んだ一方、新エネルギー車の販売はわずかに4%超増えた。今年前半の補助金や販売促進により、締めくくりの強さへの期待が高まっていた。しかし、下取り補助金の期限切れと消費者の慎重姿勢が買い手を遠ざけた。
中国乗用車協会の崔東樹・書記長は、この時期としては異例の落ち込みだと説明した。
通常、年末に向けた傾向としては、自動車市場は10月からどんどん強くなるはずだ。しかし、11月の小売販売は過去数年と比べて異例だ。
対照は鮮明だ。輸出エンジンはフル稼働で動いているのに、多くの家計はなお慎重だ。この不均衡は企業をさらに海外注文へと向かわせ、短期的には成果をもたらす一方、時間が経つにつれ政策リスクを生む。
急増を支えた製品
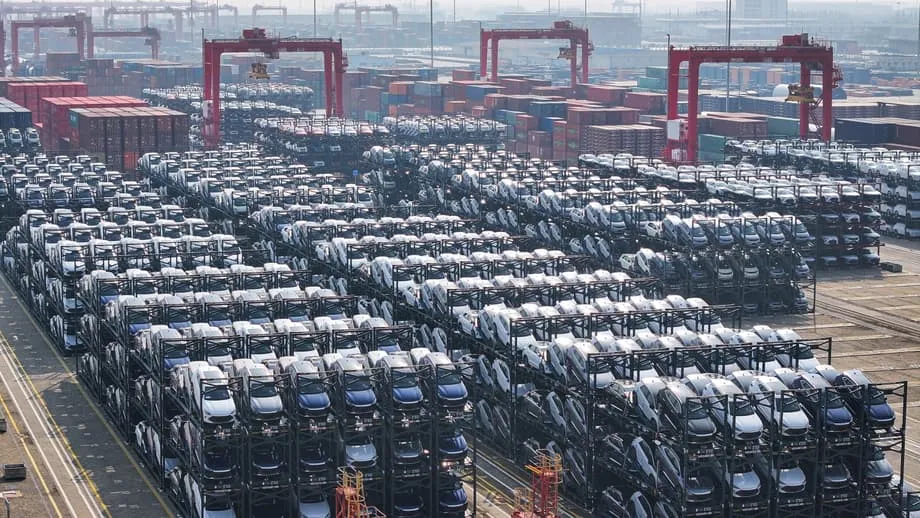
3つの分野が主な押し上げ役となった。11月の船舶輸出は前年同月比約26.8%増え、コンテナ船とばら積み船の受注残に支えられた。半導体出荷は約24.7%増え、工場は家電や自動車に使われる成熟品チップの生産を増やした。自動車輸出は約16.7%増え、バッテリー電気自動車が欧州、中東、中南米でシェアを伸ばした。
指導部が重要鉱物の出荷加速を協議した後、11月のレアアース輸出は前月比26.5%増えた。レアアースは、電気モーター、風力タービン、防衛システムの磁石に使われる元素群だ。中国はこのサプライチェーンの精錬で圧倒的な地位を占めており、それによって影響力を持つ一方、買い手の集中リスクへの懸念を高めている。
食品輸入にも明確な傾向が出ている。大豆購入量は今年、過去最多になる公算だ。中国の買い手は年末に米国からの注文を増やし、ブラジルとアルゼンチンからの大量購入も続けた。飼料と食用油の確保という必要性が、米国農家からの購入を減らした以前の緊張より優先された。
ロシアとの貿易は輸出面で鈍化している。11月の対露出荷は人民貨建てで8カ月連続の減少となり、10月のより大幅な減少に続き前年同月比5%強の下落となった。ロシアからの輸入は小幅に増えた。為替変動、需要の変化、制裁遵守が一因と考えられる。
黒字を抑え込む可能性のあるリスク
欧州は、電気自動車、機械、グリーン技術製品など、価格が不当に低いと見なされる分野での新たな貿易措置を検討している。欧州連合による幅広い動きは中国にとって重要だ。今年、欧州への販売が輸出企業のより大きな支えとなったからだ。欧州の政策当局は、産業競争力と気候目標、消費者物価の均衡を図っており、結果は不透明だが、リスクは明白だ。
米国はなお大きな変数だ。関税政策が再び厳格化する可能性がある。先端チップや製造装置への輸出規制はすでに導入されており、拡大する可能性もある。中国は一部の商品の経路を変更し、国内の生産能力を増強できるが、米国市場への大規模なアクセス喪失は迅速に代替できない。
資金調達面の摩擦も、背景にある別の逆風だ。関税の急騰により、年初に多くの米国輸入業者が駆け込み注文を行い、その後、在庫が薄くなった段階で支払条件の長期化を交渉し、追加の運転資金を求めた。銀行は、売掛金、買掛金、在庫を現金化する貿易金融商品への需要が増えていると報告している。信用環境が引き締まれば、中国輸出企業の受注残に波及する可能性がある。
中国以外の勝者と敗者
中国メーカーの低価格は、伝統的な輸出大国のメーカーを圧迫してきた。ドイツ、日本、韓国の企業は、自動車、ソーラー、民生用電子機器で失注が増えていると報告している。価格低下と需要の弱まりで、一部工場の稼働率が下がった。企業の中には、シェアと価格動向を再評価する間、拡大計画を一時停止したところもある。
インドネシアや南アフリカなどの新興国の工場も重負を感じてきた。中国価格に太刀打ちできないメーカーもあり、生産を削減または閉鎖した企業もある。一方、サプライチェーンの多様化に関連する組み立てを呼び込んだ隣国は、受注と投資を獲得した。
生産ラインの移転に伴い、ベトナム、タイ、インドネシアは今年、米国向け出荷を増やした。米国向けコンテナ量は、ベトナムで20%超、タイで約10%、インドネシアで約5%増えた。これらの輸出品の付加価値の多くは今も中国製部品や材料から生じており、最終製品が他の港から出荷される場合でも、中国はその成長に参加している。
要点
- 11月までの中国の財貿易黒字は約1.08兆ドルで、過去最高の水準に達した。
- 11月の輸出は前年同月比5.9%増、輸入は1.9%増で、月間黒字は1116.8億ドルとなった。
- 11月の米国向け出荷は約29%減った一方、欧州連合向け輸出は約14.8%増えた。
- 伸びが大きかった製品は船舶、半導体、自動車で、レアアース輸出は前月比26.5%増となった。
- 米国と中南米の生産者から購入したことで、大豆輸入は過去最多の年になる公算だ。
- 中国製品に課す米国の平均関税は完全な対象範囲で約47.5%、米国製品に課す中国の平均関税は約31.9%となっている。
- 欧州は貿易措置の可能性を示し、エマニュエル・マクロン仏大統領は不均衡が続けば強力な措置を取ると警告した。
- 中国の国内需要は軟調で、11月の自動車販売は減少し、ガソリン車の販売は約22%落ち込んだ。
- サプライチェーンの多様化が続き、ベトナム、タイ、インドネシアは中国製部品を使いながら、米国向けの商品出荷を増やしている。
- 新たな関税、輸出規制、貿易金融の引き締めなど、政策と資金調達のリスクがさらなる伸びを抑える可能性がある。