



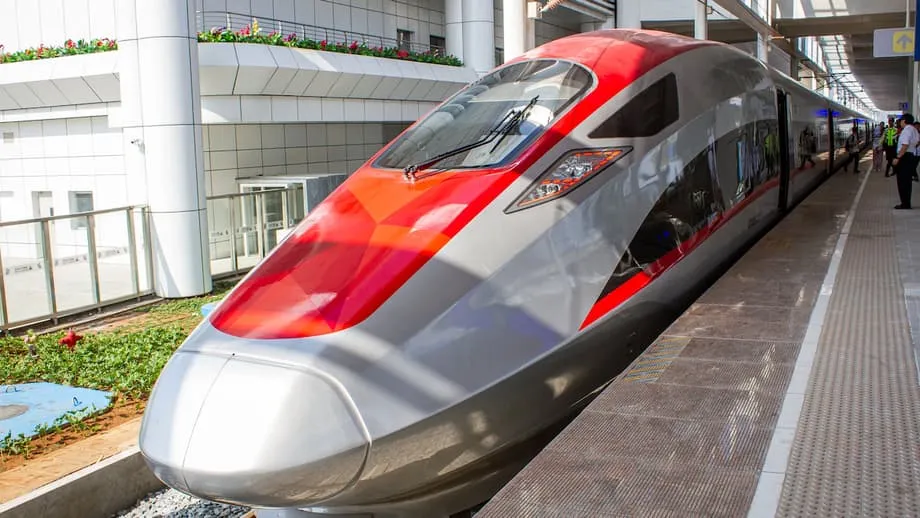
旗艦列車、財務諸表の現実と直面
ジョグジャカルタからバンドンを結ぶインドネシア初の高速鉄道「Whoosh」は、東南アジアにおける技術的画期だ。所要時間を約40~45分に短縮し、予測不能な道路移動に代わる選択肢となり、インドネシアの地で中国の鉄道技術が機能することを実証している。この成果は確かなものだ。財政的な負担もまた現実である。想定を上回るコストと中国国家開発銀行からの融資によって形作られたこのプロジェクトの債務負担は、大半の株式を保有するインドネシア国営企業を重く圧迫している。今後数カ月の間に債務再編、補助金、ガバナンスに関して下される決定が、Whooshが持続的な交通の大動脈となるのか、長期化する財政上の頭痛の種となるのかを決めるだろう。
目次
数字が課題の全体像を示している。工事費は当初約61億ドルとの見積もりから、約12億ドルのコスト超過を経て、およそ72億~73億ドルに膨らんだ。資金の約4分の3は中国国家開発銀行の融資で賄われ、当初は返済期間40年、据置期間10年、元本に対する利率2%だった。超過分を賄うための追加借入は、報道では約3.4%というより高い利率を伴った。この変化に、予想を下回る利用者数の伸びが加わり、損失はインドネシア側コンソーシアムとその最大メンバーであるインドネシア国鉄(KAI)に押し寄せた。
政治的な利害も同様に大きい。インドネシア政府は、Whooshが主権債務ではなく企業間プロジェクトとして組成されたと主張してきた。だが国家は国営企業を通じて大株主でもあり、国家を代表する企業が赤字を計上すれば世論の圧力は強まる。法的形式と経済的実態の間に存在する緊張が、現在の議論の中心にある。当局は現在、対中国融資の再交渉、日常運営への財政支援、そして事業者と国家の間の資産と責任の分担方法の見直しを組み合わせることを検討している。
財政的圧力が高まっている理由
Whooshは、用地取得、土木工事、パンデミックに伴う遅延の後、2023年10月に商業運行を開始した。2025年半ばまでに数百万人の乗客を運び、週末の需要は安定していた。平日の平均は1万数千人台後半で推移し、週末はそれより多い。これは平均で毎日数万人を目標とした初期予測を大きく下回る。想定を下回る乗車券収入が、高い運営費と増大する支払利息と衝突している。
Whooshを運営する合弁会社KCICは、2024年および2025年上半期に損失を計上した。地元親会社コンソーシアムのPSBIも、同期間に数兆ルピアの損失を計上した。PSBI最大の株主であるKAIは、その痛みの最大部分を背負ってきた。同社の新経営陣は、Whooshが同社の財務にもたらすリスクについて、異例なほど率直に語っている。
最近の議会公聴会で、KAI社長のボビー・ラシディン氏は、事態の深刻さについて議員らに警告した。氏は、管理されないまま放置された場合、KAIと事業者が直面する財政的圧力は爆発的なリスクになると述べた。
我々は、時限爆弾に似たKCICの問題を検討している。
この警告が響いたのは、投資家やアナリストがすでに数字から見ていた状況と一致していたからだ。据置期間中は当初融資の利息支払いで対応できるが、その期間は2028年まで続く。より高い利率で借り入れた追加融資の返済に応じ、据置期間終了後の元本返済に備えることで、コスト負担は年々重くなる。収益源が強化されなければ、キャッシュフローの圧力は毎年強まる。
融資の仕組み
Whooshは、インドネシア側60%、中国側40%の合弁会社、インドネシア中国高速鉄道(PT Kereta Cepat Indonesia China、KCIC)が所有し運営している。インドネシア側では、複数の国営企業がPSBIに参加し、KAIが最大の持分を保有する。中国側の参加企業には鉄道建設会社、車両メーカー、信号・通信企業が含まれる。CR400AF「ヤワン」車両から信号、電化に至るまで、路線の高速鉄道技術はすべて中国製だ。
プロジェクト資金の大部分は債務で賄われている。中国国家開発銀行は、長期融資を通じて総額の約75%を融資した。ロイター通信によると、当初の融資パッケージは返済期間40年、据置期間10年、利率2%だった。コスト超過には追加借入が必要となり、中国は3%台半ばのより高い利率を提示した。インドネシアは、それまで躊躇していた措置を転換し、2023年末に新規融資への限定的な政府保証を受け入れた。KAIも、超過分の一部を賄うため中国国家開発銀行から直接融資を受け、報道によれば利率は3.7~3.8%となっている。
これらの詳細は、KCICとその株主が果たさなければならないキャッシュフロー上の義務を定義するため重要だ。据置期間は元本返済を遅らせるものであり、利息を免除するものではない。返済が開始されると、特に一部の債務が高い利率を負うため、年間の債務返済額は増加する。だからこそ政策担当者は、事業の運営実績の改善と、より現実的な収益予測に合うよう債務条件を組み替えるという二つの手段に焦点を当てている。
コスト超過とその原因
コスト増大が、現在の苦境の核心にある。同路線の1キロ当たりコストは約5,200万ドルと推定され、中国や欧州での数値を上回る。プロジェクトの主導者は、西ジャワの地質、トンネル掘削、複雑な土木工事、困難な用地取得をコスト増の要因として挙げる。パンデミック期間中も工程と物流に影響し、費用を増加させた。
しかし、これらの現実によって、インドネシアがかつて検討した代替案より高いコストの融資に合意したという事実は消えない。プロジェクトが初めて発注された2015年、日本の提案には、報道によれば0.1%に近いごく低い金利の融資が含まれていた。インドネシアは、迅速な完成、合弁事業、技術移転を重視する中国の提案を選択した。北京が後押しした融資は商業融資であり、優遇融資ではなかった。その選択は戦略的だったが、運営キャッシュフローが逼迫した今、資本コストはより重くのしかかっている。
インドネシアがコスト超過の段階で追加融資に対する政府保証を受け入れたことは、方針の転換を示した。このプロジェクトは、コンソーシアムが負う事業リスクとして国民に説明されていた。限定的な保証は、追加資金を実行する前に債権者が追加の保護を求めたことを認めるものだった。それはまた、少なくとも周縁部では、企業債務と主権債務の境界を曖昧にした。
利用者数、運賃、事業性
高速鉄道にとっての核心的な問いは、運営費を賄い債務返済に貢献できる持続可能な運賃水準で、十分な利用者を集められるかどうかだ。Whooshは、時間と定時性を重視する旅行者にとって明確な利点を持つ。渋滞や天候の影響を受けにくく、近代的な駅と設備を提供する。それでも、ジャカルタからバンドンまでの回廊にはすでに1日に何十便もある在来線があり、急行道路は価格で強く競争している。
乗車券価格は難しい均衡を保たなければならない。運賃が高すぎれば利用者数が減り、低すぎれば収入不足が拡大する。初期の数字では、営業開始当初は1日約1万3,000人で、その後2024年を通じて2025年まで増加した。平日平均は約1万6,000~1万8,000人で週末はさらに多く、市場がまだ発展途上であることを示している。同社はフィーダーバスや駅への最終区間接続の改善を推進してきたが、駅へのアクセスと都市交通との連携は依然として途上だ。
世界的に見ても、乗車券収入だけで高速鉄道の費用を賄うことはめったにない。このモデルは、駅周辺開発、商業用賃貸、土地価値の上昇に依存する。インドネシア当局とデベロッパーは、ハリム、パダララン、テガルアールの各駅周辺で公共交通指向型開発を計画し始めている。この戦略は時間をかけて寄与し得るが、都市計画、交通接続、民間資本の連携を要する。当面の間、非運賃収入が成熟する前に、KCICは財政的な穴を埋めなければならない。
誰がリスクを負うのか、企業債務と主権債務の境界が曖昧になる場所
設計上、Whooshは国家予算の外に置かれるはずだった。コンソーシアム構造は、国営企業が主導権を握りながら納税者を保護するはずだった。現実はより複雑だった。KAIは、コンソーシアムでの役割に関連する損失を報告してきた。建設会社や有料道路会社など、他のインドネシア側メンバーも打撃を受けている。同時に、国営資産の新たな持株会社であるダナンタラ(Danantara)が、監督と解決策の模索に巻き込まれている。
プルバユ・ユディ・サデワ財務相は、政府の立場を公の発言で明確にした。氏は、Whooshの債務返済に国家予算を使うことには反対し、国営企業システムの中で解決策を求めるよう促した。
我々は国家予算を使ってこの債務を穴埋めすることはない。
この立場は、世界中の大型プロジェクトから得られた厳しい教訓を反映している。政府が苦境にある資産の直接的な財政責任を負えば、負担は雪だるま式に膨らみ得る。しかし、重要な国営企業が流動性または債務返済能力の圧力に直面する可能性がある場合、介入しない方針は成立しない。インドネシアはすでに運営負担の一部を分かち合い、長期的な再編が交渉される間、日常のサービスを安定させるための財政支援に踏み切った。政策担当者が狙っているのは、資産を稼働させ続け、中核的な国営企業を守り、企業債務を主権債務に転換させないという均衡だ。
インドネシアが現在検討していること
当局と企業経営陣は、いくつかの選選択肢を検討に挙げている。どれにも利害のトレードオフがある。
中国国家開発銀行との再交渉
最も現実的な道筋は、返済期間の延長、金利マージンの引き下げ、あるいはより柔軟な返済スケジュールを求めることだ。返済期間を延長し、据置期間終了後の返済を平準化すれば、年間負担を軽減できる。インドネシアは、キャッシュフローに合わせ、為替リスクを抑えるための複数通貨返済案も検討してきた。
インフラと運営の分離
一つの方法は、国家または指定機関が線路と駅の責任を負い、KCICまたはKAIは列車と顧客サービスに集中するという分担を正式化することだ。事業者は通行料を支払い、インフラ面は他の公共資産と同様に財政支援を受ける可能性がある。これは欧州の一部で用いられるモデルと重なり、責任の所在を明確にできる。
増資または新規投資家
新たな資本注入は、レバレッジと支払利息を減らす可能性がある。そのためにはインドネシア側株主への政府支援が必要になる可能性が高く、財政的エクスポージャーを抑える意向と衝突する。新規投資家の参入は、地政学的な事情と運営の一体性を維持する必要性によって複雑だ。それでも、信頼できるパートナーが見つかれば、理論上の選択肢として残る。
運営改善と非運賃収入
利用者数の増加が不可欠だ。駅へのアクセス改善、通勤サービスとの一体的な乗車券、狙いを定めた価格設定は、収入を損なわずに車両稼働率を高め得る。駅周辺事業は賃貸収入と一時的な土地収益化をもたらす。これらの取り組みには時間がかかるが、長期的な事業性にとって重要だ。
債務の罠という言説との比較
公開の議論では、債務危機後に長期賃貸されたスリランカのハンバントタ港がしばしば引き合いに出される。この比較は政治的な重みを持つが、構造は異なる。Whooshは、インドネシアが大株主として支配権を持つ合弁会社が運営する国内鉄道サービスだ。債務は財務省ではなく、国営企業に結び付いた企業グループにある。中国は融資機関および技術パートナーであり、戦略港湾のコンセッション保持者ではない。
他の地域の事例の方が、より有用な指針を提供する。マレーシアは東海岸鉄道リンクの契約を再交渉し、コストを引き下げ、責任を再定義した。ケニアは標準軌鉄道の返済条件を組み替え、圧力を緩和した。いずれの場合も再編は債務を消し去らなかったが、返済をより管理可能にし、運営上の支配権を明確にした。インドネシアが狙っているのはまさにその領域だ。
中国当局は、Whooshを安定させるための協力に前向きな姿勢を示しており、このプロジェクトが「一帯一路」のショーケースとして認知されていることを認識している。北京にとって、パートナーを危機に追い込む誘因は限られる。インドネシアにとっても、サービスを維持し、国営企業を守り、不必要な財政的エクスポージャーを避ける建設的な結果は利益となる。
ガバナンスと透明性の問題
財政をめぐる議論は、ガバナンスへの懸念と並行して進んでいる。インドネシアの汚職撲滅委員会(KPK)は2025年、工事費の水増しと用地取得の不正という申し立てについて予備調調査を開始した。捜査当局は正式な起訴を発表していない。この審査は、調達の規模と複雑さ、そしてプロジェクトの管理方法に対する国民の関心を反映している。
国際的な基準を上回る1キロ当たりコストには、明確な説明が必要だ。トンネル掘削や地形は、正当にコストを押し上げ得る。請負業者が再動員を余儀なくされ、再交渉するような遅延も同様だ。変更指示、土地補償、請負業者の請求について透明性を持って開示すれば、信頼回復に役立つ。KCICが監査済み財務諸表を公表すれば、推定値から検証可能なデータへ議論を移し、公開討論をより明確にできるだろう。
延伸は経済性を改善できるか
インドネシアと中国は、ジャカルタからスラバヤへ路線を延伸し、ジャワ島を横断するより長い回廊を作る協議を準備している。駅が多く、広い沿線圏を持つ長い路線は、利用者数を増やし、より強い駅周辺開発を支援し得る。延伸は、列車や保守施設の資産利用を改善する可能性もある。一部のインドネシア当局者は、現在の債務構造が組み替えられ、運営上の責任が完全に明確化された後にこそ延伸は意味を持つと主張している。
交渉担当者は優先事項を示してきた。ガバナンスでは、運行と保守において誰が何を担当するかを定義しなければならない。融資は、負担をすべて国家に転嫁することなく、KCICと親会社への圧力を軽減すべきだ。インドネシアは、駅周辺の都市開発に対する権限を保持したいと考える。リスク管理プロトコルは、遅延、技術的な調整、統合上の課題に対処する必要がある。これらこそ、高コストの鉄道投資を、財務諸表の重しではなく地域開発の触媒に変える条件だ。
今後24か月で成功はどのような姿か
進展は単一の発表からもたらされることはない。一連の段階を経て訪れる可能性が高い。中国国家開発銀行との融資再編により、当面の返済を緩和する。国家が線路と駅の資産の責任を負い、事業者が通行料を支払うかについて明確な決定を下す。透明でサービス義務に連動した、対象を絞った運営補助金を用意する。監査済み財務諸表の公表スケジュールを作る。非運賃収入を構築するため、民間資本を活用して駅周辺開発を加速する計画を立てる。
それぞれの段階が不確実性を減らす。全体として、それらはKCICのキャッシュフローを安定させ、KAIとインドネシア側株主の健全性を守り得る。中国との戦略的関係は依然として重要だ。技術を実証し、国民に奉仕する、機能的で財政的に持続可能な鉄道には、双方に利害がある。
結論
- 12億ドルのコスト超過を経て、プロジェクト総費用は約72億~73億ドルに達し、資金の約75%を中国国家開発銀行の融資が占める。
- 当初の中国国家開発銀行融資は返済期間40年、据置期間10年、利率2%で、超過分の追加借入の利率は約3.4%。
- 利用者数と乗車券収入は初期予測を下回り、KCICとインドネシア側親会社コンソーシアムは2024年と2025年初めに多額の損失を報告した。
- インドネシア最大の株主であるKAIは損失の最大部分を吸収し、財務が安定しなければ時限爆弾になる可能性があると警告した。
- インドネシアは2023年、新規債務に対する限定的な政府保証を受け入れ、企業間構造にもかかわらず企業債務と主わらず企業債務と主権債務の境界を曖昧にした。
- 政策選択肢には、融資再交渉、インフラと運営の分離、対象を絞った運営支援、非運賃収入のより速い拡大が含まれる。
- 中国当局は協力への意欲を示しており、インドネシアはスラバヤへの延伸案を進める前に条件を再交渉する方針だ。
- ガバナンスへの監視が強まり、KPKがコストと用地取得の慣行について予備調査を開始し、より透明な財務報告が求められている。



