稲田から工業団地へ
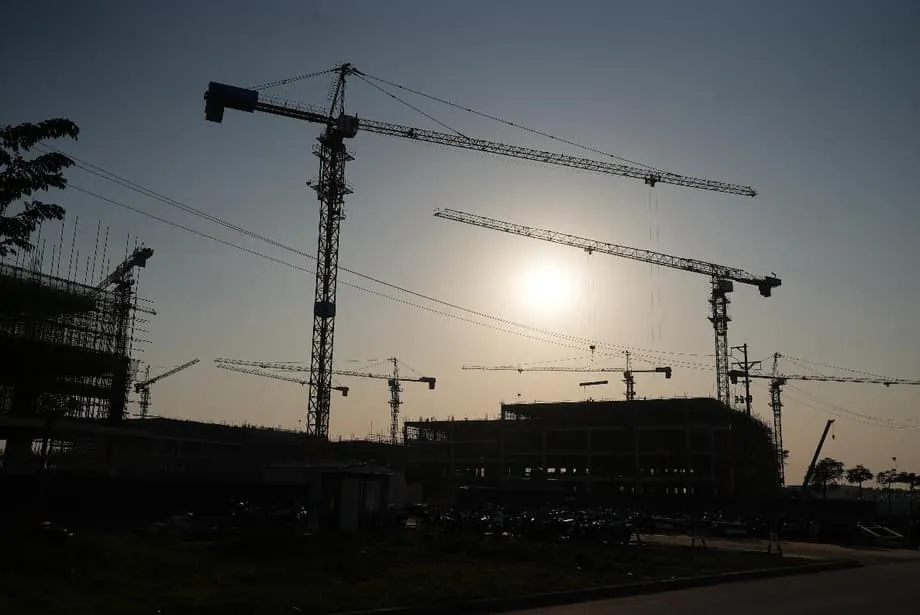
バックニンの変化は、どこを見ても目に見える。ハノイのすぐ北に位置するこの都市はかつて、青々とした田園と、耳に残るクアンホー民謡の恋の二重唱で知られていた。今日、その景観を支配しているのは広大な工場群、中国語や韓国語でサービスを宣伝する看板、そしてアジアの小売大手の名を冠した店舗だ。この急速な変容は、東南アジア全体を変えつつある広範な潮流を映し出している。ワシントンと北京の間の地政学的緊張と貿易戦争が激化する中、グローバルサプライチェーンは解体され、別の場所で再構築されている。ベトナムはこの変化の主たる受益者として浮上し、関税引き上げと、中国に代わる製造拠点の模索を背景に加速した外資投資の波を受け入れている。
最初のブームは日本と韓国による初期投資が牽引し、ベトナムが世界の製造拠点としての地位を築くことを助けた。しかし、現在の急増はそれとは異なり、主に米国の貿易制限を回避するために生産拠点を多様化する中国企業によって押し進められている。この資金流入は前例のない経済成長をもたらした一方、ベトナムの急速な台頭が抱える構造的な限界も浮き彫りにした。同国は現在、労働力コストの上昇、人手不足、そして需要に追いつくのに苦戦するインフラなど、複雑な課題に直面している。
バックニンが工芸の中心地からハイテク工業団地へと変貌するにつれ、同都市はベトナムのより広い経済的野心と障害を縮図のように体現している。同国は低価格な組み立てから高度な製造へと移り、付加価値チェーンの上位を目指しているが、前路は競争と国内の制約に満ちている。
<大移動の原動力
製造業の中国からの流出は突然の現象ではなく、既存の潮流の加速だ。数十年にわたり、中国は「世界の工場」として、低い労働力コスト、広大なインフラ、膨大な労働力を提供してきた。しかし、この計算は変わった。中国の賃金上昇はコスト優位性を侵食し、特にトランプ政権が始めた貿易戦争などの地政学的緊張は、大きな不確実性をもたらした。企業はますます「チャイナ・プラス1」戦略を採用し、一つの国への依存に伴うリスクを軽減するため、製造拠点を分散させている。
知的財産財産権への懸念と、新型コロナウイスル感染症のパンデミックで露呈したサプライチェーンの脆弱性は、この移転をさらに後押しした。サムスンやAppleといった大企業がその先頭に立ってきた。サムスンはスマートフォン生産のかなりの部分を中国から移管し、中国国内の生産能力の最大80%がベトナムへ移っているとの報道もある。Appleも生産の多様化を始め、一部のiPhone生産をインドとベトナムへ移した。これらの動きは、単により安い労働力を求めるものではない。地政学的なショックや貿易の混乱に耐えられる、強靭で柔軟なサプライチェーンを構築するためだ。
HSBCのチーフアジアエコノミスト、フレドリック・ノイマン氏は、貿易緊張が緩和されたとしても、多様化の勢いは依然として強いと指摘する。企業は単に工場を中国から移すだけでなく、複数の国に積極的に分散させて冗長性を築こうとしている、と同氏は観察する。この構造的な変化は、短期的な関税の変動にかかわらず、東南アジアにおける製造能力への需要が持続する可能性が高いことを意味する。
<二つのベトナム
北部工業ハブ
ベトナムの製造業の様相は一枚岩ではない。アナリストはしばしば北部と南部を区別する。これらは根本的に異なる製造モデルを担っている。バックニン、ハイフォン、クアンニンといった州を中核とする北部ベトナムは、高精度製造業の集積地帯へと発展してきた。この地域は、特に中国との間で、東アジアの生産ネットワークに深く組み込まれている。ここには、緊密なサプライチェーンと同期した生産サイクルに依存する電子機器大手と重工業組み立て工場が立地している。
バックニンの台頭は、この専門化と密接に関係している。この都市最初の大きなブームは2008年頃に始まり、サムスンが最初の携帯電話工場を建設して、ベトナムを同社最大の海外製造拠点に変えた。この進出は磁石のようにサプライヤーやパートナーを引き寄せた。現在、中国企業が同じサプライチェーン基盤と労働力を活用しながら、こぞって進出している。中国国境に近いこの地域は、部品の迅速な移動を可能にし、ジャストインタイムの納品モデルで操業する電子機器メーカーにとって重要な要素となっている。
南部輸出拠点
これに対し、ホーチミン市とビンズン省、ドンナイ省などの周辺州を中心とする南部ベトナムは、多様な製造・輸出拠点として機能している。この地域は柔軟性で知られ、日用消費財や衣料品から靴、家具まで幅広い産業を支えている。北部が技術的な深さとアジアのサプライヤーとの統合に重点を置くのに対し、南部はより幅広いサプライヤー層と適応力で特徴づけられる。
米国や欧州連合における固定された納品スケジュールに売上が結び付いているメーカーにとって、南部は物流上の利点を提供する。カイメップ・ティバイ深海港群は、米国の西海岸および東海岸への直行便を支え、北部経由と比べて輸送時間を短縮している。この地理的な分かれ目は、外国投資家がベトナム市場へ参入する際、北部の技術的統合と南部の物流的柔軟性のどちらを選ぶべきかという戦略的な選択を浮き彫りにしている。
<急速な成長の限界
楽観論がある一方で、このブームは大きな摩擦を生み出している。最も差し迫った課題は労働市場だ。工場が労働者を巡って競争する中、賃金は上昇し、採用は難しくなっている。深センから移転した通信機器企業に勤務する彭(ペン)氏は、逼迫する市場について説明した。氏によれば、労働力コストは2024年以降10~15%上昇し、今後も上がり続ける見通しだ。人材を確保するため、バックニンの企業は高い賃金や契約ボーナス、さらにはインスタント麺1箱や通勤バス無料といった日用品を提供するなど、特典に頼っている。
この賃金圧力は、ベトナムの競争力の核心である低い労働力コストを損なう。最低賃金は2024年7月に6%引き上げられ、労働者の生活水準向上への要求を背景に、この傾向は今後も続くと専門家は警告している。さらに、労働力は若く活力に満ちているものの、ハイテク製造に必要な専門技能を欠くことが多い。Healy Consulting Groupの報告書は、ベトナム労働力の大きな割合が資格や職業訓練を受けておらず、企業が教育と訓練に多額を投じてそのギャップを埋めていると指摘している。
米国SEKO Logisticsのグローバルチーフ・コマーシャル・オフィサー、ブライアン・バーク氏は、ベトナムが靴、家具、技術関連企業にとって引き続き主要な進出先である一方、インフラと物流能力では中国にまだ遅れを取っていると指摘した。こうした制約はバックニンのような急成長都市で表面化しており、産業の急速な流入が、周辺インフラや交通網の整備を上回っている。
<サプライチェーンのジレンマ
もう一つの重大な脆弱性は、特に中国からの輸入素材への依存だ。中国拠点のVelong Enterprises共同創業者兼最高経営責任者、ジェイコブ・ロスマン氏は、中国が政府支援と巨額投資により数十年をかけて「最良の製造エコシステム」を築いたことを強調した。氏は「それを一晩で再現することはできない」と明言した。ベトナムのメーカーは、中国や韓国からの中間財、半加工品、資本財の輸入に大きく依存することが多い。この依存は、これらの国との貿易赤字と、サプライチェーンのドミノ効果を生んでいる。
工場閉鎖や港湾混雑など中国で混乱が起きれば、その影響はすぐにベトナムに波及する。ベトナムの工場が国境を越えて必要な部品を確保できなければ、生産ラインは停止し、納品は遅れる。この依存は、完全に独立した製造大国となる目標を複雑にしている。また、ベトナムは中国のサプライチェーンを完全に代替するのではなく、基本的にその組み立て作業を担っていることになる。
西側市場を狙う企業にとって、物流は依然として障害となっている。ベトナムは太平洋の反対側に位置するため、米国へ商品を輸送するには数週間かかり、メキシコなど近隣国への生産移転と比べて多大なコストがかかる。アジアから米国への運賃は急騰し、長い輸送時間は遅延や在庫不足のリスクを生んでいる。さらに、国内の交通インフラも弱いと評価されている。道路輸送インフラは世界で103位にランクされ、高速道路網の舗装率はごく一部にとどまり、工場から港への物資輸送にボトルネックを生んでいる。
<貿易関係と競争をどう乗り切るか
ベトナムの成功は政治的な監視を招いた。米中貿易戦争からベトナムほど大きな利益を得た国は少ない。2024年、同国は米国との間で1235億ドルの貿易黒字を計上し、中国とメキシコに次ぐ第3位となった。この巨額の黒字はトランプ政権をいら立たせ、同政権はベトナム製品への46%の輸入税をちらつかせた後、20%で落ち着いた。両国はこの水準に関税を維持するよう協力しているが、より高い関税の脅威は依然として大きい。関税回避のための迂回輸出拠点としてのベトナムの役割に対する監視も、一部メーカーを警戒させている。
これらのリスクを軽減するため、企業は自社の事業ポートフォリオを多様化している。ブライアン・バーク氏は、SEKO Logisticsのある顧客が、ベトナムに「すべての卵を一つのかごに入れない」ことを望まず、家具生産の一部を特にインドへ移管したと述べた。この考え方は、ベトナムは期待を持てるものの、無制限の生産能力を吸収できないと認識する投資家の間で、慎重さが高まっていることを反映している。
さらに、地域間競争も激化している。ベトナムが得た初期の恩恵を取り逃がしたインドネシアやフィリピンは、代替製造拠点として積極的に自国を売り込んでいる。フィリピンは最近、長期投資を呼び込むため、外国投資家が私有地を最長99年間賃借できるようにする法律を可決した。一方、インドは巨大な国内市場と熟練労働力を活用してAppleのような大企業を引き寄せ、対抗する超大国としての地位を築こうとしている。メキシコも、米国に近い立地と、米国・メキシコ・カナダ協定(USMCA)などの有利な貿易協定を追い風に、サプライチェーンの短縮を狙うメーカーを引きつけている。
<2045年へ向けて
これらの課題を認識し、ベトナム政府は経済の高度化に向けた全国的な取り組みを一斉に開始している。同国は2045年までに豊かな国となる目標を掲げ、韓国や台湾といったアジアの「タイガー・エコノミー」の仲間入りを志向している。このビジョンには、低価格な組み立てから、電子機器、医薬品、クリーンエネルギー機器などのより高い付加価値を持つ製造業へ移行することが不可欠だ。
インフラ整備は最優先事項だ。中国国境までの移動時間を短縮する新たな高速道路が建設中で、計画中の鉄道はハノイを港湾都市ハイフォンと国境都市ラオカイに結ぶ。12月には、バックニンでハイテク製造に特化した工業団地の拡張事業が始まった。全国では、政府が1290億ドル超に上る主要プロジェクト234件を開始し、主要な政治集会を前に財政面の意欲を示した。
この移行を支えるため、ベトナムは輸入機械への減税や賃料の割引といった優遇策を提供し、サプライヤーの高度化と近代化を支援している。また、中東、中南米、アフリカ、インドへの輸出を拡大し、米国市場への依存を減らそうとしている。ファム・ミン・チン首相は、国家の影響範囲と能力を拡大するよう促し、その重要性を力強く示した。しかし、現実にはベトナムの経済規模は中国の40分の1に過ぎず、中国を完全に代替するには小さすぎる。戦略は代替ではなく、多様化したグローバルネットワークの中での統合と格上げだ。
<要点
- ベトナム、特にバックニンは、外資投資の流入と「チャイナ・プラス1」戦略により、農業地域から主要な製造拠点へと変貌した。
サムスンやAppleなどの大企業は、サプライチェーンを多様化し、中国に伴う地政学的リスクを軽減するため、生産をベトナムへ移している。
急速な工業成長は、労働力コストの上昇、人手不足、道路網の不備や港湾混雑を含む不十分なインフラによって制約されている。
同国は原材料と中間財の多くを中国に依存しており、完全な独立を損なうサプライチェーン上の脆弱性を生んでいる。
米国との巨額の貿易黒字は監視と関税の脅威を招き、インドやメキシコなど他国へ展開してリスクヘッジする企業も出ている。
ベトナムは2045年までにハイテク型「タイガー・エコノミー」となることを目指し、付加価値チェーンの上位へ移行するため、インフラと優遇策に数十億ドルを投資している。