最新報告書で明らかになった構造的な脆弱性
国際通貨基金(IMF)は、韓国の金融安定について重大な警告を発し、同国が保有する巨額のドル建て資産と、それに伴うリスクを管理する外為市場の能力との間に深刻な不均衡があると指摘した。IMFの「世界金融安定報告書」によると、韓国で為替変動の影響を受ける米ドル資産の規模は、同国の国内為替市場の規模の約25倍に達する。この不均衡な比率は、変動に対する脆弱性の高さを示しており、ヘッジ需要の急増を吸収する市場の能力は限られていることを示唆している。
目次
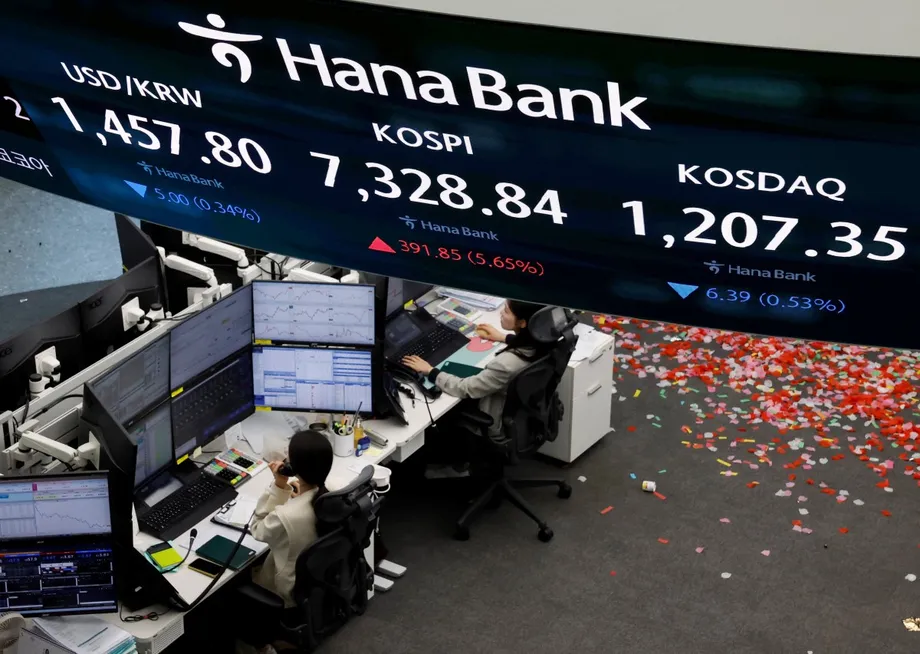
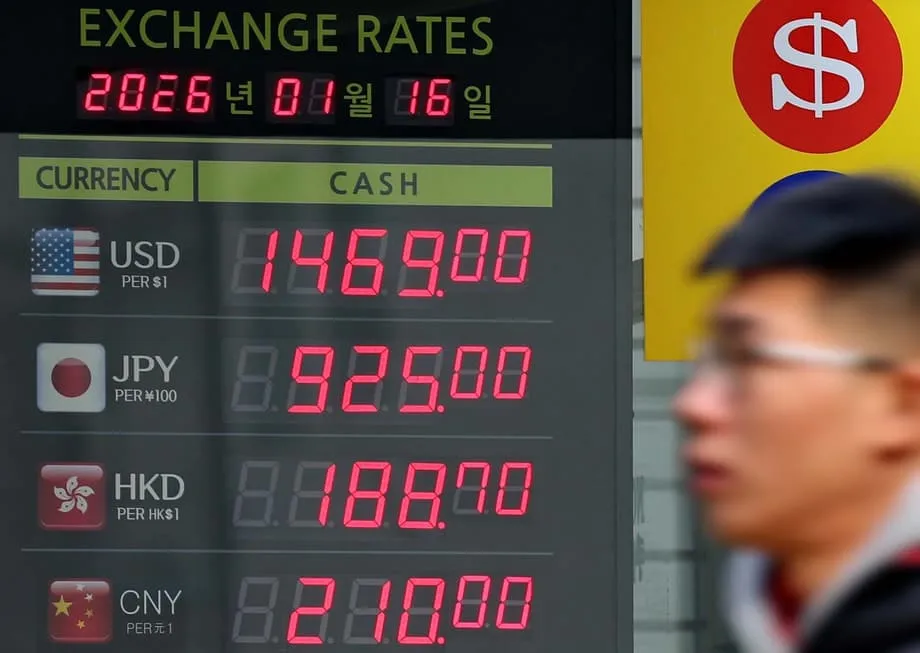
もともと10月に公表された報告書は、当局が通貨安定化に奔走するなか、ウォンが対ドルで下落を続け、1ウォン=1,480ドル台に近づいていることで再び注目を集めている。IMFが調査結果を初めて公表した時点で、ウォンはすでに圧力を受けており、1ドル=約1,400ウォンで取引されていた。その後は大幅な乱高下を経験し、12月下旬には危機的な水準近くまで急落した後、12月24日の市場介入を受けて一時的に回復した。
核心的な問題は、国内金融市場の深さと、経済のグローバルなエクスポージャーの規模との間に構造的なミスマッチがある点にある。韓国の企業と金融機関は、数十年にわたる輸出主導型の成長と海外投資を通じて、巨額のドル資産を蓄積してきた。しかし、こうした資産に伴う為替リスクをヘッジするための国内インフラは、そのペースに追いついていない。このため、ウォン下落に備えて一斉にヘッジが行われれば市場が圧倒され、投資家が避けようとしている変動性そのものが悪化するという、きわめて不安定な状況を生んでいる。
IMF報告書は、この限られた吸収能力により、通貨が動揺する局面で為替市場が資金繰りストレスを受けやすくなると明確に警告した。同報告書は、一部の経済圏では、国内為替市場の深さに比べてドルのエクスポージャーが過大な水準にあると指摘。通貨安によって投資家がポジションをヘッジするためにドルを買うことになり、それがさらに通貨を押し下げるという、悪循環が生じると説明している。
国際比較で明らかになる市場の深さの問題
韓国の状況の深刻さを十分に理解するため、経済学者はしばしば他の主要経済国との比較データを参照する。IMFのデータによると、韓国の25倍という比率は高いものの、巨額の政府系ファンドや年金基金を抱える先進経済国の中では全く特異な存在ではない。カナダとノルウェーは約25倍という同様の比率を記録しており、主な要因は海外に投資された巨大な政府系・年金ポートフォリオである。
台湾は45倍を超える比率で、さらに極端な例となっている。この数字は、多額のドル資産保有額に比べて台湾の為替市場が小規模であることを反映している。台湾も韓国と同様に主要な輸出国であり、外貨準備は豊富だが、基軸通貨市場に見られる深い流動性を欠く。この構造的な類似性により、両国は西側諸国と比較して脆弱な位置に置かれている。
日本はドル資産の絶対額が最も多い一方、比率は約15倍と、はるかに安全な水準を保っている。この低いリスクプロファイルは、日本為替市場の並外れた深さによるものだ。世界的な準備通貨としての円の地位は、より高い流動性と洗練されたヘッジ手段を可能にし、ソウルと台北にはない緩衝装置を提供している。
ドイツ、フランス、スペインなど、ユーロ圏の大半の経済国は一桁台の比率を記録している。これらの国々は、準備通貨としてのユーロと高度に統合された金融市場の恩恵を受けている。こうした一桁台の比率と韓国の25倍という倍率の対比は、準備通貨をもたない経済国が直面する固有の課題を浮き彫りにする。米ドル、ユーロ、または日本円が享受する固有の信頼と流動性を欠くウォンのような新興国通貨は、投機攻撃や突然の資本逃避を受ける可能性がはるかに高い。
「ヘッジラッシュ」の仕組み
IMFが示した具体的な仕組みは、「ヘッジラッシュ」と呼ばれる現象だ。世界金融のストレス局面や国内通貨の下落時には、ドル資産を保有する機関投資家は、ポートフォリオの価値を守るための即応的な圧力に直面する。このため通常は、為替レートを固定する金融派生商品である先物契約を活用する。このプロセスは、実質的に先物市場でドルを買い、現地通貨を売ることを伴う。
通常であれば、銀行システムはこうした取引を円滑に処理できる。しかし、為替市場の1日あたり取引高に比べて巨額のドル資産が存在する場合、主要プレーヤーが同時に行うヘッジはシステムに重い負担をかけかねない。銀行は自らのポジションを埋めようと懸命になり、ドルの価格を押し上げ、通貨をさらに割高にする可能性がある。これは自らを強化する切り下げサイクルを引き起こす恐れもある。
報告書は、ドル先物の売りが強まるとドル資金の逼迫が深刻化し得ると指摘した。この動きは、4月のワシントンによる包括的な関税発表後に加速しており、地政学的・通商政策の変化が通貨市場をいかに急速に不安定化させ得るかを示している。輸出に大きく依存する韓国経済にとって、こうした外部ショックは金融安定に対する恒常的な脅威となる。
懸念されるのは、世界的な危機の際、国際銀行が自国市場へ撤退することで、準備通貨以外の通貨の流動性が枯渇しやすい点だ。そうした撤退の中で韓国機関が数十億ドル規模の資産を同時にヘッジせざるを得なくなれば、薄い国内市場は清算価格の提示そのものに失敗する可能性があり、混乱した価格変動と流動性危機につながりかねない。
政策対応とその限られた効果
差し迫ったこれらのリスクに対し、韓国当局は通貨を支え、変動を抑えるための複数の措置を実施してきた。政府は最近、国民年金公団(NPS)と中央銀行の間の戦略的な為替ヘッジ取決めを延長した。この措置は、NPSの巨額の海外投資に伴うリスクを抑え、ストレス時に年金基金が公開市場でドルを投げ売りせざるを得ない状況を防ぐ安全網を提供するものだ。
さらに、政府は主要証券会社を通じて個人向け先物売り商品を導入する準備を進めている。この取り組みは、個人投資家の海外株買いがもたらすドル需要を抑制するのが目的だ。国内では「西学アント」と呼ばれるこれらの個人投資家は米国株に資金を投じ続けており、国内市場における根強いドル買い圧力の一因となっている。利用しやすいヘッジ手段を提供することで、当局は個人主導の資本フローを平準化したい考えだ。
これらの努力にもかかわらず、これまでのところ政策効果は限られている。ウォンは最近の国内取引終値で1ドル=1,473.6ウォンとなり、前回取引時の上昇分を失った。その短期的な反発は、米財務長官スコット・ベッセント氏による異例の介入を受けて起きた。同氏は、ウォンの最近の下落は韓国の力強い経済の基礎条件に沿ったものではないと述べていた。米国による口先介入は一時的な心理的な押し上げとなったが、為替レートを動かしている需給の基本的な力学を変えるには至っていない。
市場関係者は、現在の措置では不十分であるとの見方を公然と示している。バンク・オブ・アメリカは、韓国の現行の取り組みでは通貨下落を止めるには不十分だとする報告書を公表した。同金融機関は、下落傾向が続けばウォン安定化を求める政治的圧力が強まる可能性が高いと警告した。分析によれば、フローの力学を変えるには、資本流入を促す、あるいは流出を抑える税制優遇策など、より強力な手段が必要になる可能性がある。
国際的な協調への要請
エクスポージャーの規模を考えると、金融アナリストは国際的な解決策に注目し始めている。シティグループは、特に米国との連携を含め、より強力な国際的協調が不可欠だと強調した。同銀行は、韓国当局が貿易と金融安定を支えるために「為替スワップの形などをとった象徴的な為替のセーフティネット」を求められる可能性があると指摘した。
2008年の世界金融危機時に導入されたような、危機対応型の無制限スワップラインは現在の環境では起こりにくいとみられるが、ソウルには他の選択肢がある。シティグループは、韓国が米連邦準備制度理事会(FRB)の「対外国・国際通貨当局レポ・ファシリティ」を活用できると指摘した。この仕組みを使えば、韓国は米国債を担保にドル流動性を得ることができ、市場のストレス時に実質的な安全網が提供される。
こうした取決めは、ドル流動性が引き続き利用可能であることを市場に保証することで投機攻撃を抑止し得る、力強い信頼のシグナルとなる。FRBのスワップラインやレポ・ファシリティへのアクセスは、しばしば一国の金融上の地位に対する「承認印」とみられ、中核的な経済圏と周辺経済圏とを区別するものとなる。
ただ、こうした取決めを確保するには、複雑な外交交渉と、健全な基礎的な経済政策の実証がしばしば必要となる。現在進行中の議論は、金融市場が相互に結び付く時代には、国内の政策手段だけでは世界的な要因に対抗できないとの認識が広がっていることを反映している。
専門家による危機の可能性への警告
IMFが構造的な市場問題に焦点を当てる一方、国内の専門家の中には、為替危機というより切迫したリスクに警鐘を鳴らす者もいる。世宗大学経営学部の金大鍾教授は、最近のインタビューで、韓国の経済防衛能力について厳しい評価を示した。同教授は、対国内総生産(GDP)比の外貨準備が約22%であり、この数字は著しく不十分だと述べた。
政府の準備がなければ、為替危機の発生確率は30%に接近する。外貨準備を台湾の水準まで大幅に引き上げ、日韓通貨スワップなどの措置で安全網を確立しなければならない
金教授は、台湾がGDPの80%に相当する外貨準備を保有しており、投機攻撃に対する巨大な緩衝材となっていると指摘した。これに対し、韓国のウォンが国際決済に占める割合はわずか0.1%にとどまり、危機時には国際的な相手方がほとんど受け入れない通貨だと述べた。国外での受け入れを欠くため、同国はドル準備に頼らざるを得ないが、危機時にはこれが急速に枯渇し得る。
同教授は、為替レートが上昇傾向になる確率を84%と予測し、ウォンは2026年までに1ドル=1,550~1,600ウォンまで急上昇する可能性があると予想した。また、巨額の準備を保有することで生じる利息損失は、危機に備えるための必要な保険料だと強調。危機のコストは、流動性資産を保有するコストよりはるかに高額になるとした。
こうした警告は、財政健全性をめぐる広範な懸念により一層深刻になっている。政府は債務比率52%を強調するが、金教授はこの数字は幻想だと主張する。同教授によれば、公的企業債務や未積立年金債務を含む広義の政府債務はすでにGDPの130%を超えている。IMFは、債務比率が60%を超える非準備通貨国をリスク国に分類しており、韓国は2029年までにこの基準を超える見通しだ。
より広範な経済課題と企業の国外流出
通貨不安は孤立した現象ではなく、韓国経済のより深い構造的な課題の表れである。高い法人税率と厳格な規制が資本の国外流出を促し、企業は海外でより有利な環境を求めている。金教授は、韓国の法人税率26%は世界平均21%を上回り、シンガポールやアイルランドといった競合国の税率を大きく超えていると指摘した。
こうした規制・財政環境はイノベーションを阻害し、新規事業の設立を discouraging させる。同教授はライドシェア業界を例に挙げ、Uberなどのプラットフォームを認めれば30万件超の雇用を創出できる可能性があると述べた。それにもかかわらず、韓国は批評家が「ポジティブ規制」と呼ぶ制度を維持しており、禁止事項ではなく許可される事項を列挙する方式で、新興産業を事実上の芽の段階で摘み取っている。
企業の流出が進むと税基盤が侵食され、国債の償還や社会事業への資金提供が難しくなる。この結果、政府は増税か借入増加のどちらかを迫られ、どちらも通貨に対する投資家の信頼を損なうという悪循環が生じる。個人については、金教授は防御的な投資戦略を助言し、予想される為替レート上昇から資産を守るため、ドル建て資産を厚く組み入れたポートフォリオを推奨した。
これらの要因―構造的に浅い為替市場、巨額のドル・エクスポージャー、減少する外貨準備、悪化する財政状態―が重なり、韓国の経済の将来は複雑な様相を呈している。当局は当面の変動を管理する措置を講じているが、IMFや国内の専門家が特定した根本的な不均衡は、ウォンに対する圧力が今後も続く可能性が高いことを示唆している。
要点
- IMFは、韓国のドル資産のエクスポージャーが国内為替市場の規模の25倍に達し、高い変動リスクを生んでいると報告した。
- 政府が通貨安定化に向けた介入を試みるなか、ウォンは1ドル=1,480ウォンに向けて下落した。
- 台湾は45倍超とさらに高いリスク比率に直面する一方、日本は市場の深さにより15倍というより安全な比率を維持している。
- ストレス局面で投資家が行う「ヘッジラッシュ」は市場を圧倒し、通貨下落を自ら強化するサイクルを生み得る。
- NPSのヘッジ延長や個人向け先物商品などの政策措置は、これまでのところ通貨下落を止めていない。
- 専門家は、対GDP比で低い外貨準備と、2026年に1,600ウォンへ上昇するとの高い為替レート予想を挙げ、為替危機の可能性を警告している。
- アナリストは、十分なドル流動性を確保するため、米連邦準備制度理事会のスワップラインやレポ・ファシリティが必要になる可能性を指摘している。