世界の美容市場の変貌
長年、K-popアイドル、ガラス肌、複雑な多段階ルーティンへの世界的な熱狂を追い風に、韓国化粧品は君臨してきた。統計もこれを裏付けている。韓国は依然としてフランスに次ぐ世界第2位の化粧品輸出国であり、2025年1〜11月の輸出額は過去最高の103億ドルに達した。しかし、その北では静かな変化が進んでいる。消費市場であり輸出元ではないと長く見られてきた中国は、手ごわい競争相手へと急速に進化している。同期間の中国の化粧品輸出額は39億9000万ドルに達し、8.7%増となった。差はなお大きいが、その伸び率は、主役交代が視野に入りつつあることを示唆している。
この変化は単なる数量の変化ではない。消費者の選好と産業戦略の根本的な変化を表している。中国の美容・パーソナルケア市場は世界第2位で、2025年までに780億ドルに達する見通しだ。ユーロモニター・インターナショナルのコンサルタント、クロエ・ズー氏によれば、この巨大な国内基盤は、他の市場がほとんど匹敵できない構造的優位をもたらす。国産ブランドが国内のシェアを高めるにつれ(輸入は3.4%減少)、企業は視線を外へ向け、韓国勢や欧米の巨大企業を、その本拠地で相手に戦う準備を整えている。
「国潮」の台頭と国内市場での支配
中国の世界的野心の基盤にあるのは、「国潮(グオチャオ)」と呼ばれる文化現象だ。この愛国的な消費のうねりは2010年代後半に現れ、国内の伝統や美意識に根ざした製品へ消費者を引きつけた。この戦略は功を奏した。2024年までに、地元の美容企業は国内市場シェアの55.7%を占めるようになった。この変化は外国ブランド、とりわけ韓国企業からシェアを奪う形で起きた。2016年の米国ミサイル防衛システムの配備以降、韓国の文化輸出や製品に対する事実上の禁輸措置により、韓国ブランドは撤退を余儀なくされた。韓国輸出に占める中国向けの比率は、2022年から2025年の間に69%から23%へ急落した。
しかし、中国ブランドの成功はもはや、愛国的な購買や地政学的な偶然だけによるものではない。Pechoin、Chando、Herboristなどのブランドは、地元の消費者の好みを理解することでシェア拡大に成功してきた。例えばPechoinは、伝統的な中国医学由来の成分を活用したことで、Douyinでの月間売上高が1億人民元を超えた。天然由来や生薬成分を重視する姿勢は、健康や文化的アイデンティティを大切にする若い消費者に響いている。国内競争が激化し、国内消費が減速するなか、中国企業は海外への急速な拡大という第2段階に入っている。
戦略的な攻勢と品質の進化
中国企業は、他の中国産業を観察してきた人には見慣れた戦略を展開している。企業は価格競争力を維持しながら、製品品質と機能性の差を急速に縮めている。この手法により、中国ブランドはかつて占めていた低価格帯から脱却しつつある。消費者の信頼が高まることでプレミアム市場への浸透が進み、価格だけで競争するという見方に挑んでいる。
この攻めの戦略の代表例が、Ushopal Groupによる、100年以上の歴史を持つフランスのスキンケアブランドPayotの買収である。同様に、伝統的な美意識を取り入れた高級ブランドMao Gepingも海外展開を進めている。象徴的な動きとして、プリンセス風のパッケージで知られるFlower Knowsがソウルにポップアップストアを開いた。これらの動きは、単なる低価格の代替品ではなく、世界的なプレーヤーとして真剣に受け止めてほしいという願いを示している。投資規模は競合他社にとって圧倒的だ。韓国の有力化粧品企業の匿名の幹部は、現在中国ブランドが投資している速度と規模に匹敵できるブランドは、ごく少数しかないと指摘した。
分岐する道:スキンケア対カラー化粧品
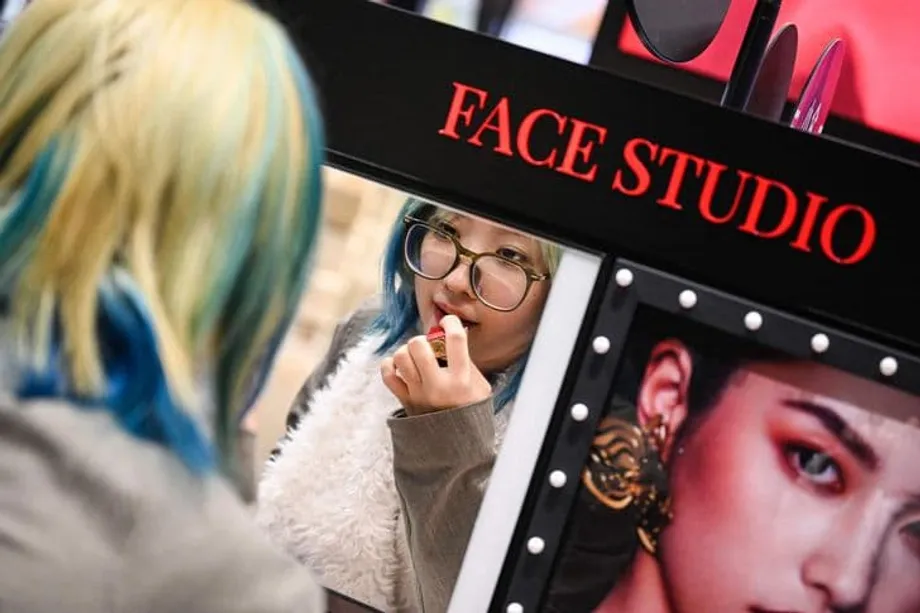
中国ブランドの台頭にもかかわらず、両国はすべてのカテゴリーで正面から競い合っているわけではない。スキンケアは依然として韓国輸出の中心であり、効能と長期的な安全性への評価が追い風となっている。中国企業は、アイシャドウや付けまつ毛などのカラー化粧品で最初の成功を収めた。これらのカテゴリーはブランドへの忠誠心が比較的求められず、流行を追い、ブランドを頻繁に乗り換える消費者に訴求している。
TemuやAliExpressなどのプラットフォームを通じて、アイシャドウや付けまつ毛などの中国製品を買えば、比較的低い価格で新しいスタイルを試せる。ただし、長期的な効果が確実ではないため、海外の新しいスキンケア製品を試すのはためらわれる。
この声は、ソウルを拠点とする舞台メイクアップアーティスト、ホン・ジュミ氏によるものだ。中国ブランドにとって重要な障壁を浮き彫りにする。Perfect DiaryやFlorasisといったメイクアップブランドでシェアを獲得した一方、プレミアムスキンケアでは同等の集客力を持ち得ていない。これらの分野に食い込むには、持続的な消費者の信頼が必要だ。韓国美容業界で販売・マーケティングを手がけるヴィンセンティア・ヴァニア・ナターシャ氏は、それが決定的な差別化要因だとする。同氏は、韓国と中国の化粧品は現在、似た価格帯にあり、韓国のスキンケアは世界市場で15年にわたって積み上げてきた信頼の恩恵を受けていると主張する。
文化ソフトパワーをめぐる攻防
韓国美容は長年、K-popや韓国ドラマの「ハロー効果」の恩恵を受けてきた。これらの文化輸出の世界的な人気は、海外でのブランド認知を高める強力なマーケティングエンジンを生み出してきた。中国ブランドはこの成功を再現しようとしている。中国ならではの美意識に基づく、ドラマチックで人形のようなメイクをDouyinやTikTokで拡散している。しかしアナリストは、韓流に匹敵する世界的な影響力を持つ「文化の担い手」をまだ欠いていると指摘する。
エコノミスト・インテリジェンス・ユニットのシニアエコノミスト、シュ・ティアンチェン氏は、中国のマイクロドラマが一つの解決策になり得ると指摘する。テンポの速いこれらの作品は、2024年に中国で6億6200万人の視聴者に達し、国外でも人気を広げている。人気作に出演する女優が中国製のメイクを施せば、国産ブランドに大きな商業的な追い風となる可能性がある。その間、両国は欧米市場への拡大を進めている。韓国から米国への輸出額は、2025年第1四半期に前年同期比53%増加した。一方、ProyaやS'Youngなどの中国大手は海外に目を向け、先進国市場での足掛かりを築くため、欧米のプレミアムブランドを買収している。
デジタルとイノベーションの優位
中国ブランドが明確な優位性を持つ分野の一つが、デジタルエコシステムだ。中国ではヘアケアとスキンケアの総売上の87%がオンラインで生み出されており、米国では41%にとどまる。こうしたデジタルファーストの環境は、中国ブランドにソーシャルコマース、ライブ配信、インフルエンサーマーケティングを習得させてきた。ブランドは、ライブ配信中にインタラクティブな製品デモやリアルタイムのQ&Aを行い、消費者とのエンゲージメントを深めている。この専門知識は、電子商取引の普及率が高い東南アジアへの展開でも力を発揮する。
さらに、中国企業は研究開発に力を注いでいる。政府は市場アクセスの合理化とイノベーション促進に向けた改革を実施している。ブランドは、日焼け止め、美白、肌の再生、アンチエイジングという4つの重要な消費者ニーズに焦点を当てている。人工知能も業界の形を変えつつあり、一人ひとりに最適化された商品提案やバーチャル試着を支えている。成分への知識を深める消費者に対し、中国ブランドは科学的な裏付けのある処方で応えている。例えばDR PLANTは高地の植物エキスに注目し、話題性だけではない価値を証明しようとしている。
要点
- 韓国は依然として世界第2位の化粧品輸出国で、2025年1〜11月の輸出額は103億ドルに達した。
- 同期間の中国の化粧品輸出額は8.7%増の39億9000万ドルとなり、国内の輸入額は3.4%減少した。
- 「国潮」のムーブメントにより、中国ブランドは国内市場シェアの55.7%を獲得した。
- 中国企業は現在、カラー化粧品で先行しており、韓国ブランドはスキンケア分野を支配している。
- 中国では電子商取引がヘアケアとスキンケア売上の87%を生み出し、米国では41%にとどまる。
- 2025年第1四半期の韓国美容製品の対米輸出は53%急増した。