54日間の変革
中国の自動車産業では、大手車メーカーがサプライヤーへの支払サイクルをほぼ1年から2カ月未満へと短縮し、劇的な財務再編が進んでいる。中国自動車工業協会(CAAM)が2026年2月に公表した調査によると、主要車メーカー17社がサプライチェーンの取引先との会計決済に要する期間は平均わずか54日となり、4社は50日未満を実現した。主要完成車メーカーが支払期間を通常約300日まで延ばし、事実上サプライヤーを無利子資金の調達源として利用していた過去3年とは鮮やかな逆転となる。
この支払い改革は、北京市当局からの強い規制圧力を受けた結果だ。中国政府は2025年6月1日、大企業にサプライヤーへの支払いの大半を60日以内に完了するよう求める新規則を施行した。国務院が改正した中小企業への支払い確保に関する規則と、政府当局が「無秩序な」競争と呼ぶ業界全体にわたる取り締まりが組み合わさり、自動車メーカーは多くの部品メーカーを破綻寸前に追い込んだ慣行を放棄することを余儀なくされた。
コンサルティング会社シャンハイ・ミンリャン・オートサービスのチェン・ジンズュー最高経営責任者(CEO)は、市場の力が機能しなかった場面で政府の介入が有効だったと指摘した。自動車グループは当局の要求に従わない場合、厳しい処分を受ける恐れがあった。サプライヤーへの支払いを遅らせられなくなれば、各社は業界全体の利益率を圧迫してきた攻撃的な値引き競争を続けるための手元資金を、今後十分に確保できなくなる。
サプライチェーンを壊した価格戦争
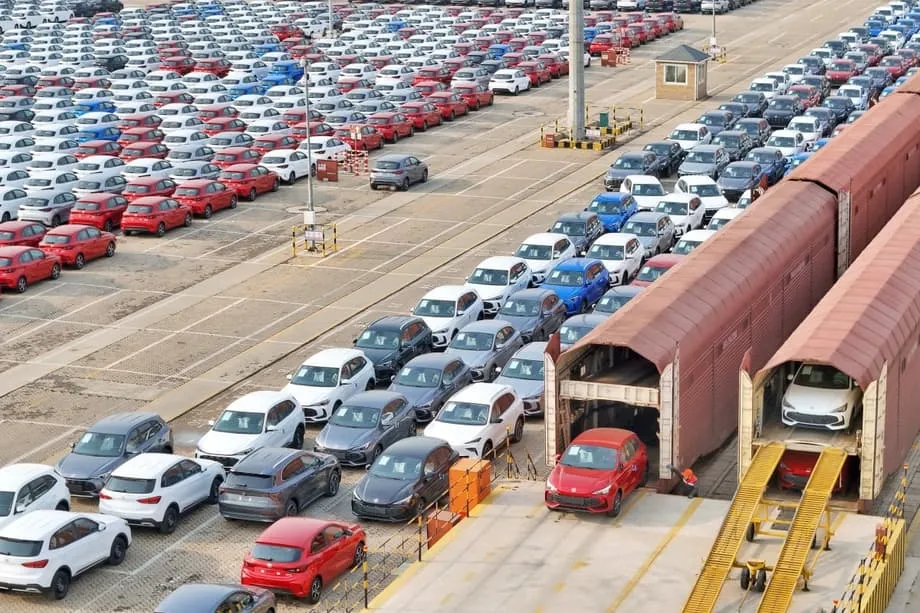
中国自動車市場の苛烈な競争は、業界関係者が中国語の「ネイジュアン」、すなわち「内巻化」と呼ぶ、過当競争が進んでも前進がほとんど生まれない自滅的な循環を生み出してきた。電気自動車(EV)普及を促す戦略として始まったものは、深刻な過剰生産能力にあえぐ市場で生き残りをかけた100社超の国内自動車メーカーが争う壊滅的な消耗戦へと変質した。工場稼働率はわずか49.5%まで急落し、350万台の売れ残り車両が在庫に積み上がっている。
2024年5月、世界最大のEVメーカーであるBYDが22車種で最大34%の値下げを行い、対立を激化させた。Geely、Chery、SAIC-GMなどの競合各社も追随を余儀なくされ、業界の収益性を破壊する駆けつけ競争が引き起こされた。自動車企業の平均利益率は2017年のほぼ8%から2024年には4.3%に低下し、2025年第1四半期にはさらに3.9%に下落した。
こうした環境は、サプライチェーンに膨大な圧力をもたらした。自動車メーカーは部品サプライヤーに年間10%以上の価格引き下げを要求する一方、支払いを数カ月間遅らせた。中国鉄鋼協会は、自動車メーカーが10%超の値下げを要求し、支払いを無期限に遅らせているため、鉄鋼各社は極めて低い利益率と増大する流動性の圧力に苦しんでいるとの厳しい警告を公表した。サプライヤーは不本意ながら銀行の役割を担うようになり、財務分析によれば、BYDなど一部のメーカーは2023年、取引先への支払いに平均275日を要していた。
北京市当局の反内巻化キャンペーン
中国政府は破壊的な競争を包括的に取り締まるキャンペーンを開始し、習近平国家主席自らが共産党系雑誌の論文で、企業間の無秩序で殺伐とした価格戦争を徹底的に取り締まると呼びかけた。工業情報化省は2025年半ば、BYD、Geely、Xiaomiなど主要自動車メーカー10社超のCEOを北京市に召集し、原価割れ販売の禁止、不適切な値下げの禁止、サプライヤーへの公正な対応という明確なメッセージを突き付けた。
規制当局の対応は迅速かつ多面的だった。60日以内の支払い規則に加え、国家市場監督管理総局は2026年2月、管理、財務、販売の各経費を含む生産原価総額を下回る価格での車両販売を事実上禁じる最終指針を公表した。この幅広い定義により、1台当たりでは黒字と主張しながら全体では赤字で事業を運営するという抜け穴を封じた。規則はまた、自動車メーカーとサプライヤー間の価格カルテルを違法とし、ブランドが罰則的なリベート制度を通じて販売店に損失を伴う販売を強いることも禁じている。
Great Wall Motor創業者で同会長のウェイ・ジエンジュン氏は、中国不動産部門の崩壊になぞらえた悲観的な警告を発した。自動車産業には、2021年に3000億ドルの負債を抱えて破綻した不動産大手Evergrandeに相当する企業がすでに存在するとの見方を公に表明したが、具体的な企業名を挙げることは避けた。これに対しBYDは、自社をEvergrandeに例える者には法的措置を取ると脅し、負債比率70%はFordやToyotaといった世界的メーカーと同等だと反論した。
サプライヤー救済と残る懸念
中国の自動車サプライチェーンを構成する数千の中小企業にとって、支払い改革は生命線となる。調査対象17社のうち14社は中小企業のサプライヤー向けに追加の優遇措置を導入し、2社はコマーシャルペーパーを使わず現金で全額を支払い、5社は資金繰りに窮するサプライヤーが早期支払いを申請できるようにした。複数の企業は、サプライヤー向けの支払い体制を改善するため総額100億元超の特別資金を積み置いている。
ただし課題も残る。業界専門家によれば、自動車メーカーは60日間の起算点をいつとするかという定義の違いを今も利用できる。納品検収日を使う企業もあれば、一括照合や請求書確認を待つ企業もある。スマート車両技術のサプライヤーAutolink会長のヤン・ホンゼー氏は約束を歓迎した一方、現金とコマーシャルペーパーのどちらで支払われるのか、支払条件の起算日は具体的にいつなのかを明確にするよう求めた。
コマーシャルペーパーは特に議論を呼んできた問題だ。将来の固定日に支払いを約束するこの金融商品は、利子付き負債に分類されないため、中国の不動産部門で広く使われてきた。サプライヤーは、満期前にこの手形をセカンダリー市場で割引して売却することがあり、実際に受け取る金額が目減りする。BAICとSAICはサプライヤーへの支払いにコマーシャルペーパーを使わないと明言したが、これまでこの慣行をどの程度利用してきたのかは明らかになっていない。
業界再編と犠牲者
支払い改革は、中国自動車市場がアナリストの言う再編の勝ち残り戦へ入るのと同時進行で進んでいる。中国で事業を展開する約169社の自動車メーカーのうち半数超は市場シェアが0.1%未満にとどまり、持続不可能な状況にある。バンク・オブ・アメリカのアナリストは今年の激しい淘汰を予想し、CAAMは再編を乗り切るのは5〜7社の有力ブランドだけになるとの見通しを示している。
この再編に伴う人間的な代償はすでに見え始めている。インターネット大手Baiduと自動車メーカーGeelyの合弁会社として2021年に設立されたEV新興企業Ji Yueは、順調に見えるようになってから6カ月以内に崩壊した。ソーシャルメディア広告代理店を運営するリー・ホンシン氏は、同社の高い効率性と資金力のある出資者を頼りにJi Yueの広告費を賄うため資金を借り入れたが、同社が破綻したため40億元の負債を抱える結果となった。2人の大株主に支えられた大企業が突然崩壊するとは考えられなかったと語り、経験を「まさに絶望」と表現した。
自動車産業の苦境は、より広範な経済的な圧力を反映している。2026年1月の乗用車販売はほぼ2年間で最も速いペースとなる19.5%減少し、新エネルギー車販売も20%落ち込んだことで、各メーカーは国内需要の弱さにあえいでいる。EV購入時の税制優遇の縮小と下取り補助金をめぐる不透明感が、景気後退に拍車をかけた。一方で業界は480万人超を雇用しており、過剰生産能力を解消しつつ大量失業と社会不安を招きたくない政策担当者には板挟みの状況となっている。
世界への波及
国内競争がますます持続不可能になる中、中国の自動車メーカーは海外市場への進出を加速させており、中国で生産される車両の20%がすでに輸出向けとなり、前年比11%増となった。低価格車両の大量流入に対し、各国ではカナダの100%関税、欧州連合(EU)の不正補助金対策関税、その他の市場での規制など、防衛措置が講じられている。45%の関税がかかっても、中国で1万2500ユーロのBYD Sealは欧州で約1万8125ユーロで販売でき、同等のTesla Model 3のおよそ半額となる。
中国当局は、価格戦争が世界における「中国製」製品の評判を損ねていることを懸念している。国営メディアは低価格車が中国の輸出を害し得ると警告し、政府は2026年から自動車メーカーが海外へ出荷する際に許可を求めるなど、EV輸出規則を厳格化した。目的は、行き過ぎたコスト削減によって品質が犠牲になることもある低価格車両で外国市場をあふれさせる慣行を抑え込むことだ。
Xpeng創業者で最高経営責任者(CEO)のホー・シャオポン氏は、業界の混乱がさらに5年間続き、最終的に主要企業5社だけが残る可能性が高いと予測する。Morgan Stanleyのチーフアジア経済専門家チェタン・アヒア氏は、民間企業の存在が大きいため、国営企業が支配する産業よりも自動車部門で過剰供給に対処する方が難しいと指摘し、再編もより複雑になると述べた。支払いと価格の危機の根底にある過剰生産能力を抜本的に解決するには、構造改革が必要だ。
要点
- 中国車メーカーはサプライヤーへの平均支払サイクルを約300日から54日に短縮し、4社は50日未満を実現
- BYD、Chery、SAIC、Xiaomiなど主要17社が、60日以内の支払いを求める政府の新規則に対応
- 北京市当局は、業界の利益率を4%未満まで押し下げた無秩序な価格戦争に反対する反内巻化キャンペーンの一環として規則を導入
- 新規則は生産原価総額を下回る販売も禁止し、自動車メーカーとサプライヤー間の価格カルテルも禁じる
- 業界アナリストは約170ブランドが5〜7社の生存企業に再編され、勝ち残り戦はさらに約5年続くと予想
- 国内の混乱にもかかわらず中国の自動車輸出は増加を続け、欧州、北米、その他の市場が関税で対応