公式の楽観論、市場の不安に抗う
インドネシア財務相は、東南アジア最大の経済圏である同国が2026年第1四半期に最大6%成長するとの見通しを示した。同国の金融市場を襲う混乱と鮮明な対照をなす、意欲的な目標だ。この予測は、最近の株式市場による800億ドルの時価総額消失、ムーディーズによる見通しの引き下げ、そして市場の透明性基準に対する国際的な監視の強化にもかかわらず示されたものだ。この発言は、プラボウォ・スビアント大統領の政権下での財政軌道の持続可能性を世界中の投資家が疑問視しているさなかに、経済政策の指導部が自信を力強く示したものだ。
この楽観的な予測は、国内消費と戦略的な政府支出が成長を加速させるとする政権内の自信を反映している。一方、国際投資家は財政の持続可能性と規制の不透明性について懸念を強めている。経済は2025年第4四半期に5.39%成長し、通年では5.11%から加速した。政府当局者は、家計支出とインフラ開発の促進を狙った好適な季節要因と重点的な政策刺激策に支えられ、この勢いが新年に持ち越されるとみている。
ジャグ・アグン財務副大臣は、2026年2月にジャカルタで開いたブリーフィングでこの見通しを重ねて強調し、第1四半期の成長率は前年第4四半期に記録した5.39%を上回るはずだと述べた。アグン氏は主な要因として、消費者信頼感の改善と労働市場環境の好転を挙げ、労働力は2025年第4四半期だけで137万人拡大したと指摘した。「2025年第4四半期の5.39%成長はまだ潜在力を下回っている。つまり、さらに押し上げる余地がある」とアグン氏は同席上で語った。
アグン氏は、経済拡大は公衆の厚生の目に見える改善につながなければならないと強調し、成長指標、消費者信頼感、そしてより広範な経済・社会状況との密接な関係を指摘した。同氏は、インドネシアの成長速度は現在、地域経済の中でベトナム、マレーシア、シンガポールに次ぐ4位だが、サウジアラビアと中国より上位にあり、成長が持続的に加速すれば順位をさらに上げる可能性があると述べた。
800億ドルの市場暴落
強気の公式予測は、2026年1月下旬にインドネシアの資本市場を襲った信頼危機と鮮明な対照をなしている。1月28日と29日の2日間でジャカルタ総合株価指数は11.5%超急落し、約800億ドルの時価総額が消滅した。これにより、インドネシア取引所の社長やインドネシア金融庁長官など、高位の規制当局者が辞任した。この崩落は、同国の金融史における最近の市場不安定のうち最も深刻な事例の一つとなった。
この暴落は、国際的な資産運用・指数提供会社であるMSCIが、インドネシア株式市場を「新興市場」から「フロンティア市場」への格下げ対象として検討対象に置いたことによる批判的な声明がきっかけとなった。MSCIは、浮動株比率の低さを具体的な懸念事項として挙げた。多くの大企業は富裕層の一族が厳格に支配しており、一般公開するのは株式の10%以下にとどまる。その結果、流動性が薄く、価格操作のリスクが生じ、グローバル投資基準に反する重大な透明性上の欠陥が生まれている。
指数提供会社は、最低公開持分を15%に引き上げ、タックスヘイブンでのオフショア・ペーパーカンパニーの利用を防ぐため最終受益所有者を明らかにすることを含む抜本的改革を実施する期限を2026年5月に設定した。格下げが行われれば、新興市場にのみ投資することを法的に制限されている多くの国際投資ファンドは、インドネシアの保有資産を直ちに売却せざるを得なくなる。ゴールドマン・サックスの推計では資本逃避は最大78億ドルに達し、最悪のシナリオでは130億ドルを超える可能性がある。
危機の根底にある構造的問題は、インドネシアの企業エリートに定着した慣行から生じている。彼らは株式上場を、広範な資本形成の手段としてではなく、主に資産保全と税務最適化の道具として利用してきた。創業者一族は株式の90%を厳格に保有することで、株式売却にかかる実効税率が0.1%という恩恵を受けている。これは非公開取引に課される25%のキャピタルゲイン税と比べて著しく低く、市場安定性へのリスクがあっても浮動株を最小限に抑える強い誘因となっている。
格付け機関が財政健全性に警鐘
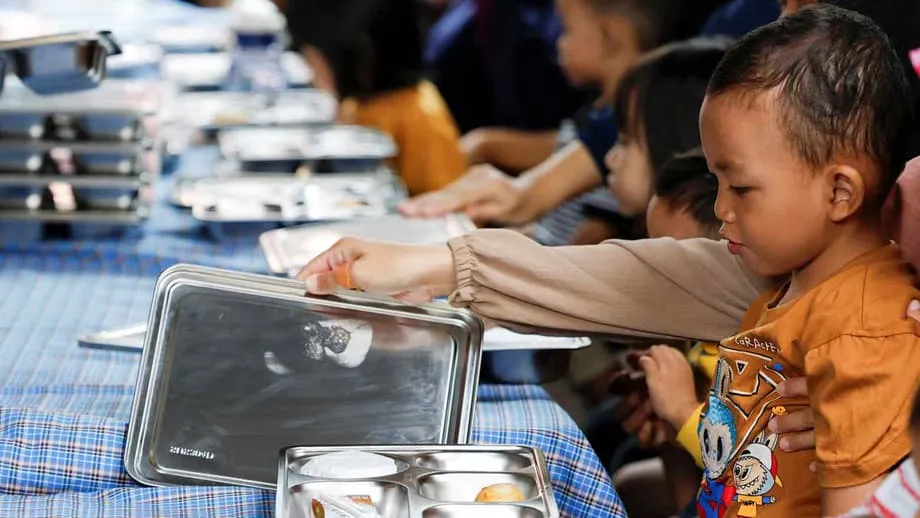
市場の圧力に拍車をかけ、ムーディーズは2026年2月上旬にインドネシアの国債見通しを「安定的」から「ネガティブ」に引き下げ、積極的な財政拡張が信用力と債務の持続可能性に対するリスクを高めていると警告した。同機関は、200億ドル規模の無料学校給食事業や赤白協同組合を通じた農村開発支出の拡大など、プラボウォ大統領の看板となる社会プログラムを特に取り上げた。これらの政策は財政赤字を国内総生産(GDP)比2.92%に押し上げ、パンデミック期間を除けば20年余りで最も高い水準となった。
公共支出による成長促進を重視することは、インドネシアの脆弱な歳入基盤を踏まえると、財政リスクをもたらす。
ムーディーズの声明は、1990年代後半のアジア通貨危機以来、投資家のインドネシアへの信頼を支えてきた財政規律が、現政権では最優先事項ではなくなったとの懸念の高まりを反映している。政府の寛大な支出を公約に2024年の選挙に勝利した元陸軍大将のプラボウォ大統領は、5年の任期中にGDP成長率を8%に引き上げると約束しており、近年おおむね5%で推移してきた平均から大幅な上昇となる。
これらの警告にもかかわらず、政権当局者は成長路線から後退する意図はないと主張している。内部協議に詳しい関係者は、現在の戦略を「引き返せない地点」に達したものだと説明し、ある当局者は主要プログラムが政府の確固たる方針になったと指摘した。「これらが政府の計画になった以上、我々は引き返せない地点にいる」と同関係者は、メディアへの発言権限がないため匿名を条件に語った。政府報道官はその後、赤字は定められた3%の上限を下回っていると強調し、初年度の成長効果を最大化するため、支出は年始に重点化されると説明した。
季節性の追い風が消費見通しを押し上げ
2026年第1四半期の予測を支える重要な要因は、イスラム教の聖なる月ラマダンとそれに続くイード・アル=フィトルの祝祭が、年初の3カ月間にすべて含まれるという時期である。2025年にはこれらの祝日は第2四半期に集中しており、その結果として基準効果が有利に働き、2026年初頭に前年には見られなかった水準で消費支出が集中する可能性がある。
中央統計局(BPS)は、この暦上の重なりを国内需要にとって重要な追い風の機会と位置づけている。インドネシアの経済生産の約52.9%を占める家計消費は、2025年第4四半期に5.11%成長した。祝日を前に消費者が食品、交通、通信、小売商品の支出を増やす中、当局は2026年第1四半期にも同等かそれ以上の伸びを見込んでいる。同局は、2025年の1人当たりGDPが約5,083ドルに上昇し、外部の逆風が続く中でも所得増加が続いていると指摘した。
アグン氏は成長指標と公衆の厚生の結びつきを強調し、消費者信頼感指数の上昇が経済拡大と一致していると指摘した。ただ、表向きの成長が雇用と貧困削減の目に見える改善につながるようにすることが課題だと認めた。BPS局長のアマリア・アディンガル氏も、支出行動の構造的な変化を指摘し、取引のオンライン化が進み、消費パターンが若い世代によってますます形作られており、企業は変化する小売環境に適応する必要があると述べた。季節的な時期づけは、年初の段階で国内需要を強化する機会をもたらすと当局は説明しており、世界的なリスクと貿易の不確実性が残る中でも、インドネシアの2026年成長軌道にとって支えとなる基盤となる。
構造的課題と投資環境
目を引く成長予測の背景では、インドネシアは政府の目標を複雑にしかねない構造的な逆風に直面している。直接投資は2025年第3四半期に年率8.9%減少し、2四半期連続の縮小となった。これは2020年第1四半期以来最大の下落であり、企業が規制の不確実性と世界需要の弱まりを背景に計画を先送りしたためだ。中国、香港、シンガポールは依然として最大の投資元だったが、全体の流入額は以前の期間に及ばなかった。
国内投資はこの減少を一部相殺し、2025年第3四半期の実行額は491.4兆ルピアに達し、年率13.9%成長した。ただ、追加支出の多くは生産性の波及効果が限られた分野に集中するか、市場のファンダメンタルズではなく政策的支援によって動かされた。鉱業部門は第3四半期にほぼ2%縮小し、石炭の世界需要減少と銅生産の減少の影響を受けた。他の分野の力強さにもかかわらず、全体成長には重石となった。
批評家は、8%成長の達成に重点を置く政権の姿勢は、やがて恒久的な信頼を損なう一時的措置を招く恐れがあると主張する。経済学者は、持続的な成長加速は野心的な目標よりも、持続的な投資、生産性向上、制度の信頼性に依存すると指摘する。「成長は目標だけではなく、持続的な投資、生産性向上、制度的信頼性の後に付いてくる」とオーストラリア国立大学インドネシア・プロジェクトの分析者は述べ、現行の目標の一部は既存の制約を踏まえると空想的だと評している。
財政余地が制約され、金融政策の効果が薄れる中、インドネシアが伝統的な刺激策で成長を押し上げるための現実的な選択肢は残り少ない。大胆な規制緩和と構造改革が、低生産性と弱い競争力に対処する中核となる。輸入手続の簡素化、物流の改善、関税以外の障壁の削減、そして地域間で一貫した規制の実施を確保することが含まれる。
部門別の牽引役と建設の勢い
幅広い不確実性がある中でも、特定の分野は第1四半期の成長に大きく寄与すると予想される。建設業は2026年に6.4%拡大する見込みで、手頃な住宅、バタムのノンサ・デジタルパーク・データセンター・キャンパスを含むデジタルインフラ、そして全国電力供給事業計画に基づき2034年までに合計69.5ギガワットの新規発電容量を計画している電力事業など、政府が主導する取り組みが牽引する。
天然資源の川下加工、特に電気自動車用電池向けのニッケルと銅は、商品価格の変動が続く中でも投資を集めている。製造業は2025年末に底堅さを示し、第3四半期の生産額は5.54%拡大した。鉄鋼、機械、車両生産の力強い伸びに支えられた。購買担当者景気指数は2025年10月までに51.2へ上昇し、工場活動の拡大が続いていることを示した。
デジタル経済の拡大も力強く、インドネシアは東南アジアで最も活気のあるテクノロジー・スタートアップ・エコシステムの一つを維持している。電子商取引は年率10%超の伸びを続け、物流と交通網のインフラ改善は群島全体のコストを徐々に引き下げている。再生可能エネルギー分野では、国内政策と国際的な融資要件の双方に支えられ、太陽光と地熱プロジェクトへの投資が加速している。
金融政策と対外収支
インドネシア中央銀行は金融緩和を通じた成長支援を継続する姿勢を示しており、2025年末に複数回の利下げを実施して政策金利を4.75%に引き下げた。これは2022年10月以来最低の水準だ。インフレ率は中央銀行の目標範囲内の約2.65%にとどまっており、必要であれば過熱の直近リスクなく追加刺激の余地がある。
ただ、中央銀行は資本フローの変動と通貨安定の制約に直面している。インドネシア・ルピアは2025年を通じて大幅な下落圧力を受け、それまでの上昇分を失った。分析者は、世界金融情勢と慎重に調整しなければ、追加利下げが資金流出を悪化させる恐れがあると警告する。経常収支赤字は、世界需要の軟化と商品輸出国にとって不利な交易条件の進行に伴い、拡大すると見込まれている。
世界貿易の不確実性は、さらなる複雑さをもたらす。インドネシアの輸出は2025年末に第3四半期9.91%成長と底堅かったが、貿易摩擦の継続と主要市場の需要減速から逆風を受ける可能性がある。商品輸出への依存は、石炭やパーム油分野を中心に、政府歳入と企業の投資判断の双方に影響を与えうる価格変動に対する脆弱性を残している。
要点
- インドネシア財務相は、最近の市場混乱とムーディーズによる見通し引き下げにもかかわらず、2026年第1四半期のGDP成長率を最大6%と予測している。
- ジャカルタ総合株価指数は、透明性と浮動株比率への懸念を理由にMSCIがフロンティア市場への格下げ可能性を警告した後、2026年1月下旬の2日間で800億ドルを失う暴落となった。
- 財務副大臣ジャグ・アグン氏は、2025年第4四半期の5.39%を上回る成長を見込み、第1四半期にすべて含まれるラマダンとイード・アル=フィトルによる季節的な消費押し上げを挙げた。
- プラボウォ・スビアント大統領の政権は200億ドル規模の無料給食事業を含む積極的な支出計画を維持し、投資家の懸念が続く中で財政赤字をGDP比2.92%に押し上げている。
- 直接投資は2025年第3四半期に8.9%減少した一方、建設、製造、川下加工分野が2026年初頭の成長を牽引すると見込まれている。
- インドネシア中央銀行は成長支援のため金利を4.75%に引き下げ、インフレ率は約2.65%と目標範囲内にとどまっている。
- MSCIは、インドネシアが2026年5月までに市場透明性改革を実施しなければ、数十億ドル規模の資本逃避を招きかねない再分類を受ける可能性があると期限を設定した。