遠くの紛争が家庭に直撃
ニューデリーはテヘランから約2,500キロメートル離れているが、西アジアで激化する戦争はすでに、別の経路、すなわち経済を通じてインドの国境を越えている。米国、イスラエル、イランの紛争は、インドの原油輸入のほぼ半分が通過する狭い海上交通の要衝、ホルムズ海峡を事実上封鎖した。この混乱は、ガソリンスタンドから食卓まで、株価指数から結婚式のケータリング費用まで、連鎖的な経済的影響を引き起こしている。
目次
一般のインド家庭の家計は急速に変わりつつある。ブレント原油価格は25%以上急騰し、3月9日に1バレル117ドルに達した。戦闘開始以来の上昇率は50%となる。DBS銀行のアナリストは、ホルムズ海峡の航行が大幅に制限された場合、価格が1バレル100~150ドルで推移する可能性があると予測している。原油需要の89%以上を輸入に頼り、毎日約260万バレルがホルムズ海峡を通過する国にとって、脆弱性は切実かつ差し迫ったものだ。
バロダ銀行チーフエコノミストのマダン・サブナビス氏は、国内の現実を正確に捉えている。氏は最大の懸念をガス供給とし、燃料調達に苦慮する飲食店の影響で、レストラン価格の上昇が中間層に直接打撃を与えると指摘する。この見方は、より広い真実を示している。西アジアの紛争は単に地政学を変えるだけでなく、数百万人の家族の家計に表出するのだ。
ホルムズ海峡とエネルギー安全保障
ホルムズ海峡は世界のエネルギー貿易の大動脈として機能し、世界の石油輸送量の約20%を扱っている。インドについて特に重要な数字は、深い依存関係を示す。2025年、インドは西アジアから約700億ドルの原油・石油製品を輸入した。うち508億ドルは原油だけで、原油輸入総額の48.7%を占める。同地域はインドの液化天然ガス(LNG)輸入の68.4%、金額で92億ドルを供給し、液化石油ガス(LPG)輸入の46.9%、総額139億ドルを占めている。
インドの国内備蓄はわずかな緩衝材にとどまる。現在の原油備蓄は消費量の30日分に満たず、LPG備蓄も約2週間しか持たない。この薄い緩衝材のため、供給混乱は迅速に価格圧力と品不足の危機へ転化する。脆弱性はすでに具体的な形で現れている。カタールのPetronet LNGは、係争海域の船舶航行制限を理由に、2026年3月4日からGAILへのLNG供給を停止した。
インドのエネルギー輸入の構成は、固有の脆弱点を生み出している。天然ガスは、肥料製造工場、ガス火力発電所、車両用圧縮天然ガス(CNG)と家庭調理用パイプガスを供給する都市ガス網にとって重要な投入物である。これらの流れが細るとき、複数の経済セクターに同時多発的に影響が波及する。
ICRAチーフエコノミストのアディティ・ナヤル氏は、具体的な指標でインフレリスクを定量化している。氏の推計では、原油価格が10%上がるごとに、卸売物価指数(WPI)は80~100ベーシスポイント上昇し、小売燃料価格への転嫁が完全に行われる場合、消費者物価指数(CPI)は40~60ベーシスポイント上昇する。価格上昇が続けば、ICRAの2027年度WPIインフレ見通し2.7%、CPI見通し4.0%に対して大きな上振れリスクとなり得る。その大きさは、ガソリンスタンドやLPG販売店で消費者にどれだけ完全にコストが転嫁されるかに左右される。
台所危機:LPG不足と食料経済
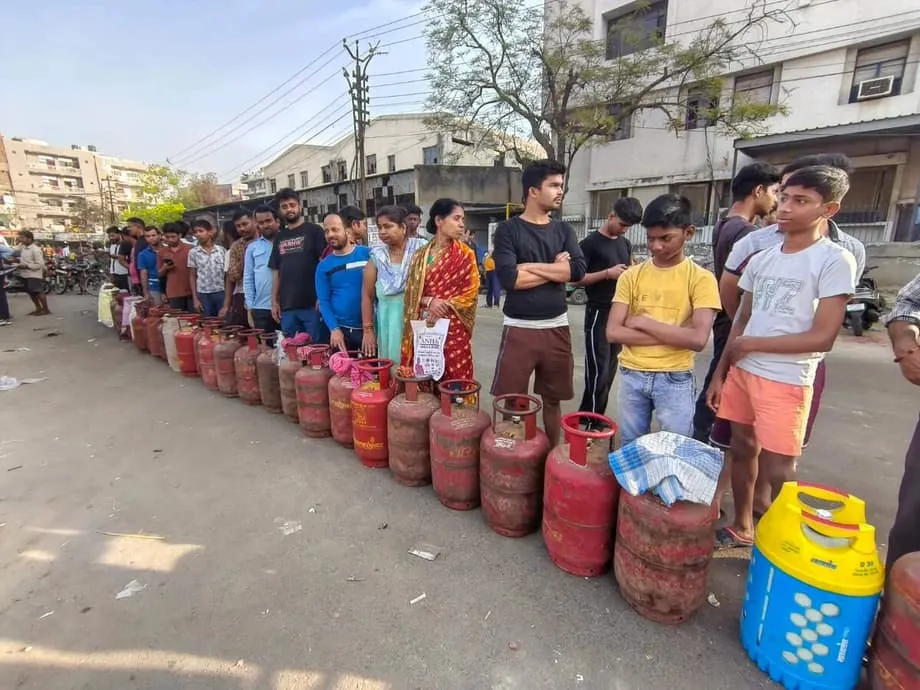
西アジア戦争が国内に与えた最も目に見える影響は、業務用LPGボンベの急激な不足かもしれない。これによりインドの飲食サービス業界は混乱に陥っている。会員50万人を代表する全インド飲食店協会(NRAI)は3月10日、緊急の注意喚起を発表し、営業時間の短縮や、長時間の煮込み・揚げ物を必要とするメニューの一時停止を勧告した。協会はまた、あらゆるグラムのガスを節約するため、調理中は必ず蓋を使うよう会員に求めた。
ベンガルuruでは、業務用LPGボンベの供給が突然停止したため、火曜日以降、店舗が営業を全面停止する可能性があるとベンガル・ホテル協会が警告した。協会名誉会長のP・C・ラオ氏によると、月曜日に市内のホテルとレストランでLPGの配達を受けたのは約10%にとどまり、毎日の食事をホテルに頼る何千人もの食料サービスが脅かされている。ムンバイでも同様の状況が報告され、インドホテル・レストラン協会(AHAR)は、供給が回復しなければ市内のホテルの半数以上が数日以内に閉鎖される可能性があると示唆した。
「業務用LPGボンベの供給が突然停止したため、ベンガルuruのホテルは火曜日から営業を停止する可能性がある」とベンガル・ホテル協会は表明し、中小飲食事業者にとっての差し迫った生存への脅威を強調した。
危機により、食料経済全体で運営面の対応が迫られている。コインバトールのAnnapoornaレストランは、必需品に絞った限定メニューを発表し、一部商品は特定の時間帯にのみ提供するとした。JM Financialの調査では、供給混乱はインドのクイックサービスレストラン部門に大きな影響を与え得るとし、LPG不足が続けばマクドナルド、ドミノ・ピザ、KFCなどのチェーンが、コスト上昇、売上減少、メニュー変更の可能性に直面すると指摘している。
ギグ経済の働き手も警鐘を鳴らしている。SwiggyやZomatoなどのプラットフォームで働く配達パートナーは、燃料不足とLPG価格の上昇が収入を圧迫していると報告している。Eternal Ltd.とSwiggy Ltd.の株価は3月12日に4%以上下落し、燃料ストレスが続く中での食品配送網の事業継続性についての投資家の懸念を反映した。
家庭消費者も同様の圧力に直面している。石油元売り各社は3月7日から、主要都市で14.2キロの非補助付きLPGボンベの価格を60ルピー値上げし、デリーの価格を913ルピーに引き上げた。買いだめを防ぐため、当局は家庭用LPGの補充予約に必要な最短待機期間を21日から25日に延長した。ただし、一般的な家庭は年間6~7本しか消費せず、50~55日ごとに補充が必要だとしている。
市場の反応と通貨圧力
国内金融市場は石油ショックに強く反応した。3月9日、インドルピーは対米ドルで史上最安値92.33まで急落し、SensexとNifty指数はほぼ3%下落して11カ月ぶりの低水準となった。その後の取引でもベンチマーク指数は下落を続け、Sensexはさらに500ポイント超下げ、Niftyは23,700ポイントを割り込んだ。
通貨安は輸入コストを幅広く増幅する。ルピーが弱まるにつれ、ドル建ての原油1バレルは現地通貨でより高くなり、インフレ圧力を悪化させる悪循環を生む。格付け会社ムーディーズは、高額なエネルギー輸入がルピーをさらに弱め、インフレを高め、経常収支を悪化させ、補助金拡大を招く場合には金融・財政政策を複雑化させると警告している。
ICRAは、2026/27会計年度の原油価格が平均1バレル100ドルとなった場合、インドの経常収支赤字がGDP比1.9~2.2%に拡大する可能性があると予測する。予測されていた0.7~0.8%から拡大する。Elara Securitiesは、同じ原油価格シナリオでは連邦政府の年間支出が3兆6000億ルピー(390億ドル)増えると試算し、肥料補助金だけで2000億ルピー増える可能性があるとする。
インド国立銀行の調査は、高価格が長引く場合の一段と暗いシナリオを示している。原油が次の会計年度を通じて1バレル100ドル前後で推移すれば、GDP成長率は7%超の予測から6.6%に低下し、インフレは4.1%に上昇する可能性がある。価格が1バレル130ドルに達すれば、成長率は6%まで急落する可能性があると同銀行は分析している。
セクター別に見る:ガソリンスタンドの先へ
西アジア紛争の経済的な影響は、直接的なエネルギー消費者にとどまらない。インドの農業部門は、肥料供給網を通じて重大なリスクに直面している。世界で取引される尿素の約3分の1がホルムズ海峡を通過する。ペルシャ湾岸は、アンモニア生産に不可欠な安価な天然ガスを供給しているためだ。インドは2025年に西アジアから37億ドル相当の肥料を輸入し、複合肥料(NPK)が22億ドル、窒素肥料が15億ドルを占めた。供給混乱は窒素系肥料の納入遅れ、収穫量の減少、政府補助金の増加を招く可能性がある。
グジャラート州スーラトに集中するダイヤモンド産業も、脆弱な節点となる。インドは2025年に西アジアから68億ドル相当の原石を輸入し、輸入総額の40.6%を占めた。これらの石はインドの研磨・加工センターで処理された後、世界市場へ輸出される。ICRAによると、3月初めの飛行便の欠航により、出荷はすでに2~3日遅れている。同地域が需要の中心地であることから、紛争が長引けば大きな事業損失につながり得る。
工業製造業は複数の分野で投入物不足に直面している。インドは西アジアから12億ドル相当のポリエチレンポリマー(輸入総額の35.6%)を輸入しており、包装、プラスチック製パイプ、農業用灌漑フィルムに不可欠である。建設部門は、セメント生産に不可欠な石灰石4億8,300万ドル(輸入の68.5%)と石膏1億2,900万ドル(輸入の62.1%)を同地域に依存している。鉄鋼メーカーは、電力送電や再生可能エネルギーインフラに使われる直接還元鉄1億9,000万ドル(輸入の59.1%)と銅線8億6,900万ドル(輸入の50.7%)に依存している。
航空業界は、コスト上昇と運航混乱という二重の嵐に直面している。ジェット燃料はインド航空会社の費用の30~40%を占める。ICRAのキンジャル・シャー氏は、紛争が長引けば、2026年度についてすでに1兆7000億~1兆8000億ルピーと推定される純損失をさらに上回る可能性があると指摘する。2月28日から3月8日までに約2,600便が欠航し、これは国際便の約45%に相当する。西アジアの空域を避けて迂回する便は、さらに多くの燃料を消費している。
医薬品メーカーは、過去2週間で医薬品有効成分(API)のコストが約30%上昇したため、薬価が大幅に上がる可能性があると報告している。コンテナ船不足により、インドの製薬会社への最大のAPI供給国である中国からの原材料輸送が混乱し、輸入業者はコストを製造業者、さらに消費者に直接転嫁せざるを得なくなっている。
日用消費財(FMCG)企業は、プラスチック包装に使われる原油由来品のコスト上昇に対応するため、パックサイズの縮小や値上げを検討している。しばしば「シュリンクフレーション」と呼ばれるこの現象により、消費者は同じ価格で、より少ない量の洗剤、塗料、プラスチック製家庭用品を買うことになるかもしれない。
政府の対応と緩和策
ニューデリーは経済的影響を抑えるため、複数の政策手段を発動した。3月10日、中央政府は国内生産天然ガスの配分優先枠組みを改訂する官報を発行した。LPG生産は、CNGやパイプ調理ガスとともに最優先レベルに置かれ、他の利用者への配分前にこれらの分野へ十分な供給が確保される。肥料部門は第二優先とされ、平均需要の少なくとも70%が保証される一方、茶園と製造業は第三優先に格下げされ、従来消費量の80%に制限される。
政府は1955年必需物資法を発動し、石油製品と天然ガスの生産、供給、分配を管理した。この法的手段により、当局は買いだめを抑制し、分配を管理し、危機時に重要な燃料供給を確保できる。当局はまた、石油精製業者に対し、C3・C4炭化水素ストリーム(プロパン、ブタン、プロピレン、ブテン)の生産を最大化し、LPGプールへ振り向けるよう指示した。生産分は国内消費者のために完全に確保される。
外交面では、スブラマニヤム・ジャイシャンカル外相がロシア、欧州連合、西アジア諸国の対応者と協議し、エネルギーの流れを安定させ、インドの利益を守ってきた。ナレンドラ・モディ首相は、ハーディープ・シン・プリ石油相と高位レベルの会議を開き、供給混乱と緊急時計画を評価した。政府は米国、アルジェリア、ノルウェー、カナダとの代替LPG供給契約を取り付けたが、輸送時間は長くなる見込みだ。
貿易面では、インドは原油供給先を6大陸に広がる27カ国から40カ国へ拡大し、単一の海上交通要衝への依存を減らした。中東からの供給混乱を補うためロシア産原油の購入を増やしており、ロシアは2026年2月もインド最大の原油供給国だった。米国は世界の供給安定化を支援するため、ロシア産石油購入に30日間の例外措置を認めたが、インド当局は調達判断に外部の承認は必要ないと述べている。
当局は戦略石油備備の放出要求に抵抗し、これらの備蓄は価格管理ではなく供給混乱のためにあると主張している。インドは現在、原油と石油製品を2億5000万バレル以上保有し、システム全体で約7~8週間分の緩衝材となる。世界の原油が1バレル120ドルに達したにもかかわらず、政府は小売のガソリン・軽油価格を引き上げる immediate な計画はないと表明し、石油元売り企業が一時的にコストを吸収する可能性を示唆している。
地域の文脈:周辺国と比べたインドのレジリエンス
インドが供給制約とインフレ圧力に苦しみつつある一方、隣国パキスタンとの対比は、ニューデリーの経済的な相対的な強さを浮き彫りにしている。イスラマバードは深刻な危機に陥り、ガソリン価格は1リットル321.17パキスタン・ルピー、軽油は335.86ルピーに急騰し、直近数週間で17%上昇した。パキスタン政府は、公務員の週4日勤務、在宅勤務の50%ローテーション、学校閉鎖、議員給与の25%削減を含む緊急の緊縮策を導入した。
パキスタンの危機は、外貨準備が限られ、輸入依存度が高い経済の脆弱性を示している。インドはより大きな戦略備蓄、多様化した供給基盤、強固な財政状況により、同じ世界石油市場の混乱に直面しながら、小売価格の即時ショックを回避してきた。パキスタンが28日分の燃料備蓄の確保に躍起になる間、インドは数週間分の緩衝材と代替調達の取り組みにより、より大きな安定性を得ている。
経済見通しと残存するリスク
即応的な緩和策にもかかわらず、紛争が長引けば持続的なリスクが残ると経済学者らは警告する。インド準備銀行(RBI)は4%のインフレ目標を維持しており、実際のCPIインフレは1月に2.75%で推移しており、政策対応が必要になる前に一定の余地がある。ただし、1バレル100ドルの原油価格環境が続けば、インフレに40~60ベーシスポイントが加わり、金利が中央銀行の許容レンジ上限に近づく可能性がある。
財政圧力は最も重要な長期的リスクとなる。原油価格が高止まりすれば、政府は容赦ない選択を迫られる。小売燃料価格の引き上げを容認して家計と政治資本を圧迫するか、価格統制を維持して財政赤字を拡大し、石油会社の財務を圧迫するかである。ニルマラ・シタラマン財務相は、原油価格が10%上昇すると通常、インフレ上昇は約30ベーシスポイントにとどまると述べ、現行の緩衝メカニズムへの自信を示した。
政治的野党は経済的な打撃を争点にしている。国民会議派のラーフル・ガンディー氏は、経済的帰結に関する議会討論を避けているとしてモディ首相を非難し、一般市民への影響に取り組むのを政府がためらっていると主張した。氏は、株式市場下落、LPG価格上昇、世界の原油高騰を紛争と結びつけ、首相は利益に縛られておりインドの利益を守れないと主張した。
今後数カ月は、インドのエネルギー外交と経済管理を試すことになる。夏が近づき、冷房需要がピークを迎えるため、発電需要がガス供給をさらに圧迫する。ケータリングと輸送需要を押し上げる結婚式シーズンも、業務用ガス不足でメニュー縮小とイベント規模の縮小を余儀なくされ、混乱する可能性がある。一般家庭にとって、遠い西アジアの戦争はすでに、ガス販売店の列の長さ、レストランの請求額の上昇、燃料費の不透明さという形で訪れている。
重要ポイント
- 西アジア戦争はホルムズ海峡を事実上封鎖し、インドの原油輸入の48.7%とLNG供給の68.4%を脅かしている。
- ブレント原油価格は紛争開始以来50%急騰し、3月9日に1バレル117ドルに達した。アナリストは、1バレル100~150ドルへの一段の上昇可能性を予測している。
- 業務用LPGの不足により、ムンバイ、ベンガルuru、チェンナイの飲食店が閉鎖を検討する一方、デリーの家庭用ボンベ価格は60ルピー値上がりして913ルピーとなった。
- インドルピーは対ドルで史上最安値92.33を記録し、SensexとNiftyは3月9日に3%下落して11カ月ぶりの低水準となった。
- 政府は必需物資法を発動して国内LPG生産を優先し、米国、アルジェリア、ノルウェー、カナダから代替供給を確保した。
- 原油価格が10%上がるごとに、WPIインフレは80~100ベーシスポイント、CPIは40~60ベーシスポイント上昇する可能性があり、4%のインフレ目標を脅かす。
- 深刻な混乱に直面するセクターは、農業(肥料)、航空(欠航と燃料コスト)、ダイヤモンド(原石輸入)、医薬品(APIコスト)など。
- インドは約30日分の原油備蓄を維持し、脆弱性を減らすため供給国を27カ国から40カ国に多様化した。