世界航空網の麻痺
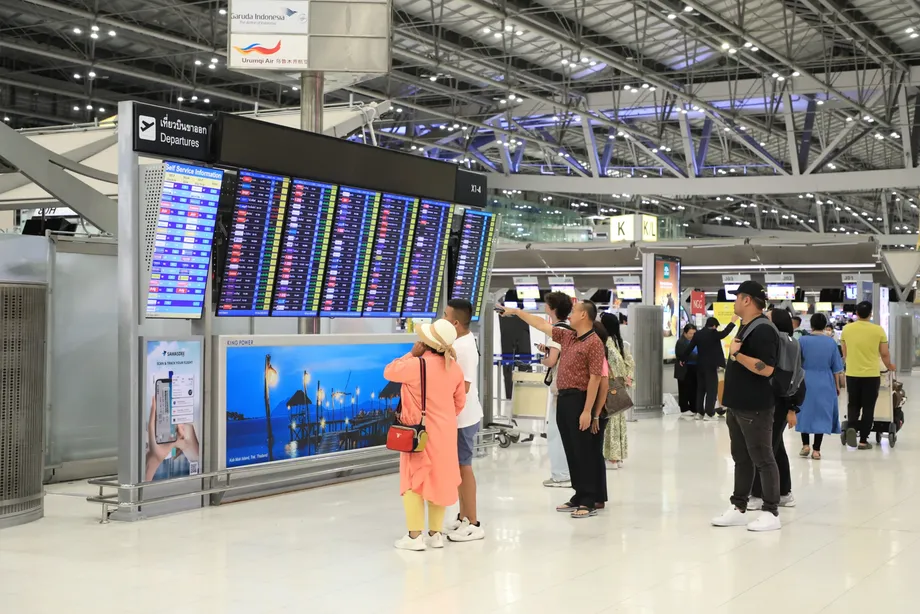
2月28日に始まった米国とイスラエルによるイランへの軍事作戦は、世界の航空網に前例のない混乱を引き起こし、最初の48時間だけで5,000便超の欠航を余儀なくさせた。イランのミサイルやドローン攻撃が民間航空路の安全を脅かす中、ドバイ、アブダビ、ドーハをはじめとする中東の主要航空ハブは、深刻な運用制限や全面閉鎖に直面している。欧州航空安全機関は、サウジアラビアやオマーンを含む地域全体の上空を、欧州の航空会社に飛行禁止とし、各社はコーカサス山脈の北または東アフリカの西を迂回せざるを得なくなった。欧州とアジアの間の所要時間は数時間長くなっている。
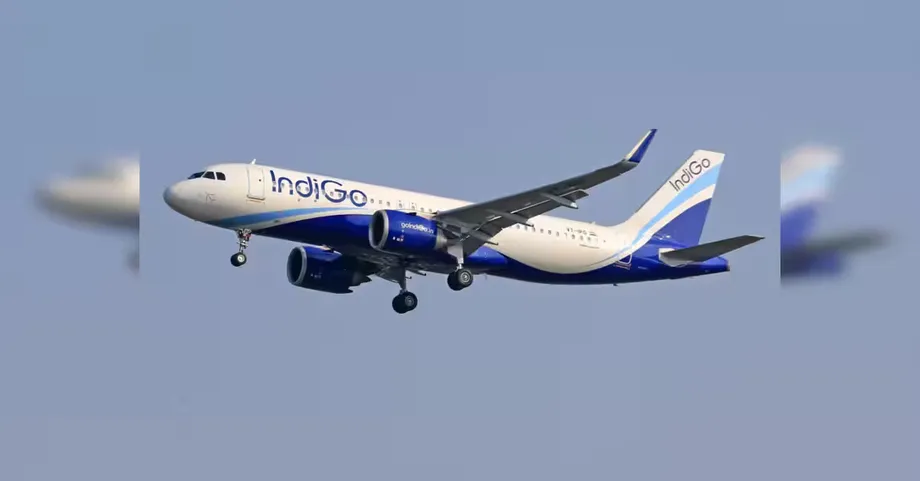
この危機は、世界の航空が限られた数の巨大ハブに依存する脆弱さを浮き彫りにした。インドの格安航空会社インディゴの旅程は特に過酷なものとなった。アラビア半島ではなく東アフリカ上空を飛行する必要があるため、ムンバイからイギリスへの便では最大2時間の延長が生じている。欧州の安全規制により、欧州からリースされた航空機は係争地域の上空を運航できず、燃料消費と乗務員コストを増やす複雑な運用調整が強いられている。
旅行者への即時の心理的影響は深刻だった。高級旅行会社ライトフット・トラベルは、戦闘開始初週の予約総数が50%減少したと報告した。中東向けの予約はほぼ一晩で消えてしまった。数万人の旅行者が足止めされ、中には代わりの帰国便を見つけるためにマスカットまで砂漠を車で移動した人もいた。紛争開始から11日後にアラブ首長国連邦が一部の空域を再開した後も、通常の運航能力を大きく下回る状態が続いた。エミレーツ航空は通常のスケジュールの60%未満しか運航できず、カタール航空とエティハド航空の運航率はそれぞれわずか11%と17%にとどまった。
運航が再開されても、安全上の懸念が引き続き運航判断を支配している。イランのドローンによりドバイ行きの便が長時間の旋回を強いられており、無人航空機が世界で2番目に混雑する国際旅客ハブ、ドバイ国際空港付近に落下した事故では4人が負傷した。ブリティッシュ・エアウェイズは3月下旬まで中東路線を運休し、アブダビ便は無期限で欠航となった。KLMも3月28日までドバイ便を停止した。
観光業に広がる経済的衝撃
航空危機は、世界の観光産業に桁外れの財務損失をもたらした。世界旅行観光協会は、紛争開始以降、中東での国際旅行者支出が1日あたり少なくとも6億ドル減少しており、失われる収益は時速約2,000万ドルに達すると推計している。オックスフォード・エコノミクスは、2026年の中東への訪問客数が、紛争の期間次第で前年比11%から27%減少する可能性があると予測している。これは国際旅行者2,300万〜3,800万人の減少、支出では340億〜560億ドルの損失に相当する。
エネルギー市場は、航空会社が直面する運用上の課題をさらに悪化させた。ブレント原油価格は1バレル約90ドルへ急騰し、2026年初頭から50%上昇した。多くの航空会社では航空燃料の実質価格も2倍になった。こうした投下コストの上昇は、燃料サーチャージや基本運賃の引き上げを通じて消費者に直接転嫁されている。タイ国際航空は、需要の急増と燃料費の上昇を理由に10%から15%の値上げを発表した。業界アナリストは、高値が続けば選択的旅行の需要が大幅に抑えられる恐れがあると警告している。
供給網の混乱はエネルギーにとどまらず、製造業の重要素材にまで広がっている。世界の需要の約3分の1を供給する世界第2位のヘリウム生産国カタールは、イランによる攻撃が疑われる事案の後、ラスラファンの生産施設を停止した。この操業停止は、チップ製造にヘリウムを必要とする台湾、韓国、日本の半導体産業を脅かす。同様に石油化学製品の供給混乱は、電子機器の包装に使われるプラスチックや樹脂にも影響を及ぼす。電子機器が輸出総額の半分以上を占めるフィリピンは、とりわけ影響を受けやすい。
経済への波及は、観光収入の直接的な損失を上回る。世界の海上輸送される石油と液化天然ガス供給量の約5分の1を扱うホルムズ海峡では、海上輸送が深刻な混乱に見舞われている。石油輸入の約80%がこの海峡を通過するアジアでは、このエネルギー危機がスタグフレーション圧力を生んでいる。小島嶼開発途上国は、複合的な脆弱性に直面している。太平洋諸国はエネルギー費用だけで国内総生産の5%から15%に相当する輸入に依存する一方、雇用と所得を国際観光に大きく頼っている。
守りの市場ポジションを築くマレーシア
近隣の目的地が逆風に直面する中、マレーシアは航空危機の最悪の影響から比較的免れているように見える。欧州からの旅行者は訪問客総数の15%未満しか占めておらず、欧州行き路線に影響する混乱への直接的なエクスポージャーは限られる。東アジア、インド、東南アジア域内市場の強い需要が、欧州からの旅行減少による不足分を緩和すると見込まれており、専門特化した目的地にはない多様な収益基盤を提供している。
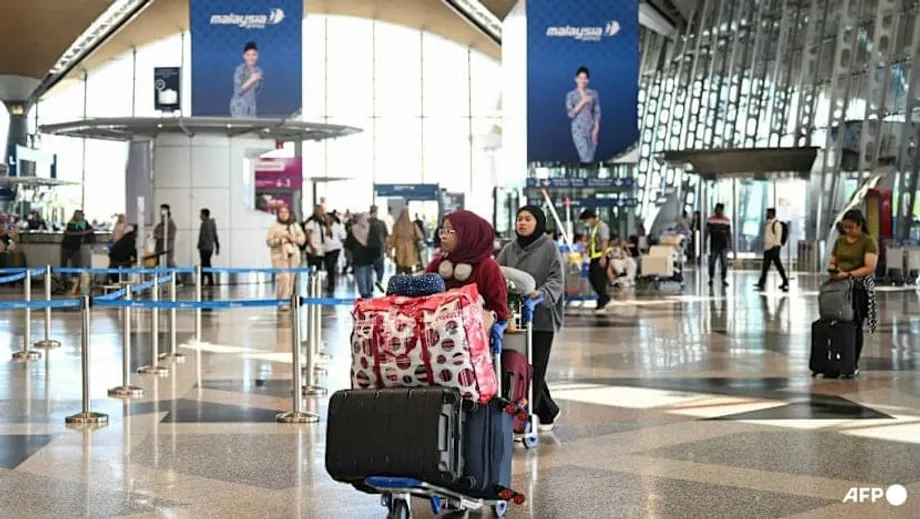
マレーシアは、この危機の中で特定の人口動態上の利点を生かしている。同国はムスリム旅行者にとって安全で歓迎される目的地という評価を維持しており、高価値のニッチ市場である中東からの旅行者の信頼を保っている。こうした旅行者は家族旅行、買い物、医療観光などで長期滞在し、より多くの支出をする傾向がある。戦争開始以来、クアラルンプール国際空港から中東各地への約200便が欠航となったが、業界指導者らは2026年の訪問客4,500万人目標の達成に楽観的だ。
マレーシア旅行業者協会会長のナイジェル・ウォン氏は、マレーシアを最悪の混乱から守る戦略的ポジショニングを強調する。
私たちは今、シンガポールと非常によく似た絶好のポジションにあります。マレーシアは航空交通のハブという点で、非常に戦略的な位置にあります。
ウォン氏によれば、世界的な逆風にもかかわらず、同国の観光インフラは拡大し続けている。「ビジット・マレーシア2026」キャンペーンは、魅力を高めるための販促施策や施設改修を開始した。新たに就航する国際直行便はクアラルンプールだけでなく、ペナンやコタキナバルなどの地方都市にも増えており、特に中国市場からの便が多い。過去1年間でリンギットは米ドルに対して約10%上昇したが、マレーシアは域内競合国と比べて価格競争力を維持している。
ウォン氏は、現在の優位性があっても油断しないよう注意を促す。「ビジット・マレーシア2026」は当初の勢いが強いが、外部環境の圧力にかかわらず、文化遺産の保全や都市の利便性向上を含むインフラ改善を継続する必要がある。直行便の拡大は観光基盤を首都圏以外へ分散させる一方、ハラル観光で高い評価を得るマレーシアは、夏休みや学校の休暇などの繁忙期に湾岸諸国から高価値の旅行者を集めている。
地域によるリスクの格差
この危機は、長距離観光に大きく依存する目的地の脆弱性を明らかにした。特にインドネシアのリゾート島バリ島など、タイとインドネシアは混乱の長期化で深刻なリスクに直面している。観光はタイの国内総生産の約12%、カンボジアの9.4%を占めており、航空アクセスの変化に特段敏感な経済である。タイホテル協会は、8週間にわたる空域閉鎖を想定した最悪のシナリオでは、同国が観光収入400億バーツ超を失う恐れがあると警告している。
タイ観光スポーツ省は、収入への影響について3つのシナリオを試算した。8週間の空域閉鎖では訪外客が約60万人減少し、約409億バーツの損失となる。4週間の閉鎖でも訪問客は33万4,000人減、損失は215億バーツに達すると予測される。同省は特に、欧州市場では自国のインフレ率上昇が追い打ちをかけ、便の有無にかかわらず旅行支出能力が低下するとの見方を示している。
マレーシアにとっては規模が小さい欧州市場だが、地域の競合国には非常に重要である。欧州の旅行者は伝統的にバリ島、プーケット、バンコクを大人数で訪れ、多くの路線はドバイ、ドーハ、アブダビを経由する湾岸航空会社の接続に依存している。欧州とこれらの目的地の間で直行便がないことが、特に脆弱性を生んでいる。航空アナリストのブレンダン・ソビー氏は、バリ島やカンボジアへ行く旅行者には直行便がないため、ハブ混乱の波及効果を強く受けると指摘する。
長距離接続が湾岸ハブに集中していることは構造的な脆弱性を生むが、マレーシアはその多くを回避している。タイの旅行会社によれば、2025年に1,000万人の訪問客を生んだ長距離市場では、今年50%減の可能性がある。3月上旬の週次到着データでは、紛争激化直後に欧州と中東の市場が18%減少し、ドイツ、ロシア、英国、フランス、イスラエルからの旅行者に大幅な落ち込みが見られた。タイ旅行業者協会は、状況が続けば通年で最大50%減の可能性があると予測している。
戦略的ハブの機会が浮上
伝統的な湾岸経由ルートの混乱は、東南アジアの航空ハブに思いがけない機会をもたらした。航空会社が中東空港を経由するリスクを再評価する中、マレーシア、タイ、シンガポール、香港は、欧州行き旅行者向けの代替乗り継ぎ地としての地位を築ける可能性がある。航空当局は、この需要を取り込むには継続的なインフラ投資と運航の信頼性が必要だと認識している。
マレーシア民間航空庁のノルアズマン・マムード長官は、この危機を地域航空の成長の機会と捉えている。
中東で起きていることは、中東で乗り換えず、より安全で安定した拠点を通じて欧州へ向かう、次世代ハブを私たちの地域が築く絶好の機会です。
マレーシア航空は、ロンドンやパリへの増便を含む欧州路線の運航頻度拡大計画をすでに発表した。紛争地域を避けられる直行便を求める乗客の選好に応えるものだ。この運用の変更は、不安定な地域を通るハブアンドスポーク型より、都市間直結型の移動を重視する業界全体の潮流と一致する。この拡大は、代替ハブとしての長期的競争力を高める大規模なインフラ改善の一環として行われている。
サザンクロス・ルートの復活は、旅行者の行動変化を劇的に示している。ユナイテッド航空は今週、オーストラリアやニュージーランドから米国経由で欧州へ向かう乗客を1日1,000人超予約したと発表した。昨年は1日1人未満だった。ロサンゼルスやサンフランシスコなどの米国都市を通じてオセアニアと欧州を結ぶこの20世紀半ばのルートは、中東とロシアの空域制限をいずれも回避できる代替手段だ。当面は座席数の調整と飛行時間の長さにより航空運賃は高止まりするが、世界的な乗り継ぎ需要の一部を不安定な地域から恒久的に移せる可能性は、東南アジアの航空拠点に長期的な経済的利益をもたらす。
市場の変動と業界への影響
金融市場は紛争による運航混乱に強く反応し、地域全体で航空株が大きく売られた。マレーシアのエアアジアXは戦闘開始以降、株価が28%下落して2025年9月以来の水準となった。下げ幅の大きさは自動的な売買停止を招き、航空燃料コストへの感応度に関する投資家の懸念を反映した。アナリストは、航空燃料コストが1ドル上昇するごとにエアアジアXの最終利益が約8,000万リンギット、利益の5.3%相当減ると推計している。シンガポール航空は約7%、キャセイパシフィック航空は8%下落し、影響は比較的小さかった。
一方、石油・ガス部門はこの危機の明白な受益者となった。ブレント原油価格の急騰が上流生産者の収益見通しを改善したことで、危機直後にマレーシアのブルサ・マレーシア・エネルギー指数は4%超上昇した。ペトロナスは、実現エネルギー価格の低下により2025年度の中核利益が前年比21%減と報告しており、現在の地政学的リスクプレミアムは国家財政にとって特に重要な意味を持つ。ダイアログ・グループ、ハイビスカス・ペトロリウム、ダガン・ネクスチェンジなど、実現エネルギー価格の上昇を享受する企業は投資家の関心を集めている。
銀行と不動産投資信託の部門は、不確実な局面で防御的な特性を示している。マレーシアの金融機関は普通株式等Tier 1比率を14.5%に保っており、市場変動に対する十分な資本バッファーを備えている。アナリストは、安定した収益見通しと中東の変動への直接的な影響の小ささから、国内中心の銀行やテナガ・ナショナルなどの公益事業を評価している。国内観光も回復力を見せている。調査会社は、中東の目的地を訪れる予定だった中国やインドの観光客がマレーシアに向かう可能性があり、欧州からの訪問客減少を相殺する代替需要が生まれると指摘している。
回復シナリオと長期見通し
アナリストは、紛争の期間に応じた観光回復の複数シナリオを作成している。オックスフォード・エコノミクスのモデルでは、1〜3週間以内の早期解決なら中東の訪問客減を年率11%に抑えられる一方、数か月に及ぶ長期化では27%の減少となる可能性がある。世界旅行観光協会は業界の急速な回復に楽観的だ。政府と業界が協調して信頼を回復すれば、安全保障に関連する事案では回復が最も速く、わずか2か月程度となることもあるという過去の傾向を挙げている。
観光業界のベテランらは、同業界が歴史的に迅速な回復力を備えてきたことを強調する。世界旅行観光協会のグロリア・ゲバラ氏は、政府と業界が効果的に連携する場合、安全保障関連の事案では回復が最も速くなると指摘する。ライトフット・トラベルのルーシー・ジャクソン・ウォルシュ氏は、パンデミック後の急増に似た「挽回旅行」の可能性を予想する。紛争が解決した直後に、抑えられていた需要が一気に放出されるという。一方、航空コンサルタントのジョナサン・ヒンクルス氏は、湾岸経由の乗り継ぎ需要は価格競争力と接続性の利点から急速に回復するだろうが、中東の目的地へ向かう余暇観光の信頼回復にはより長い期間が必要になるとの見方を示している。
マレーシアの観光当局は、直面する圧力にかかわらず、インフラ投資と販促の勢いを維持する重要性を強調している。「ビジット・マレーシア2026」は当初から強い支援を得たが、業界指導者らは危機後の需要を取り込むには先を見据えた計画が必要だと指摘する。ハラル観光で得た評価、拡大する直行便ネットワーク、政治的中立性を組み合わせることで、紛争が4月から8月の欧州の旅行繁忙期に及ばなければ、マレーシアは地域の混乱を乗り越えてより強くなる可能性がある。旅行者は、実質的に世界のあらゆる目的地へ1回の乗り換えでアクセスできる接続性を重視しており、安全が安定すれば市場が戻る強い誘因となる。
要点
- イラン戦争により5,000便超が欠航し、ドバイ、ドーハ、アブダビをはじめとする中東の航空ハブが混乱。観光の損失は1日6億ドルに達している
- 訪問客に占める欧州勢が15%未満であるため、マレーシアへの影響は限られる。アジアとムスリム観光市場の堅調さが回復力を支える
- タイとインドネシアは、欧州からの長距離旅行者や湾岸航空会社の乗り継ぎルートへの依存が大きく、脆弱性が高い。損失は400億バーツ超の可能性
- マレーシアを含む東南アジアのハブは、中東経由の代替を求める乗り継ぎ需要を獲得する戦略的機会を見いだしている
- 航空燃料コストが2倍になり、航空運賃も10%から15%上昇。地域全体の選択的旅行需要を脅かしている
- 航空株は急落し、エアアジアXは28%下落。一方、原油価格の急騰で石油・ガス部門が恩恵を受ける
- オックスフォード・エコノミクスは、紛争期間次第で2026年の中東観光が11%から27%減少すると予測。回復には2か月から2年かかる可能性がある