ダブルローンチが示す新時代
2026年4月1日、百度(バイドゥ)のApollo Goはドバイで自社アプリによる予約受付を開始し、同社の自動運転配車プラットフォームの初の海外展開となった。そのわずか2日前、3月30日にはWeRideとUberが、同首長国で初めて完全無人でのロボタクシー運行を開始した。乗客は見慣れたUberのインターフェースを通じて、人間の運転手や乗務員が一切乗車していない車両を呼び出せるようになった。相次ぐこの2つのローンチにより、ドバイは中国国外で複数の中国自動運転企業が完全無人の商用ロボタクシーサービスを並行して運営する初めての都市となった。
目次
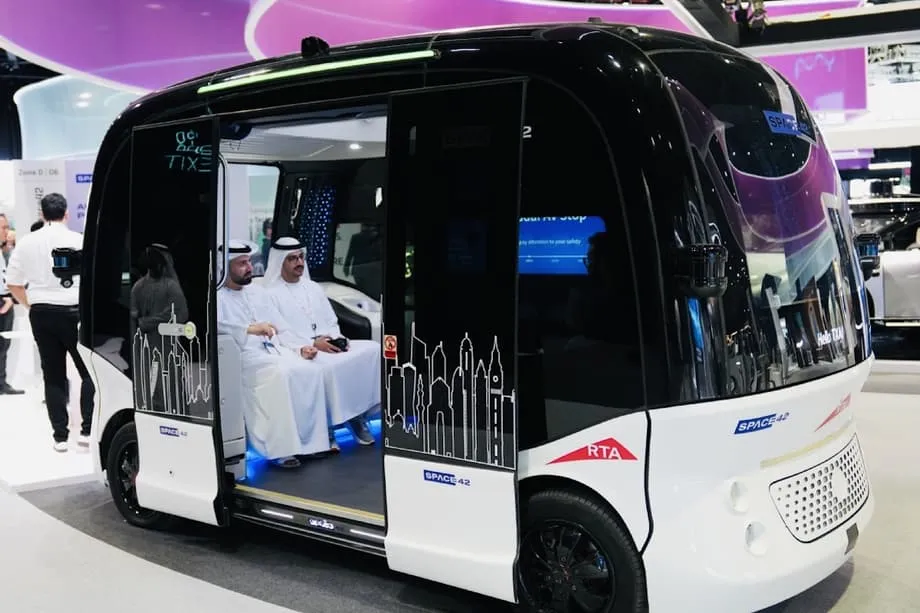
車両自体は、それぞれ異なる設計思想を反映している。Apollo Goが投入したのは、百度が完全自社開発した専用自動運転車、第6世代RT6だ。一方、WeRideとUberは、吉利(Geely)傜下のFarizon車両プラットフォームをベースに、WeRideのレベル4自動運転ソフトウェアを搭載したRobotaxi GXRを導入した。レベル4の自動運転とは、特定条件下で人間の介入なしにすべての走行タスクを処理できるという意味だが、運行設計領域によって走行可能な範囲が制限される場合がある。
2017年に広州で創業したWeRideは現在、中東全体で200台超のロボタクシーを運行しており、2025年には同地域で営業黒字を達成した。これは同社が自国市場でまだ達成できていない節目である。百度のApollo Goは中国最大のロボタクシー車隊を運営しているが、旗艦都市である武漢でユニットエコノミクスの損益分岐点に達したのは最近になってからだ。この差は重要な力学を浮き彫りにする。中国国内で利益率を削る熾烈な競争そのものが、高度な技術と攻撃的な価格設定を備えた、実戦で鍛えられた企業を生み出しており、それらの企業にとって海外市場は比較的受け入れがやすいのだ。
国内価格戦争からの脱出
湾岸地域への展開は、利益を生みにくくなった自国市場からの戦略的な撤退でもある。中国の電気自動車(EV)部門では、2022年末以降、沈静化の兆しを見せない価格戦争が続いている。現在は130を超えるブランドが、電気自動車とプラグインハイブリッド車のシェアを争っているが、利益を上げている企業はほとんどない。小型競合企業が淘汰され、価格が正常化するというアナリストの予測された業界再編は実現しなかった。
圧力は車両製造だけにはとどまらない。食品デリバリーでは、支配的プラットフォームである美団(Meituan)が、京東(JD.com)や抖音(Douyin)との競争激化に直面している。このフードデリバリー争いは業界全体で手数料率と配送料を押し下げた。美団はこれに対し、国際ブランドKeetaを通じて海外展開を拡大した。Keetaは2024年9月にサウジアラビアでサービスを開始し、4カ月以内に同国で3番目に大きな食品デリバリー・プラットフォームとなった。WeRideと吉利がドバイでロボタクシーを導入したのと同様に、Keeta Droneも2024年12月、ドバイ民間航空庁から視線外を飛行する商業ドローン配送の初のライセンスを取得した。1年足らずで、同社は湾岸地域に全く存在しなかった状態から、ドバイでドローン配送を運営し、リヤドで大きな市場シェアを獲得する企業へと変貌した。
Keetaの市場参入戦略は、中国のEVメーカーのそれと重なる。積極的なクーポンや配送料無料で価格を下げ、低利益率またはマイナス利益率でも市場シェアを獲得するというものだ。この手法は、消費者が価格に飽き、選択肢が溢れる国内では競争優位をもたらさなくなったが、競争の less contested な海外市場では依然として有効である。
湾岸が中国のテクノロジーを迎える理由
湾岸地域が今回の展開における最有力の目的地となったのは、飽和した中国市場にできないものを提供しているからだ。新技術に開かれた規制、スマートシティインフラに共同投資したいという政府パートナー、そして米欧企業の参入が遅れている市場での先行者利益である。ドバイ道路交通局は、2030年までに移動の25%を自動運転にする目標を設定しており、技術的近代化を国家的優先事項とするサウジアラビアの「ビジョン2030」がこの目標をさらに後押ししている。
アブダビは2023年、開発を加速させるためスマート・自律走行車両産業(SAVI)クラスターを立ち上げた。自動運転車は経済に最大1,200億ディルハム(326.7億ドル)をもたらし、約5万の雇用を創出する可能性があると予測している。同首長国は、2040年までに全移動の36%を無人走行にすることを目指す。サウジアラビアの「ビジョン2030」では、2030年までに公共交通車両の15%を自動運転化する計画を掲げる一方、同国はアブドラ国王科学技術大学(KAUST)に自動運転車試験エリア「Future Mobility Sandbox」も設立した。
これらの政策は中国企業に、米国や欧州で確保するよりはるかに容易な、政府支援を受けた滑走路を与えている。百度の自動運転部門で欧州・中東市場を担当するゼネラルマネージャーの張亮氏は、UAEの規制環境は比較的開かれていると同時に、細部において慎重で現実的だと説明した。アブダビで開かれた世界新エネルギー自動車大会で講演した同氏は、中国企業は同地域で前向きで活発な競争を歓迎していると述べた。
無人モビリティをめぐる3つの競合ビジョン
中国の主要3社は、湾岸ロボタクシー市場でそれぞれ異なるポジションを築きつつあり、各社が異なる強みとパートナーシップを活用している。
現時点で最強の立場にあるのはWeRideだ。同社は2023年7月、UAEであらゆる種類の自動運転車を対象とする世界初の自動運転免許を取得し、圧倒的な先行者優位を手にした。2025年11月、WeRideはアブダビのヤス島でロボタクシーサービスTXAIを通じて完全無人の商用運行を開始し、米国外でUber上で利用可能な初のレベル4自動運転サービスとなった。同社は2025年5月にサウジアラビアへ進出し、リヤドとアルウラで試験を開始、2025年末までに商用サービスを始める予定だ。またWeRideは、最北端の首長国ラス・アル・ハイマと独占的パートナーシップを締結し、2027年にUAE初のカジノ開業に伴う観光ブームに備える都市全体の交通システムを無人車両を中心に構築する。
カタールを拠点とする独立コンサルタント、タハ・ムハンマド・アブドゥル・カリーム氏は、自動運転車企業がこの地域に突然押し寄せた理由を簡潔に説明した。
中東やこの種の市場には、すでにインフラがあり、資本があり、野心もある。これが非常に重要です。だからこそ、みんなここに列をつくっているのです。
同氏のコメントは、湾岸地域を魅力的にしている要因、すなわち既存のインフラ、政府資金、そして自動化に関する明確な目標が重なっている状況を反映している。
百度のApollo Goは、2番目の主要勢力だ。同社は2026年末までにドバイで完全自動運転のRT6ロボタクシー100台を導入し、2028年までに少なくとも1,000台へ拡大する計画だ。Apollo GoはアブダビでAutogoとも提携し、2026年までに同都市最大の完全無人車隊を構築する方針だ。百度には大きな規模の優位性がある。同社の車両は3月時点で中国国内で1,000万回の走行を完了し、重大な交通事故は起きていない。RT6は1台約20万4,600元(2万8,800ドル)で、欧米製の代替手段より大幅に安価だ。
トヨタが出資する小馬智行(Pony.ai)が3番目の競合企業だ。同社はドバイ道路交通局と協定を結び、2025年末までに有人監視下でのロボタクシー試験を開始、2026年には完全無人運行を予定している。Pony.aiは2年以内に世界の車隊を数千台規模へ拡大し、ドバイの地下鉄や路面電車路線との連携も目指す。同社は最近、トヨタとの提携で自動運転ロボタクシーの量産を開始した。今年1,000台、2026年までに中国、欧州、湾岸協力会議(GCC)地域で計3,000台を生産する計画だ。
不在の米国勢
中国企業が積極的に展開を進める一方、米国企業は依然として主に自国市場にとどまっている。Alphabet傜下のWaymoは、フェニックス、サンフランシスコ、ロサンゼルス、オースティンで完全無人車を運行しているが、国際展開は東京での試験とロンドンでの計画中の導入に限られている。ゼネラルモーターズは、一連の安全上の事故とカリフォルニア州での規制当局の圧力を受け、2023年末にCruiseのほぼすべての無人運行を停止した。以来、海外展開よりも安全システムの再構築に重点を置いている。
テスラのCEO、イーロン・マスク氏は、米国大統領ドナルド・トランプ氏との湾岸訪問中に、サウジアラビアへCybercabロボタクシーを導入すると発表したが、具体的な時期は示さなかった。テスラは2025年6月末までにテキサス州オースティンで試験を開始し、数カ月以内に約1,000台へ拡大する計画だが、湾岸地域への導入はまだ不透明だ。
この対照は、規制と賠償責任をめぐる環境の違いを反映している。バルセロナの交通コンサルティング会社Factualの創業者兼CEO、ジョセップ・ラボルダ氏は、2023年にサンフランシスコで自動運転車が歩行者に衝突したCruiseの事故を転換点に挙げた。この事故は米国の規制当局を高度な警戒状態にし、イノベーションを停滞させたという。中国企業は国内で政府支援と比較的緩やかな規制環境の恩恵を受けており、海外の受容的な市場へ輸出する前に技術を磨き込むことができる。
自動運転アルゴリズムに最適な条件
中東は、自動運転アルゴリズムの訓練にほぼ完璧な条件を提供している。雨がほとんど降らず、雪がない予測可能な気象条件により通年で試験が可能であり、良好に維持された道路と厳格な交通取締りは、自動運転システムが求めるルールベースの環境を生み出す。ドバイの自動車安全ソリューション企業Resolute Dynamicsのマネージングディレクター、ショアイブ・モハメド氏は、自動運転車にはルールベースの道路・インフラシステムが不可欠だと強調し、この地域こそがそうした技術が最も発展しやすい場所かもしれないと指摘した。
技術的条件に加え、経済要因も自動化に有利に働いている。湾岸地域はタクシーやライドヘイリングサービスで移住労働者に大きく依存しており、高い労働コストと運転手不足の組み合わせが、ロボタクシーを経済的に魅力的にしている。サウジアラビアとUAEは輸送職の人員配置に特有の課題を抱えており、労働力不足の圧力を緩和しながら、スマートシティと環境配慮型交通の目標を支える自律型ソリューションへの現実的な需要が生まれている。
グローバル展開の新モデル
中国企業は、国際展開に向けたアセットライト型のパートナーシップモデルを切り拓いている。車隊全体を自ら所有・運営するのではなく、WeRideなどの企業は自動運転技術とソフトウェアを提供し、車隊の運行、保守、顧客接点は現地パートナーが担う。Uberが主要プラットフォームとなり、中国のロボタクシーが500以上の都市、月間アクティブユーザー1億7,100万人へと接点を得られるようにする。
この手法により、中国企業は受入国政府にデータ主権を保証できる。デジタル・ナショナリズムが高まる時代において、これは極めて重要な点だ。また、前払いを要求するのではなく合弁会社を通じて資金調達を行い、事業運営の現地化を徹底する。Pony.aiは2023年、サウジアラビアの未来都市プロジェクトNEOMから1億ドルを調達した。一方、ドバイはWeRideに対し、2025年World Challenge for Self Drivingでの勝利に対して90万ドルを授与した。
WeRide中東・アフリカ地域ゼネラルマネージャー、ライアン・ザン氏は、法律や政策の見直し、パイロット地域の決定には、地方・連邦政府との緊密な協力が不可欠だと説明した。同社は事業合理性のあるグローバル市場への展開を継続的に求め、先進的な自動運転技術を、最大限の社会的価値を生み出せる地域へもたらすことを目指している。
地政学リスクと未来のフロンティア
勢いがある一方、課題も残る。地政学的緊張は、同地域への中国投資にとってリスクとなる。地域紛争によりホルムズ海峡が事実上閉鎖されたことで、すでに事業運営が乱れ、原材料価格が上昇している。不安定化が続けば、これらの企業が依存するインフラ投資と事業継続性が脅かされる可能性がある。
技術的課題と国民の信頼をめぐる課題も続いている。初期利用者の採用は有望だが、無人車両を日常利用としてより広く受け入れてもらうには、一貫した安全実績と透明性のある運営が必要だ。数百台から、2030年までに予想される数万台への拡大には、巨額の継続投資が求められる。
湾岸地域の先を見据え、中国企業は欧州を狙っている。百度は右側通行市場であるロンドンへ自動運転配車サービスを導入する計画を発表した。一方、Pony.aiはルクセンブルクに本社を置く欧州部門を通じて展開を進めている。同社はStellantisと法的拘束力のない覚書を締結し、欧州メーカーの中型バン・プラットフォームを用いたロボタクシー開発を加速させる。
結論
- 2026年4月、ドバイは複数の中国系完全無人商用ロボタクシーサービスを迎えた中国国外初の都市となった。百度のApollo GoとWeRideが相次いでサービスを開始した。
- WeRideは中東で200台超のロボタクシーを運行し、2025年に同地域で営業黒字を達成。百度は2028年までにドバイで1,000台を導入する計画だ。
- 中国企業は国内の価格戦争と過剰生産能力から逃れるため、湾岸地域への積極的な展開を進め、欧州市場では得られない規制の開放性と政府支援を獲得している。
- WaymoやCruiseなど米国企業は、規制上の圧力、安全上の事故、訴訟リスクにより、依然として主に米国内市場にとどまっている。
- 湾岸地域は、予測可能な気象、良好に維持されたインフラ、厳格な交通取締りが生み出すルールベースの環境など、AI訓練に適した自動運転車試験の理想的な条件を備えている。
- 中国企業はUberや現地政府とのアセットライト型パートナーシップを活用し、技術を提供する一方、パートナーが車隊運営と資金調達を担っている。