2026年初頭の輸出急増、回復の可能性示す
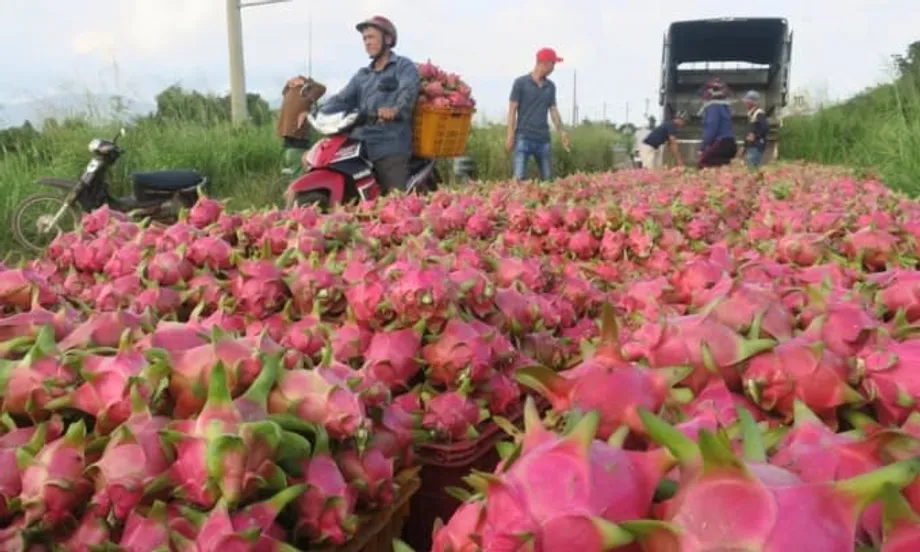
ベトナムのドラゴンフルーツ産業は2026年の年初に目覚ましい回復を記録し、1〜2月の輸出額は前年同期比14%増の1億850万ドルに達した。この勢いは、年間輸出額が10億ドルを超える年が続き、ベトナムがピタヤ貿易で世界首位の座を揺るぎないものとしていた2018年以降、長期にわたる減少に苦しんできた同産業にとって、転換点となる可能性がある。最も大きな変化は新興市場で起きている。タイ向け出荷は2.7倍超の920万ドルに急増し、アラブ首長国連邦(UAE)向けは57%増の330万ドルとなり、貿易の流れが地理的に再均衡しつつあることを示している。
今回の回復は、産業の輸出額がほぼ半減した数年間の縮小を経て実現した。年間のドラゴンフルーツ出荷額は2014〜2018年のピークを境に着実に減少し、2025年1〜11月には4億8,520万ドルに落ち込み、2014年以来の低水準となった。業界アナリストは、歴史的な低迷の原因として、従来の市場での消費傾向の変化、中南米の生産者との国際競争の激化、中国市場への過度な依存を挙げる。同市場は従来、ベトナム産の大半を吸収してきたが、近年は国内栽培品を選ぶ傾向が強まっている。
主要生産国タイで高まる需要
東南アジアの農産物サプライチェーンの複雑さを示す珍しい貿易動向として、世界第3位のドラゴンフルーツ輸出国であるタイが、ベトナム産の最も急成長する輸出先の一つとなった。2024年の貿易データによると、タイの世界のドラゴンフルーツ輸出に占める割合は約4.5%で、年間輸出額は2億ドルに上る。国際市場ではベトナムの直接の競合相手だ。それでもタイの輸入業者は2026年初頭にベトナム産を約920万ドル分購入した。2025年の同時期に比べほぼ3倍で、国内産と輸入品の間で明確な市場区分が進む成熟市場の存在を示唆している。
この一見矛盾する状況の背景には、単純な競争ではなく、明確な市場区分とサプライチェーンの効率性がある。業界関係者によると、大手スーパーマーケットチェーン、食品加工施設、宿泊・飲食事業者などのタイ企業は、国内生産を補うため、ベトナム産の白肉種を仕入れる動きを強めている。タイの国内生産は、異なる品種や品質帯に重点を置いている可能性がある。ベトナムの輸出業者は、高度な企業間取引(B2B)の供給体制を整えてきた。HACCPやISO 22000など国際基準に基づく認証品質、選別・等級分けを含む高度な収穫後管理、タイ語表示などタイの小売要件に合わせた柔軟なOEM包装を提供している。
地理的な近さは、遠方の競合国に対するベトナムの物流面での強みとなっている。陸路や海路を利用すれば、数日でタイに届き、中南米や中東からの輸入に比べて輸送費や輸送中の傷みを抑えられる。ベトナム果物・野菜協会のダン・フック・グエン事務局長は、旧正月の時期に東南アジア市場全体で需要が特に高まったと指摘。ベトナムの農家は、人工照明で花芽の形成や結実を促す技術を用い、タイなど域内各国の収穫が限られる通常の閑散期にも供給を確保した。
中東市場が新たな販路に
中東はベトナム産農産物の戦略的な成長ルートとしての地位を固めており、UAEが再輸出の拠点と消費市場の双方として先頭に立っている。税関データによると、UAE向け出荷は57%増え、2026年1〜2月に330万ドルに達した。イスラエルが先進的な温室栽培技術と有機栽培を活用し、高価格帯での地位を維持して湾岸市場や欧州市場への主要供給国となっている中、今回の拡大は複雑な競争環境のもとで進んでいる。
地域の食料安全保障戦略では、栄養価が高く保存期間の長い熱帯果実が重視される傾向にあり、従来のナツメヤシや柑橘類以外の品目を増やしたい湾岸地域の流通業者にとって、ドラゴンフルーツは魅力的な輸入品となっている。UAEやサウジアラビアなどの消費者は、珍しさと健康面を兼ね備えた食品を好むため、高度なコールドチェーン管理で品質を保てるベトナムの輸出業者に商機が生まれている。ベトナムの供給業者は現在、急速冷凍やIQF(個別急速冷凍)技術を用いて最大12カ月間果実を保存し、季節性のある生産品を通年で供給できるようにしている。タイの取引先は、加工品を自社ブランドで再輸出することも可能になる。
この変化は、アジアの農産物貿易や投資の動向にも広く影響する。インドが園芸作物の輸入を減らし、国内生産を拡大する野心的な計画を進める中、ベトナムが中東市場で示した成果は、国内栽培がまだ発展途上にある地域を狙う有効性を示している。業界関係者は、成長を維持するには国際認証を厳格に順守するとともに、最適な追熟管理を実現するため、産地と仕向け地の港湾に冷蔵貯蔵インフラを整備することが欠かせないと強調する。
供給制約と価格上昇圧力
輸出額が増加する一方、生産量には制約が強まり、持続的な成長を妨げる恐れが出ている。ベトナム南中部沿岸の主要産地、ビントゥアン省の生産者によると、経済的な圧力を背景に農家が果樹園をより高付加価値の作物に転換し、供給可能量が減少している。気候面の課題も状況を複雑にしている。2025年後半に広範囲で発生した洪水をきっかけに真菌性の病害が広がり、多くの栽培地で収量が落ち、大規模な農地で樹勢が損なわれた。
供給の制約で産地価格は大幅に上昇し、栽培の採算性を根本から変えている。現在、白肉種のドラゴンフルーツは1キログラム当たり1万〜1万5,000ベトナムドン(0.38〜0.57ドル)、高級品の赤肉種は1万5,000〜2万5,000ドンで取引されている。供給過剰で地元市場の価格が低迷し、果樹園の維持管理への投資が敬遠されることも多かった以前に比べ、大幅な上昇だ。価格高騰は国内供給の減少と強い海外需要の双方を反映しているが、異なる収穫時期の恩恵を受けるエクアドルやコロンビアの低コスト生産者に対し、長期的な競争力を保てるのかという疑問も生じている。
人工照明で季節の空白を埋める
年初の輸出急増は、自然な生育サイクルを乗り越えるための技術介入に大きく支えられている。ベトナムのドラゴンフルーツは通常5〜9月に収穫の最盛期を迎えるが、アジア市場では1〜2月の旧正月に需要がピークとなる。この需給のずれを埋めるため、農家は人工照明システムで自然の周期外に開花を促し、競合国が生産を容易に再現できない、世界の供給が限られる時期に合わせた収穫期を作り出している。
この栽培戦略には、照明設備や電力システムへの多額の投資に加え、自然な休眠期にある植物を刺激するための精密な時期管理が必要だ。この技術により、世界の供給が逼迫する時期に高値を狙える。特に、自然の季節生産のみに頼る競合国に対し有利となる。一方、電力消費や管理期間の延長など、人工照明に伴う追加コストは、対象市場で高値が続くか、規模拡大で技術コストが下がらなければ、利益率を圧迫しかねない。
2026年の急増が年初に集中したことは、代替供給国がほとんど対応できない重要な需要期に、ベトナムの生産者がこの戦略をうまく実行して市場シェアを獲得したことを示している。この技術的優位性が主な収穫期を通じて輸出拡大を支えられるかは、なお不透明だ。エクアドルやコロンビアが端境期の生産能力を拡大し、収穫後の管理体制も改善して、ベトナムの閑散期における優位性に挑んでいるためだ。
世界の競争環境に変化
ベトナムは世界のドラゴンフルーツ貿易で首位を維持しており、2024年時点で年間輸出額は6億ドル、輸出市場シェアは約85%に達する。年間生産量は100万トンを超え、その80〜85%が海外向けだ。しかし、競争環境は急速に変化し続けている。中国は輸出額2億2,100万ドルで世界第2位、タイは2億ドルで第3位。エクアドルも1億7,200万ドルを輸出する有力国として台頭し、独特の甘さと見た目の魅力から北米や欧州で高値が付く黄色いピタヤを専門としている。
2026年初頭の米国市場は、貿易動向の変化を示す対照的な状況となった。ベトナム産ドラゴンフルーツの米国向け出荷は39%減の400万ドルに落ち込み、アジアや中東市場で見られた成長とは大きく異なる。この減少は、北米までの輸送距離が短く、物流費も低い中南米の供給業者との競争激化を反映している可能性がある。アジア産の赤肉種より甘みや風味が優れているとして珍重されるコロンビア産の黄色いドラゴンフルーツは、ベトナムからの輸入品に代わる品を求める米国の消費者の間で特に支持を広げている。一方、メキシコや中米の生産者は地理的な優位性を生かし、拡大する北米のエキゾチックフルーツ市場でシェアを獲得している。
中国は引き続きベトナム最大の単一市場で、2026年1〜2月の輸入額は6,650万ドルと前年同期比5%増え、減少傾向の後に安定化しつつあることをうかがわせる。海南省や広西チワン族自治区などで中国の国内生産能力が拡大し、数年間にわたり輸出が縮小した後の回復だ。ベトナムの輸出業者は今、中国への従来の依存と、規模は小さいものの成長の速い東南アジアや中東市場への多角化とのバランスを取るという戦略的課題に直面している。後者には、異なる物流網や品質仕様への対応が求められる。
持続的成長に向けた戦略課題
業界アナリストによると、長期的な回復には、一時的な価格高騰や短期的な需要期に頼るのではなく、構造的な弱点への対処が必要だ。市場の多角化はすでに単一国の需要変動に対する脆弱性を低減し始めているが、長いサプライチェーンで品質を保つにはインフラ投資が依然として重要となる。特に中東や欧州向けの輸送距離が延びる中、果実を最適な状態で消費者に届けるには、冷蔵施設、温度管理物流、追熟管理体制の整備を続ける必要がある。
品質の差別化も、ベトナムが主導的地位を保つための重要な道筋となる。ベトナム産の赤肉種は一般に、他のアジア品種に比べて風味が評価されている一方、消費者の評価では、中南米産の黄色種に甘さや見た目の魅力で及ばないことが多い。日本の消費者は特に大きさより風味を重視する一方、中国の買い手は、縁起の良い名称や龍に似た姿と結び付いた祭事のため、伝統的に見た目を優先する。こうした異なる好みに応えるには、品種改良計画や専門的な果樹園管理への投資が必要となる可能性がある、きめ細かな栽培・選別戦略が求められる。
ベトナムの輸出拡大と、モロッコが最近トマト輸出を停止した動きとの対比は、あらゆる農産物輸出国が向き合う、国内の食料安全保障と国際貿易上の責務との微妙な均衡を浮き彫りにしている。輸出量の拡大に伴って国内価格も上昇する中、政策当局は海外の買い手への供給と、国内で手頃な価格で購入できる環境の維持との間に緊張が生じないか注視する必要がある。今回の回復が、輸出を妨げる規制を招くような社会的圧力につながらないようにすることが重要だ。
要点
- ベトナムのドラゴンフルーツ輸出額は2026年1〜2月に1億850万ドルに達し、前年同期比14%増となった。過去最低水準からの回復を示唆している
- 輸入額が270%増の920万ドルとなったタイは、世界第3位の生産・輸出国でありながら、最も急成長する市場となった
- UAE向け輸入は57%増の330万ドルとなり、中東での需要拡大と、従来イスラエルが供給してきた市場への浸透を反映している
- 中国は輸入額6,650万ドルで最大の輸出先の座を維持した一方、中南米との競争を背景に米国向けは39%減の400万ドルとなった
- 農家がより高付加価値の作物に転換したことや、気候変動に伴う洪水で真菌性の病害が発生したことによる供給制約で、産地価格は大幅に上昇した
- 人工照明技術で端境期の生産が可能になり、旧正月の需要に対応したことで、年初の輸出急増が支えられた
- 年間輸出額は2014〜2018年に10億ドルを超えるピークを記録した後、2025年には4億8,520万ドルに落ち込み、2014年以来の低水準となった
- タイや中東への市場多角化で中国への依存は低下しつつある。中国の需要は安定化しているものの、国内生産の拡大が競争要因となっている