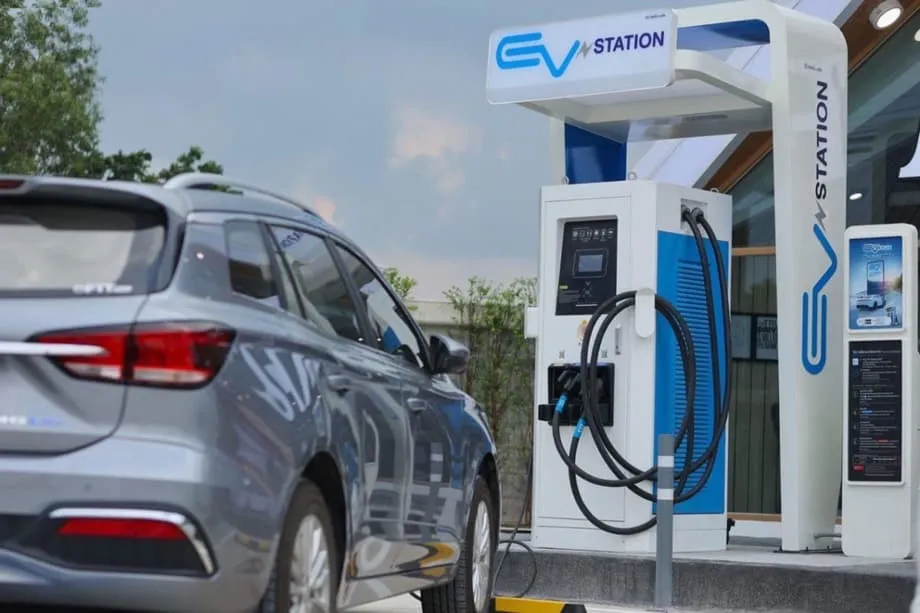
政府、交通部門の電動化に積極的な計画を打ち出す
タイ政府は、税制優遇策の拡充、下取り制度の拡大、公共交通事業者への重点支援を組み合わせ、国内の道路を走る電気自動車(EV)を30万台に増やす野心的な行動計画を準備している。シリポン・アンカサックルキアット副交通大臣は、陸運局との協議を受け、この戦略を説明した。これは、ガソリン車からの転換を大幅に加速させるものだ。
目次
この施策は、タイの包括的な電動モビリティ戦略の最新段階に位置づけられ、EV3.0やEV3.5政策といった既存の枠組みを土台としながら、商用車隊の電動化における具体的な空白を埋めるものだ。閣議で承認されれば、勅令により早ければ6月に発効し、東南アジア第2の経済大国であるタイの自動車産業の姿を大きく変える可能性がある。
自家用車と商用車を狙う二重のインセンティブ戦略
交通省の提案は、分野の異なる車両所有者の経済的障壁を下げる、補完し合う2つの施策を中心に据えている。まず政府は、既存の車両下取り制度を自家用車にとどめず公共交通事業者へ拡大し、特にタクシー業界を重点対象とする計画だ。この拡大により、ディーゼルタクシー約2万7000台を電気自動車またはハイブリッド車へ転換し、都市の大気汚染と、商用ドライバーを圧迫する高い燃料費の双方に対処する。
次に、陸運局は財務省と協力し、自動車税の年税額を大幅に引き下げる方向で作業を進めている。提案では、電気自動車とハイブリッド車の所有者に対し、年間税負担を最大80%減額するか、移行期間の初年度は全額免除できる可能性がある。これらの財政支援は車両の総保有コストを対象とし、従来の内燃機関車からの乗り換えを検討する消費者が重視する主要な懸念の一つに対応する。
ガソリン燃料のタクシーはこの施策の重点対象となっており、政府はディーゼル燃料支援制度の下で車両1台当たり5040バーツの一律支給を提供する。対象となるには、事業者が42日間の支援期間中に少なくとも2500キロメートルの営業走行を完了する必要があり、遵守状況は陸運局の専用アプリを通じて追跡される。この条件により、休眠車両ではなく実稼働している商用事業者に支援が届き、補助金の環境的、経済的効果が最大化される。
既存のEV政策の枠組みを土台に
新たな施策は、市場成長の促進に大きな成果を上げてきたタイの既存のバッテリー電気自動車向け優遇策を補完するものだ。2022年に開始したEV3.0政策と、2024~27年度分として承認された後継のEV3.5は、補助金、物品税の引き下げ、輸入関税の調整を通じ、今回の拡大策の基盤を築いた。
2024年1月1日に発効したEV3.5制度の下では、バッテリー容量と購入年に応じ、車両1台当たり2万5000~10万バーツの補助金が提供される。また、価格700万バーツ未満の電気乗用車に課される物品税を8%から2%に引き下げ、2024年と2025年に輸入された完成車には最大40%の輸入関税減免も認めている。ただし、これらの優遇策には厳格な現地組立要件が伴う。メーカーは2026年までに輸入2台ごとに1台、2027年までに輸入3台ごとに1台を国内で生産しなければならない。
タイ投資委員会(BOI)事務局長で、国家電気自動車政策委員会事務局長を務めるナリット・テードステーラスックディ氏は、最近の記者会見でより広い展望を説明した。
本日承認された施策は、今回大型商用車に焦点を当てることで、乗用車分野に先立って実施したいわゆるEV3およびEV3.5の一連の施策を完成させるものです。これにより電気トラックと電気バスの導入が大幅に進み、交通・製造部門による汚染が削減され、各社がネットゼロ目標の達成に向けた取り組みを進められると考えています。
2024年1月までの統計によれば、14社がEV3制度の下で7万8554台のEV乗用車を登録しており、業界のインセンティブプログラムへの力強い参加が示されている。
商用車隊への重点支援と電池製造の推進
国家電気自動車政策委員会による最近の承認は、商用車の電動化と国内電池生産への戦略的な転換を示している。委員会は、大型トラックおよびバスの車隊をバッテリー電気自動車へ切り替える企業に対し、2025年12月31日までの間、特別税額控除を認めた。国内製造の電気トラックや電気バスを購入した企業は、車両実売価格の2倍に相当する経費を控除でき、輸入車には価格の1.5倍の控除が適用される。
対象となる商用車には、コンテナトラック、液体輸送車、危険物運搬車、特殊トラック、牽引車、冷暖房付きおよび非冷暖房の電気バスが含まれる。これらの優遇策は、都市排出ガスに大きく寄与する重量物輸送部門に対処しつつ、2030年までに国内生産車両の30%を電気自動車にするというタイの30@30政策目標を支援する狙いがある。
導入促進策と並行し、政府は競争力強化基金を通じ、電池セルの製造能力を積極的に確保している。投資優遇の対象となるには、電池メーカーがエネルギー密度1キログラム当たり最低150ワット時、寿命1000サイクル以上を実証する必要がある。企業は2027年末までに提案を提出しなければならず、政府は国内の電池生産が国内EVエコシステムの持続性と強靱性を確保すると強調している。
インフラ整備と地域リーダーシップ
タイのEV導入加速は、ASEAN各国が電動モビリティのサプライチェーンで主導権をめぐって競争する、より広い地域的な文脈の中で進んでいる。タイは現在、東南アジア最大の自動車生産国かつ世界の主要製造拠点10の一つであり、移行に必要な強固な産業基盤を備えている。
エネルギー大手のPTTとEGATが充電インフラの拡充を主導している。PTTのアランプラス社は2030年までに充電地点を7000カ所以上に増やす目標を掲げ、EGATのElexプロジェクトは長距離移動を支える高速道路の急速充電網に重点を置く。エネルギー省と交通省は、車両普及に充電ステーション設置が追いつくよう調整し、買い手を遠ざけかねない航続距離への不安に対処している。
ただし、地域間比較は機会と課題の双方を浮かび上がらせる。タイのEV市場浸透率は約20%に達しているが、シンガポールは車両1台当たり最大4万シンガポールドルの補助金に支えられ、新車登録の40%超をEVが占めている。一方、マレーシアは前年比100%の成長を遂げたものの、輸入EVの減税特例が2025年末に失効したことで政策の不確実性に直面しており、長期的な優遇策の安定性が極めて重要であることを示している。
批判的見方と実施上の課題
楽観的な目標にもかかわらず、提案された下取り制度は、構造設計と最終的な恩恵を受ける者をめぐり、精査を受けている。批評家は、自動車メーカーを通じて提供される支援の一部が川上の段階で吸収される可能性があり、消費者に直接利益を届けるのではなく市場価格を歪める恐れを指摘している。一部の分野ではEV向け融資金利がすでにほぼゼロの水準で競争しているため、下取り制度で提案された3.5%の融資金利は、既存の市場商品に比べ追加的な誘因として限られた効果しか持たない可能性がある。
環境団体はまた、タイの発電構成を並行して改革しなければ、移行による純炭素排出削減効果に疑問を投げかけている。現在、国内電力の半分以上を天然ガスが占めており、車両の電動化だけではどれほどの排出削減が達成できるのかという問題を生んでいる。さらに、使用済み車両とEV電池の終末管理に関する包括的な計画がないことは、将来の環境上の課題になり得る。
下取り対象となる「旧式
」車両の定義は依然として不明確で、実施上のリスクを生んでいる。透明性のある廃車制度がなければ、二次市場への流出が起こり、高排出車両を現役稼働から取り除くという環境目標が損なわれる可能性がある。政府は公共交通運転免許をタイ国民に限定しており、国内の労働者保護を再確認する一方、資格を持つ商用EV運転手の層を狭める可能性がある。
外国投資とサプライチェーンへの配慮
タイの優遇策は海外からの製造業投資を大きく引きつけており、中国の自動車メーカー、BYDと長城汽車(GWM)は合計14億4000万ドルを現地生産設備に投じた。BYDのラヨン工場は2024年から年間生産能力15万台を目指し、長安汽車も電気自動車とプラグインハイブリッド車の大幅な生産計画を発表している。
ただし、分析家は、過度に、または急速に導入される優遇策が市場の飽和と労働力不足を招き、コストを押し上げ、地域資源に負担をかける恐れがあると警告する。JLLのアジア太平洋製造業戦略責任者、マイケル・イグナティアディス氏は、優遇策のある市場は初期投資段階で特に魅力的だが、市場環境が変われば将来、優遇策が縮小または廃止されるリスクもメーカーは考慮しなければならないと指摘する。
この政策はまた、「Made-in-Thailand
」製品に対し、材料と部品の少なくとも40%を国内調達することを義務付けている。国内産業を支援しつつ、メーカーが中国のサプライチェーンから切り離し、関税上の複雑さを回避できるよう設計された要件だ。この現地調達率の基準は、付加価値税(VAT)減免を国内部品比率に直接結び付けるインドネシアのPPN DTP制度における同様の要件と整合している。
経済的、環境的影響
政府が追加で30万台のEV導入を推進するのは環境政策にとどまらない。世界の電動化の流れの中でタイの自動車産業の主導的地位を維持するための戦略的な経済転換だ。「アジアのデトロイト
」と呼ばれる自動車産業は輸出収益と製造業雇用に大きく貢献しており、EV生産への移行は長期的な産業競争力にとって不可欠である。
税制優遇策だけでも、すでに13万4000台超の車両登録を後押しし、費用は190億バーツを超えた。これは政府のコミットメントの財政的な規模を示している。新たな施策は、既存の優遇策が十分に対応してこなかった中古車市場と商用車隊を対象とし、この基盤の上にさらに積み上げることを目指している。
スマートグリッド技術と車両送電(V2G)連携の実証事業も始まっており、EGATと日産自動車は、需要のピーク時にEVから電力網へ電力を戻せるシステムを試験している。これらの取り組みは、電力網の負荷を緩和しつつ、単なる移動手段を超えたEV保有の価値を最大化するものだ。
要点
- 交通省は、減税と下取り制度の拡大により新規EV30万台を目標とし、勅令により早ければ6月に発効する可能性がある
- EVとハイブリッド車の自動車税を年80%減額するか、移行期間中は全額免除できる可能性
- 下取りプログラムはディーゼルタクシー2万7000台の電気車への転換を重点的に行い、ガソリンタクシー事業者には現行支援制度の下で車両1台当たり5040バーツを支給
- タイは30@30政策目標を維持する。2030年までに国内生産車の30%をEVとし、2035年までに車両の完全ゼロエミッション化へ進む
- EV3.5政策では2027年まで車両1台当たり5万~10万バーツの補助金を提供し、対象メーカーには最大40%の輸入関税減免を認める
- 新たなBOI優遇策では、商用車隊が購入する国内製造の電気トラックと電気バスに税額控除2倍を適用
- 電池セルメーカーは、厳しいエネルギー密度と寿命の要件を満たすことで競争力強化基金の助成金を利用できる
- 5万5000社超の運送事業者と20万6000台の車両がディーゼル燃料支援に登録し、商用部門の幅広い参加がうかがえる
- 批評家は、価格の歪み、電力部門改革なしでは環境上の便益が不透明であること、廃車両と電池の終末計画が不十分であることを警告