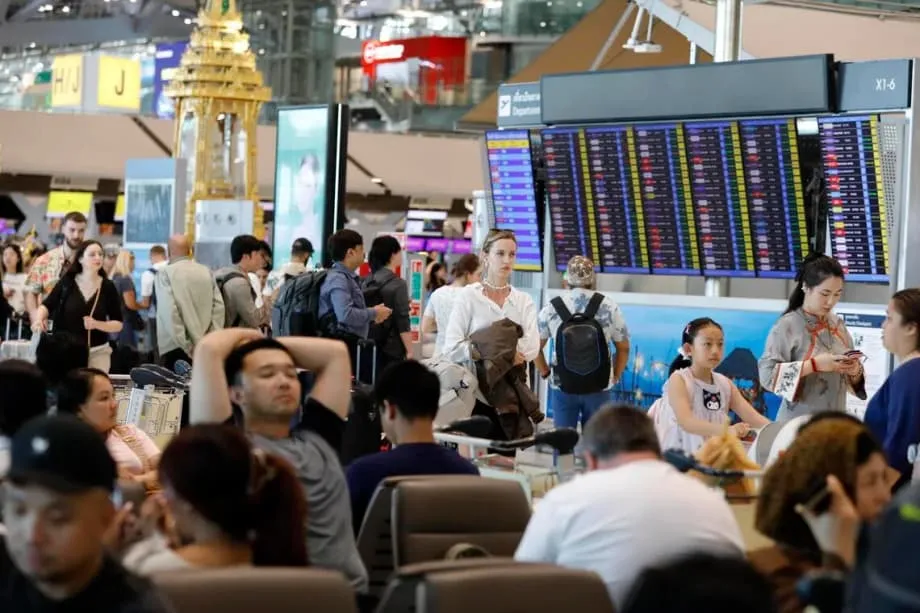
夏の旅行を襲う最悪の事態
イラン戦争が世界のエネルギー市場に衝撃を与える中、アジア各地の航空旅客は、休暇どころではない混乱続きの夏の旅行シーズンに直面している。2月28日に戦闘が始まって以来、ジェット燃料価格は2倍に上昇。アジア各地の航空会社は運航便数の大幅削減や路線の運休を余儀なくされ、燃油サーチャージも大幅に引き上げており、何百万人もの国際旅行が手の届かないものになりかねない。
危機の焦点は、世界の石油と液化天然ガスの約5分の1が通常通過する狭い海峡、ホルムズ海峡にある。同海峡が事実上、商業船舶の通航を禁じられたことで、アジアの航空業界は存亡の危機に直面している。同地域は世界の他のほとんどの地域よりも中東からのエネルギー輸入への依存度が高く、供給途絶の影響を受けやすい。3月から6月にかけて、すでに世界で15万便以上が欠航した。
旅行者への影響は、航空券の値上がりにとどまらない。業界専門家は、運航の信頼性低下、地方都市への接続便の減少、燃料費が持続不可能な水準に達した航空会社の経営破綻の可能性を警告する。ある航空アナリストは、今回の危機は新型コロナウイルスのパンデミック以降、商業航空にとって最も深刻な混乱であり、回復は2027年まで長引く可能性が高いと指摘した。
燃料危機の仕組み
ジェット燃料は、他の石油製品とは根本的に異なる。そのため、今回の危機はとりわけ深刻だ。消費者や企業が比較的容易に備蓄できるガソリンや軽油と違い、ジェット燃料には専用の貯蔵設備が必要で、通常でも航空会社の運航費の約25~30%を占める。戦争開始後、一部のアジア系航空会社では燃料費が運航費全体の約45%にまで急増し、多くの路線が採算の取れない状態になっている。
アジアの精製能力が限られていることが、供給途絶への弱さにつながっている。シンガポール、韓国、中国、インドなどはジェット燃料を生産しているものの、原料となる原油を中東に大きく依存している。ホルムズ海峡が閉鎖されると、域内の製油所は従来の生産水準を維持できなくなった。さらに、韓国と中国は開戦後、国内向け燃料の供給を優先し、域内の輸出市場から月約130万トンのジェット燃料を引き揚げた。これはアジアの総需要の約10%に相当する。
2025年度に航空燃料855万トンを輸出したインドも、国内供給を優先する姿勢に転じた。ニューデリーは3月に輸出税を導入し、4月までに1リットル当たり42ルピー(57シンガポールドルセント)に引き上げる一方、国内航空会社を守るため、国内価格の上昇を月25%までに抑えた。国家安全保障の観点からは理解できるこうした保護主義的措置により、ベトナム、ミャンマー、パキスタンなどの周辺国は代替供給の確保に奔走している。
生き残りを懸ける航空会社
アジアの航空会社が直面する収支は厳しい。現在の価格水準では、単通路型の商用ジェット機は1時間当たり約800ガロンの燃料を消費し、広胴型機はさらに多くの燃料を使う。2月以降、ジェット燃料価格が2倍に上昇したことで、航空会社は数カ月前まで黒字だった路線でも赤字を出している。一部の小規模航空会社は、1日当たり数百万ドルの損失を計上していると報じられている。
航空データ会社シリウムによると、世界で運航計画を最も大幅に削減している航空会社上位20社のうち11社がアジアに拠点を置く。ベトナムの格安航空会社ベトジェットは削減率で世界3位となり、5月の運航計画を約20ポイント縮小した。上回るのは中東のカタール航空とエティハド航空だけだ。四川航空、ガルーダ・インドネシア航空、マレーシア航空、厦門航空、エアアジア・グループ傘下の複数社を含む他の主要航空会社も、10~15ポイントの削減を実施している。
アジアの航空会社の一部は、1日当たり数百万ドルの損失を出している。戦争が続く限り、さらなる減便は避けられない
エアアジア・グループはすでにバンコク―シンガポール線やジャカルタ―コタキナバル線など、路線全体の運航を取りやめており、一部の減便は10月下旬まで続く。インドネシアの格安航空会社トランスヌサは今のところ欠航を免れているが、ほとんどの競合他社はそうはいかなかった。韓国の格安航空会社T'way Airは5月と6月、客室乗務員を無給で一時帰休させる計画だ。燃料危機に直接起因する人員削減としては、業界で初期の事例の一つとなる。
危機への対応力で分かれる地域
影響は、精製能力や戦略備蓄の状況によってアジア各市場で大きく異なる。中国、日本、韓国、シンガポールは比較的安定した立場にある一方、国内に精製設備を持たない国々では、航空業界の存続が脅かされている。
ベトナムは、燃料輸入国の脆弱性を象徴している。同国はジェット燃料の3分の2以上を輸入しており、その約60%を従来、中国とタイから調達してきた。中国の輸出が禁止され、域内の供給が逼迫する中、ハノイは北京に安定供給の維持を正式に要請するとともに、太平洋を越えて米国から緊急輸送を受けることも求めている。フィリピンが確保できている燃料は6月までで、ミャンマーとバングラデシュも同様に危うい状況にある。
域内の備蓄状況はまちまちだ。オーストラリアには未使用のまま30日分の備蓄があり、ニュージーランドは4月19日時点で47日分を確保していた。インドは60日分の供給があるとしており、インドネシアは3月中旬時点で38日分の備蓄を報告した。国営エネルギー会社プルタミナは、6月までのハッジ便を支える追加燃料も確保している。マレーシアのペトロナスは6月まで十分な備蓄があり、追加調達を進めている。
一方、ベトナムとフィリピンは危機の初期段階ですでに航空便を欠航しており、公表されている備蓄量が実際の運航状況を反映していない可能性を示している。域内最大の精製・取引拠点であるシンガポールは正確な備蓄量を公表していないが、同国の在庫増加は周辺市場の緩衝材となっている。
世界に広がる波紋
混乱の直撃を受けているのはアジアだが、危機は世界中に広がっている。国際エネルギー機関(IEA)によると、欧州の航空会社に残されたジェット燃料は、あと6週間分ほどしかない可能性がある。ルフトハンザは5月から10月にかけて2万便を欠航し、約4万トンのジェット燃料消費を削減する。KLMオランダ航空は5月に欧州域内の160便を削減した。イージージェットは2026年度上半期に、税引き前損失が5億4000万ポンドを超えると見込んでいる。
主要産油国で国内に精製能力を持つ米国では、物理的な燃料不足よりも価格上昇が問題となっている。デルタ航空、ユナイテッド航空、アメリカン航空、ジェットブルーなどの米航空会社は、基本運賃ではなく受託手荷物料金を引き上げて対応している。ただし、ユナイテッド航空は運賃引き上げを公表し、第3四半期までに運航計画を5%縮小した。
ユナイテッド航空のスコット・カービー最高経営責任者(CEO)は、従業員向けのメモで損失規模を示し、燃料価格の高止まりが続けば、同社の年間追加費用は110億ドルに達する可能性があると指摘した。参考までに、同社が過去最高の業績を記録した年でさえ、利益は50億ドルに満たなかったという。この差は、業界再編が進み、財務基盤の強い航空会社が経営難に陥った競合を買収する可能性が高いと多くのアナリストが予測する理由を示している。
異例の供給ルートが出現
航空機の運航を維持するため、危機を受けて異例の対策が講じられている。注目すべき動きとして、米国は軍用規格のジェット燃料を太平洋を越えてアジアの同盟国に輸送している。ワシントン州チェリーポイントからフィリピンのスービック湾へ海軍航空燃料JP-5を23万5000バレル、日本の横瀬へ26万バレルを、それぞれ5月と6月に届ける入札が行われた。
エネルギー分析会社ケプラーによると、こうした輸送は2017年以降、米国からのJP-5輸出として4件目と5件目に当たる。通常は海軍機向けに確保される軍用燃料の輸送は、シンガポールや韓国で精製された中東産原油に通常支えられている供給網が、いかに切迫しているかを示している。
商業航空会社も運航方法を変更して対応している。多くの航空会社は「タンカリング」を実施し、到着地の空港で燃料が不足した場合に備え、往復分の燃料を出発地から搭載している。また、搭乗率を高めながら燃料消費を抑えるため、複数便を一本にまとめる会社もある。キャセイパシフィック航空と香港エクスプレスは5月中旬から6月にかけて一部便を欠航する一方、長距離路線の燃油サーチャージを最大150ポンド引き上げた。
人々と経済に及ぶ打撃
空港の外でも、燃料危機はアジア全域の経済の安定を脅かしている。国連は、戦争の経済的影響により、アジア太平洋地域で880万人が貧困に陥る恐れがあると推計する。東南アジアだけでも、原油輸入の3分の2が通常ホルムズ海峡を通過しており、輸送から製造、農業まであらゆる分野に影響が及んでいる。
ミャンマーのコメ農家は収穫を守るため、闇市場で戦前の5倍の価格で軽油を購入している。一方、カンボジアでは燃料や肥料の価格高騰を受け、作付けを断念した農家もある。フィリピン北部では、市場への輸送費を賄えないため、野菜が畑で腐っている。欧米の大手小売業者に商品を供給するバングラデシュの縫製工場も、石油化学製品を原料とする糸の価格が2倍になり、生産に深刻な支障が生じている。
観光依存型の経済は特に大きな打撃を受けている。スリランカのホテルでは航空運賃が3倍に上昇し、客室稼働率が80~90%低下した。タイでは3月第1週の観光客数が前年同期比9%減となり、大手ホテルの稼働率は1桁台に落ち込んだ。域内各地で、露天商や職人、非公式の交通サービス業者が、旅行者の激減によって窮地に追い込まれている。
旅行者が備えるべきこと
旅行を計画している消費者は、目先の見通しを慎重に捉え、柔軟に対応する必要がある。業界専門家は、払い戻し可能な航空券と包括的な旅行保険を選び、長距離往復便の燃油サーチャージとして200~400ドルを見込むよう勧めている。また、供給が正常化する可能性のある2026年後半から2027年初めの旅行については、早めの購入を検討するよう呼びかけている。
航空会社は収益性の高い路線を優先し、採算のぎりぎりの便を廃止している。そのため、地方都市への選択肢は減る一方、主要幹線では運航が続く可能性が高い。航空会社が便を集約することで搭乗率が上昇し、運航が続く路線でも低価格座席が少なくなる可能性がある。
各国政府は対応の調整に着手している。欧州連合(EU)は、灯油の共同購入や加盟国間での燃料備蓄の共有などを含む緊急措置を提示する予定だ。アジアの航空業界の幹部も同様の地域協力を求めているが、ASEAN石油安全保障協定のような枠組みは数十年にわたり文書上存在するものの、一度も発動されたことがない。
原油先物市場では2026年後半までに価格が落ち着くとの見方が示されているが、現物の供給制約はさらに長引く可能性がある。たとえ明日ホルムズ海峡が再開しても、製油所が本格生産を再開するには数週間、海運スケジュールの正常化には数カ月を要する。ユナイテッド航空は原油価格が2027年末まで1バレル100ドルを上回ると予想しており、手頃な航空運賃の時代は当面終わったことを示唆している。
要点
- イラン戦争によるジェット燃料供給への影響で、2026年3~6月に世界で15万便以上が欠航
- ジェット燃料価格は2月28日以降2倍に上昇し、ピーク時には1バレル約93ドルから190ドル超に達した
- ホルムズ海峡が現在閉鎖されている中、中東産原油への依存度が高いアジア太平洋地域の航空会社が最も脆弱
- 世界で運航計画を最も大幅に削減する航空会社上位20社のうち11社がアジア系。ベトジェットは20%、エアアジア・グループ傘下の複数社は10~15%削減
- 欧州の航空会社は6週間以内に燃料が枯渇する可能性があり、ルフトハンザは10月までに2万便を欠航
- 長距離便の航空券には200~400ドルの燃油サーチャージが加算され、一部の航空会社では従来のサーチャージが2倍に
- ベトナム、フィリピン、バングラデシュ、ミャンマーは国内精製能力が乏しく、深刻な燃料不足に直面
- 米国から日本とフィリピンへの異例の軍用規格ジェット燃料輸送は、供給網の逼迫を浮き彫りに
- 業界アナリストは再編を予測し、財務基盤の弱い格安航空会社は合併または経営破綻する可能性が高い
- 紛争が直ちに終結しても、供給の正常化には2026年後半から2027年までかかる可能性