半導体がもたらす幻影
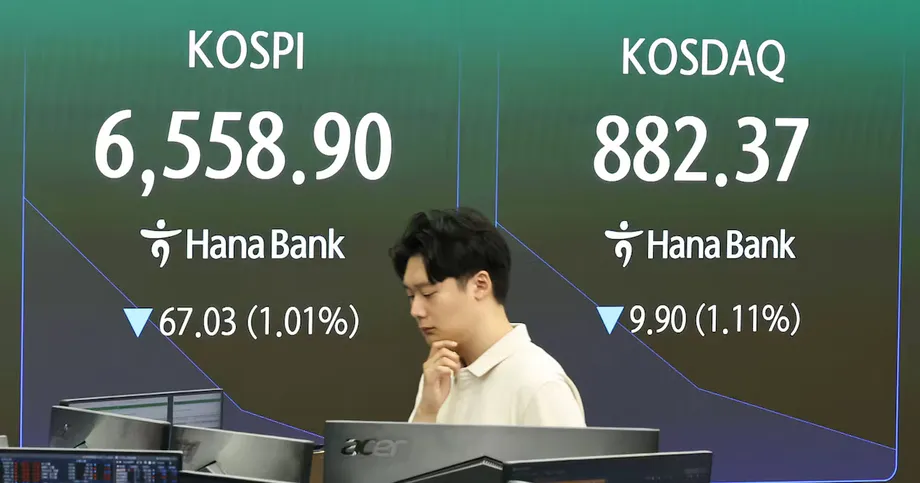
人工知能(AI)関連の需要拡大を追い風に、韓国経済が急成長している。半導体大手のサムスン電子とSKハイニックスは過去最高益を記録し、総合株価指数(KOSPI)は前例のない6,400超えに達した。韓国の2026年第1四半期の国内総生産(GDP)は前期比1.7%増、前年同期比3.6%増となり、2025年後半のマイナス成長から予想外の回復を遂げた。情報技術(IT)製品や、世界のデータセンターやスマートフォン向けメモリーチップがけん引し、輸出は5.1%増加。製造業のGDPも3.9%増となった。
だが、繁栄の外見の下では、構造的な弱点が驚くべき速さで増大している。主要指標は投資家を沸かせ、世界各地の会議ではAI時代における韓国の地位が称賛される一方、持続可能な長期的生産能力を示す潜在成長率は、過去最低水準に向けて着実に低下している。現在の好況は経済全体の健全さを示すものではない。地政学的ショック、市場の飽和、世界的な技術サイクルの変動に弱い単一部門への依存が、危険なほど高まっていることを表している。この矛盾が2026年の韓国の立ち位置を特徴づけている。株式市場と企業利益が過去最高を更新する一方で、基礎的な成長力は低下し、対外的な脆弱性が強まっている。
潜在成長率の問題
経済協力開発機構(OECD)によると、韓国の潜在成長率は2025年の1.92%から今年は1.71%に低下し、来年にはさらに1.57%まで下がると予測されている。2027年第4四半期には、四半期ベースの成長率が1.52%に鈍化する見通しだ。潜在成長率は、労働力や資本などの資源を十分に活用しながら、インフレを招かずに経済が維持できる最大の生産水準を示す指標である。2012年の3.63%から大幅に低下しており、生産能力が長期にわたって損なわれていることを示す。
米国との格差拡大は、韓国の地位が低下していることを浮き彫りにする。韓国は2023年以降、潜在成長率で世界最大の経済大国である米国を下回り、その差は0.03ポイントから、2027年には0.38ポイントに広がると予測されている。株式市場が過去最高を更新する一方で、生産性や資源活用の面では米国に後れを取っていることを示すこの乖離は、市場評価と経済の基礎的条件との危険な隔たりを生んでいる。
地理的な集中がもたらすリスク
韓国経済の脆弱性の背景には、限られた輸出先と品目への異例な依存がある。韓国銀行は、韓国の半導体輸出は台湾の1.9倍、日本の2.7倍の変動性があると指摘している。主な要因は、中国と米国への依存度が高いことに加え、スマートフォンやデータセンター向けサーバーに輸出品目が集中していることだ。
2022年、韓国は半導体輸出全体の55%を中国に送り、さらに7%を米国に輸出した。韓国製半導体の60%超は最終的にモバイル端末やデータセンターのインフラに使われるため、家電需要やクラウドコンピューティング投資のサイクル変動に経済がさらされている。中国経済が減速したり、米国のテクノロジー大手がデータセンターの拡張を縮小したりすれば、韓国の輸出は他国以上に大きく落ち込む。
韓国カトリック大学の経済学教授、ヤン・ジュンソク氏は、現在の景気拡大は脆弱な基盤に支えられていると警告した。
第1四半期の成長は主に半導体がけん引し、他の部門の弱さを覆い隠した。AIバブルへの懸念がある中、世界の半導体需要が弱まれば、韓国経済全体が大きな打撃を受ける可能性がある。
この集中は、地域の競合国とは異なる好況と不況のサイクルを生み出している。台湾は電気自動車用電池や家電向けの非メモリー半導体を含め、より均衡のとれた事業構成を維持している一方、日本は技術基盤を多角化してきた。特定の最終市場向けメモリーチップに重点を置く韓国は、現在のAIインフラ整備に特有の形で依存している。アナリストは、技術が学習中心のモデルから推論に重点を置く用途へ移行するにつれ、このサイクルは持続しない可能性があると警告している。
米中対立の板挟み
問題をさらに複雑にしているのは、韓国の半導体産業がワシントンと北京の競合する産業政策の板挟みになっていることだ。米国の「CHIPS・科学法」は中国への技術投資に厳しい制限を導入した。一方、中国が米半導体メーカーのマイクロン・テクノロジーに対抗措置を取ったことで、両国で事業を展開する韓国メーカーを取り巻く環境は一段と厳しくなっている。
世界のメモリーチップ生産をともに支配するサムスン電子とSKハイニックスは、中国に重要な製造拠点を置いている。SKハイニックスはDRAMの約半分を無錫工場で生産し、サムスンの西安工場は世界のNAND型フラッシュメモリー生産の40%を占める。これらの拠点は米国由来の技術に依存しており、現在は輸出管理規制の下で適用除外の承認が必要だ。長期的な事業継続の見通しに不確実性が生じている。
ジレンマは製造拠点にとどまらない。韓国は希土類原料の47.5%を中国から調達しており、これらの原料は先端半導体の製造に欠かせない。2023年にガリウムとゲルマニウムの輸出を制限したように、北京が供給網を圧力手段として使う姿勢は、韓国の生産能力に直接的な脅威を与えている。同時に韓国企業は、中国を最大の輸出市場とする一方で、先端技術の対中移転を制限する米国主導の措置に同調するよう圧力を受けている。
エネルギーの脆弱性がリスクを増幅
中東で最近起きている地政学的な展開により、韓国の経済構造にあるもう一つの重大な弱点が露呈した。韓国はエネルギーの84%を輸入に頼り、石油供給の約70%がホルムズ海峡を通過する。イランによるこの重要な要衝の封鎖が続く中、韓国政府は緊急の原油調達を進めているが、投入コストの上昇が製造業の競争力を脅かしている。
エネルギー危機は、エネルギーを極めて多く消費する半導体製造の根幹を直撃する。さらに韓国は、半導体生産に不可欠な化学物質である臭素の供給の97.5%をイスラエルに依存しており、地域紛争の中で新たな圧力要因となっている。1970年代の石油危機を受けてエネルギー源を多様化し、戦略備蓄を整えた日本とは異なり、韓国は緊急時の選択肢が限られ、実質的にエネルギーの孤島となっている。
李在明大統領は、エネルギー供給の安定、産業競争力の維持、進歩派として掲げる社会政策に向けた財政余力の確保という、難しい選択を迫られている。燃料への緊急補助金は、住宅や福祉改革に充てる予定の予算を圧迫する一方、再生可能エネルギーへの転換による効果が表れるまでにはなお数年かかる。政府は5月分として原油7,462万バレルを確保し、米国やアフリカからの輸入を増やして中東産原油への依存度を69%から56%に引き下げた。しかし、ナフサやその下流製品の不足には懸念が残る。
構造的な硬直性
対外的なリスクに加え、韓国経済には変化への適応を妨げる国内の硬直性がある。産業界では、財閥と呼ばれる同族支配の複合企業が依然として大きな存在感を持ち、確立された分野に資源を集中させる一方、革新的な中堅企業の成長を妨げている。この構造により、主要15分野のうち鉄鋼、石油化学、ディスプレー、二次電池など10分野が縮小する一方、半導体だけが急伸する輸出構成となっている。
国内最大の雇用主であり、輸出を支えるサムスン電子での労使紛争は、特定企業への集中がもたらす脆弱性を示している。同社でストライキや生産の混乱が長引けば、経済全体に直ちに衝撃が波及しかねない。世宗大学の経営学教授、キム・デジョン氏は、構造改革を通じてこの偏りに対処する必要があると述べた。
ほぼ半導体だけにけん引される経済は持続可能ではない。半導体サイクルに伴う対外リスクに加え、サムスン電子で続く労使紛争は同社の生産に影響し、経済全体に打撃を与える可能性がある。
韓国産業研究院は、世界的な比較対象効果や需要の安定化を背景に、輸出全体の伸びが今年の16.6%から来年は4.7%へ大きく鈍化すると予測している。一方、中国の低価格競争は、かつて経済の下支えとなっていた機械、鉄鋼、石油化学分野で韓国の地位をさらに損ない続けている。
政策対応と不確実性
李政権は規制、金融、公共サービス、年金、教育、労働の6分野を改革の重点に定めた。具允哲企画財政相と韓国銀行の申鉉松総裁は、短期的な景気刺激策ではなく構造改革を通じて成長力を高めるため、政策を連携させる方針を表明した。申総裁は就任演説で、成長鈍化に対応する改革を進めるため、中央銀行がより積極的な役割を果たすべきだと強調した。
改革の進展はなお不確かなものにとどまる。韓国は中東産原油への依存度を引き下げ、国会は財閥支配を固定化する自己株式を解消する措置を承認したが、MSCIの先進国市場への格上げという重要課題は依然として実現していない。指数提供会社は、通貨の交換可能性や市場の透明性が不十分だとしており、多角化の資金源となり得る海外資本の流入が限られている。
政府は中国から調達する産業資材の割合を2030年までに70%から50%に引き下げることを目指し、国内生産や代替供給網の構築に55兆ウォン超の支援を約束した。米国、日本、台湾との「チップ4」同盟への参加は、供給網の安全保障を共同で強化する道となるが、ソウルは積極的に受け入れた東京に比べ慎重な姿勢を保っている。政府は日本やシンガポールとの共同調達により、不可欠な原材料を確保する案も検討している。
要点
- 韓国経済は2026年第1四半期に前期比1.7%成長し、半導体輸出がけん引した。一方、OECDの予測では潜在成長率は今年1.71%、来年1.57%へと低下する。
- 韓国は半導体の55%を中国に輸出し、米国のデータセンター需要にも大きく依存している。そのため、輸出の変動性は台湾の1.9倍、日本の2.7倍に達する。
- 米中間の地政学的緊張は、重要拠点を中国に置きながら技術移転の制限を迫られるサムスン電子とSKハイニックスに脅威を与えている。
- 中東紛争でエネルギー安全保障のリスクが高まっている。石油輸入の70%がホルムズ海峡を通過し、半導体製造に使う臭素の97.5%をイスラエルから調達している。
- 李在明政権は、財閥と単一産業への依存を減らすため、規制、金融、年金、教育、労働にわたる構造改革を進めている。