



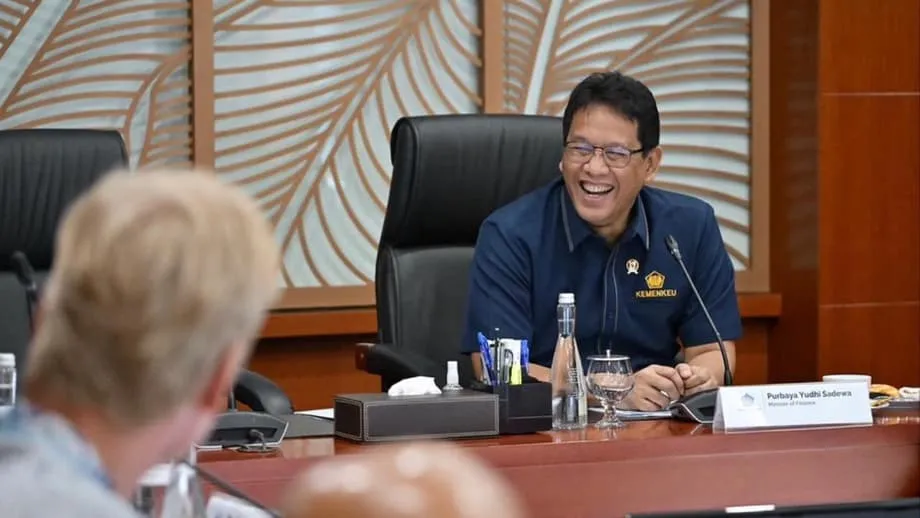
ワシントンで強硬姿勢を示すジャカルタ
プルバヤ・ユディ・サデワ財務相は、最近ワシントンで開かれたIMF・世界銀行の春季会合で、世界的な地政学リスクの高まりに備える大規模な流動性バッファーとなる数百億ドル規模の融資提案を断り、世界の金融大国に強いメッセージを送った。国際通貨基金(IMF)は250億~350億ドルの融資枠を提示し、世界銀行グループも別途、具体的な金額を明らかにしていない融資案を示した。世界的な市場変動から経済を守るための予防的資金を受け入れる代わりに、プルバヤ氏はジャカルタの財政準備に頼る道を選んだ。
この拒否は、多くの新興国が外部支援を求めて奔走する中、経済主権を強く打ち出すものだ。中東紛争が激化し、エネルギー市場が揺れる中、多国間機関は国際収支の悪化に直面する可能性のある国々にとって、最後の貸し手としての立場を示してきた。インドネシアがこうしたセーフティーネットを利用しないのは、すでに世界の貿易や商品価格を揺るがし始めた危機を乗り切るのに、国内の備えで十分だと政府が確信していることを示唆する。
プルバヤ氏はジャカルタに戻った際、率直な説明を行い、この決定は外交的な駆け引きではなく、財政の強さに基づくものだと強調した。インドネシアは現在、過去の会計年度に使われなかった予算の積み立てで、約270億ドルの予算余剰残高(SAL)を維持しているという。為替変動によって異なるが、約420兆~460兆ルピアに相当するこの準備金は、IMFが提示した融資枠に匹敵する規模の国内流動性を政府にもたらす。
自立を選ぶ理由
予算余剰残高はインドネシアの財政制度の重要な要素であり、運営予算ではなく緊急時の準備金として機能する。過年度から繰り越された未使用予算が原資で、追加の国債発行を必要とせずに外部ショックを吸収できる資金的な余裕を生む。IMFの融資枠を受け入れる代わりにこれを活用すれば、多国間融資に通常伴う融資条件、監視の仕組み、利払いを避けられる。
プルバヤ氏は、現在の課題への対応には既存の資金が最適だと述べ、この戦略的な選好を率直に示した。同相の判断は、外部資金という安全網よりも政策の柔軟性を重視するものだ。予防的な融資枠であっても、IMFの支援を受け入れれば、通常、財政政策や構造改革への監視が強まる。インドネシアの拒否は、現在の政策路線に外部からのお墨付きや助言は必要ないとの自信をうかがわせる。
世界経済の見通しが悪化する中、この決定のタイミングには特別な意味がある。2026年度予算は、世界の原油価格が1バレル当たり平均70ドルになるとの想定で編成された。しかし最近の市場動向を受け、この見通しは楽観的だったことが明らかになり、原油価格は100ドルに近づいている。こうした価格急騰は、特に燃料やエネルギー公共料金をめぐる補助金負担を大きく膨らませる恐れがある。それでもプルバヤ氏は、SALが十分な緩衝材となり、財政規律を保ちながら価格変動に対応できると主張する。
ブレトンウッズ機関との摩擦
融資の拒否は、提案を行った機関とインドネシア当局者との間に目に見える摩擦を生んだようだ。プルバヤ氏によると、IMFの代表者は融資枠が断られたことに明らかな不満を示した。機関側が見込んでいた利息収入を得られなくなったためだという。外交上の失望というより、機関としてのいら立ちをうかがわせる口調で語られたこの指摘は、多国間融資の商業的な実態を示唆する。IMFと世界銀行は、融資実行や手数料を通じて収益を得る金融仲介機関でもあり、350億ドルの融資枠が断られれば、潜在的な収入を大きく失うことになる。
直接的な財務上の影響に加え、今回の拒否はジャカルタと世界銀行の分析面での関係が悪化する中で起きた。世界銀行は4月上旬、インドネシアの2026年の成長率を4.7%とする経済見通しを発表した。政府目標の5.4~6%を大きく下回る水準だ。プルバヤ氏はこの見方に公然と異議を唱え、世界銀行がインドネシア経済の進路を根本的に見誤ったと指摘した。ワシントンでの会合では、同行関係者が低い予測について謝罪したと報じられたが、プルバヤ氏は予測の修正を求めたわけではないと説明した。実績を上げて予測が誤りだと証明する考えだ。
この分析をめぐる対立は、外部の評価に対するジャカルタの不満の核心に触れている。世界銀行の予測は景気後退につながる道筋を示しているが、プルバヤ氏は実際の経済の勢いとは無関係だと主張する。2026年第1四半期の成長率は5.5~5.6%と推定され、世界的な逆風にもかかわらず個人消費は堅調だとして、同相は国際的な関係者がインドネシアの底力を過小評価していると訴える。融資提案の拒否は、ジャカルタが資金を必要としていないだけでなく、相手の経済予測も信頼していないという、より広範な主張の表れかもしれない。
財政赤字3%の上限を守る
インドネシアの財政戦略の中核には、財政赤字を国内総生産(GDP)の3%未満に抑えるという法定の約束がある。過去数十年にわたる債務の積み上がりを防ぐために設けられたこの上限は、投資家の信頼を支える重要な基準だ。世界情勢が悪化し、補助金の負担が増える中でも、この一線は譲れないとプルバヤ氏は改めて強調した。SAL準備金があれば、緊急借り入れで上限を超えることなく、一時的な歳入不足や支出増に対応できる。
地政学情勢の変化を受け、財政赤字3%の上限は一段と重要性を増している。イランとイスラエルの紛争は世界のエネルギー価格を押し上げる一方、ホルムズ海峡を通る貿易の混乱を招く恐れもある。格付け機関はこうしたリスクに注目しているが、インドネシアの財政上の基準については柔軟な姿勢を示している。フィッチ・レーティングスは、戦争に伴う経済的影響が直接の原因で一時的に3%の上限を超えても、直ちに格下げにはつながらないとの見方を示した。危機が深まった場合、ジャカルタには理論上、一定の対応余地がある。
ただし、プルバヤ氏のチームはそうした柔軟性を試すことを避ける構えのようだ。外部資金ではなく国内準備金を使うことで、政府は財政調整の時期と規模を最大限にコントロールできる。この方針は、財政赤字目標が交渉や外部承認の対象となりがちなIMFプログラムを受け入れた国々とは大きく異なる。インドネシアは、補助金の維持、インフラ支出、社会保障制度の拡充が当初予算の想定からの一時的な逸脱に値するかどうかを、自ら判断できる。
準備金の実態をめぐる疑問
潤沢な準備金と安定した財政状況を強調する政府の説明とは対照的に、別の分析はより厳しい状況を示している。批判的な分析によると、予算余剰残高はここ数カ月で大きく減少し、6カ月間の取り崩し額は合計300兆ルピア(約176億5000万ドル)に達した。政府は信用流動性と経済活動を刺激するため、200兆ルピアを銀行システムに移し、さらに100兆ルピアを追加したとされる。
こうした資金移動によってSALは推定120兆ルピアまで減少した。批判派は、この額では公務員給与、債務利払い、基本的な運営費を含む通常支出の1~3カ月分しか賄えないと指摘する。これが正しければ、インドネシアが財政対応に使える期間は、同相の公の自信が示唆するよりもはるかに短いことになる。政府は一部の債務返済を先送りし、経済活動の鈍化に伴う税収減にも直面しているとされ、財政状況をさらに圧迫する要因となっている。
相反する説明は、インドネシアの実際の財政状況について大きく異なる姿を描き出す。プルバヤ氏が270億ドルの余裕ある準備金を持つ国だと説明する一方、懐疑派は、補助金負担の増大、工業生産の停滞、投資資金の流入減に財政が圧迫されているとみる。第1四半期の資本流出は17億ドルに達したと報じられ、通貨を安定させるため、インドネシア銀行は利回りの高い短期証券の発行を余儀なくされた。これらの指標は、IMF資金の拒否が真に潤沢な財政を反映するのではなく、根底にある流動性の逼迫を覆い隠す政治的な強がりである可能性を示している。
地域の金融主権へ
インドネシアが西側の多国間融資を拒否したことは、ドル建ての仕組みや西側金融機関への依存を減らそうとする、より広範な戦略的取り組みと一致する。ワシントンでの会合から数日後、インドネシア銀行は中国とのQRIS(インドネシア標準QRコード)越境決済の接続を2026年4月30日に開始すると発表した。この仕組みにより、インドネシア人旅行者は中国でQRISを使って決済でき、中国からの旅行者もインドネシアで対応する決済システムを利用できる。従来のドル決済網を介さずに、両国間の商取引を促進する。
QRISの取り組みは、脱ドル化に向けた具体的な一歩だ。金融インフラの武器化やドルの変動に直面する新興国の間で、脱ドル化はますます重視される政策目標となっている。試験段階だけで、この越境決済システムでは164万件、5560億ルピア(3200万ドル)相当の取引が行われ、従来のコルレス銀行制度に代わる仕組みへの商業需要の強さを示した。インドネシア側の24機関と中国側の19機関が参加し、西側の金融システムへの依存を減らす並行的な決済インフラが築かれる。
地域の金融自主性への転換を踏まえると、IMFと世界銀行の提案を拒否したことの意味が見えてくる。ブレトンウッズ機関への債務を増やすことを避ける一方、北京との決済網を築くインドネシアは、金融関係の多様化を進めているようだ。この戦略は、従来の多国間支援よりも地域の近隣国との流動性確保や国内資源の動員を優先し、歴史的に西側の金融支援に伴ってきた政策条件からジャカルタを守る可能性がある。
要点
- プルバヤ・ユディ・サデワ財務相は、2026年4月にワシントンで開かれた春季会合で、250億~350億ドルのIMF融資枠を拒否した
- 政府は、約270億ドル(420兆~460兆ルピア)の予算余剰残高があり、外部借り入れなしで財政需要に対応できると説明した
- 世界銀行関係者は、インドネシアの2026年の成長率をわずか4.7%と予測し、政府目標の5.4~6%を大きく下回ったことについて謝罪したと報じられた
- インドネシアは原油高や中東紛争の圧力が高まる中でも、財政赤字をGDP比3%未満に抑える法的義務を維持している
- インドネシア銀行は2026年4月30日に中国とのQRIS越境決済を開始し、脱ドル化を進める
- 批判派は、SAL準備金が6カ月で実際には300兆ルピア減少し、120兆ルピア(通常支出の1~3カ月分)しか残っていないと指摘している



