負債の悪循環は、ほんの一クリックから始まる
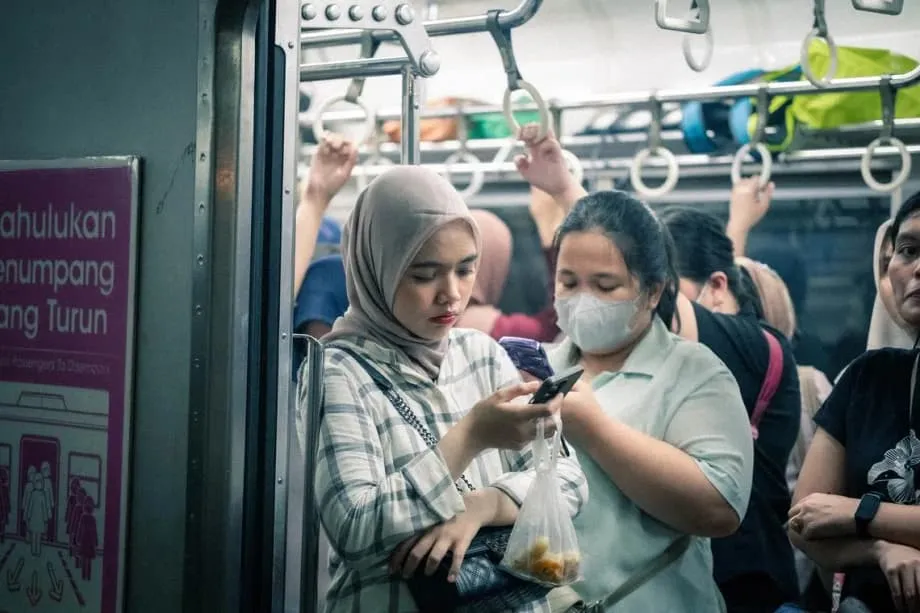
頭から足元まで、彼女が身につける服はすべて後払いで購入された。ジャカルタで医療従事者として働く28歳のインディさんにとって、後払いサービスの利便性は最初こそ無害に思えた。オンラインモールが提供する割引には抗えず、初回の支払いも手に届く範囲に見えた。しかし2か月足らずで、彼女は5,000万ルピア(約3,700ドル)、月給の10倍に相当する借金を抱えていた。元の分割払いが支払えなくなったため、複数のP2Pレンディングアプリから借り入れ、その支払いに充てていたのだ。「利息や手数料が積み上がることを考えなかった自分が本当に馬鹿だった」と振り返る。
インディさんの話は例外ではない。インドネシア全土で、数百万の若年専門職や学生が、金融専門家が「負債のループ」と呼ぶ状態に陥っている。あるデジタル金融業者から借りて別の業者への返済に充て、複利と手数料が手の付けられない水準に達するまでその動きが続くのだ。金融サービス庁(OJK)によると、オンラインP2Pレンディングの貸出残高は2月に100兆6,900億ルピアに達し、前年比25.75%増となった。影響を受けている層は明確で、インドネシアインターネットプロバイダー協会の2025年調査によれば、オンライン借入者の86.6%をミレニアル世代とZ世代が占める。
負債への道は、往々にしてささやかな一歩から始まる。26歳の事務職マワルさんの例を見よう。2024年に口紅や化粧品などの少額商品を買うため、後払いサービスを使い始めた。多くのインドネシア人若年層と同様、彼女は関係する利息を十分理解していなかった。借入限度額が自動的に引き上げられたことで、500万ルピアのノートパソコンを購入した。月給250万ルピアの大部分を返済が占め始めると、資金繰りのためにP2Pレンディングアプリに頼った。2025年9月、彼女は融資申請でうっかりゼロを1つ余計に入力し、180万ルピアではなく1,800万ルピアを借りてしまった。全額を直ちに返す代わりに、資金の一部で以前の分割払いを済ませ、返したのは1,000万ルピアだけだった。1月までに、その1件の借入に対する毎月の支払い額は400万ルピアに膨れ、4社の異なる金融業者に総額約3,000万ルピアを負債していることに気づいた。
即時の満足をもたらす心理
教育を受けた若年専門職が、消費財のために月収の10倍もの金額を借りる理由は何だろうか。その答えは、行動心理学とデジタル設計が交差するところにある。インドネシア大学経済社会研究所の研究者プラニ・サスティオノ博士は、そこで働く行動メカニズムを説明した。
現在バイアスという側面があります。借り手は、今日お金を使うメリットが、将来抱えて返済しなければならない負債を上回ると感じてしまうのです。
プラニ博士はまた、返済能力について借り手に過信の傾向があると指摘した。この心理的傾向は、デジタル世代特有の文化的潮流によってさらに強まる。OJKの金融サービス事業行動監督・教育・消費者保護部門エグゼクティブ責任者であるフリデリカ・ウィディアサリ・デウィ博士は、ミレニアル世代とZ世代は、ソーシャルメディアで広まったライフスタイル原則のために特に脆弱だと警告した。
多くの若者が、消費的なニーズや見当外れの出費のために負債を抱え、オンラインローンの罠にはまっています。「You Only Live Once」や「Fear Of Missing Out」といった考え方が原因で、経済的な問題に直面するのです。
「Fear Of Missing Out」(見逃すことへの恐れ)は、流行に乗らないと取り残されると感じさせる一方、「You Only Live Once」(人生は一度きり)は、将来の結果を顧みず人生を最大限に楽しむよう促す。こうした態度は、緊急資金を準備しないなど、不適切な判断につながる。さらに、個人情報をSNSで共有する習慣がこの脆弱性に拍車をかけ、不用意にオンラインへアップされた身分証明書や自宅住所を、無責任な人間が悪用する可能性がある。
借金するために設計されている
融資アプリ自体が、こうした心理的な弱点を悪用するよう設計されている。プラニ博士は、身分証明書と収入の申告だけで済むため、設計上、借り入れにほとんど摩擦がないと指摘した。「要件は最低限で、手数料や利息に関する情報が常に完全に明確とは限りません。例えば、日利0.3%は小さく見えますが、1年では利息が100%を超える計算になります」
中部ジャワ州サラティガで洗濯業を営む33歳のクリスナ・バグスさんは、2023年に資金繰りの問題が7店舗の持込型店舗を脅かしたとき、この罠にはまった。意地になって店舗を閉めるのではなく、迅速な解決策を探したのだ。
銀行融資を申し込むこともできました。そちらの利息は低かったでしょうが、手続きに時間はかかります。そして毎日仕事から帰るたびに、オンラインローンを宣伝する巨大な看板が目に飛び込んでくる。それで、これが解決策だと思ったのです。
2023年3月に最初の融資アプリに登録したところ、月収がわずか1,200万ルピアでも、最大1,600万ルピアを引き出せると分かった。口座へ送金されるまで1分もかからなかった。数か月のうちに、複数のプラットフォームにまたがる総額1億5,000万ルピア超の借金を抱えていた。
これらのプラットフォームの自動的な運用は、問題を悪化させる。返済を続けると借入限度額が自動的に引き上げられ、より大きな借り入れを促す。マワルさんの場合も、偶然にも1,800万ルピアの運命の融資を申し込む前に、限度額は月収の約10倍にあたる2,000万ルピア超まで自動的に引き上げられていた。
延滞して暮らす
オンライン融資の拡大に伴い、延滞率も急上昇している。OJKは4月、90日以上延滞した貸出の比率であるTWP90が2月に4.54%に達し、前年の2.78%から上昇したと発表した。これに伴い、gagal bayar(支払い不能)に由来する「ガルバイ運動」が生まれた。これは、搾取的な貸出慣行への抵抗として、借り手が意図的に延滞する取り組みである。
ココアの名で知られる31歳のフリーランスSNSマネージャーは、8社から1億ルピア超を借り入れた後、2月に延滞した。彼女は少額の残高を優先して返済し、多額のローンの支払いを止める方針を決めた。
最初は取り立て人を怖がっていましたが、経験した人たちが、見た目ほど恐ろしくないと言っていたのです。電話を機内モードにしないと、15分で取り立て人から最大70件の電話がかかってくることもありました。
延滞の影響は嫌がらせにとどまらない。返済できない借り手は、OJKの金融情報サービスシステム(SLIK、旧BIチェック)でブラックリストに載る恐れがある。このブラックリストは数十年にわたり信用へのアクセスを遮断し、住宅ローンの承認を遅らせ、雇用機会を狭める可能性すらある。金融アナリストは、住宅ローンの潜在的な申込者の70%がSLIKシステムのネガティブ情報により信用審査に合格できないと警告している。その多くは、見過ごされてきた少額の滞納が原因だ。
この現象は「市民としての死」と表現されてきた。30歳になる前にSLIKのブラックリストに載った若者は、正規雇用、特に金融機関での雇用を得られない可能性があり、壮年期に入っても自動車や住宅のローンを組めない場合がある。インドネシアが「ゴールデン・インドネシア」の実現を目指す2045年までに、これらの借り手は収入があっても金融から排除されたまま、事実上、正規金融システムにとって存在しない人間になる可能性がある。
規制と現実の間で
OJKは、搾取的な貸出を抑えるため規制を強化した。2023年、当局は日歩の上限を段階的に定め、2024年は0.3%、2025年は0.2%、2026年以降は0.1%に上限を設定した。利息、事務手数料、延滞金など貸出に伴う総費用は、元本の100%を超えてはならない。また、すでに3つの融資アプリで未払い残高のある借り手への貸出も禁じている。2020年以降、OJKは各種違反を理由に少なくとも70のP2Pレンディング業者のライセンスを取り消した。
経済法律研究センターのデジタル経済部門長ナイヌル・フダ氏は、産業の急成長が始まった2016年ごろ以降、規制が厳格化したことを認めた。
以前は、利息が0.6%から0.8%の幅だというだけのアプリもあり、それが日利であることは示されていませんでした。
だが、執行には依然として空白がある。本記事の取材に応じた借り手6人全員が、ある時点で3社を超える複数のオンライン金融業者に同時に借金があり、4人は十数社以上からローンを抱えていた。これは、過剰債務のある借り手への貸出を禁じる規則が一貫して執行されていないことを示唆している。さらに、数百の無許可の違法業者がOJKの監督外で営業し、強引な取り立てやデータ悪用を行うことも多い。
2024年1月から7月までの期間だけでも、当局は違法な融資事業に関する苦情を9,596件受け付けた。こうした違法プラットフォームは個人データを悪用し、嫌がらせを行い、法外な手数料を課して借り手を負債の循環にさらに深く追い込むことが多い。利用のしやすさとデータの脆弱性が結びつくことで、マネーロンダリングや銀行口座への不正アクセスを含む詐欺やサイバー犯罪のリスクが高まっている。
地域に広がるパターン
インドネシアの危機は、アジア各地の傾向を映し出している。マレーシアでは2023年末時点で30歳未満の5万3,000人が総額約19億リンギット(4億2,300万ドル)の負債を抱え、2023年だけで後払い取引が7,730万件処理された。マレーシアの2025年消費者信用法案は、消費者信用委員会の創設と、後払い事業者への信用機関への報告義務を定めてこれらのサービスを規制しようとしている。これは、インドネシアがまだ完全には実施していない、無謀な融資への責任を伴う仕組みだ。
中国も同様の危機に直面している。2021年から2024年の間に、家庭が返済できなかったローンの数はほぼ倍増した。背景には金融リテラシーの低さ、若年層の高い失業率、賃金の伸び悩みがある。地域全体で、工場労働者、若年働者、若年専門職、ギグワーカーが負債の循環に捕らわれ、延滞や取り立ての電話を恐れて暮らしている。
構造的な類似点は、これが単なる規制の失敗ではなく、デジタル金融が若年層の消費パターンとどのように接するかをめぐる世代的な変化であることを示唆している。2045年までにインドネシアの経済成長を後押しすべき人口ボーナスも、数百万の若年労働者が借金を抱えたまま金融から排除されれば、重荷となりかねない。
経済的自由へ
負債のループから抜け出すには、個人の戦略と制度改革の両方が必要だ。クリスナさんは最終的に、2024年初めに支払いを止め、元本と利息を蓄え、金融業者と交渜して延滞金を免除させることで、1億5,000万ルピアの負債を清算した。2024年末までにすべての借金を完済した。
この経験が、彼に人を助ける気持ちを生んだ。2025年に2人の友人が自分自身の借金の苦しみを打ち明けた後、彼はSNSで自身の物語を共有し、負債をなくす戦略を記した電子書籍を執筆した。3万9,000ルピアで提供し、購入者は借金をなくすためのコツを共有するWhatsAppコミュニティにも参加できる。
「これだけ多額の借金を抱えるのがどんなに気持ち悪いことか知っているので、助けたいのです」と説明する。「少なくとも一部の人には、より早く借金から抜け出す助けになればと思います」
政策面では、専門家はエコシステム融資モデルを求めている。銀行が資金を提供し、金融テクノロジー企業が技術パートナーとして、銀行の基準に従って借り手を審査する仕組みだ。これにより、信用リスクが脆弱な個人投資家から、適切な監督を受ける機関へ移り、同時にデジタルによる利便性も維持できる。
結局のところ、金融リテラシーこそが最も重要な防御線となる。2022年の全国金融リテラシー・インクルージョン調査によれば、15~17歳のインドネシア人で十分な金融リテラシーを持つのは43%にとどまり、全国平均の49.7%を大きく下回る。ローンには利息を付けて返済しなければならないこと、日利は年率にすれば100%を超える複利になり得ること、デジタルの便利さには現実の費用が伴うことを理解しなければ、インドネシア人若年層は目の前の満足と引き換えに、将来の経済的健全性を売り続けることになる。
主要ポイント
- インドネシアのオンラインP2Pレンディング貸出残高は2月に100兆6,900億ルピアに達し、前年比25.75%増となった
- ミレニアル世代とZ世代はオンライン借入者の86.6%を占め、緊急のニーズではなく消費目的でローンを使うことが多い
- 日利0.3%は年率100%超に相当するが、規制では2026年までに0.1%へ段階的に引き下げることが義務付けられている
- 延滞率は4.54%(TWP90)に上昇し、多くの若年借り手がOJKのSLIKシステムでブラックリストに載り、事実上の「市民としての死」に直面している
- 3社以下の既存ローンしかない借り手への融資を制限する規則があるにもかかわらず、執行の空白により十数社以上から同時にローンを抱えられる状態が続いている
- 数百の違法業者が規制監督の外で営業し、サイバー犯罪のリスクと強引な取り立て慣行を助長している