便利さから危機へ続く坂道
ひとつの誤ったキー操作が、マワルさんの人生を変えた。ジャカルタで働く26歳の事務職員であるマワルさんは、2025年9月にP2P(個人間融資)アプリから180万ルピアを借りようとした。ところが金額の末尾にゼロを一つ余計に入力し、1,800万ルピアを申請してしまった。お金は数分で口座に振り込まれた。マワルさんは余分な金額をすぐに返金する代わりに、その一部を使って少額の未払い分を支払い、借りた総額のうち1,000万ルピアしか返金しなかった。1月になると、その結果は重くのしかかった。毎月400万ルピアの支払いが待ち受けており、4社の貸金業者に分散した負債総額は3,000万ルピアに迫ることが明らかになった。
マワルさんの体験は、医療関係の仕事をする28歳のインディさんにも重なる。インディさんは月収のおよそ10倍に当たる5,000万ルピアの債務を抱えた。
頭からつま先まで、服はすべて分割払いで買いました。利息や手数料が積み上がることを考えずにいた自分が、本当に情けない。
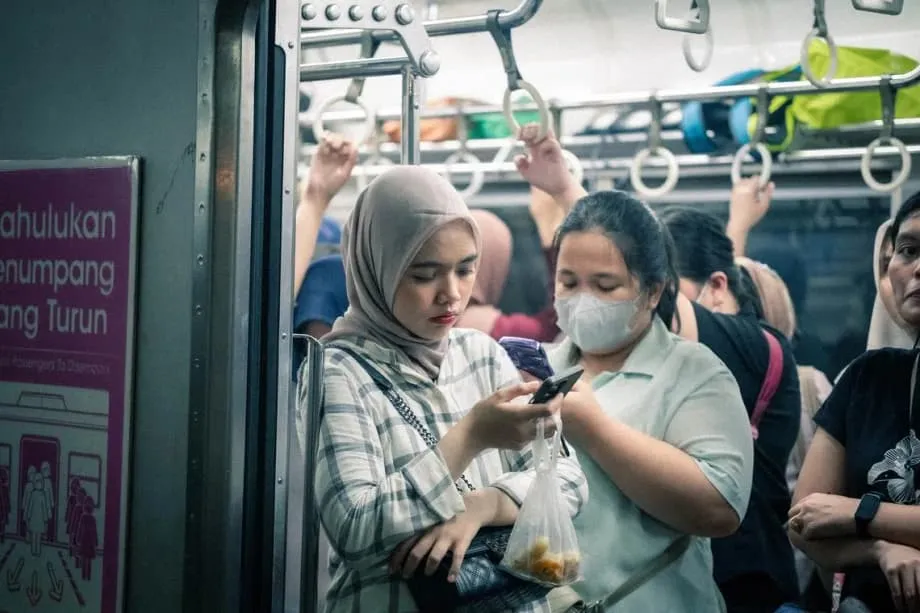
こうした個人の悲劇は、インドネシアの若年層に影響を与える構造的危機を映し出している。オンラインP2P融資は、インドネシア語の「pinjaman online」を略した「ピンジョル」と呼ばれる。この融資は金融包摂の手段から、ミレニアル世代とZ世代を捕らえる債務の罠へと変貌した。化粧品や衣服を手軽に分割払いできる仕組みは、多くの場合、新たな借金をして既存の債務を返済し続けるという延々と続く負の循環に転落する。
大手電子商取引プラットフォームで後払いサービスが広がり、家電から衣服に至るまで日用品を分割払いする習慣が定着した。こうしたサービスは通常、必要書類が最小限で、即時に審査結果が得られるため、より搾取的な貸金手段への入口となっている。後払いサービスの利用限度額を使い切ったり、支払期限が迫ったりした利用者の多くは、資金繰りの穴を埋めるためにピンジョルアプリに頼り、新しい借金で古い借金を返済する循環に陥る。
国家的緊急事態の規模
統計はこの危機の深刻さを示している。金融サービス庁(OJK)によれば、2月時点のオンラインP2P融資の貸出残高は100兆6,900億ルピアに達し、前年比25.75%増となった。正式な登録を受けた貸金業者は94社だが、数百社が免許を持たずに営業しており、当局が抑え込むのに苦戦している規制上の大きな問題となっている。
人口統計データは、世代ごとの脆弱性を示す憂慮すべき状況を描き出している。最近の調査によれば、オンライン融資の利用者の86.6%をミレニアル世代とZ世代が占める。OJKの金融サービス事業行為監督責任者であるフリデリカ・ウィディアサリ・デウィ博士は、心理的、行動的なパターンから、これらの世代が特に影響を受けやすいと指摘する。
消費的な欲求や無計画な出費のために借金をすることで、多くの若者がオンライン融資の罠に陥っています。
この行動の背景にある文化的要因には、「取り残されるへの恐怖」(FOMO)と「人生は一度きり」(YOLO)の意識がある。FOMOは社会的に取り残されることへの不安を生み、体裁を保つための衝動的な購入を促す。YOLOは長期的な計画よりも即時の満足を優先させる。こうした態度と、15〜17歳ではわずか43%にとどまる金融リテラシーの低さが重なり、過剰借入に最適な条件を作り出している。
延滞率は、現在の行動様式が持続不可能であることを裏付けている。90日以上延滞している融資の比率、業界でTWP90と呼ばれる指標は2月に4.54%へ上昇し、前年の2.78%から大幅に悪化した。この指標は財政的な窮境を示す重要な先行指標であり、すでに何十万人もの借り手が返済のめどを失っていることを示唆している。
ピンジョルの罠の裏にある心理
インドネシア大学経済社会研究所の研究者、プラニ・サスティオ博士は、「債務の踏み車」の現象を特定の認知バイアスに結び付けている。
現在バイアスという側面があります。借り手は、今日お金を受け取れるメリットが、蓄積されて将来返済しなければならない債務を上回ると感じてしまうのです。
この「目先の短さ」は、将来の返済能力への過信と結び付き、複利や手数料を過小評価させる。融資アプリの設計は、こうした心理的な脆弱性を巧みに利用する。「行動科学の観点から非常に魅力的な設計になっています。必要条件は最小限で、手数料や利息に関する情報が常に完全に明確になっているわけでもありません」とプラニ博士は指摘する。多くのプラットフォームは身分証明書と自己申告の所得証明書だけで済み、数分で銀行口座や電子ウォレットに資金を振り込む。
この摩擦のない体験は、中部ジャワ州サラティガでランドリー事業を営む33歳のクリスナ・バグス氏にとって致命的だった。2023年に資金繰り難に直面した同氏は、自尊心から7カ所の宅配受付店舗のうちいずれも閉じることに抵抗した。
銀行から融資を受けることもできました。金利はもっと低かったでしょうが、手続きに時間がかかっていたでしょう。
2023年3月に融資プラットフォームに登録したところ、月収がわずか1,200万ルピアであるにもかかわらず、最大1,600万ルピアを引き出せることが分かった。「お金が口座に送金されるまで1分もかかりませんでした」と同氏は振り返る。数カ月のうちに債務は1億5,000万ルピアを超えて膨れ上がった。マーケティング戦略は、しばしば借入の本当の費用を覆い隠す。1日0.3%という広告上の金利は、知識のない消費者にはわずかな額に見えても、年率では100%を超える複利になる。
規制の試みと取り締まりの空白
当局は、この急成長する業界に防護柵を設けようとしてきた。OJKは2023年以降、日歩金利に段階的な上限を設けてきた。2024年は0.3%、2025年には0.2%に引き下げ、2026年以降は0.1%となる。さらに、行政手数料や延滞損害金を含む借入総コストは、元本の100%を超えることができない。貸金業者には、すでに3つの他のアプリから借金がある借り手へ資金を交付することも禁じられている。
経済法律研究センターのデジタル経済部門長、ナイウル・フダ氏は、業界黎明期から改善が進んだことを認めている。「以前は、金利が0.6%から0.8%の幅だと言うだけで、それが1日当たりの金利であることに触れないアプリもありました」と同氏は説明する。2020年以降、OJKは資本要件の未達や過剰な延滞率などの違反を理由に、少なくとも70件の免許を取り消した。
しかし、体系的な取り締まりには依然としてばらつきがある。今回の調査で取材した借り手は全員、3社を超える複数の貸金業者に同時に債務を負っており、現行規制に直接違反していた。中には、10社を超えるプラットフォームから融資を受けている者もいた。プラニ博士は、厳格で一貫した取り締まりがなければ、個々の貸金業者はルールを無視せざるを得ない競争圧力にさらされ、規則を守らない競合他社に市場シェアを奪われる危険があると強調する。
規制の枠組みは、免許制度の外で活動する違法業者にも対応できていない。このようなシャドー貸金業者は、暴力の脅迫や、連絡先一覧への通知による公衆面前の恥かしめなど、攻撃的な取り立て手段を用いることがあり、こうした行為は登録業者には明確に禁止されている。
生き延びるための戦略と再建の物語
債務が返済不可能な状態になると、意図的に支払いを停止する借り手もいる。彼らは「ピンジョル生還者」や「無借金戦士」として経験を共有するオンラインコミュニティを形成している。8社の貸金業者から1億ルピア以上を借りていた31歳のフリーランスSNSマネージャー、ココアは、返済を続けられないと気づいた2月にこの戦略を選んだ。
15分の間に債権回収業者から最大70件の電話がかかってくるので、電話を機内モードにせざるを得ませんでした。
同女の戦略は、元本を賄えるだけの資金を貯めた上で、債務再編の合意を交渉し、蓄積した利息と延滞損害金をなくすというものだ。クリスナ氏も同様の再建計画を成功させた。2024年初めに支払いを停止した同氏は、元本に妥当な利息を上乗せした額を貯め、貸金業者に制裁金の免除を説得した。「結局、2024年末までに全額返済しました」と同氏は語った。
この体験によって、同氏は支援活動家になった。現在、借金をなくすための戦略をまとめた電子書籍を3万9,000ルピアで提供し、WhatsAppサポートコミュニティへの参加も含めている。「これほど借金を抱えるのがつらい気分だと知っているので、助けになりたいのです」と同氏は説明する。支払いの停止には重大な長期的影響がある。債務を履行できない借り手は、OJKの中央信用情報データベースである金融情報サービスシステム(SLIK)に記録される恐れがある。このデータベース上の不良履歴は信用力を損ない、自動車ローンや住宅抵当融資など、将来的な正当な資金需要の承認を妨げる可能性がある。
2045年に向けた経済的自立の構築
債務危機は、インドネシアのより広範な経済的野心を脅かしている。2025〜2045年国家長期開発計画は、中所得国の罠から自由な「黄金のインドネシア」を描き、若年層を主要な人口推進力と位置付ける。しかし、この世代に広がる債務は、経済変革を推進する力を損なう。
金融リテラシーは、ピンジョル流行に対する重要な予防接種として重要性を増している。現在、金融包摂率85.1%と金融リテラシー率49.68%の間に危険な隔たりがある。この差は、若者が高度な金融商品を利用できる一方で、リスクを適切に評価する教育を受けていない者が多いことを意味する。
経済的自立とは、心に重くのしかかる経済的問題から解放され、品位と豊かさを備えた生活を送れる状態で得られるものです。
教育機関と規制当局は、この知識の空白を埋めるための連携を始めている。大学生を対象に、実践的な金融計画教育を提供するプログラムは、意思決定能力の向上を目指している。専門家は、体系的な予算管理、必要と欲求の区別、デジタル融資を受ける前の契約条項の理解を勧めている。黄金のインドネシアを建設する世代が成人に達するとき、信用を生産的な投資に使うか消費的な支出に使うかという違いが、繁栄を手にするか、債務の踏み車に乗り続けるだけの人生となるかを決めるかもしれない。
要点
- インドネシアのオンラインP2P融資の貸出残高は2025年2月に100兆6,900億ルピアに達し、借り手の86.6%をミレニアル世代とZ世代が占めた
- 90日以上延滞している融資の延滞率(TWP90)は、前年の2.78%から4.54%に上昇した
- 規制上限により、日歩金利は2024年の0.3%から毎年引き下げられ、2026年までに0.1%となる。借入総コストは元本の100%を上限とする
- FOMO、YOLO文化、現在バイアスなどの心理的要因が、若い借り手を持続不可能な債務循環に追い込んでいる
- インドネシアの若年層の金融リテラシー率は金融包摂を大きく下回り、デジタル融資の時代に危険な知識格差を生んでいる