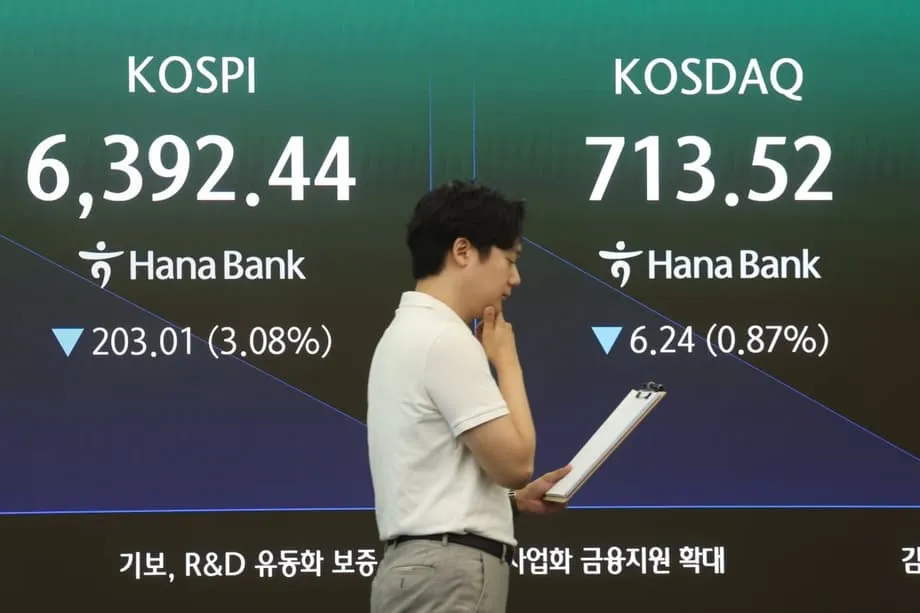
韓国市場の混乱を読み解く
韓国の金融当局は、市場の急調整で多くの個人投資家が大きな損失を被ったことを受け、リスクの高い個別株レバレッジ型上場投資信託(ETF)への規制を強化しようとしている。5月下旬に導入されたこれらの商品では、サムスン電子やSKハイニックスなど個別企業の株価の日次変動率の2倍を狙う投資が可能だった。個人投資家はすぐに計14兆ウォンを投じた一方、外国人投資家の買いは約2兆ウォンにとどまった。
目次
その後、6月に記録的な高値をつけた半導体株が下落し、KOSPI指数は1カ月で約35%下げた。SKハイニックス株の日次変動率の2倍を目指す商品は、6月23日のピークから80%超下落。サムスン電子の同種商品も、6月3日の高値から約75%値下がりした。
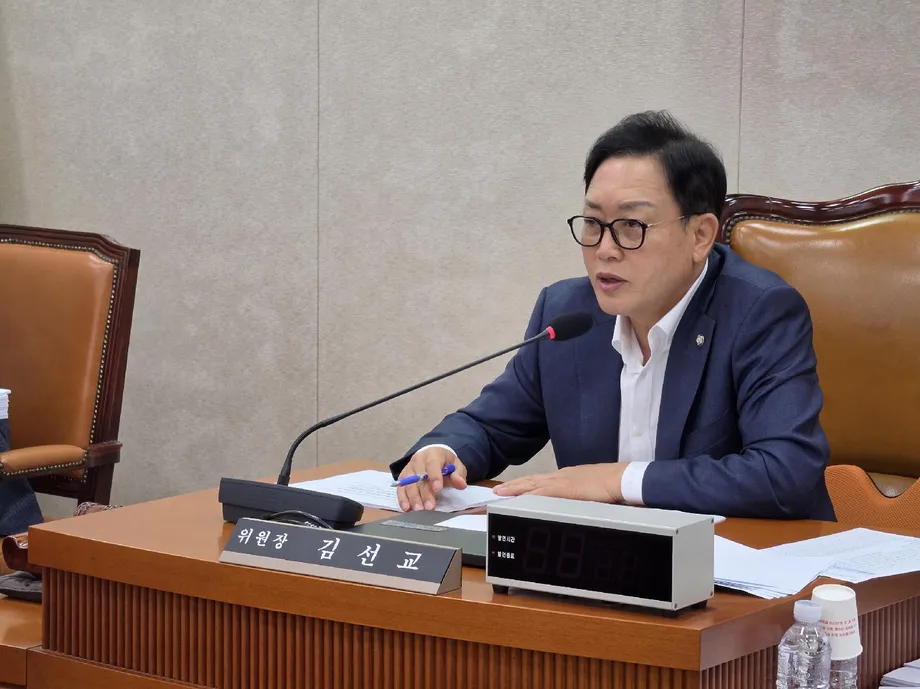
国会議員から商品の急速な導入を批判され、具潤哲(ク・ユンチョル)財政経済部長官は国会審議で謝罪した。李億遠(イ・オグォン)金融委員長は国会で、投資家を専門投資家に限定することや、ボラティリティーを高めるレバレッジ倍率を2倍から引き下げることを検討していると述べた。
個別株レバレッジ型ETFの仕組み
分散投資された株式の組み合わせに連動する従来型ETFとは異なり、これらの商品はデリバティブを使い、特定企業の株価への投資効果を増幅させる。対象株の日次リターンの2倍を目指す仕組みだ。レバレッジは毎日リセットされるため、変動の大きい局面では複利効果により、長期の運用成績が株価の単純な2倍から大きく乖離することがある。
株価が30%上昇した後、23.1%下落して元の水準に戻った場合、通常の株式の価値は元に戻る。一方、レバレッジ2倍の商品は下落局面で46.2%値下がりし、当初の水準を大きく下回る。この日次リセットの仕組みにより、上昇相場が反転すると、多くの保有者が予想をはるかに上回る損失を被った。
個人投資家の損失規模
6月の高値付近で買った個人投資家は、追い証や強制決済に直面し、売り圧力がさらに強まった。個別株レバレッジ型ETFによる個人投資家の損失総額は、最大56兆ウォンに上るとの推計がある。ある投資家は、SKハイニックス関連商品に50億ウォンを投じ、21億ウォン超を失ったと報じられた。投資家が保有する決済預託金は1カ月余りで21兆2,100億ウォン減少し、追加購入の余力が低下したことを示した。
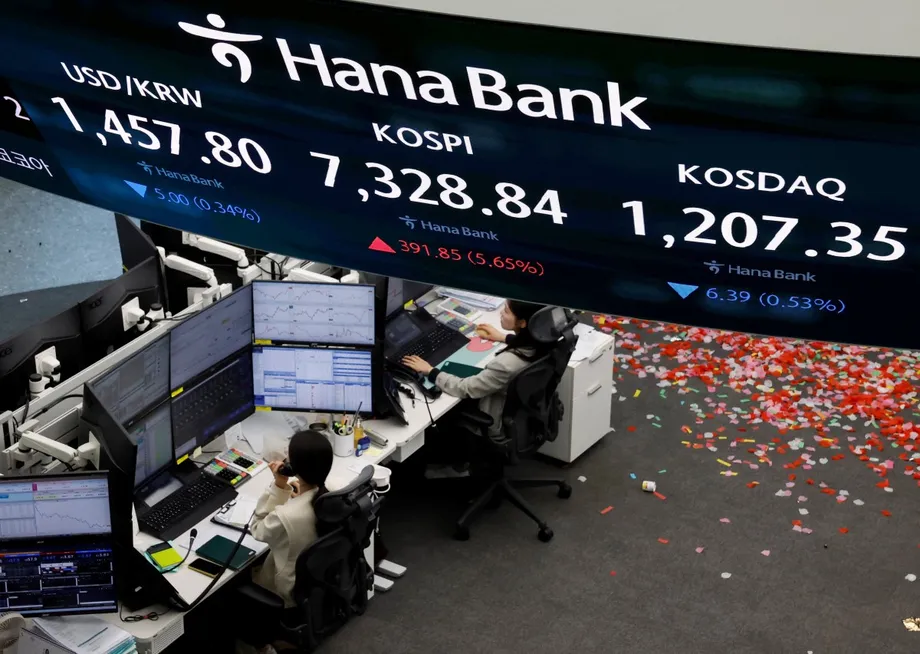
市場全体にも影響が広がり、サーキットブレーカーが複数回発動し、プログラム売買を停止するサイドカーも作動した。ある日の取引ではKOSPI指数が日中に最大12.6%下落し、終値では6%安となった。
政府の謝罪と政治的圧力
具潤哲副首相は国会公聴会で責任を認めた。李億遠金融委員長は、商品が市場のボラティリティーを高めたことに遺憾の意を表明した。与野党の議員は、外部からの圧力を受けて導入が進められたのか、上場前に投資家保護策が適切に検討されたのかをただした。
連動倍率の2倍は大きすぎるため、引き下げればボラティリティーの緩和につながるとみられる。
李億遠氏は、法改正の可能性について議論する中でこう述べた。大統領室政策室長の金容範(キム・ヨンボム)氏は、個人投資家は多くのデリバティブを活発に取引しており、半導体大手2社が市場の大きな割合を占めているとして、当初の判断を擁護した。批判派はこの説明を退け、責任を明らかにするよう求めた。
すでに実施された規制措置
当局は対象商品の取引に必要な最低現金預託額を1,000万ウォンから3,000万ウォンに引き上げ、最低取引単位を1口から20口に増やした。両変更は7月31日に同時に施行された。個人投資家については、レバレッジ商品への投資をポートフォリオ総額の20%までに制限する案が示されている。参加前の必須研修の長期化や模擬取引の実施も要件に加える方針だ。
新たな預託金ルールが適用された初日、対象商品の取引高は75.5%減少した。KOSPI全体の売買高に占める割合も、7月の平均33.8%から6.4%に低下した。
緊急時の規制権限をめぐる提案
規制当局は、受益者集会を経ずに当局がレバレッジ倍率を2倍から1.5倍、さらには1倍に直接引き下げられるよう、極端な相場変動時の権限を定める改正案を策定している。この変更は香港の柔軟なレバレッジ制度を参考にする一方、ファンド運用会社の裁量に委ねず、当局に事前介入の権限を与えるものだ。当局はまた、市場環境に応じて資産運用会社が1倍から2倍の間で調整できる変動型レバレッジの仕組みも検討している。
市場関係者は予見可能性を保つため、緊急措置の発動条件や通知手続き、既存投資家の換金手段を法律で明確に定めるよう求めている。アナリストは、措置が8月中旬に実施されるまで、高いボラティリティーが続くと予想している。
個人投資家以外への影響
下落の影響は金融機関にも及んでいる。韓国第2位の貯蓄銀行であるOK貯蓄銀行は、同じレバレッジ商品への保有に関連する損失を計上した。韓国の個人投資家の一部は海外市場に投資先を移し、米国株の7月の純購入額は46億7,000万ドルに達した。1月以降で最大の月間流入額となる。Direxion Daily Semiconductor Bull 3X Sharesだけでも、韓国の投資家による純買越額は37億7,000万ドルに上った。
ただし、海外投資も値下がりした。純流入があったにもかかわらず、韓国の個人投資家が保有する米国株の評価額は5月末から7月末にかけて337億ドル減少した。
レバレッジと市場構造が示す教訓
今回の事態は、日次リセット型のレバレッジ商品と信用取引が組み合わさると、相場の上昇と下落の双方を加速させることを示している。株価が下がり始めると、追い証に伴う強制売却が下押し圧力を強めた。サムスン電子とSKハイニックスは合わせてKOSPIの時価総額のほぼ半分を占めており、特定セクターへのリスク集中が、投資家心理の変化に伴う調整を増幅させた。
長年議論されてきた「コリア・ディスカウント」と呼ばれる株価評価の割安さや、単一産業への依存を減らすためのコーポレートガバナンス改革、産業の多角化の必要性も、改めて議論の焦点となっている。
要点
- サムスン電子とSKハイニックスに連動する個別株レバレッジ型ETFは5月下旬に上場し、個人投資家から14兆ウォンの資金を集めた。
- KOSPIが1カ月で約35%下落した後、多くの商品が75~80%値下がりした。
- 具潤哲財政経済部長官は、十分なリスク評価を欠いた導入について国会で謝罪した。
- 当局は最低預託金を3,000万ウォンに引き上げ、最低取引単位を20口に増やし、ポートフォリオの20%を上限とする案を示した。
- 検討中の改正案では、緊急時に受益者の承認を得ず、当局がレバレッジ倍率を引き下げられるようにする。
- 国内の規制強化を受け、個人投資家は米国のレバレッジ型ETFの購入を増やしている。
- 売り局面では、日次リセットの仕組みと追い証が損失を単純な2倍の値動き以上に拡大させた。