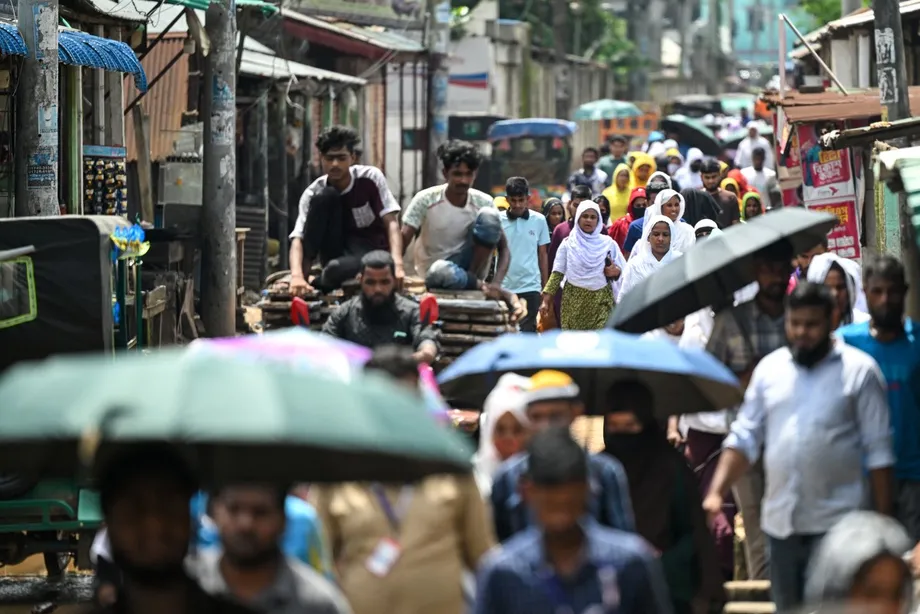
脆弱な景気回復で数百万人が危機にさらされる
バングラデシュでは経済的な圧迫が強まっている。成長は減速し、物価は高止まりし、エネルギー不足で工場の操業が妨げられ、銀行システムの脆弱性が融資を制限している。世界銀行の推計によると、国内の貧困率は2022年の18.7%から2026年には22.5%に上昇し、2027年度には22.8%に達する可能性がある。人口の約3分の1に当たる約6,200万人は貧困ラインに近く、失業や病気などのショックがあれば貧困に陥りかねない。
目次
こうした圧迫により、長年続いた貧困削減の一部が逆戻りしている。2010年から2022年にかけて、バングラデシュでは約3,400万人が貧困から抜け出し、そのうち900万人は極度の貧困を脱した。しかし、貧困層の所得を押し上げる成長の効果が弱まったため、2016年以降は進展が鈍化した。最新の推計は、さらに大きな後退を示している。国際基準の1日3ドルの貧困ラインを下回る極度の貧困率は、2022年の5.9%から2026年度には推定10.1%に上昇した。
この変化は、日々の生活費の増加と収入の減少を通じて実感されている。4年にわたる高インフレで賃金の購買力が低下する一方、工場の閉鎖や操業時間の短縮、採用の低迷が家計収入を減らしている。世界銀行は、2026年度だけで約210万人が1日3ドルの貧困ラインを下回ったと推計する。低賃金労働者の実質賃金の伸びはマイナスが続き、賃金が物価上昇に追いついていない。
ただし、これらの数字は慎重に読み取る必要がある。貧困推計は調査データと経済モデルを組み合わせており、2025年以降に労働力調査が行われていないため、最近の雇用喪失や雇用環境を全面的に評価することは難しい。それでも、産業、信用、物価の各指標は同じ方向を示している。多くの家計には、新たなショックを吸収する貯蓄がほとんど残っていない。
成長の勢いが失われた理由
世界銀行は2027年度の成長率予測を3.4%に引き下げた。4月時点の予測を1.2ポイント下回る。2026年度の成長率も3.4%と推計され、経済活動は3年連続で減速した。2028年度の回復も3.9%にとどまる見通しだ。これらの予測は、当該会計年度に対する政府目標の6.5%を大きく下回る。
エネルギー不足が生産の直接的な障害となっている。国内のガス生産量が減少し、輸入液化天然ガス(LNG)が現在、ガス需要の約3分の1を賄う。マヘシュカリの浮体式LNGターミナルで供給障害が起き、供給はさらに減少した。これにより計画停電が発生し、工場は稼働率を落とすか、一時的な操業停止を余儀なくされた。企業はディーゼル発電機にも頼り、操業コストが増加している。2026年度の鉱工業生産の伸びはわずか2%で、第3四半期にはパンデミック以降初めて鉱工業部門がマイナス成長となった。
こうした制約の影響は製造業にとどまらない。工場がシフトを減らしたり従業員を解雇したりすれば、労働者は小売店やサービス業での支出を減らす。仕入れ先への発注も減り、企業は新たな設備への投資や採用に慎重になる。エネルギー供給の不確実性は生産計画や納期の順守も難しくする。価格だけでなく信頼性でも競争する輸出企業にとって、これは懸念材料だ。
輸出は需要の低迷と競争の激化に直面している。2026年度の輸出総額は0.2%減少し、欧州連合(EU)向け既製服の輸出は3.3%減った。世界銀行の報告書が引用した調査によると、調達先としてバングラデシュを利用する米国のファッションブランドの割合は、前年の88%から約78%に低下した。買い手は生産コストに加え、サプライチェーンの透明性、法令順守、柔軟性を重視するようになっている。
送金は景気の下支えとなった。2026年度には17.3%増の過去最高となる356億ドルに達し、経常赤字の抑制に寄与した。8月までに外貨準備高は320億ドルを超える水準に回復した。送金は国内の投資や雇用創出を妨げる障壁を解消するものではないが、対外収支の安定に貢献している。
銀行の経営難が企業向け融資を制限
銀行の脆弱性も、経済活動を大きく下押ししている。返済条件どおりに返済されていない融資の割合を示す銀行システム全体の不良債権比率は、2024年12月の20.2%から2026年6月には33.2%に上昇した。銀行が損失を吸収する能力を示す自己資本比率は、2025年12月にマイナス2.6%まで低下し、規制上の最低水準である10%を大きく下回った。
公表された数字は、損失の全容をまだ反映していない可能性がある。引当基準の緩和により、銀行は不良債権に備える資金の積み立てを先送りできてきた。バングラデシュ銀行は6月までに、経営の弱い銀行に対し、無担保の流動性支援として7,600億タカを供与していた。世界銀行は、緊急支援の繰り返しや規制上の猶予が損失の認識を遅らせ、信頼回復に必要な再編を先送りする恐れがあると警告する。
民間企業向け融資の伸びは6月にわずか4.5%となり、33年ぶりの低水準だった。一方、銀行からの政府借り入れは急増した。銀行の資金が限られる中、リスクの高い企業向け融資より政府向け融資が選ばれれば、とりわけ中小企業は資金調達に苦しむ可能性がある。預金金利と貸出金利の差に上限を設ける措置も、中小企業向け融資の魅力を損なえば、こうした圧力を強めかねない。
そのため、銀行の財務基盤の修復は雇用や投資に密接に関わる。世界銀行は、資産査定の実施、損失の明確な認識、経営再建が見込める銀行の公正な価値に基づく再編や資本増強を求めている。信頼できる対策がなければ、需要が回復し始めても、信用供給の低迷が生産性の高い企業の事業拡大を妨げる可能性がある。
インフレと雇用喪失が家計を直撃
総合インフレ率の平均は2025年度の10%から2026年度には8.7%に低下したが、依然として高い。世界銀行は2027年度の平均インフレ率を8.6%と予測し、国内のエネルギー価格や供給制約、マネーサプライの伸びが引き続き物価を押し上げるとみている。特に貧困家庭にとって食料価格の影響は大きい。世界銀行のエコノミストによると、最貧困層の5分の1に属する世帯は所得の約60%を食料に費やしており、交通費、家賃、光熱費、医薬品の値上がりに対応する余地がほとんどない。
雇用喪失は女性に偏って影響している。女性の労働参加率は2022年の42.8%から2024年には38.4%に低下した。産業やサービス業を中心に雇用機会が減り、女性が仕事を離れたことがこの低下を反映している。過去の貧困調査でも、教育を受けた若者の失業率が高く、特に都市部の若い女性を取り巻く状況が厳しいことが示されていた。
労働市場の変化には、より広い背景がある。2016年から2022年にかけて、新規雇用の多くを農業が担い、農村部が貧困削減の大部分をけん引した。工業やサービス業の雇用拡大は、それ以前ほど力強くなかった。現在はエネルギー不足と投資低迷が工業雇用にさらなる圧力をかけている一方、最近の労働力調査がないため、状況の悪化がどこまで広がっているかを測るのは難しい。
バングラデシュの脆弱性には、都市部と農村部の長年の格差も影響している。2016年から2022年にかけては、農業雇用に支えられ、農村部で貧困がより速く減少したが、2022年には貧困層の4人に1人が都市部に暮らしていた。都市部の世帯は賃金収入に頼ることが多く、土地や自家生産の食料を得る機会も少ない。そのため、インフレや仕事の中断で家計がたちまち圧迫される恐れがある。
公的支援が最貧困層に届かないことも
バングラデシュはGDPの約3.5%をエネルギー・肥料補助金と社会保障に支出しているが、支出額が大きくても効果的な支援が保証されるわけではない。2026年度、政府は25省庁にまたがる90の社会保障事業を運営していた。異なる受給資格の基準、重複した名簿、個別の給付システムにより、支援が必要な世帯の特定や、確実に支援を届けることが難しくなっている。
世界銀行の推計によると、貧困世帯向けの事業では、最貧困層の5分の1に属する世帯の62%が対象から漏れる一方、最富裕層の5分の1に属する世帯の18%が給付を受けている。別の比較では、最貧困層の5分の1が受け取る社会保障給付は年間平均7,140タカで、最富裕層の5分の1の10,472タカを下回った。これらの推計は対象範囲と平均給付額という異なる指標を示しているが、いずれも対象者選定に問題があることを示している。
電力補助金は、支出と貧困対策の間にある隔たりを示す例だ。世帯の最富裕層の5分の1が電力支援の33%を受け取る一方、最貧困層の5分の1に届くのは15.4%で、半分にも満たない。これは主に、一律の価格補助の仕組みによる。電力を多く消費する世帯ほど、支援を多く受け取るからだ。一方、所得に占める割合で見ると、支援は貧困世帯にとってより重要だと推計される。税引き前所得に対する直接・間接の給付の割合は、最貧困層の5分の1で18.1%、最富裕層の5分の1で2.3%となっている。
電力・ガス補助金は、2014年度の8,580億タカから2025年度には8兆3,600億タカに増えた。電気料金は推定供給コストを下回る水準に抑えられており、その差額の一部を政府が負担している。肥料補助金も大幅に拡大した。こうした支援は家計や生産コストの抑制に役立つ一方、幅広い価格補助は費用がかさみ、最も支援を必要とする世帯に絞るのではなく、消費の増加を促す可能性がある。
代替支援なしに電力補助金を撤廃すれば、深刻な影響が出る。世界銀行のシミュレーションでは、補償措置を伴わずに全面撤廃した場合、貧困率は2.8ポイント上昇し、約470万人が貧困に陥る可能性がある。したがって、制度改革には所得分配上の課題がある。補助金の節約分をより的を絞った支援に回せる一方、その支援が届く前に急激な値上げが家計や企業を直撃する恐れがある。
ファミリーカードで対象選定の真価が問われる
世界銀行によると、政府の現金給付策「ファミリーカード」は、世帯向け支援の共通基盤となる可能性がある。効果は、既存の受給者選定の誤りを正せるか、同じ問題を繰り返すかにかかっている。対象世帯を特定し、明確な貧困指標を用い、記録を最新の状態に保つ登録制度が事業の成否を左右する。
試算では、既存の現金給付事業と同程度の対象選定の誤りがあるファミリーカードを導入すれば、貧困率をさらに0.95ポイント下げ、約158万人を支援できる。カードと、対象をより適切に絞った高齢者・寡婦手当、統合した食料支援事業を組み合わせると、GDP比0.21%の追加費用で貧困率を1.72ポイント下げ、約285万人を支援できる可能性がある。
これらはモデルによる推計であり、成果が保証されているわけではない。給付の成否は、正確な世帯データ、利用しやすい申請手続き、対象者への期限内の支払いに左右される。食料支援事業の統合は、都市部の低所得地域を含め、援助の配布先と支援ニーズの高い地域とのずれを埋める助けにもなる。
政策の中心的な選択は、単に支出を増やすか減らすかではない。限られた公的資金をどう使い、無駄を抑えながら支援を脆弱な世帯に届けるかだ。現金給付は幅広いエネルギー価格の引き下げより対象を絞りやすいが、光熱費の上昇を和らげるには十分な額を確実に届けなければならない。補助金の変更にあたっては、補助対象の農業資材や電力に頼る貧困農家や中小企業にも配慮が必要だ。
当面の見通しを左右する3つの改革
世界銀行は、銀行の安定、エネルギー安全保障、国内歳入の確保を当面の優先課題に挙げている。銀行監督の強化と不良債権の信頼できる処理は、融資の回復に役立つ可能性がある。エネルギー分野の統治、燃料供給、送電・配電網の改善は、供給障害を減らし得る。税務行政の効率化と課税基盤の拡大によって、政府は社会支援や生産的投資に充てる能力を高められる。
歳入は極めて低く、2026年度はGDP比8.3%と推計される。納税順守の弱さ、政策上の不備、行政能力の限界が、家計や産業がショックに直面した際の政府の対応力を制約している。一方、財政赤字は補助金、利払い、銀行の資本増強需要が公共投資と競合する中、2026年度のGDP比3.9%から2027年度には4.8%に拡大すると予測される。
エネルギー改革は特に慎重さを要する。世界銀行は、支援対象を絞ることで、価格上昇分を最貧困層の40%に補償しつつ、財政支出を節約できると指摘する。また、送電網の強化、透明性の高い価格設定、ガバナンスの改善、再生可能エネルギーの利用拡大も提案している。計画中のループプール原子力発電所は電力供給の増加に寄与する可能性があるが、発電能力の拡大だけでは燃料、送電、ガバナンスの問題は解決できない。
成長が脆弱な世帯に届くかどうかは、最終的には雇用によって決まる。世界銀行の貧困評価報告書は、インフラと交通網の整備、職業教育と高等教育、有給労働への女性参加の支援、貿易や許認可手続きの簡素化、農業への投資拡大を求めている。気候変動への強靱性も重要だ。同報告書は、楽観的なシナリオでも、気候変動の影響により2050年までに農業GDPが3分の1減り、1,330万人が移住を余儀なくされる可能性があると警告する。
バングラデシュが過去に貧困を削減できたことは、雇用の持続的な創出と基礎的サービスへのアクセスが生活水準を高めることを示している。現在の後退は、目先のショックと構造的な制約が重なった結果だ。物価とエネルギー供給の安定化は圧力を和らげる可能性があるが、持続的な回復には、金融、財政、公的支援の仕組みを通じて、生産的投資と最もリスクの高い人々に資金を振り向けられるかどうかが問われる。
要点
- 国内の貧困率は2022年の18.7%から2026年には22.5%に上昇したと推計され、約6,200万人が貧困に陥る危険にさらされている。
- 世界銀行は、GDP成長率を2027年度に3.4%、2028年度に3.9%と予測する。
- インフレ、エネルギー不足、採用低迷が家計の購買力を低下させており、女性は雇用喪失の影響を特に強く受けている。
- 銀行の経営難と民間向け融資の伸び悩みが、企業の投資や雇用を制限している。
- 幅広い補助金と分断された社会保障事業は貧困世帯に届かないことが多い。対象を適切に絞れば、推定285万人を貧困から救える可能性がある。
- 世界銀行が優先課題に挙げるのは、銀行の立て直し、エネルギー供給とガバナンスの強化、歳入徴収の改善だ。