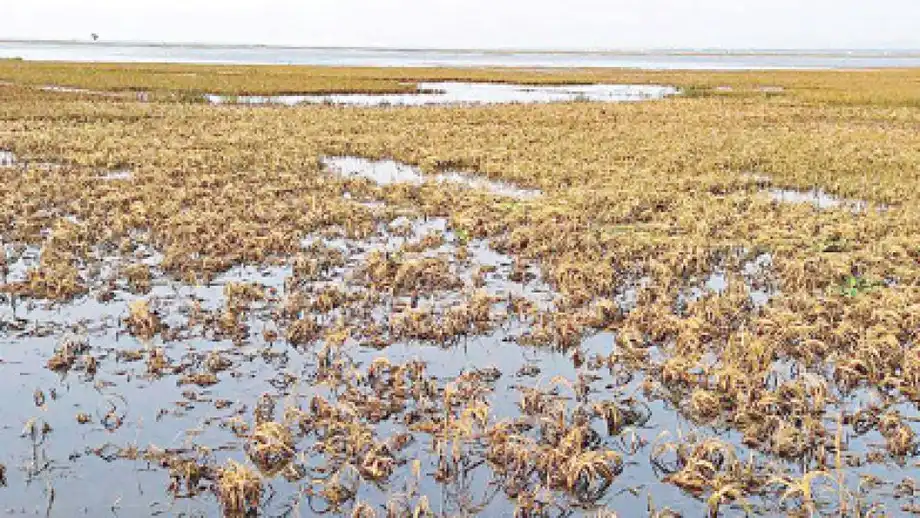
巨額の損失を前に、金融面の備えが試される
バングラデシュでは、2000年から2023年にかけて発生した大規模自然災害134件による経済損失が、推計136億ドルに上った。現在、ジャムナ川沿いの10万229世帯を対象にした洪水保険の試験事業が、災害発生前に合意したルールに基づいて、脆弱な世帯に金融支援を届ける方法を検証している。
目次
事業責任者のカムルル・ホク・マルフ氏によると、初年度は洪水に関する所定の指標が基準値に達せず、保険金の支払いはなかった。事業の2年目に向けて新たな保険商品を開発中で、保険金支払いの発動条件を満たさなかった場合に、対象世帯を支援する別の地域基金も設けられている。
こうした実務上の課題は、災害に備えて金融面の対応を進めるバングラデシュの取り組みの核心にある。災害リスクファイナンスの専門家、スマン・アサヌル・イスラム氏が示した過去の被害は、死者1万1,564人、被災者1億2,900万人超に上る。熱帯サイクロンによる損失は61億ドル、河川洪水による損失は約41億5,000万ドルだった。
スマン氏は、保険開発・規制庁(IDRA)と保険記者フォーラムが共催したワークショップで調査結果を発表した。国際通貨基金(IMF)が2025年4月にまとめた災害リスクファイナンスに関する報告書を基にした。
IDRAのミル・ナディア・ニビン長官は、支払いを実行する条件や、その判定に用いるデータを含め、災害保険商品の共通基準を策定する計画だと述べた。保険会社、政府機関、開発パートナーが、互換性のない制度を個別に構築するのではなく、一貫した枠組みを活用できるようにするのが狙いだ。
洪水被害はカテゴリーを合算するとさらに大きい
ワークショップで示された数値では、熱帯サイクロンは経済損失の単一カテゴリーとして最大で、全体の約45%を占めた。サイクロンと河川洪水を合わせると、損失総額のおよそ4分の3に達する。
洪水の内訳を見ると、さらに重要な側面が浮かび上がる。河川洪水による損失は41億5,200万ドル、一般的な洪水は17億1,100万ドル、鉄砲水は約8億5,000万ドルだった。この3カテゴリーを合算すると約67億1,300万ドルとなり、サイクロンによる損失を約6億1,300万ドル上回る。
損失総額を概算の136億ドルとすると、3つの洪水カテゴリーが記録された損失の約49%を占める。つまりバングラデシュは、サイクロンによる集中的な被害に加え、さまざまな種類の洪水に広く分散した金融面の課題に直面している。
個別カテゴリーでは、河川洪水の被災者が最も多く、6,537万9,605人、死者は2,593人だった。一般的な洪水では2,913万1,015人が被災し、712人が死亡。鉄砲水では673万4,197人が被災し、170人が死亡した。
世帯にとって経済的損害は、作物の喪失、漁具の破壊、あるいは何日も賃金を得られないことを意味し得る。政府にとっては、同じ災害が食料、避難所、現金給付、道路や公共サービスの復旧といった需要を生む。
IMF、大規模災害で資金不足を指摘
IMFの災害リスクファイナンス報告書は、2025年4月4日付で、バングラデシュは頻発する災害に対応する十分な資金を確保している一方、中規模および大規模の災害では大きな資金不足に直面すると指摘している。
スパチャル・スパチャラサイ氏、バリー・マハー氏、ダニエル・N・ミネット氏、望月純子氏による同報告書は、財政面の仕組みの強化、災害時に拡充できる社会保障制度、金融セクターの手段の活用拡大を提言している。簡単に言えば、被害の規模に応じて使い分けられる複数の緊急資金調達手段が必要だ。
IMFの調査に基づく推計では、2年に1度の頻度で起こると想定される規模の災害に対し、初動対応、早期復旧、復興、再建に必要な費用は合計約47億ドルとなる。こうした推計が示すのは、災害の発生確率と想定される費用であり、決まった発生時期ではない。
スマン氏は、資金を事前に手当てする災害リスクファイナンス戦略の策定を呼びかけた。優先課題として、財政準備金、社会扶助の強化、保険加入の拡大、制度を担う組織の能力向上、被害発生前の減災投資を挙げた。
事前の資金確保が重要なのは、そうでなければ緊急支出が通常予算を圧迫するためだ。復興に必要な資金を開発事業から捻出すれば、他の公共投資を地域社会が受けられるまでに、さらに時間がかかる可能性がある。
ジャムナ川の保険試験事業の仕組み
カムルル氏によると、「ジャムナ川持続可能な管理プロジェクト1」の下で実施されている3年間の試験事業は、シラジガンジ、クリグラム、ガイバンダ、ジャマルプルの4県で10万229世帯を対象としている。ワークショップの発表ではクリグラム、ガイバンダ、シラジガンジの約10万世帯が対象と説明されたが、カムルル氏が示したより詳細な対象世帯数にはジャマルプルも含まれている。
日雇い労働者や農業に依存する世帯が優先対象となる。事業資料によると、対象世帯には生計費1カ月分に相当する支援が給付される見込みだ。国営のサダラン保険公社が保険を提供し、世界銀行が試験事業を支援している。
この制度では、パラメトリック保険を採用している。支払いを決定する前に世帯ごとの被害を調査するのではなく、事前に合意した指標を使う。洪水の場合、その指標は河川の水位が所定の水準に達することなどだ。
ジャムナ川の事業では、バングラデシュ水資源開発庁の水位データを使用する。保険契約で定めた条件が満たされれば、個別の損失評価を待たずに保険金を支払える。この仕組みは、支援を迅速化し、支払いルールを適用しやすくすることを目的としている。
初年度に保険金が支払われなかった理由
災害リスクファイナンス事業の責任者、カムルル・ホク・マルフ氏は、合意された条件が満たされなかったため、初年度は保険金の支払いなしで終了したと説明した。
「この制度では、河川の水位を含む事前に定めた洪水指標が所定の基準値に達した場合、対象世帯に金銭的支援を行います。しかし、必要な条件が満たされなかったため、初年度の支払いはありませんでした」と同氏は述べた。
保険で採用された指標が発動基準に達していなくても、世帯が洪水被害を受けることはある。例えば、金銭的な補償は指定された指標に基づく一方、実際の被害は各世帯の所在地で起きたことによって左右される。指標と世帯の損失とのこのずれは、パラメトリック保険の設計上、中心的な課題だ。
保険の条件が満たされなかった場合、事業の地域保護基金が、被災した対象世帯を支援することを想定している。保険と基金を組み合わせることで、支援を受ける2つの経路が設けられる。
カムルル氏によると、2年目に向けて新商品を開発している。現金での支払い額、見直し後の基準値、商品の開始日は明らかにされていない。初期の対象範囲は限られた資金によって制約されているが、事業は対象世帯と地域の拡大を計画している。
IDRA、拡大に先立ち共通ルールの策定を目指す
ニビン氏は、試験事業の経験を基に、商品設計、支払いの発動条件、データソースに関する共通基準を策定すべきだと述べた。こうした基準は、民間保険会社が商品を導入する際の枠組みとなり、災害管理省の政府事業を支えることにもつながる可能性がある。
支払いが測定値に基づく場合、一貫性のあるデータが特に重要となる。保険契約では、どの機関が数値を提供するのか、どの条件で補償が発動するのかを明記する必要がある。洪水が始まる前に、世帯が理解できる説明を受けることも欠かせない。
IDRAは規制サンドボックスを通じ、パラメトリック方式の高温保険を含む他の商品も試す計画だ。サンドボックスとは、規制当局の監督下で、新たな金融商品を広く導入する前に試験できる場を指す。
ニビン氏はまた、世界銀行の支援終了後も取り組みを続けられるよう、IDRA自身の専門能力を高める必要があると述べた。同庁の計画は個別の保険商品を承認するだけでなく、それらを評価・監督するための能力の育成にも及ぶ。
取り組みの流れは次の通り。
- 2000~2023年:バングラデシュでは、損失推計136億ドルの根拠となる災害が発生。
- 2025年4月4日:IMF報告書が中規模・大規模災害の資金不足を指摘。
- 試験事業の初年度:発動条件が満たされず、保険金の支払いはなし。
- 試験事業の2年目:対象拡大の計画と並行して、新たな保険商品の開発を進める。
沿岸部の防災投資は、予防の効果を示す
バングラデシュの資金調達を巡る議論には、将来の支出につながる被害を減らすという物理的な側面もある。災害リスク軽減・復旧基金(GFDRR)は、GFDRRと世界銀行が支援する沿岸堤防改善事業の第1期(4億ドル)について、沿岸部の強靱化に関する報告で説明している。
この事業では10カ所のポルダーを改修し、6万5,000ヘクタール超を守り、72万人超を支援した。ポルダーとは、堤防で囲み、周囲の河川や潮汐水域から隔てられた土地のことだ。
作業員は堤防をかさ上げし、斜面を強化するとともに、排水・排水調整システムを修理・改良した。サイクロン、維持管理の不備、不適切な管理によって弱体化していた施設に対処した。
効果は農業にも及び、世帯の安全確保にとどまらなかった。改修によって塩水の侵入が抑えられた。GFDRRによると、改修したポルダーでは、改修されていない地域と比べてスイカの栽培面積が2倍になった。また、洪水防御を補完するため、700ヘクタールにわたる植樹も支援した。
GFDRRは、2000年から2023年にかけてバングラデシュの災害で被災した人は約1億3,000万人に上るとしており、損失額も同じく136億ドルと推計している。沿岸事業の成果は、防御施設の強化と生計を維持する力との実務的なつながりを示している。
世帯には安全な居住地と利用しやすい資金の両方が必要
バングラデシュの沿岸19県は、サイクロン、高潮、洪水、河岸侵食、塩害など、複合的な危険に直面している。水が引いた後も、土地や機材、仕事の機会を失えば、被害が収入に影響し続けることがある。
世界銀行の2025年報告書「リスクから強靱性へ」は、沿岸部の250村で実施した調査を紹介している。世帯の57%が災害防御インフラの不備を、56%が限られた金融資源を、適応を妨げる主な障壁として挙げた。
こうした数値は、保険と堤防への投資が世帯の異なるニーズに応える理由を説明している。防御インフラは洪水への曝露を減らすことができる。保険や社会扶助は、対象となる世帯に資金を提供し、災害後の支出や仕事の再開を支援できる。
対象範囲の拡大に伴い、負担のしやすさと明確な契約条件が重要になる。世帯は、負担額、支援の発動条件、見込まれる支援額を知る必要がある。民間保険に加入する余裕のない人々には、引き続き公的支援が必要となる。
バングラデシュが当面取り組むべきなのは、こうした要素を結び付けることだ。公的支出のための準備金、迅速に拡充できる社会保障制度、分かりやすいルールの保険、補償の空白を埋める地域支援、そして維持管理されたインフラが必要となる。ジャムナ川の試験事業の2年目は、こうした仕組みが脆弱な世帯にとってどのように機能するかを、実地で確かめる機会となる。
要点
- バングラデシュでは、2000年から2023年までに大規模災害134件が発生し、損失は約136億ドル、死者は1万1,564人に上った。
- 3つの洪水カテゴリーを合わせた損失は約67億1,300万ドルで、サイクロンの61億ドルを上回った。
- IMFは、中規模・大規模災害に対する資金不足が依然として大きいと指摘している。
- ジャムナ川の保険試験事業は4県の10万229世帯を対象とする。初年度は発動条件が満たされず、保険金の支払いはなかった。
- 保険条件が満たされなかった場合、地域基金が対象世帯を支援することを想定している。
- IDRAは保険の共通基準を策定し、高温保険を含む新商品を試験する計画だ。
- 沿岸堤防の改良により、6万5,000ヘクタール超が保護され、72万人以上が恩恵を受けた。