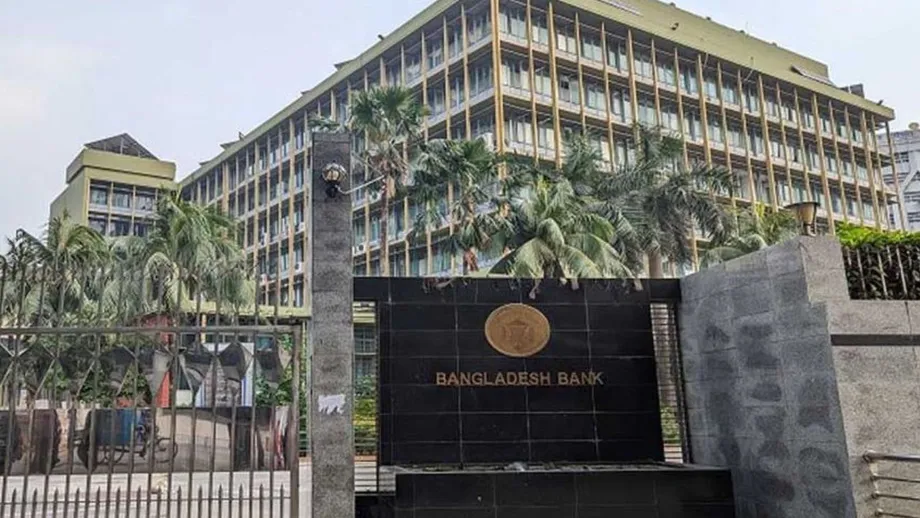
年利上限9%の少額デジタル融資
バングラデシュ銀行は、担保不要で最大5万タカのデジタル融資を支援する総額10億タカの借り換え基金を改定した。正規の銀行サービスを利用できない人々、社会的に不利な立場にある女性、小規模事業者、学生、障害のある人を優先する。返済期間は最長12カ月で、年利または利益率の上限は9%。利息・利益は残高に応じて計算する。
目次
同行の広報出版局は2026年11月15日、改定版の「Eローン借り換え制度」を発表した。金融包摂局は11月9日付で通達第02号を発出し、同制度は2028年6月30日まで実施される。
参加する指定銀行が、インターネットバンキング、モバイルバンキングアプリ、モバイル金融サービス、電子ウォレットを通じて融資を行う。登録、申請、融資金の交付、分割返済はすべてデジタルで行わなければならず、利用者は支店に出向かずに手続きを完了できる。
バングラデシュ銀行は参加銀行に年1%で借り換え資金を供給する。借り換えとは、銀行が顧客に行った融資のうち条件を満たすものに対し、中央銀行が資金を供給することを指す。したがって、借り手は参加銀行とその承認済みデジタル窓口を通じて申し込み、バングラデシュ銀行が制度への資金供給と監督を担う。
制度は即時のデジタル融資を掲げる一方、銀行には融資前に返済能力を評価し、信用情報を確認することが求められる。担保不要とは、申込者が不動産などの資産を担保として差し入れる必要がないという意味だ。融資の承認には、引き続き貸出規則を満たす必要がある。
既存制度に新たな規則
金融包摂局は従来の「デジタル少額融資借り換え制度」の名称を「Eローン制度」に改め、再編した。新たな通達は2022年と2023年に発出された通達文書に取って代わるが、それらの指示に基づいてすでに実施された措置は引き続き有効とする。
改定された指示は直ちに施行された。主な日程は次の通り。
- 2022年、2023年:従来の通達文書がデジタル少額融資制度を規定。
- 2026年11月9日:中央銀行が金融包摂局通達第02号の日付として記載。発出日は11月10日との記載もある。
- 2026年11月15日:広報出版局が改定制度を発表。
- 2028年6月30日:改定制度の実施期間が終了。
今回の改定では、銀行向けの低利資金に加え、デジタルでの同意取得、返済情報の提示、借り手の審査、監督に関する規則がまとめられた。利用できるかどうかは、銀行が参加要件を満たし、対象商品をデジタルサービス上で提供するかに左右される。
優先対象者は
バングラデシュ銀行は、社会的に取り残された人々、遠隔地の住民、従来型の銀行サービスを利用できない人々を優先する。社会的に不利な立場にある女性や、家内工業・零細・小規模企業を営む女性も優先対象に含まれる。
特別な支援を必要とする人、障害のある人、第三の性の利用者も対象となる。融資の詳細規定では、こうした人々が収入を生み出す活動に取り組むことに重点を置き、信用へのアクセスを収入獲得の機会につなげている。
中央銀行の発表では、学生用銀行口座を持つ18~25歳の学生も対象に含まれる。一方、規則の説明には下限年齢を16歳とする記述もあるため、18歳未満の申込者は申請前に参加銀行へ対象となるか確認する必要がある。
学生向け融資は、教育費、学習教材、職業・技術訓練、情報技術の研修に充てることができる。また、事業の立ち上げや、訓練で身につけた技能を生かした仕事にも利用できる。こうした使途により、既存事業向けの融資にとどまらない制度となっている。
優先対象者は、制度が支援を想定する人々の中でも優先的に利用できる。ただし、銀行は申請ごとに審査を行う必要があり、貸出規則上、すでに債務不履行の状態にある顧客は新たな融資を受けられない。
金利の計算方法
顧客が一度に借りられる金額は最大5万タカで、返済期間は最長12カ月。年利または利益率は9%を超えてはならず、銀行はその範囲内でより低い金利を設定できる。
利息は減少していく融資残高に基づいて計算しなければならない。つまり、借り手が元本の一部を返済すると、その後の利息は残っている借入額を基に計算される。元本とは、利息が加算される前の借入金を指す。
年利が上限の9%で、5万タカを1年間借りた場合、単利での利息は4,500タカとなる。年の途中で分割返済により残高が減れば、それに応じて利息も減る。実際の返済総額は、承認された金利、返済日、期間中の残高によって異なる。
イスラム銀行は、承認済みのシャリア投資方式に基づいて融資を行うことができ、年利益率の上限も9%となる。銀行は、顧客がデジタルで同意する前に、実際の返済額と返済日程を開示しなければならない。
同意前に借り手へ提示すべき情報
参加銀行は、アプリなどのデジタル窓口で同意を得る前に、顧客が理解しやすい明確な情報を提供しなければならない。開示が必要な情報は次の通り。
- 借入額。
- 適用される利率または利益率。
- 返済総額。
- 分割返済の日程。
- 返済できなかった場合の影響。
これらの要件により、借り手は契約に同意する前に、費用と返済義務を確認できる。訓練、教育、小規模事業のために借りる顧客は、返済総額と各回の支払期限の両方を把握できるはずだ。
返済期間は最長12カ月と定められている。承認された融資ごとに返済日程が設定され、銀行は同意を得る前に説明しなければならない。そのため、デジタル申請では借入額と同意ボタンだけでなく、より詳細な情報を提示する必要がある。
デジタル融資にも信用審査が必要
銀行は、申込者が返済できる見込みがあるかという信用力を評価し、バングラデシュ銀行の信用情報局(CIB)の要件を順守しなければならない。同局は借入や返済の記録を管理しており、銀行は申請の審査にこれらの情報を使う。
利用できる融資窓口は、インターネットバンキング、銀行アプリ、モバイル金融サービス、電子ウォレット。銀行がモバイル金融サービスのプラットフォームを利用する場合、サービス提供事業者と覚書を締結しなければならない。この合意により、プラットフォームを通じた融資提供の正式な関係を定める。
規則では、第三者が融資に関与することも禁じている。融資手続きの責任は銀行が負い、承認を受けたモバイル金融サービス事業者は、必要な合意に基づきデジタル窓口として利用できる。
発表では、参加銀行の一覧も、顧客への一斉提供開始日も示されていない。顧客は、利用している銀行やデジタルサービス事業者がこの制度に基づく商品を提供しているか、また申請要件を満たしているかを確認する必要がある。
10億タカでどこまで支援できるか
バングラデシュ銀行は自己資金で総額10億タカの基金を用意する。1クロールは1,000万タカに当たるため、基金の総額は10億タカとなる。融資上限の5万タカで計算すると、返済金が回収され再利用される前の時点で、2万件の融資に相当する。
基金は回転型だ。融資が返済され、資金が再び利用可能になれば、制度の実施期間中に新たな融資を支援できる。平均融資額が小さければ、同じ資金で一度により多くの借り手を支援できる。
したがって、支援できる人数は融資額、返済状況、銀行が制度をどの程度活用するかによって決まる。回転型の仕組みにより、一度の融資で資金を使い切るのではなく、新たな融資を継続して支援できる。
参加銀行への借り換え金利は年1%、顧客向け金利の上限は9%で、両者の差は最大8ポイントとなる。銀行はそのほか、申請の審査、デジタルサービスの運営、返済金の回収、顧客が返済できなかった場合の融資管理も担う。
参加前に銀行が整えるべきこと
制度への参加を希望する銀行は、まず試行プログラムを完了し、融資商品の方針について取締役会の承認を得なければならない。また、バングラデシュ銀行と参加契約を結ぶ必要がある。
これらの要件により、広く提供する前に準備が求められる。銀行には、承認済みの融資方針と、デジタル申請、融資金の交付、返済を扱うための検証済みの手続きが必要となる。モバイル金融サービス事業者を利用する場合は、別途、その事業者との契約も必要だ。
銀行は融資の実施状況を監視し、資金が目的に沿って使われているかを確認する責任を負う。バングラデシュ銀行は抜き打ち調査などを通じて記録や裏付け書類の提出を求めることができ、銀行施設への立ち入り検査も行える。
中央銀行によると、この制度は収入を生み出す活動を拡大し、経済格差を縮小するとともに、より多くの人々を正規の金融サービスに取り込むことを目的とする。また、現金を使わない決済の普及が進む中で、顧客がモバイルアプリやデジタル取引に慣れることも目指している。
返済責任は銀行が負う
顧客が返済を滞納した場合でも、参加銀行はバングラデシュ銀行への返済責任を負う。中央銀行は通常、3カ月ごとに銀行の当座預金口座から借り換え資金の返済分を回収する。融資期間が短い場合や返済期間が不規則な場合など、一部では毎月回収する取り決めが適用される。
借り換えを受けるために虚偽の情報を提供した場合や、返済分の回収時に口座残高が不足していた場合、銀行は未返済額を一括で求められる可能性がある。追加期間分の利息または利益は、所定の借り換え金利に2ポイントを加えた率で課されることがある。
通常の借り換え金利は1%のため、この上乗せ後の金利は3%となる。この規定が適用されるのは、銀行がバングラデシュ銀行に対して負う債務だ。顧客は、自身の融資契約における債務不履行の影響について、契約に同意する前に別途説明を受けなければならない。
虚偽または不完全な借り換え申請も、融資枠の取り消しにつながる可能性がある。返済や検査に関する規則により、資金が顧客の口座に入金された後も、銀行は継続的な財務責任を負う。
要点
- バングラデシュ銀行のEローン制度は、担保不要で最大5万タカのデジタル融資を支援する。
- 返済期間は最長12カ月。年利または利益率は、減少していく残高に対して最大9%。
- 総額10億タカの基金にはバングラデシュ銀行の自己資金が使われ、返済された資金は新たな融資に回せる。
- 優先対象には、金融サービスが行き届いていない人々、女性起業家、対象となる学生、障害のある人、第三の性の利用者が含まれる。
- 銀行は適格性と信用情報を確認し、デジタル同意の前に費用、分割返済、返済できなかった場合の影響を開示しなければならない。
- 参加銀行は年1%で借り換えを受ける一方、中央銀行への返済責任を負う。
- 改定制度は2028年6月30日まで実施される。