銀行救済の費用は4兆8,000億タカに上る可能性
バングラデシュ銀行のモスタクル・ラーマン総裁は2026年10月10日、銀行部門の損失を穴埋めし、預金を保護するため、今後5〜8年間にわたり毎年6,000億タカを国家予算から拠出するよう求める草案を提出したと明らかにした。要請額は5年間で3兆タカ、8年間で4兆8,000億タカとなり、納税者に大きな負担を強いることになる。
目次
この提案の背景には、不良債権残高の膨張がある。バングラデシュ銀行の統計によると、2026年6月末の不良債権は6兆655億5,500万タカで、融資残高の32.78%に相当した。つまり、銀行融資の約3分の1が不良債権に分類されていた。
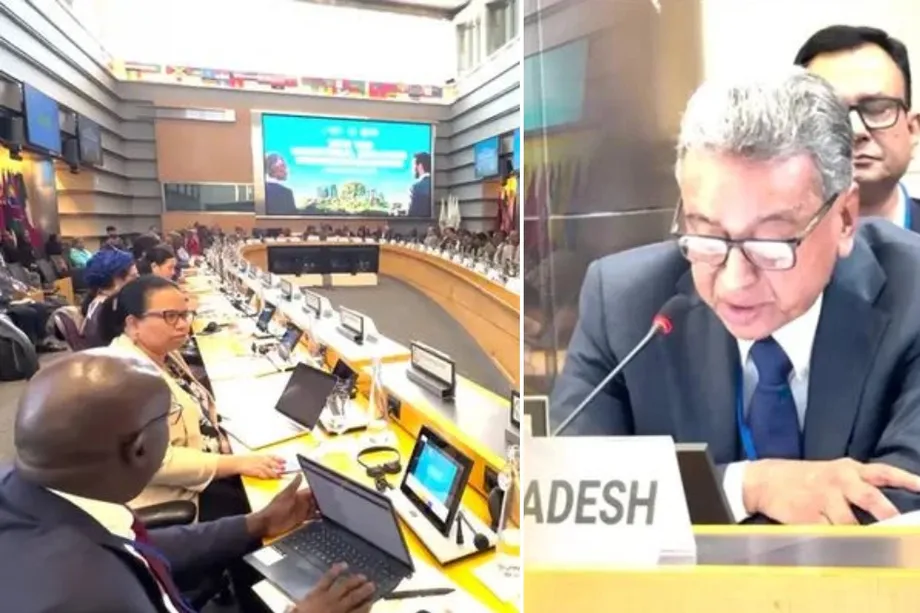
ラーマン総裁はダッカのバッダ地区サタルクルにあるユナイテッド・インターナショナル大学で、ONE銀行主催のバングラQRイベントに出席。銀行救済を、現金利用の削減、税収の改善、決済コストの引き下げに向けた幅広い取り組みと結び付けた。イベントではバングラQRによる学費の支払いが始まったが、総裁の発言は、より大規模な金融再建計画に踏み込んだものだった。
ラーマン総裁は、政府に提出した草案について次のように説明した。
「この巨額の不足に対処し、人々の預金を守るため、今後5〜8年間、国家予算から毎年6,000億タカを拠出するよう求める草案を政府に提出した」と述べた。
提案と承認済みの予算措置は区別する必要がある。総裁の発言では、政府の承認や開始年度、年間資金の詳細な配分計画は示されなかった。5〜8年という期間も、復興に必要だと総裁が見積もった年数であり、確定した支出の約束ではない。
資産回収を続ける一方、再建費用は納税者が負担
ラーマン総裁は、2月の就任時点で銀行システム内の資金の約3分の1がすでに持ち去られていたと述べた。この主張の根拠となる数字については、報道によって銀行部門全体の資金を指すものと、融資総額を指すものがある。そのため、総裁の発言を、不良債権比率と同じ意味を持つ厳密な会計指標として扱うべきではない。
不良債権とは、借り手が適用される規則に従って返済できていない債務を指す。それだけで関連する資金がすべて持ち去られた証拠にはならず、回収後に銀行が最終的に被る損失額を示すものでもない。総裁が述べた資金の略奪と、中央銀行の融資統計は関連する問題を示しているが、測定しているものは異なる。
ラーマン総裁は、金融不正やマネーロンダリングに関与した人々に対する法的措置が進められており、資産の回収と責任追及を目指していると述べた。バングラデシュ銀行総裁は、関係者の行為を次のように表現した。
「略奪者たちは人々のお金を奪った。盗難と呼ぶだけでは不十分だ。彼らは略奪した。彼らに対する法的措置も取られている」と述べた。
総裁はまた、銀行再建に使われる公的資金は、国家開発に回せなくなると指摘した。機会損失を説明するため、持ち去られた資金があれば2,000万世帯を支援するか、パドマ橋規模の事業を2件実施できたと述べた。これは総裁自身が示した比較であり、公表済みの資金配分計画ではない。
年6,000億タカの要請額は、6月時点の不良債権残高のおよそ9.9%に当たる。5年間の拠出案は同残高の約49.5%、8年間では約79.1%に相当する。こうした比較は要請の規模を示すものだが、政府が不良債権全体のその割合を返済する意向だという意味ではない。
銀行支援はすでに大規模
年間予算からの拠出案は、経営難の銀行の営業継続を支えるためにすでに実施された大規模な介入に続くものとなる。イスラム銀行の原則に基づいて営業していた5行がサンミリト・イスラミ銀行に統合され、政府から2,000億タカの資本注入を受けた。バングラデシュ銀行も12行に約8,500億タカの流動性支援を行っている。
資本支援と流動性支援は目的が異なる。資本は銀行が損失を吸収し、財務基盤を立て直すのに役立つ。流動性は、預金の引き出しなど、当面の支払い義務を果たすための資金を供給する。銀行は両方を必要とする場合があるが、2つの数字を合算して、納税者が最終的に負担する損失と表現すべきではない。
年6,000億タカの要請額は、統合銀行への2,000億タカの資本注入の3倍に当たる。新たな提案が既存の支援に上乗せされるのか、一部を置き換えるのか、あるいはすでに決まっている拠出を含むのかは明らかになっていない。銀行別の内訳や、資金を受け取るために銀行が満たすべき条件も示されていない。
予算編成に向けて中心的な課題として残るのは、借り手や差し押さえ資産からの回収後にどれだけの支援が必要になるのか、そして政府がさらなる損失をどう防ぐのかという点だ。ラーマン総裁の発言は要請額と想定期間を示したが、その実施に向けたルールは明らかにしていない。
預金者には貯蓄へのアクセス改善を約束
銀行危機は家計や企業に直ちに影響を及ぼしている。一部の預金者は、自分のお金を引き出すのに苦労してきた。ATMや銀行支店での引き出しの難しさについて学生から質問を受け、ラーマン総裁は、サンミリト・イスラミ銀行が引き出し要請に応じられるよう、バングラデシュ銀行が全面的に支援したと述べた。
また、ナショナル銀行は10月15日から顧客の引き出し要請に応じられるようになるとも述べた。これは日付を示した約束であり、総裁の発言時点ですでにすべての引き出し問題が解消していたという確認ではない。
以下の主な日付から、融資状況の悪化と提案された対応の経緯が分かる。
- 2025年3月:不良債権は融資総額の24.6%。
- 2025年12月:不良債権比率は31.2%に上昇。
- 2026年3月:比率は32.7%に上がり、特に大口融資で不良債権が高水準となった。
- 2026年6月:不良債権は6兆655億5,500万タカとなり、融資残高の32.78%に達した。
- 2026年10月10日:ラーマン総裁が大学のイベントで年間予算への拠出要請を説明。
- 10月15日:ナショナル銀行が引き出し要請に応じられる見通し。
- 11月:個人間のQR送金を開始予定。
引き出しに関する約束は、預金へのアクセスを改善するものだ。それだけで、対象銀行が不良債権を回収したり、自己資本を回復させたりしたことにはならない。
大口融資にリスクが集中
バングラデシュ銀行の2026年3月の統計によると、50億タカを超える融資の42.5%が不良債権となっていた。前年の35.2%から、1年間で7.3ポイント上昇した。
この融資区分の残高も、2025年3月の5兆2,040億タカから2026年3月には5兆7,560億タカに増えた。増加額は5,520億タカで、約10.6%の伸びとなる。銀行は、この区分により多くの資金を投じる一方、不良債権の割合も上昇していた。
これに対し、1億タカ以下の融資では、不良債権比率は15%で、融資残高は4兆990億タカだった。50億タカを超える融資の不良債権比率は、小口融資の約2.8倍に当たる。この数字は、すべての融資で一様に状況が悪化したのではなく、大口借り手に返済問題が集中していることを示している。
実際に最も不良債権比率が高かったのは、10億〜20億タカの融資区分で、45.1%に達した。その他の区分では、1億〜10億タカが26.6%、20億〜30億タカが35.7%、30億〜40億タカが38.9%、40億〜50億タカが44.7%だった。
したがって、融資額が大きい区分ほど不良債権比率も高いという単純な関係ではない。それでも、1億タカを超える複数の融資区分で、最小区分に比べ返済実績が大きく悪化していることが分かる。
予算支援だけでは融資判断の改善にならない
バングラデシュ銀行の元チーフエコノミスト、ムスタファ・K・ムジェリ氏は、銀行が大口融資を好む理由の一つは、多数の小口顧客に貸し出すより管理コストが低いためだと指摘した。影響力のある借り手が優遇措置を受けることもあるとして、専門性に基づく基準の強化と中央銀行による監督が必要だと警告した。
ムジェリ氏はまた、債権回収や実際の債務不履行者への責任追及より、融資の償却や返済条件の見直しに過度な注意が向けられていると述べた。償却は銀行の帳簿上で融資の記録を変更する措置であり、返済条件の見直しは返済日程を変更するものだ。どちらも、それだけで銀行に不足資金を戻すことはない。
ポリシー・エクスチェンジ・バングラデシュの会長兼最高経営責任者、マスルル・リアズ氏は、今後の大口融資では借り手のキャッシュフロー、事業の見通し、リスクを踏まえて審査すべきだと述べた。融資の失敗後の回収策だけに頼るのではなく、資金が銀行から出る前の審査プロセスを重視する主張だ。
ミューチュアル・トラスト銀行のマネジングディレクターで、バングラデシュ銀行協会の元会長でもあるサイード・マブブル・ラーマン氏は、現在、多くの銀行が大口融資に慎重になり、小口融資への関心を高めていると述べた。また、中小企業の事業者は融資への継続的なアクセスが事業の存続にかかわるため、返済をより重視することが多いとも語った。
これらの見解は、救済資金の確保とは別の課題を示している。新たな融資が次の不良債権を生まないようにすることだ。予算からの拠出案は既存の損失に対処する一方、借り手の審査、債権回収、責任追及が、不良債権のさらなる増加を防げるかどうかを左右する。
バングラQRは拡大中も総裁の目標には遠く及ばず
ラーマン総裁によると、バングラQRの1日当たり取引額は9月末に1,800億タカとなり、6月の4倍に達した。この比較から、6月の1日当たり取引額は約450億タカだったと推計できる。
総裁は、1日当たり3,000億タカの取引が実現すれば、意味のある規模になると述べた。9月の1,800億タカは、この目標のわずか6%にすぎない。最近急速に伸びたとはいえ、目標達成には1日当たりの取引額を約16.7倍に増やす必要がある。
QR決済では、顧客がコードを読み取って支払いを行い、現金の受け渡しを避けられる。ユナイテッド・インターナショナル大学では、ONE銀行が学生の学費を含む学内決済向けにサービスを開始した。イベントには400人を超える学生のほか、ムハンマド・アブル・カシェム・ミア副学長、ONE銀行のムヒト・ラーマン専務取締役、幹部らが出席した。
QRを使った個人間送金は11月に始まる予定だった。これが実現すれば、QRの利用は組織や加盟店への支払いを超えて広がる。ただし、総裁の発言では詳細な運用条件や確定した開始日は示されなかった。
現金コスト削減と税収増は予測であり、実現済みの収入ではない
ラーマン総裁は、紙幣の印刷と現金輸送に年間約2,000億タカかかっていると述べた。バングラQRの利用が広がれば、当初はその費用を少なくとも50%削減できると見積もった。この見積もりが実現すれば、少なくとも1,000億タカの節約となる。
この節約額は、銀行支援に求める年6,000億タカの6分の1に当たる。規模を比較する上では参考になるが、総裁は削減額を銀行救済に回す仕組みを発表していない。費用の見積もりも削減見込みも、総裁が示した予測にとどまる。
より大きな主張は税収に関するものだ。デジタル決済は取引記録を残すため、企業が売り上げを帳簿から除外し、税や付加価値税(VAT)を逃れることが難しくなる。ラーマン総裁は、バングラQRの全国的な普及により、政府の追加歳入が最大2兆タカに達する可能性があると述べた。
また、2026〜2027年度の歳入目標は前年度の目標から約2兆タカ引き上げられたとも述べた。しかし、目標の引き上げは実際に徴収した金額とは異なる。いずれの数字も、QR決済だけでどれほど税収が増えるかを示すものではない。
ラーマン総裁は、バングラデシュの税収は国内総生産(GDP)の7%を下回っており、バングラQRを全面導入すれば10%を超える可能性があると述べた。また、少なくとも2ポイントの上昇にも言及した。これらは異なる水準の目標を示している。7%未満から10%超へ引き上げるには、3ポイントを超える上昇が必要となる。
総裁は、デジタル化と徴税強化を進める中、パキスタンの税収比率が2025年度に10.3%だったことを例に挙げた。この比較からQR決済の効果だけを切り分けることはできない。デジタル記録と効果的な徴税が連動する必要があることを示している。
決済改革は手数料と非公式送金も対象
ラーマン総裁は、企業が負担する費用や税金は最終的に消費者が負担すると述べた。ほかのキャッシュレス決済にかかる約2.5%の手数料は、価格を通じて購入者に転嫁される可能性があり、QR決済はその負担を減らすことを目指す。
すべてのQR決済が無料になることや、手数料が一律であることは、発言では明らかにされなかった。消費者にとっての比較は、実際に適用される手数料や、加盟店が節約分を価格に反映するかどうかによって変わる。
総裁はまた、グーグルペイ、ストライプ、ペイパルなどの企業が営業できるよう規制を変更したが、各社の拠点はまだ全面的に整っていないと述べた。規制上の許可は、各サービスがすでにバングラデシュのすべての顧客に利用可能であることを意味しない。
また、バングラデシュ銀行は海外への合法的な送金を容易にし、国内事業者による送金も認めたという。総裁は、規制対象外の非公式送金への需要を減らすことを目指すと述べた。発言では、事業者の詳細な一覧や取引上限、サービス開始日は示されなかった。
当面の具体的な判断は、政府が年間の銀行支援要請を承認するか、ナショナル銀行が10月15日の引き出しに関する約束を果たすか、そして個人間のQR送金が11月に始まるかどうかだ。それ以降の救済費用は、どれだけ資金を回収できるか、融資慣行が改善するかに左右される。
要点
- バングラデシュ銀行は、年6,000億タカを5〜8年間拠出するよう求める草案を提出した。承認済みの予算措置ではない。
- 総額は5年間で3兆タカ、8年間で4兆8,000億タカとなる。
- 2026年6月、不良債権は6兆655億5,500万タカに達し、融資残高の32.78%を占めた。
- 既存の支援には、サンミリト・イスラミ銀行への政府資本注入2,000億タカと、12行への中央銀行の流動性支援約8,500億タカが含まれる。
- 2026年3月、50億タカを超える融資の不良債権比率は42.5%で、1億タカ以下の融資では15%だった。
- 9月のバングラQRの1日当たり取引額は1,800億タカとなったが、総裁が示した3,000億タカの目標のわずか6%にとどまる。
- 現金コストの削減や税収増は、実現済みの節約額や徴収済みの歳入として確認されていない。
- ナショナル銀行では10月15日から引き出し状況が改善する見通しで、個人間のQR送金は11月に始まる予定。