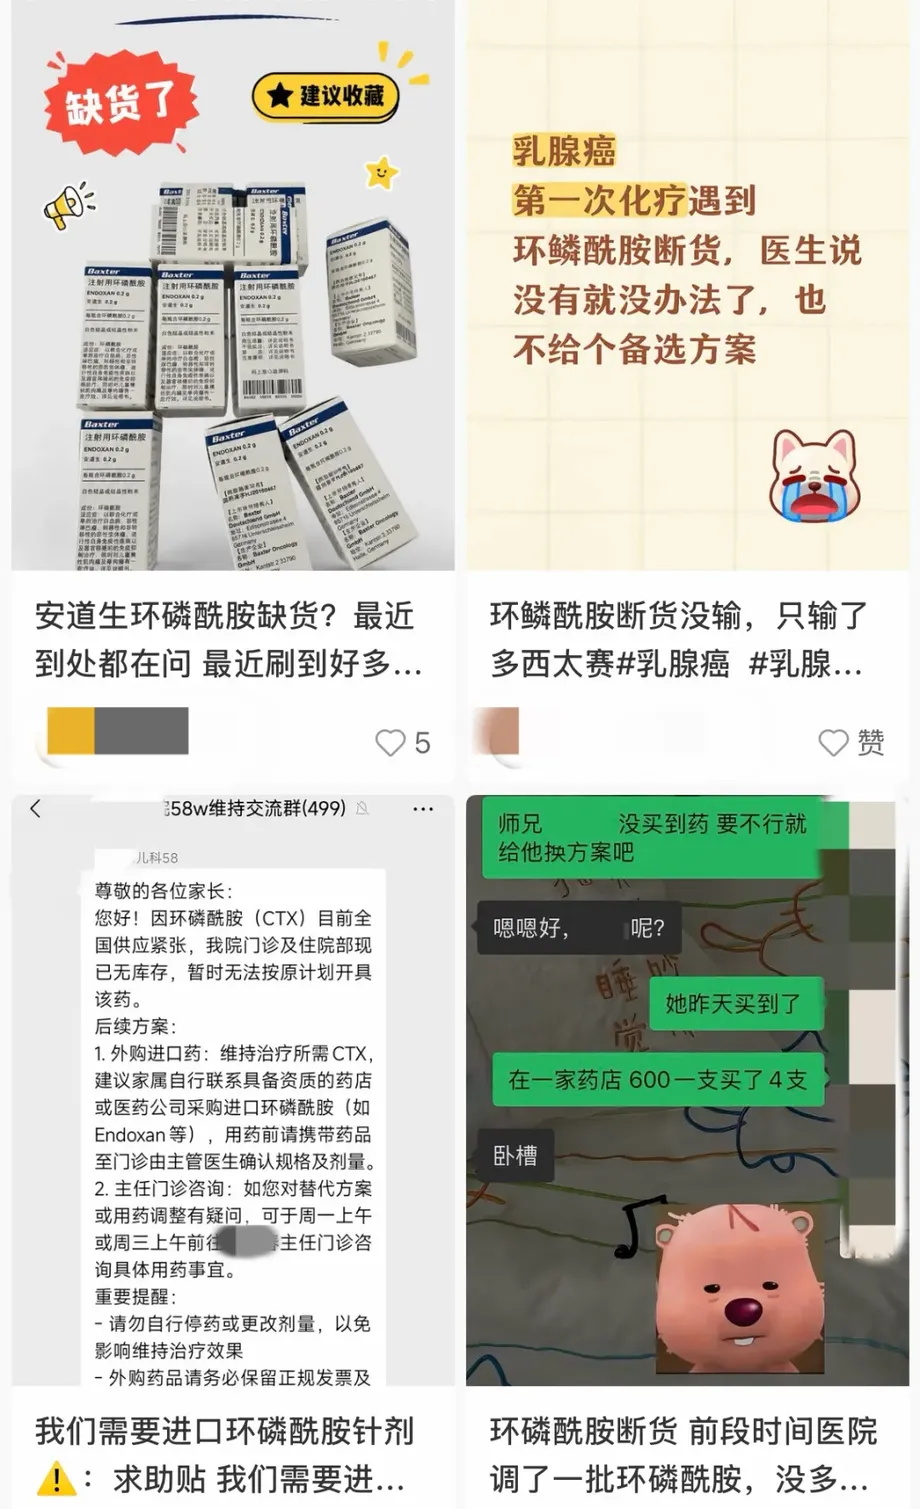
24元の抗がん剤、入手困難に
中国で通常、1瓶約24元で販売されている注射用シクロホスファミドが、供給不足により病院での治療に支障が出る中、オンラインで600~650元で出品されている。希望価格が1,200元に達したとの情報もある。一方、欧州医薬品庁(EMA)は、バクスターの静注製剤の不足が2027年第1四半期まで続くと見込んでいる。
目次
価格に関する報道には幅があり、オンラインの出品価格が実際の購入価格と同じとは限らない。それでも通常価格の24元を基準にすると、600元は25倍、650元は約27倍、1,200元は50倍に当たる。患者の一人は、1回の治療に4瓶が必要で、提示された費用は約96元ではなく2,400元になると語った。
中国からの報道によると、患者は複数の病院を探し回り、化学療法の予約が延期され、品薄の薬を入手しようとする家族が詐欺に遭うケースも出ている。7月7日には、武漢、北京、上海の主要病院の職員が、注射用シクロホスファミドの在庫はなく、納入再開の時期も確認できないと話したと報じられた。
各国の状況は一様ではない。オーストラリア薬品・医薬品行政局(TGA)は2026年9月4日の更新で、バクスター製品の大半の規格が再び入手可能となり、供給量は通常需要を満たせる見通しだと発表した。この改善は、中国の不足が解消したことを示すものではない。入手状況を判断する際に、製品の規格、国、日付が重要であることを示している。
目下の問題は製造の混乱だ。より根深い脆弱性は、臨床上の価値が高い一方で商業市場が小さく、複数の製造承認があっても、主要供給元の操業停止を吸収できるだけの余剰生産につながっていないことにある。
規制当局が示す原因
欧州医薬品庁(EMA)のシクロホスファミドの供給不足に関する通知は、製造施設での技術的問題と、2025年9月の規制当局による査察後に求められた改善措置の2点を原因に挙げている。これらが重なり、医薬品の製造と出荷判定が一時停止した。
EMAによると、生産は再開したものの、同施設がフル稼働に戻るのは2027年第1四半期になる見通しだ。2026年3月3日に最終更新された通知は、Endoxan、Sendoxan、Genoxalの製品名で販売されるバクスター製品を対象とし、欧州連合(EU)および欧州経済領域(EEA)の全加盟国で不足が生じているとしている。
また、製造の中断と、供給中の医薬品の安全性とは区別されると説明している。
今回の供給不足は、製品の品質欠陥や安全性の問題に起因するものではありません。
別の報告では、ドイツの無菌注射剤充填施設をめぐる米食品医薬品局(FDA)の警告が、供給混乱の発端とされている。グラム陰性菌が47回検出されたことや、無菌操作および洗浄バリデーションに不備があったこと、是正に6~12カ月かかる可能性が伝えられている。これらは施設について報じられた指摘であり、EMAの通知には記載されておらず、その期間が確定したわけでもない。
したがって、各報告を同一の説明として扱うべきではない。欧州の公式通知が確認しているのは、技術的問題と2025年9月の査察後に必要となった改善措置だ。バクスターが中国の販売代理店に2026年2月26日付で送った供給通知は、委託製造先での技術的故障、生産の減産状態での再開、約9カ月にわたる供給制限を伝えていたと報じられている。
供給混乱の経緯
工場の操業中断、正式な供給不足の通知、中国の病院への影響が表面化した時期を区別するうえで、いくつかの日付が手がかりとなる。一部の医療従事者は3月から不足に気づいていたとされる一方、病院による告知が確認できるのは4月以降だ。
- 2025年9月:EMAによると、規制当局の査察で製造施設に必要な改善事項が指摘された。
- 2026年2月上旬:バクスターがTGAにシクロホスファミドおよびイホスファミド注射剤の不足を通知。
- 2026年2月24日:EMAが欧州でのシクロホスファミド不足の開始日として記録。
- 2026年2月26日:バクスターが中国の販売代理店に通知し、約9カ月にわたり供給が制限される見通しを伝えた。
- 2026年4月23日:杭州市第一人民病院が注射用シクロホスファミドを入手不可と告知。
- 2026年5月19日:甘粛省が恵宇製薬の0.2グラム注射剤の緊急調達を発表。5月20日から適用。
- 2026年6月23日:バクスターと中国の販売代理店が供給通知の真正性を確認したと報じられた。
- 2026年7月7日:中国の複数都市の主要病院で在庫がないと報じられた。
- 2026年9月4日:TGAがオーストラリアで供給が改善し、バクスター製品の大半の規格が再び入手可能になったと発表。
供給見通しにも違いがある。オーストラリアではEndoxanの1グラムおよび2グラム製剤の不足解消時期を2026年11月30日としている。欧州では2027年第1四半期まで供給制限が続くと見込まれている。これは異なる市場について異なる時点で示された推定であり、世界全体の供給回復日が一つに確定したわけではない。
この薬の代替が難しい理由
シクロホスファミドは1959年に臨床使用が始まった。DNAに損傷を与えて細胞分裂を妨げ、がん細胞や一部の過剰に活性化した免疫細胞を抑える。白血病のほか、リンパ腫、乳がんなどの固形がん、重症の自己免疫疾患、移植前処置にも使われる。
乳がんでは、アントラサイクリン系薬剤とシクロホスファミドを組み合わせるAC療法や、ドセタキセルとシクロホスファミドを併用するTC療法など、確立された併用療法の一部となっている。びまん性大細胞型B細胞リンパ腫では、リツキシマブ、ドキソルビシン、ビンクリスチン、プレドニゾンと並び、標準的なR-CHOP療法を構成する薬剤の一つだ。
CAR-T細胞療法の前にフルダラビンと併用することも多い。この前処置では、がんを攻撃するように改変した免疫細胞を投与する前に、体内の既存のリンパ球を減らす。この段階で薬が不足すると、改変細胞の準備が終わった後でも、厳密な日程で進める治療に支障をきたす可能性がある。
ハルビン血液腫瘍研究所所長の馬軍氏は、リンパ腫、骨髄腫、造血幹細胞移植では、シクロホスファミドに簡単に置き換えられる薬剤は一般にないと述べた。一方、CAR-T治療の一部の前処置など、特定の状況では代替策を検討できる場合もあるとした。これは患者が自分で薬を置き換えるよう勧めるものではない。
パークウェイ傘下の新天地医療センターで外科医と医療部門責任者を務める張芳氏は、1回の投与が欠ける場合と、乳がんの化学療法全期間を通じてシクロホスファミドが使えない場合を区別した。後者は治療効果を損なう可能性があるという。臨床上の影響は、別の抗がん剤があるかどうかだけでなく、疾患、治療法、中断期間によって異なる。
錠剤で注射剤不足を補えるか
医師らは経口シクロホスファミドを緊急時の選択肢として挙げているが、評価は分かれる。一部の病院は薬剤部の助言を得て、経口投与量のうちどれだけが血流に届くかを考慮しながら錠剤の使用を始めたとされる。一方、通常の指針では注射剤を錠剤に置き換える方法は推奨されていないと認めつつ、経口剤の確保を目指した施設もある。
北京大学腫瘍病院リンパ腫科教授の劉偉平氏は、例外的な供給不足の間、医師の管理下で静注用シクロホスファミドから錠剤に切り替えることを支持した。張芳氏は、標準的な乳がん治療について、静注薬を経口錠剤やイホスファミドに置き換えることは通常行われないと述べた。
これらの見解は異なる臨床状況を対象としており、誰にでも当てはまる一つの答えにまとめるべきではない。経口剤にも同じ有効成分が含まれるが、投与経路を変えると吸収、体内曝露量、投与スケジュールが変わる可能性がある。錠剤と注射剤は、ミリグラム単位で自動的に置き換えられるものではない。
EMAはまず、別の供給元から静注用シクロホスファミドを調達できるか確認するよう医療従事者に勧告している。入手できない場合、別の薬剤に切り替えるかどうかは、適切な代替薬の有無と関連する臨床指針に基づいて判断すべきだという。患者には、ネット購入や価格だけに基づく代替ではなく、個々の状況に応じた治療判断が必要となる。
中国の後発医薬品メーカーがすぐに不足を補えない理由
中国では注射用シクロホスファミドに複数の製造承認がある。承認を持つ企業には恒瑞、恵宇、普徳、瀚暉が含まれると報じられており、ほかの報道ではさらに多くのメーカーが挙げられている。しかし、承認件数だけでは、実際に病院へ供給している企業数や生産量、増産までにかかる時間は分からない。
注射用シクロホスファミドの中国国内売上高は、2024年に約2億9,100万元だったと報じられている。市場規模を3億元未満とする別の推計とも一致する。幅広い用途があるものの、単価が低く、治療コースも限られるため、市場は比較的小さい。
承認を受けたメーカーの中には生産を停止した企業もあり、ほかの企業も限られた量しか供給していないと報じられている。普徳は2020年に注射用シクロホスファミドの全国供給を停止したとされる。この薬は中国の国家集中購買制度の対象になっていなかったため、今回の混乱を同制度だけに帰することはできない。
新たな後発医薬品の生産ライン立ち上げに5年かかる可能性があるとの指摘は、あくまで開発期間の一例であり、すべてのメーカーに確定した期限があることを意味しない。新しい生産ラインの建設と、既存の承認済みラインで生産を増やすことは別の作業だ。無菌注射剤の製造には、汚染管理、製造工程のバリデーション、製品出荷前の検査が必要となる。
実際の問題は、後発医薬品のシクロホスファミドが存在するかどうかではない。承認済みメーカーに稼働可能な生産能力があり、それを維持する商業的な理由があり、追加生産分を迅速に届けられるかどうかだ。中国の後発医薬品メーカーが不足分全体を補う時期は、確認されていない。
数年前から指摘されていた供給不足のリスク
シクロホスファミドの供給問題は、今回の工場の操業混乱より前から存在していた。2005年前後の報道では、国が小売価格の上限を1瓶わずか4元に制限したため、コストを賄うのが難しくなり、中国のメーカーが生産を停止または縮小したと伝えられている。
2020年、中国国家衛生健康委員会などが発出した通知で、注射用シクロホスファミドは、供給不足のリスクを理由に特別な監視を要する、臨床上必要な医薬品57品目のリストに掲載された。2022年の関連監視でも再び対象となった。
こうした過去の警告は、新たな供給中断がなぜ広範な影響を及ぼし得るのかを説明している。複数のメーカーが製造承認を持っていても、実際には1~2社の主要供給元に依存している場合がある。1社の生産能力が失われると、ほかのメーカーに余力がほとんどない可能性がある。
FDAが2019年に公表した医薬品不足の分析では、生産へのインセンティブの弱さ、成熟した品質管理への報奨不足、供給中断後の回復の難しさが中心的な問題として指摘された。中国市場の数字も、医療上の重要性が高いからといって、予備の生産能力を維持できるだけの収益が得られるとは限らないことを示している。
馬軍氏と張芳氏はともに、メーカーの商業的な動機だけに頼らず、基礎的な医薬品へのアクセスを守る国の対策が必要だと訴えた。今回の不足は、この中断より何年も前から認識されていた供給上の懸念を、さらに切迫したものにしている。
緊急調達とオーストラリアの代替供給
甘粛省の対応は、中国で実施された具体的な調達措置の一例だ。通常の供給が不安定になったことを受け、同省は5月19日、恵宇の0.2グラム注射用シクロホスファミドを1瓶23.9元で緊急調達リストに加えると発表し、5月20日から適用した。
この価格は長年の目安となっている24元に近く、報じられたオンライン価格を大きく下回る。ただし、緊急調達リストへの掲載は調達制度を通じて製品を利用できるようにする措置であり、省内や全国の需要を満たすだけの在庫があることを、それだけで示すものではない。
オーストラリアでは異なる規制上の仕組みが使われている。TGAの注射剤の供給不足に関する最新情報には、供給不足の影響を軽減するため、1989年薬品法第19A条に基づいて承認された海外登録のシクロホスファミド製品が掲載されている。
これには、Seacrossの1,000ミリグラム製剤と2,000ミリグラム製剤、Sagentの2グラム瓶、Northstar Rxの1グラム瓶と2グラム瓶が含まれる。Northstar製品には、オーストラリアの医薬品給付制度(PBS)による補助が適用されている。これらの承認はオーストラリアに関するものであり、中国でも同じ方法で購入・使用できることを示すものではない。
TGAは、海外製品の調製や投与に関する説明が異なる場合があると注意を促している。医療従事者は対応する製品情報を確認し、患者に適しているか判断しなければならない。この点で、病院による計画的な調達と、家族が非公式なオンライン販売業者を探すことは異なる。
供給回復の見通しが示すこと、示さないこと
オーストラリアの9月の最新情報は、それ以前の供給不足に関する報告より明るい状況を示している。TGAと医薬品供給状況作業部会は、バクスター、州・準州の医療サービス、調剤サービスのデータを使い、7月からの6カ月間をモデル化した。
分析には、オーストラリア保健・障害・高齢者省が開発した医薬品供給状況動的モデル(Dynamic Model of Medicine Availability)が用いられた。その結果、バクスター製のシクロホスファミドの在庫があり、供給量は増える見込みで、利用可能な供給量と予測供給量は通常需要を満たすのに十分とされた。TGAは、モデルの精度は正確で完全なデータに左右されると注意を促している。
規制当局は、自らの権限にも限界があると明記している。
医薬品の供給不足について医療従事者や患者に情報を伝えるため、製薬会社と協力することはできます。しかし、企業に増産を強制したり、製品をPBSの補助対象にするよう申請させたりする権限はありません。
納入状況が改善していても、不足が続くものとして掲載されている場合がある。オーストラリアではEndoxanの1グラム製剤と2グラム製剤の不足解消を2026年11月30日と見込み、それまで一部供給が続く。関連するHoloxan(イホスファミド)の不足解消見込みは12月15日だ。欧州では、製造能力が完全に回復する時期をなお2027年第1四半期と見込んでいる。
中国で未解決なのは、各病院が予定された治療コースを完了できるだけの薬を安定して入手できる時期だ。海外の供給見通しも緊急調達リストへの掲載も、中国全国での供給回復日を確定するものではない。EMAの実務的な助言は、治療コースを始める前に十分な在庫があるか確認することだ。工場の操業再開の発表と同じく、病院の在庫を安定して確保することも重要になる。
要点
- 通常は1瓶約24元の医薬品が、オンラインで600~650元で出品され、一部では1,200元に達したと報じられている。
- EMAは、製造時の技術的問題と2025年9月の査察後に求められた改善措置を、供給混乱の原因としている。
- 欧州では2027年第1四半期まで不足が続く見通し。オーストラリアでは9月の更新で供給改善が報告された。
- シクロホスファミドは確立されたがん治療や移植治療の一部であり、代替薬の可否は患者の治療内容によって異なる。
- 中国には複数の製造承認があるものの、失われた供給を補うだけの余剰生産は確保されていない。
- 甘粛省は1瓶23.9元で緊急調達を導入したが、中国全国での供給回復日は確定していない。