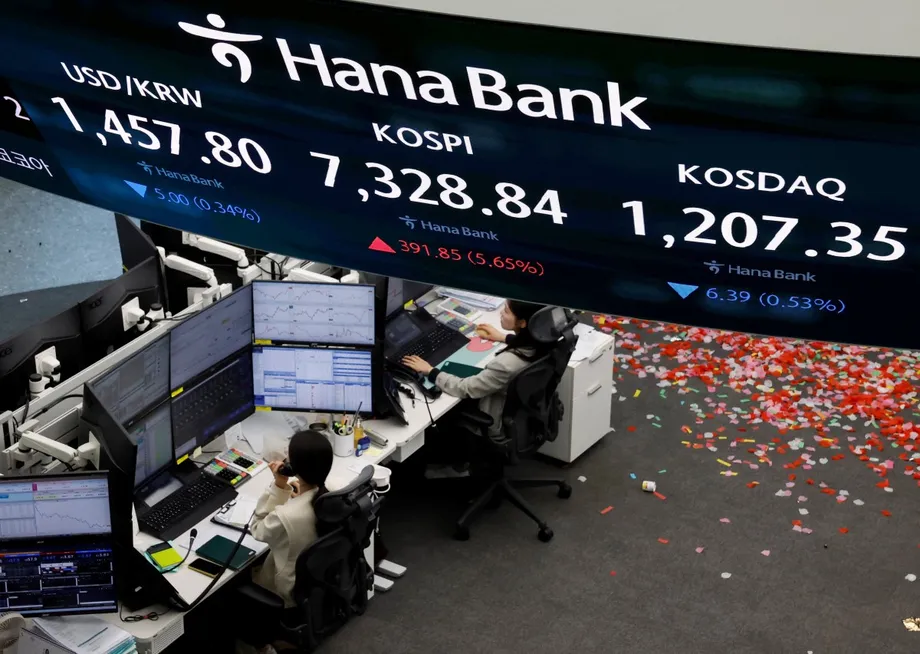
相場反転で半導体大手に圧力
2026年、海外投資家は韓国株から1310億ドルを引き揚げたと報じられている。一方、売買代金は5月下旬のピークから約70%減少した。上半期に主要な世界株価指数を上回る上昇を見せた韓国総合株価指数(KOSPI)は、人工知能(AI)向けメモリーチップを中心に形成された相場を投資家が見直すなか、下半期に22%下落した。
目次
時価総額4兆3000億ドルの韓国株式市場の反転により、サムスン電子とSKハイニックスへの依存が浮き彫りになった。両社で指数構成比の半分以上を占めており、両社の株価が指数全体の動向に異例なほど大きな影響を及ぼしている。
10月のデータからは、株価だけでなく資金流出が広がっていることがうかがえる。サムスンの外国人持ち株比率は10月8日時点で46.38%となり、2008年1月11日の46.35%以来の低水準を記録した。SKハイニックスの外国人持ち株比率は49.59%に低下し、2023年以降維持してきた50%を下回った。
企業による買い支えも弱まりつつある。直近の報道によると、サムスンは10月6日に自社株買いを完了した一方、SKハイニックスは10月9日までに発表済みの買い付けの80%超を実施していた。両社の自社株買い計画の規模は合計55兆ウォン、約410億ドルだった。
目先の問題は、AIへの期待が変化したことだけにとどまらない。海外投資家が売り、家計は信用取引と証券口座の現金残高を減らし、主要企業2社も自社株買いを終えようとしている。好調な決算も、これまでのところこうした流れを覆せていない。
相場上昇の最中にも外国人保有比率が低下
サムスンの外国人持ち株比率は2026年初めのピーク52.40%から、10月8日には46.38%へと6.02ポイント低下した。3月に50%を割り込み、5月には48%台、7月には47%台となった。つまり、市場全体がなお上昇していた間にも資金流出は進んでいた。
SKハイニックスも同様の推移をたどった。外国人持ち株比率は年初の54.64%から49.59%へと5.05ポイント低下した。直近の数値は2024年の56.41%を6.82ポイント下回る。KOSPIの電気・電子セクター全体でも、外国人保有比率は年初の40.87%から38.09%に下がった。
別の集計では、今年のKOSPI銘柄の外国人売越額は197兆ウォンを超える。この数値と、報じられた1310億ドルの資金流出を、別々の売り資金として扱ったり合算したりすべきではない。比較するには通貨、対象市場、集計期間をそろえる必要がある。
韓国取引所は、投資家別売買データを通じて、投資家別の買い、売り、純買いの項目を公開している。公表案内によると、通常取引のデータは午後3時45分以降、時間外取引を含む確定値は午後8時以降に掲載される見込みだ。また、情報に誤りが含まれたり、遅れて掲載されたりする可能性があると注意を促している。ページの抜粋自体には年間の資金流出総額が示されていないため、見出しの数値は取引所データを集計した報告値である。
2社がこれほど大きな影響を持つ理由
メモリーチップは韓国のAI投資を語るうえで中心的な存在だ。AIシステムは、計算処理を担うプロセッサーに加え、大量のデータを保持・移動させるメモリーを必要とする。投資家は、このインフラ投資の恩恵を受ける手段としてサムスンとSKハイニックスの株を買ってきた。
KOSPIを押し上げた銘柄集中は、メモリー需要や収益性、業界ブームの持続期間に疑念が生じた場合、相場を脆弱にもする。指数の半分以上を2社が占めるなか、ほかの銘柄の上昇では両社株の売りを相殺しきれない可能性がある。
レイリアント・グローバル・アドバイザーズのポートフォリオ運用責任者、フィリップ・ウール氏は、同社ファンドが韓国のAI関連投資を縮小し、サムスンとSKハイニックスの保有比率をベンチマークの構成比より低くしていると述べた。メモリー関連株への投資に出遅れた投資家が直面する課題について、同氏は次のように語った。
ほとんどの投資家、特にメモリーチップ投資を狙って最近になって韓国市場に参入した投資家にとって、最大の課題は、このテーマで簡単に得られる利益はすでに出尽くしたことだ
LS証券の研究員、ファン・サンヘ氏は別の圧力を指摘した。AI投資を主導する分野がメモリーから、カスタムチップ、部品、装置、サイバーセキュリティーへと広がっているという。韓国はAI投資の恩恵を受け続ける一方、メモリーへの依存度が高い韓国株指数には、幅広い業種を擁する市場ほど資金が集まらない可能性がある。
自社株買いが終わるなか、決算の訴求力も低下
サムスンとSKハイニックスは、自社株の重要な買い手となってきた。自社株買いは売りに出された株を吸収して需要を支えることがあるものの、株価上昇を保証するものではない。報道で引用されたJPモルガン・チェースのデータによると、両社の自社株買いは前月の市場全体の買い注文約230億ドルの大半を占めた。
今はそのタイミングが重要だ。これまでの報道では、両社の自社株買いはいずれも終了間近とされていた。10月のより詳しい更新情報によると、サムスンの計画は10月6日に終了し、SKハイニックスは10月9日までに80%超を完了した。海外投資家の売りが続くなか、企業による残りの買い需要は縮小している。
報道によると、海外投資家は10月6日から8日にかけて国内株を6兆ウォン超売り越した。10月8日にはサムスンが市場予想を上回る第3四半期速報決算を発表したにもかかわらず、KOSPIは2%超下落し、約6620となった。四半期営業利益が約9倍に増えたとの報道にもかかわらず、サムスン株も値下がりした。
ある報道ではサムスンの四半期営業利益を107兆ウォンとしているが、ここではその金額を裏付ける公式決算発表は示されていない。より確かな結論は限定的だ。報じられた大幅な業績改善でも売りを止められなかった。10月8日はETFのリバランスとオプションの満期も圧力要因とされており、利益への単純な評価だけで説明できる取引日ではなかった。
夏の売り相場後に家計も後退
個人投資家は、上半期にKOSPIが100%上昇したと報じられた相場を押し上げる役割を担った。7月の急落以降、家計の買い余力を示す指標は弱まっている。報道で引用された韓国金融投資協会のデータによると、信用取引残高は約33兆ウォンとなり、6月のピークだった38.6兆ウォンから減少した。
減少額は5.6兆ウォン、約14.5%にあたる。信用取引では、投資家は借り入れた資金で株を買う。負債の減少は市場のリスク低下を意味し得るが、返済のための株売却が調整局面の需要を抑えることもある。
証券口座の現金残高は約140兆ウォンから約100兆ウォンへと、約29%減少した。証券口座に預けられた資金で、投資に回せる資金も含む。残高の減少だけでは家計が資金をどこへ移したかは分からないが、すぐに投資に使える資金が減ったことを示している。
報道では売買代金が約70%減少したとされる一方、10月11日の記事は「取引量」という用語を使っている。両者は異なる指標で、売買代金は一般に取引された金額を指し、取引量は株数を数える。いずれも取引活動の急減を示すが、両方の指標がそれぞれ確認された数値として、これらの割合を扱うべきではない。
レバレッジ型ファンドでボラティリティー論争深まる
家計の貯蓄を国内株へ誘導する政府の取り組みも、夏の相場反転をめぐる議論の一部となった。報道によると、当局はサムスンやSKハイニックスなどの銘柄に連動するレバレッジ型ETFを十数本以上、前倒しで上場させた。その後、李在明大統領の政権は緊急会合を開き、当局は個人投資家によるこうした商品の投資を抑制する措置を導入した。
レバレッジ型ETFは、デリバティブや借り入れを利用し、日次リターンの拡大を目指す。KORUの通称で知られるDirexion Daily South Korea Bull 3X Sharesは、KOSPIではなくMSCIコリア指数の日次騰落率の3倍を目標とする。日々のリバランスがあるため、数週間から数カ月にわたるリターンが、その期間の指数リターンの3倍になるとは限らない。
KORUは6月に約28%、7月に61%超下落したと報じられたが、同記事の時点では2026年の年初来上昇率は43.72%を保っていた。大幅な先行上昇と、その後の深刻な損失が同時に起こり得ることを示す数字だ。月曜日の取引開始時にKOSPIが約5%下落するなかで同ETFが時間外取引で約8%上昇したとの報道も、異なる取引時間帯と異なるベンチマークの比較だった。
会員数6万4000人の韓国株主連盟のチョン・ウィジョン代表は、レバレッジ型商品へのアクセス拡大における政府の役割を批判した。
とりわけ皮肉なのは、政府が事態を抑え込もうとしていると主張する一方で、賭博場を作ったのは政府自身だということだ
エコノミストのスティーブ・ハンケ氏は、共有したチャートを根拠に、韓国の株価指数はビットコインより変動が大きくなったと述べた。チャートの算出期間や手法が示されていないため、この比較から一般的な順位を結論づけることはできない。ただ、市場の値動きをめぐる懸念の強さを反映している。
台湾に関心集まる一方、資金流出も
台湾の加権指数は今年、70%上昇したと報じられ、前四半期にはKOSPIを約23ポイント上回った。上昇の広がりも韓国を上回る。指数構成銘柄の約10%が株価を少なくとも2倍にしたのに対し、KOSPI構成銘柄では4.7%だった。この基準でみると、株価が2倍になった銘柄の割合は台湾が韓国の2倍強となる。
UBSグローバル・ウェルス・マネジメント最高投資責任者室でアジア資産配分責任者を務めるウー・チュンライ氏は、戦術的なAI投資先として台湾を選好すると述べた。
現時点では、戦術的なAI投資先として台湾株を選好する。より包括的なテクノロジー・ハードウエアのエコシステムを備え、大手テクノロジー企業の堅調な支出計画に支えられているためだ
ただし、海外投資家が台湾株を一貫して買ってきたわけではない。8月11日の記事で引用されたLSEGのデータによると、台湾では7月に229億5000万ドルの外国人純流出を記録し、6月の約80億ドルに続いた。韓国では7月に62億6000万ドルが流出し、3カ月連続の流出となった。
アジア7市場全体では、7月の純流出額が254億8000万ドルとなり、外国人売りは9カ月連続となった。台湾と韓国の流出額は合計292億1000万ドルで、他地域への資金流入が一部相殺したため、地域全体の純流出額を上回った。インドは21億2000万ドル、タイは14億6000万ドル、インドネシアは8800万ドル、フィリピンは6900万ドルの流入を記録し、ベトナムは約1200万ドルの流出となった。
ここでの対比は、より幅広いAI関連投資先として後に台湾が選好されたことと、それ以前に台湾でも多額の資金流出があったことだ。韓国から台湾へ資金が途切れなく移ったわけではない。BNPパリバのアナリストは、半導体需要見通しや債務返済、中国のMoonshotによる低価格AIモデルの発表への懸念を挙げた。HSBCのヘラルド・ファン・デル・リンデ氏は、投資家が分散先を求めるなか、同行がアジアにおけるインドの投資判断を「中立」に引き上げたと述べた。
次の決算とインフレ指標が示すもの
10月の市場見通しでは、10月12~16日の週が、自社株買い需要の縮小を決算が補えるかどうかを試す局面とされた。米国の9月の消費者物価指数と生産者物価指数、原油価格、米連邦準備制度理事会(FRB)当局者の発言が目先の変動要因に挙げられたが、具体的な発表時刻は示されていない。
米国のインフレは、金利や国債利回りの見通しに影響するため重要だ。利回りが上昇すれば、債券に比べた株式の魅力が薄れ、企業の将来利益に対する投資家の評価も変わり得る。キウム証券のエコノミスト、キム・ユミ氏は、物価上昇圧力が再び強まればインフレ懸念が続き、米国債利回りの変動が大きくなる可能性があると警告した。
企業業績の予想は引き続き強いが、投資家は規模だけでなく伸びの方向も注視している。IBK証券は、業績予想が得られるKOSPI200構成企業151社について、第3四半期の営業利益が前年同期比243%増、前四半期比6%増になると予測した。一方で見通しでは、上半期のピークを過ぎて成長が鈍化しているとされた。
比較対象となる前年の業績が低ければ、大幅な増益でも足元で利益の伸びが加速しているとは限らない。目覚ましい前年同期比の伸びだけでは買い手を引きつけにくい理由の一つだ。ユアンタ証券コリアのアナリスト、イ・ジェウォン氏は、決算の勢いで資金流出が反転すると決めつけず、海外投資家の実際の買いを待つよう助言した。
流れが変わった時期
売り相場は数カ月かけて進み、指数の反転が最も目立つ前から外国人保有比率は低下していた。時系列を追うと、7月の地域的な資金流出と10月の市場比較が、矛盾する結果ではなく異なる局面を指していることも分かる。
- 2026年初め:サムスンの外国人持ち株比率が52.40%に達し、SKハイニックスは54.64%だった。
- 5月下旬:その後の70%減の比較対象となる水準まで、韓国の取引活動が拡大した。
- 6月:信用取引残高が38.6兆ウォンのピークに達した。
- 7月:急落で個人投資家の参加が弱まり、海外投資家は韓国から62億6000万ドル、台湾から229億5000万ドルを引き揚げた。
- 10月6日:サムスンの自社株買いが終了した。
- 10月8日:サムスンの外国人持ち株比率は46.38%、SKハイニックスは49.59%となり、KOSPIは2%超下落して約6620となった。
- 10月9日:SKハイニックスは発表済みの自社株買いの80%超を完了していた。
- 10月12~16日:市場見通しでは、決算、米国のインフレ指標、政策当局者の発言が次の試金石とされた。
信用取引の調整が終わったかどうかについては、見方が分かれている。リサーチアナリストのニコラス・ムガリ氏は、個人投資家が信用取引の負債を返済し、機関投資家の役割が拡大していると論じた。一方、eToroのグローバル市場アナリスト、ラレ・アコネル氏は、レバレッジの縮小が数カ月にわたりテクノロジー株や半導体株の大幅な変動を招く可能性があると警告した。
アコネル氏はまた、今回の動きをAI投資の崩壊と取り違えるべきではないと指摘した。韓国は年初の上昇を背景に、2026年の主要市場のなかでも依然として堅調な部類に入る。まだ明らかでないのは、企業の自社株買い終了後に、新たな機関投資家や海外投資家の需要が売りを吸収できるかどうかだ。
要点
- 2026年の韓国株からの海外資金流出は1310億ドルに達したと報じられ、売買代金は5月下旬のピークから約70%減少した。
- 上半期に主要指数を上回ったKOSPIは、下半期に22%下落した。
- サムスンとSKハイニックスは指数構成比の半分以上を占め、メモリーチップの景気循環への依存を強めている。
- サムスンは10月6日に自社株買いを終え、SKハイニックスも10月9日までに80%超を完了していた。
- 信用取引残高は6月のピークから約14.5%減り、証券口座の現金残高は約29%減少した。
- 台湾はより幅広いAI関連投資先を提供する一方、7月には大規模な海外資金流出も経験した。
- 今後の焦点は、利益成長の持続、海外投資家による実際の買い、そして自社株買いの支えが弱まるなかで大きな売りを吸収できるかどうかだ。