規制当局、2027年1月まで保険販売の停止を命令
金融庁は、監督、顧客保護、経営陣による監督に重大な不備があったとして、プルデンシャル生命保険とジブラルタ生命保険に対し、2026年10月13日から2027年1月31日まで保険の募集と新規契約の締結を停止するよう命じた。
目次
10月9日の処分は、プルデンシャル生命の顧客に関わる、詐欺的または不適切な取引が30年以上にわたり52億円(約3,300万ドル)に上ったとする第三者調査の公表を受けたものだ。金融庁は両社の親会社、プルデンシャル・ホールディング・オブ・ジャパンにも、ガバナンスと子会社監督の改善を命じた。
金融庁の行政処分は、3社すべてに2026年11月30日までに改善計画を提出するよう求めている。2社の保険会社には、徹底した調査、顧客への適切な補償、懲戒処分、営業管理と報酬制度の見直しを要求。また、現職および元役員の責任を明確にするよう求めた。
今回の停止命令は、保険会社の業務全体を停止するものではない。保険金や給付金の支払いを含む既契約者向けサービスは継続する。金融庁はプルデンシャル生命の営業免許を取り消しておらず、契約者保護のために必要と判断する業務については、個別に例外を認める余地を残している。
プルデンシャル生命は2月、すでに自主的に新規営業を停止していた。今回の強制的な停止期間は、自主停止の終了予定として発表されていた11月5日を超える。停止命令の期限である1月31日は、実際の営業再開時期を確定するものではない。同社は、調査委員会と金融庁が指摘した問題に対処しなければならない。
金額に差がある理由
不祥事をめぐっては複数の金額が示されているが、それぞれ異なる評価や調査段階を表している。確定した損失額や支払済みの補償額として、同列に扱うべきではない。
10月8日に公表された調査結果では、詐欺的または不適切な顧客取引の総額は52億円とされた。別の調査報道では、被害者が申告した損失は61億円を超えるとされた。また、会社の別の開示では、現職・元職員157人、顧客676人が関わる約43億4,000万円の詐欺が確認されたと説明されている。
これらの数字は、調査対象となった取引額、顧客が申告した損失、確認された詐欺の金額をそれぞれ示している。合算することはできず、申告された損失が自動的に補償額になるわけでもない。最終的な支払額は個別審査で決まる。
今回の規模は、プルデンシャル生命が1月に、顧客から不適切に受領した金額として約31億円を特定した当初の発表を上回る。より詳細な説明では、1991年から2025年までに現職・元職員107人が顧客503人から受領した金額は31億4,000万円とされた。10月に示された取引額52億円は、当初の31億4,000万円を20億6,000万円、率にして66%上回るが、後の調査はより広範な行為を対象としている。
顧客数にも差がある。プルデンシャル生命が10月に公表した公式資料では、1月16日に公表した案件の対象者は503人ではなく498人とされている。同社資料はこの差について説明していない。いずれの数字も、その後に補償請求や問い合わせをした人全体を表すものではない。
不祥事の経緯
処分に先立ち、数カ月にわたって苦情や補償審査が拡大し、検査も進められた。プルデンシャル生命が当初の不正を公表した後、当時の間原寛社長が辞任し、金融庁は1月下旬に検査を開始した。
主な経緯は以下の通り。
- 2026年1月16日:プルデンシャル生命が、現職・元職員100人超が関与し、顧客から約31億円を受領した不正を公表。
- 2月10日:同社が新規営業の自主停止を開始。当初の終了予定日は5月9日。
- 4月22日:同社が約700件の被害申告と問い合わせを公表し、営業停止を11月5日まで延長。
- 10月7日:指定された顧客面談を記録し、AIで要約を作成するシステムの運用を開始。
- 10月8日:プルデンシャル生命が第三者調査を公表し、補償、懲戒処分、改革の進捗を発表。
- 10月9日:金融庁が業務停止命令と業務改善命令を発表。
- 2026年10月13日~2027年1月31日:両社に対する保険募集と新規契約締結の強制停止が適用。
4月に公表された約700件の申告と問い合わせは、2月10日に公表された約300件の2倍を超えた。そのうち約70件はジブラルタ生命に関するもので、10月の処分よりかなり前から苦情がプルデンシャル生命以外にも広がっていたことを示している。
金融庁は、自主的な営業停止では監督上の問題が解消されなかったと判断した。プルデンシャル生命では、営業職員の一部が停止期間中の制限に反し、営業所長の承認を得ずに顧客へ連絡していた。また、顧客から不適切に金銭を受領する事案も、停止開始後に相次いで判明した。
個人的な関係が会社の監督を逃れる
調査結果と金融庁の指摘は、個々の職員にとどまらない事業運営上の問題を示している。プルデンシャル生命は「ライフプランナー」と呼ばれる営業職員のみを通じて販売し、報酬は全額が業績連動型だった。また、勤務時間や場所についても、一般に大きな裁量が認められていた。
支社が独自に営業職員を採用し、規模の拡大とともに大きな独立性を持つようになった。金融庁によると、歴代の経営陣にはリスクに対処する機会が繰り返しあったが、販売を優先するために営業モデルを維持した。本社は支社への異議申し立てに消極的になり、支社長などの営業管理職自身も一部の不正に関与していた。
プルデンシャル生命の10月8日の改革に関する発表によると、第三者委員会は、職員と顧客の私的な関係によって、管理職や本社が実態を把握しにくくなっていたと指摘した。不適切な金銭のやり取りや、保険と無関係な投資勧誘が、発覚しないまま繰り返されることがあった。
問題には、個人的な金銭の貸し借り、保険と無関係な投資勧誘、不適切な保険販売、保険契約の乗り換えが含まれていた。金融庁は、販売が顧客の意向に沿っているか、必要な情報が提供されているかを確認できていなかった点も指摘した。
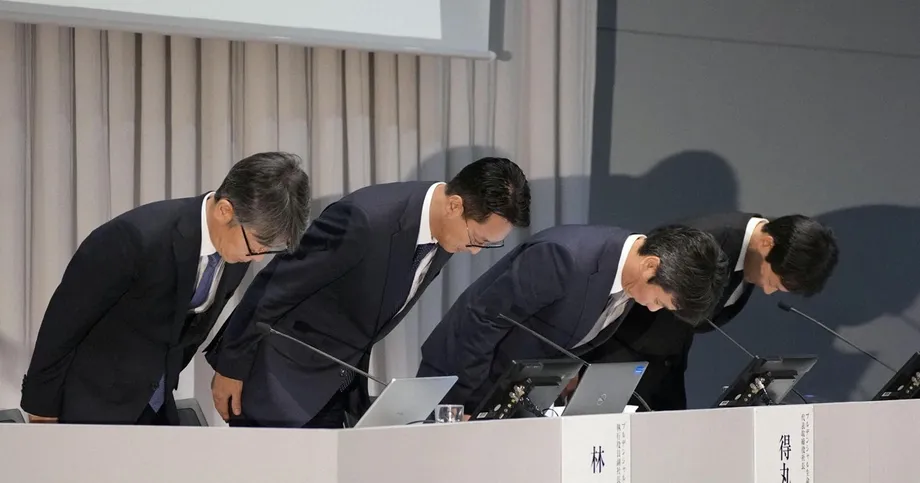
プルデンシャル生命の徳丸浩光社長は10月8日の記者会見で、不正の発生と長期化の双方に経営陣が関与していたことを認めた。
「信頼の根幹を揺るがしたことを重く受け止めています。特定の職員の問題ではなく、経営のあり方が不正を招き、事態を長引かせました」と徳丸氏は述べた。
ジブラルタ生命と親会社にも個別の指摘
ジブラルタ生命にも同じ期間の停止命令が出たが、金融庁は同社固有の問題も指摘した。プルデンシャル生命とは異なり、ジブラルタ生命は自社のライフプラン・コンサルタントに加え、一般代理店を通じても販売している。
金融庁によると、ジブラルタ生命は2001年の営業開始後、同様の採用、育成、営業モデルを導入した。採用では、既存の人脈を生かすなど、早期に販売実績を上げられる人材が優先された。その結果、管理職や本社が十分に把握できない顧客関係が生まれた。
金融庁によると、ジブラルタ生命の経営陣は、営業成績に連動する報酬や顧客との私的な関係に問題があると認識していたが、根本的な改革による職員の離職や業績悪化を懸念していた。上司自身の報酬や評価も採用人数やチームの販売実績に大きく左右されており、問題行為に異議を唱える意欲が弱まっていた。
親会社の不備はさらに広範に及んだ。プルデンシャル・ホールディング・オブ・ジャパンには保険子会社を監督する役割があったが、金融庁によると、子会社の独立性を過度に重視し、業務を深く調べず形式的に報告を確認するにとどまり、コンプライアンスに必要な人員や資源も十分に配分していなかった。
内部監査の体制にも不備があった。監査資源を一元化したものの、子会社から出向した職員が引き続き出向元の会社を監査しており、グループ横断の検証が制限されていた。金融庁は、内部監査の重要性を軽視する経営陣の発言や行動も指摘した。
保険会社への業務停止命令と業務改善命令は、保険業法第132条第1項に基づく。親会社への業務改善命令は同法第271条の29第1項に基づく。金融庁は、第三者調査の結果をそのまま受け入れたのではなく、自らの検査と法令に基づく報告も判断材料とした。
補償審査と支払いは別
プルデンシャル・ホールディング・オブ・ジャパンが設置した独立の顧客補償委員会が、補償の要否と金額を決める。進捗を評価するうえで、審査の完了と支払いを区別することが重要だ。
プルデンシャル生命によると、1月16日に公表した案件の対象者498人のうち492人の審査が完了し、定義された対象者のうち未完了は6人だった。審査完了率は約98.8%となる。同社の発表は2026年9月16日時点の補償進捗を示しているが、審査が終わったからといって顧客への補償が支払われたとは限らない。
より広い範囲を扱った別の報道によると、委員会はジブラルタ生命の顧客も含む1,345人の請求を審査し、676人への補償を承認した。審査中の案件数は公表されていない。これらの数字は、プルデンシャル生命の1月の案件に関わる498人とは異なる母集団を対象としている。
4月の発表についても同じ注意が必要だ。4月17日までに、顧客259人を対象とする総額17億円の審査と補償手続きが完了したが、同社によると、この中には補償対象外とされた顧客も含まれる。したがって、17億円を被害者に支払われた金額と表現することはできない。
徳丸氏は、営業再開よりも補償と懲戒処分を優先すると述べている。
「被害者への補償と関係者への懲戒処分より、営業再開を優先することは決してありません」と同氏は述べた。
職員157人に懲戒処分
詳細な懲戒処分の内訳から、現職・元職員157人という報告の背景が分かる。プルデンシャル生命は1月の案件に関与した146人を特定し、2026年4月までにこのグループへの処分を終えた。
146人のうち、53人は懲戒解雇または退職勧奨、68人は出勤停止、25人は警告、譴責などの処分を受けた。元職員に適用した同等の措置も含む。別の案件では、さらに11人が懲戒解雇または退職勧奨となった。
プルデンシャル・ファイナンシャルの提出書類にも同じ内訳が記載されている。53人と11人を合わせると、懲戒解雇または退職勧奨は64人となる。一部報道は64人全員を解雇と表現しているが、公式資料は2種類の離職形態を記している。
徳丸氏、秋山康弘副社長、林邦義副社長は、それぞれ3カ月間、月額報酬の30%を自主返納する。徳丸氏は、再発防止策を完了するため、社長職にとどまる意向を示した。
報酬の返納は、経営責任を明確にする取り組みの一部にすぎない。同社によると、現職および元経営陣に関する判断は、外部からの助言と取締役会の手続きに委ねられている。金融庁は、過去の取締役を含め、責任を明確化するよう明示的に求めている。
報酬と支社の改革で販売インセンティブを見直し
プルデンシャル生命は2027年に最低保証給を導入する計画だ。提案されている制度では、月額報酬が一定額を下回った場合、同社が差額を補う。保証額は公表されていない。
また、既契約の保全業務に対する報酬の割合を5%未満から約20%に引き上げる。公表された数字に基づけば、従来の4倍を超える。新規契約の手数料は支払い期間を4年から7年に延長し、契約の継続率、コンプライアンス、販売の質も評価対象に含める。
こうした変更は、目先の新規販売を迫る圧力を減らし、顧客との適切な関係を維持することをより重視する狙いがある。ただし、金融庁は過去の対策が先送りされたり、十分に検証されなかったりしたと指摘しており、改革を発表しただけで実効性が証明されるわけではない。
営業管理職の報酬も見直す。基本給の割合を約30%とし、採用人数と報酬を直接連動させる仕組みを廃止する。管理職は原則として自ら保険を販売せず、監督業務に専念する。
同社は現在139ある支社を新体制の下で40~50カ所に再編する計画で、約64~71%の削減となる。2026年11月1日にモデル支社7カ所で運用を開始し、既存の30支社を閉鎖する予定だ。新たな管理職の役割を設け、支社のガバナンス、複数のチームの監督、個々の営業職員の監督を分担する。
顧客とのやり取りの監視を拡大、情報管理リスクは残る
プルデンシャル生命は、営業職員の日報を導入し、約4,000人の営業職員にガバナンス研修を実施した。また、金銭の不適切な取り扱いをしていないとの誓約書を職員から取得した。必要に応じ、本人の同意を得たうえで任意に信用情報や税務申告書の提出を求める場合もある。
4月に導入された「カスタマー・サポート・パートナー」制度では、顧客が営業担当者だけでなく本社にも直接連絡できるようにした。10月の発表時点でチームは51人で、2027年度からの拡充を計画している。
10月7日に始まった面談記録システムは、顧客の同意を得て指定された面談を録音し、人工知能で要約を作成する。既契約に関する指定の話し合いに加え、対象となる販売・保全業務の面談も記録する。同社は、顧客とのやり取りを可視化し、顧客保護上の問題を早期に発見することを目的としている。
顧客情報には別の対応が必要だ。金融庁は、退職した営業職員による情報の不適切な持ち出しと、同様の事案に対する調査体制の弱さを指摘した。プルデンシャル生命では、過去の勤務先で取得した個人情報を不適切に持ち込み、利用した疑いも確認された。
ジブラルタ生命でも、退職者が顧客の連絡先を持ち出す同様のリスクがあった。面談の記録は会話の可視化に役立つが、情報の収集、アクセス、持ち出しの管理をそれだけで解決するものではない。プルデンシャル生命は、情報管理を強化し、会社支給のスマートフォンに移行するとしている。
営業再開までに求められる対応
改善計画の提出期限である11月30日は、プルデンシャル生命、ジブラルタ生命、持ち株会社の3社すべてに適用される。両保険会社は、保険やコーポレートガバナンスの専門知識を持つ外部専門家から、改善計画とその実施状況について評価を受けなければならない。
3社はいずれも3カ月ごとに進捗を報告する必要があり、第1回の報告基準日は2027年2月末となる。報告期限は翌月15日で、初回提出は2027年3月15日の予定だ。
最終的な補償総額、未解決の請求件数全体、元役員に関する追加判断は未確定だ。プルデンシャル生命は、不適切な保険募集の疑いについても調査を続けている。同社は、社内基準を満たすと確認された職員に限って営業を認める方針を発表しているが、今後は金融庁の停止命令の範囲内で対応しなければならない。
事業面の損失もすでに大きい。4月、プルデンシャルは米親会社の連結業績見通しにおいて、不祥事により利益が5億5,000万ドル減少する可能性があると示した。また、前年に比べて保険契約の解約が増えたと報告した。この見通しは、顧客の損失額や補償額とは別のものだ。
問われるのは、報酬制度や支社管理の見直し、顧客との直接的な接点によって、過去に機能しなかった監督体制を実効性あるものにできるかどうかだ。金融庁の命令は、実施の証拠と継続的な進捗を求めており、正式な営業停止期間が終わった後も監視は続く。
要点
- プルデンシャル生命とジブラルタ生命は、2026年10月13日から2027年1月31日まで保険募集と新規契約の締結を停止しなければならない。
- 調査では52億円の詐欺的または不適切な取引が示された。申告された損失額や確認された詐欺額は、それぞれ異なる指標を用いている。
- 保険金や給付金の支払いを含む既契約者向けサービスは継続する。
- プルデンシャル生命は現職・元職員157人を懲戒処分とし、このうち64人は懲戒解雇または退職勧奨となった。
- 2027年に予定する改革には、最低保証給、既契約の保全業務への報酬拡大、手数料支払い期間の延長が含まれる。
- 3社すべてが11月30日までに改善計画を提出し、その後も継続的に進捗を報告しなければならない。
- 最終的な補償総額と、実際の営業再開日は未確定だ。