製造業の急伸、より厳しい経済運営との両立が課題
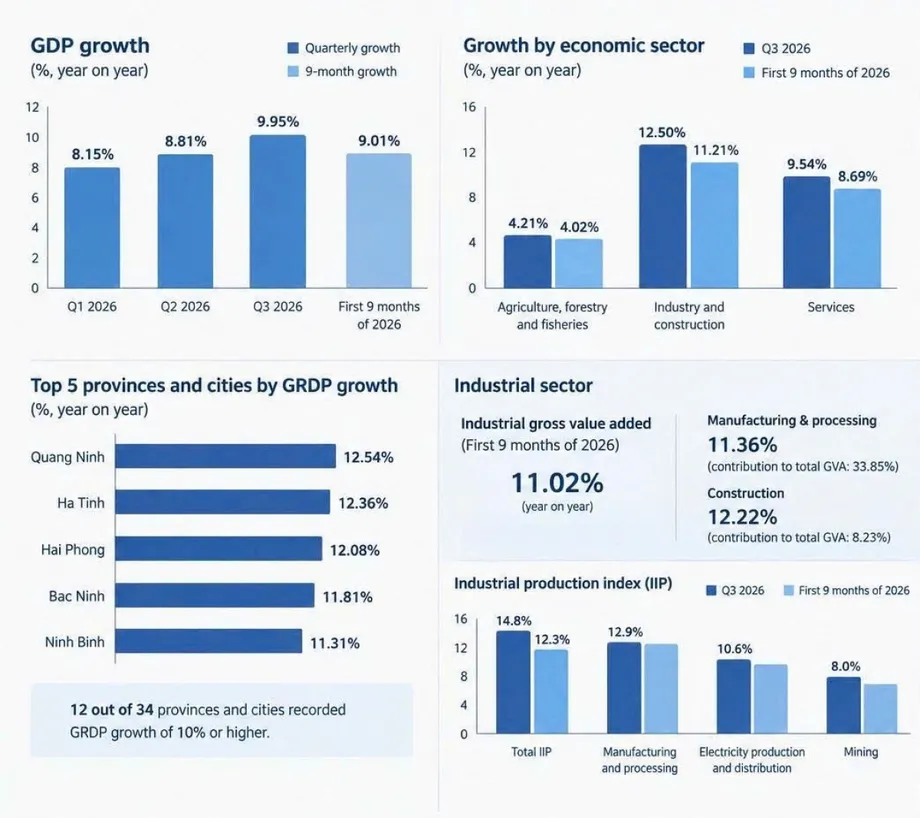
ベトナム経済は2026年1〜9月に推計9.01%成長し、7〜9月期の成長率は9.95%に加速した。10月3日に発表されたこの統計と同時に、モノの貿易では194億2,000万ドルの赤字、9月のインフレ率は5.08%となった。年間で少なくとも10%の成長を目指す同国が直面する圧力が浮き彫りになった。
目次
財務省傘下の国家統計局が発表した1〜9月の経済報告によると、経済全体の付加価値増加分のほぼ半分を、工業と建設業が占めた。外国投資の登録額は503億6,000万ドルに達し、輸出は24.5%増加した。輸入はさらに速い36.7%増で、主に設備、部品、その他の生産資材の購入が押し上げた。
成長率は、エコノミスト8人を対象とした調査の中央値8.65%を上回り、2022年7〜9月期以来の高い四半期成長率となった。しかし、生産の拡大が家計や国内企業にも同じような恩恵をもたらすとは限らない。消費支出の伸びは投資を下回り、物価上昇が加速したほか、事業を完全に解散した企業は2倍以上に増えた。
財務省傘下の国家統計局のグエン・ティ・フオン局長は、今回の結果を力強い出発点と評価する一方、年間目標の達成は依然として難しいと警告した。
1〜9月のGDP成長率9.01%は歴史的に見ても極めて高く、国の目標の下で可能な限り高い成長率を達成するための重要な基盤となった。しかし、2桁の経済成長の実現は依然として大きな課題だ
年末の焦点は、投資の確約、インフラ支出、輸出受注を十分な速さで追加生産につなげられるか、そして物価を政府の年間インフレ目標よりさらに押し上げずに済むかだ。
今年、何が成長を加速させたのか
成長率は最初の3四半期を通じて高まり、1〜3月期は8.15%、4〜6月期は8.81%、7〜9月期は9.95%だった。1〜3月期から7〜9月期にかけての上昇幅は1.80ポイント。2025年7〜9月期の8.13%と比べると、今回の四半期成長率は1.82ポイント高かった。
7〜9月期は工業・建設業が12.50%、サービス業が9.54%、農林水産業が4.21%成長した。1〜9月では、それぞれ11.21%、8.69%、4.02%だった。
一部の報道では1〜9月のGDP成長率を9.04%、7〜9月期のサービス業の成長率を9.45%としている。しかし、いずれも公式発表ではそれぞれ9.01%、9.54%となっている。経済成長を評価する上では、これらの公式数値が一貫した基準となる。
支出の内訳からは、投資サイクルの加速が見て取れる。建物、設備、在庫への投資を含む総資本形成は1〜9月に17.88%増加した一方、最終消費の伸びは8.51%だった。7〜9月期だけでは、総資本形成が21.39%増、最終消費が8.96%増となった。
工場と建設が最も強い押し上げ役に
製造業の付加価値は1〜9月に11.36%増え、経済全体の付加価値増加分の33.85%を占めた。建設業は12.22%拡大し、さらに8.23%を寄与した。付加価値とは、製品の販売価格全体ではなく、購入した投入物を差し引いた後に生産者が生み出した価値を測るものだ。
国家統計局は、稼働を始めた大型プロジェクト、回復する輸出受注、公共投資の加速を工業の伸びの要因に挙げた。工業生産指数は1〜9月に12.3%上昇し、2025年同期の9.0%を上回った。比較可能な期間としては2019年以来、最も高い伸びとなった。
工業生産は全国34の省・市すべてで増加した。製造業の生産は12.9%、電力の生産・配電は10.6%、鉱業は8.0%増加した。製造業の販売は12.8%増え、9月30日時点の在庫は前年同日比で11.9%増加した。
在庫の増加だけでは、工場が販売可能な量を超えて生産しているとは言えない。販売も大きく伸びていた。ただ、在庫は8月から9月にかけても4.3%増加しており、年末に向けて新規受注、生産、納品のバランスを注視する必要がある。
輸出は外資系企業が主導、輸入はさらに速く増加
1〜9月のモノの輸出額は4,343億ドル、輸入額は4,537億2,000万ドルだった。貿易総額は前年同期比30.4%増の8,880億2,000万ドル。194億2,000万ドルの赤字となり、2025年同期に記録した168億7,000万ドルの黒字から363億ドル悪化した。
原油事業を含む外資系企業の輸出額は3,504億1,000万ドルで、全体の80.7%を占めた。輸出は29.4%増加した一方、国内企業の伸びは7.5%で、輸出額は838億9,000万ドルだった。別の2025年の数値では外資系部門の輸出シェアは75.5%で、年間と1〜9月の期間は異なるものの、その優位性が高まったことを示唆している。
両者の貿易収支にも大きな差があった。国内企業は342億8,000万ドルの赤字だった一方、外資系企業は148億6,000万ドルの黒字を計上した。こうした数字は、国全体の輸出が急増しても、多くの地場企業にとって景況感がそれほど力強くない場合があることを示している。
輸入の94.1%に当たる4,269億2,000万ドルは生産財だった。機械、設備、工具、スペアパーツは輸入全体の58.3%を占め、原材料と燃料は35.8%だった。コンピューター、電子機器、部品の輸入額は1,889億ドルで、71.7%増加した。
こうした購入は将来の生産能力を高める一方、外貨を必要とし、メーカーを国際価格の変動にさらす。原油は輸入量が13.5%減ったものの、金額は14.4%増えた。精製燃料の輸入は数量で11.5%増、金額で79.3%増となり、購入量に比べて輸入負担が大幅に重くなったことを示した。
9月の黒字も対外的なリスクを解消せず
9月のモノの貿易は12億7,000万ドルの黒字で、輸出額は594億8,000万ドル、輸入額は582億1,000万ドルだった。輸出は前年同月比39.1%増、輸入は45.8%増となった。月次の収支は改善したものの、累積赤字を解消するには至らなかった。
米国は引き続きベトナム最大の輸出先で、輸出額は1,400億ドルだった。中国は最大の輸入元で、輸入額は1,873億4,000万ドル。輸出入総額から算出すると、両国はそれぞれ輸出の約32.2%、輸入の約41.3%を占めた。
米国に対するベトナムの貿易黒字は1,226億ドルに達し、23.8%増加した。一方、中国に対する赤字は43%拡大し、1,215億ドルとなった。この組み合わせは、ベトナムが中国から多くの生産資材を購入し、完成品を米国の顧客に大量に販売する経済構造を反映している。
米通商法301条に基づく貿易調査が続く中、ワシントンとの交渉は重要な意味を持ち続けた。この調査は外国の貿易慣行を検証し、貿易措置につながる可能性がある。未解決の交渉課題には、関税やその他の貿易障壁を避けるために第三国経由で輸送される物品が含まれていた。
ベトナム共産党のトー・ラム書記長兼国家主席は9月下旬、米国との合意は「非常に近い」と述べた。10月の報道時点で、合意の成立や署名の日程は確認されていない。二国間の貿易不均衡に対処する取り組みの一環として、米国製の技術製品をさらに購入する案も出ていた。
投資の確約額と実際の支出は別の動きを示す
1〜9月に経済全体で実施された投資は3,109兆6,000億ドンに達し、15.1%増加した。前年同期の伸びは11.6%だった。国有部門の投資は17.3%増の931兆ドン、国内民間投資は14%増の約1,650兆ドン、外資系企業の投資は14.5%増の529兆4,000億ドンとなった。
外国投資の登録額は76.4%増の503億6,000万ドルに達したが、実際に実施されたFDIは12.1%増の210億7,000万ドルだった。登録投資には新規投資の確約、調整、出資や株式取得が含まれる。実行額は実際に実施された投資を示す。両者は同じものではなく、必ずしも同じプロジェクトに対応するわけでもない。
製造業が実行済みFDIの174億ドル、全体の82.6%を受け入れた。不動産業は15億9,000万ドル、電気・ガスなどの公益事業は7億2,340万ドルだった。製造業への集中は、外国資本、工場の生産、輸出の結びつきを強めている。
公共投資の執行額は約643兆ドンで、12.9%増加した。これは国有部門全体の投資より範囲が狭い指標だ。同様に、総投資額の16.7%増という公式数値は7〜9月期のもので、1〜9月の伸びではない。一部の報道では、より長い期間の数値として扱われている。
予算執行では年末に向けて多くの作業が残る。歳入は2,187兆3,000億ドンで年間見積もりの86.5%、歳出は1,873兆7,000億ドンで59.3%に達した。信用残高は2025年末から9月28日までに10.89%増え、前年の同時点の13.37%を下回った。
サービス業と農業が成長の裾野を広げる
サービス業は1〜9月の経済全体の付加価値増加分の45.03%を占めた。運輸・倉庫業は11.03%、卸売・小売業は9.85%、金融・銀行・保険業は9.45%、宿泊・飲食サービス業は8.83%成長した。
外国人訪問者は1,770万人に達し、14.5%増加した。サービス輸出は18.5%増の261億ドルで、観光収入は半分に当たる130億6,000万ドルだった。それでもサービス輸入は343億1,000万ドルに達し、サービス収支は別途82億1,000万ドルの赤字となった。サービス輸入では運輸サービスが最大の割合を占めた。
農林水産業は経済全体の付加価値増加分の5.35%を占めた。夏秋作のコメ生産量は1,100万トン近くとなり、作付面積が減少したにもかかわらず、7万1,200トン増えた。平均収量は1ヘクタール当たり5.89トンに上昇した。
水産物の生産量は3.9%増の789万トンだった。養殖は5.9%増と、天然漁獲量の0.9%増を大幅に上回った。こうした伸びは主要工業地帯以外の地域を下支えしたが、経済全体に占める農業の割合は11.33%から10.65%に低下した。
生活必需品の値上がりが家計を圧迫
小売売上高と消費者向けサービス収入は1〜9月に5,925兆7,000億ドンに達し、名目で13.4%増加した。物価変動を除いた実質の伸びは7.8%で、2025年の7.2%をやや上回った。この7.8%は物価調整後の支出の伸びであり、小売価格の上昇率ではない。
家計最終消費は9.75%増加し、GDP成長率を6.88ポイント押し上げたと報告された一方、政府最終消費の伸びは1.22%だった。この詳細な内訳を見ると、家計需要が停滞していたことを意味するわけではなく、最終消費全体が8.51%増加した理由が分かる。
労働者の公式平均月収は1〜9月に910万ドンで、前年同期を75万2,800ドン上回った。7〜9月期の平均月収は920万ドンだった。別の報告には全国平均を840万ドンとする数値があるが、比較可能な対象期間は示されていない。所得が9.9%増えたという別の見方も、公式の1〜9月の数値から計算される約9.0%増とは異なる。
消費者物価の平均上昇率は1〜9月に4.52%となり、政府の年間上限である4.5%をわずかに上回った。9月のインフレ率は5.08%だった。食料・外食費、住宅・公共料金、運輸費の上昇が、1〜9月の消費者物価指数(CPI)の伸びに合計3.81ポイント寄与し、全体の約84%を占めた。
コアインフレ率は平均4.26%だった。この指標は、価格変動が大きい品目や価格が規制されている品目を除き、より持続的な物価圧力を把握するために用いられる。平均所得の伸びは全般的なインフレ率を上回ったが、賃金、家族構成、住居費、支出の必要性によって家計の実感は大きく異なる。
企業の退出と地域差が好況に影を落とす
新たに登録された企業は約14万9,700社で3.2%増加し、登録資本金は32.7%増の1,884兆ドンとなった。しかし、登録雇用者数は16.1%減少しており、資本の確約が大きく増えても、採用予定者数が同じ割合で増えたわけではない。
新設または事業を再開した企業は22万3,900社を超えたが、3.2%減少した。一時休業、解散手続き中、解散完了を含め、市場から退出した企業は約17万2,000社に上った。このうち解散を完了した企業は4万8,700社を超え、118.8%増加した。
製造業の景況調査では、34.2%の企業が7〜9月期に4〜6月期より景況が改善したと回答し、45.7%が横ばい、20.1%が困難に直面していると答えた。別の調査では、製造業・建設業の企業の80.2%が受注の増加または安定を報告した一方、53.3%は単位当たり生産コストの上昇を報告した。個人事業者を対象にした調査では、81.5%が2025年に売上高の減少を報告し、33%が事業縮小を予定していた。こうした過去の売上高の数値は、すでに存在する圧力を示すものであり、2026年の業績を直接測るものではない。
国家統計局の10月3日の説明会では、34の省・市のうち12地域で成長率が10%以上となった。クアンニン省が12.54%で首位に立ち、ハティン省が12.36%、ハイフォン市が12.08%、バクニン省が11.81%、ニンビン省が11.31%と続いた。ニンビン省の数値は、他の報道にある丸めた11.3%をわずかに上回る。
7〜9月期だけで成長率が10%を超えた地域は17だった。ハノイ市は同四半期に10.02%、1〜9月に8.85%成長した。ホーチミン市はそれぞれ9.86%、9.06%だった。ソンラ省の1〜9月の成長率は5.59%で、ビンロン省、カマウ省、ドンタップ省は7.32〜7.44%の範囲だった。
国家統計局国民経済計算局のグエン・ティ・マイ・ハイン局長は、地域の成長が弱い一因として、農業の構成比が高いこと、サービス市場が限られていること、大型工業プロジェクトが少ないことを挙げた。好調な地域については、生産能力の蓄積、投資、輸出、関連サービスが寄与したと説明した。6地域が決議180/NQ-CPに基づく目標を上回ったと報告された。
年末に必要なのは、もう一度強い結果を出すことだけではない
GDP分析に添えられた試算によると、年間成長率を少なくとも10%にするには、10〜12月期に約12.5%の成長が必要となる。これは7〜9月期の成長率を2.55ポイント上回る。年間成長率は各四半期の経済規模に左右されるため、四半期ごとの成長率を単純に平均して算出することはできない。
政府が成長促進策をどう進めてきたかは、政策の経緯から読み取れる。
- 4月16日:決議109/NQ-CPで、国家開発方針の実施に向けた行動計画を策定。
- 4月29日:8つの決議により、行政手続きの遵守にかかる時間とコストを50%以上削減する目標を設定。
- 5月20日:トー・ラム氏が、生産性、技術、資源の有効活用を軸とする異なる成長モデルを提唱。
- 6月27日:決議169/NQ-CPで各地域に具体的な成長目標を割り当て。
- 10月3日:国家統計局が最新の結果を発表。レ・ミン・フン首相は年末の四半期を「スプリント」と表現。
結論18-KL/TWは、2026〜2030年に2桁成長を目指す目標を掲げている。5月の会合で、書記長兼国家主席として発言したトー・ラム氏は、既存の手法を単に拡大するだけでは不十分だと述べた。
2桁成長は、従来の成長モデルを単に延長するだけでは実現できない
国家統計局が挙げる優先課題には、インフラ整備の加速、安定したエネルギー供給、国内輸出企業の強化、外国投資家とベトナムの供給業者との連携強化が含まれる。これらは提言や目標であり、必要な追加生産がすでに確保されたことを示すものではない。
アジア開発銀行は製造業、消費、FDIを理由に、2026年の成長率予測を7.2%から7.8%に引き上げた。それでも政府の目標を下回る予測だ。ベリスク・メープルクロフトのアジア担当シニアアナリスト、ローラ・シュワルツ氏も、インフレ、景気の過熱リスク、電力不足について警告した。
次の重要な期間は10〜12月だ。通年の成長率、最終的なインフレ率、米国との貿易交渉の行方は、なお確定していない。支出の加速が効果を発揮するのは、それが実際に完成する建設、生産に使える能力、提供されるサービスにつながる場合に限られる。コスト上昇や未執行の確約に終われば、効果は限られる。
要点
- GDPは1〜9月に9.01%、7〜9月期に9.95%成長した。
- 工業と建設業が経済全体の付加価値増加分の49.62%を占めた。
- 外資系企業がモノの輸出の80.7%を生み出した。
- モノの貿易収支は168億7,000万ドルの黒字から194億2,000万ドルの赤字に転じた。
- 外国投資の登録額は503億6,000万ドル、実際のFDI実行額は210億7,000万ドルだった。
- 平均インフレ率は4.52%で、9月には5.08%に上昇した。
- 34の省・市のうち12地域が1〜9月に少なくとも10%成長した。
- 年間目標の少なくとも10%成長を達成するには、10〜12月期に約12.5%の成長が必要と試算される。