ブルネイ金融セクターの新たな10年
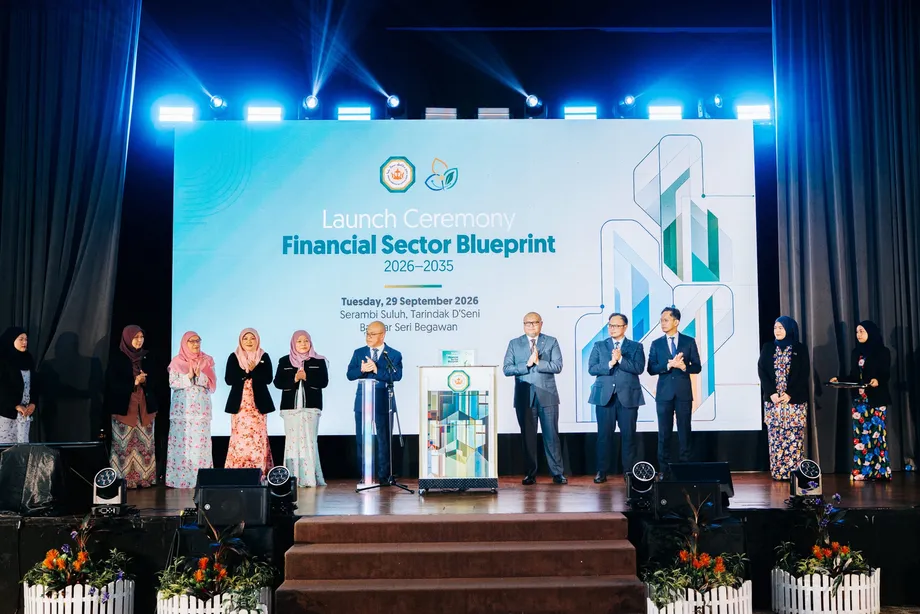
ブルネイ・ダルサラーム国は2026年9月29日、2026~2035年金融セクター青写真を発表した。企業向け銀行融資は62億ブルネイ・ドル(BND)に達し、2016年の2倍となった。金融システム全体の資産は2025年に259億ブルネイ・ドルだった。第2次青写真は、国内総生産(GDP)の約6%を占めるセクターの方向性を示す一方、資本市場のさらなる深化、融資へのアクセス拡大、デジタル化の加速がなお必要だとしている。
目次
発表式はバンダルスリブガワンのタリンダク・デスニにあるデワン・スランビ・スルーで行われた。経済政策調整相、経済・貿易・産業相を兼務し、ブルネイ・ダルサラーム中央銀行(BDCB)理事会議長を務めるダト・セリ・セティア・Dr・ハジ・アブドゥル・マナフ・ビン・ハジ・メトゥシン氏が計画を発表した。
BDCBが発行した金融セクター青写真は、金融・通貨の安定を開発の中核に据える。3つの戦略的柱は、先進的で革新的な金融セクター、金融を通じた持続可能性、そしてテクノロジーに支えられた現代的な金融インフラで構成される。
この計画は、国の国家開発ビジョン「ワワサン・ブルネイ2035」と経済青写真を支える。実務上の課題は、金融セクターが拡大させてきた資源を投資や事業拡大につなげ、より多くの人にサービスを届けながら、金融の安定を損なわないことだ。
成長を示す数値
金融システム全体の資産は過去10年間、年平均2.3%で増加し、2025年には259億ブルネイ・ドルに達した。企業向け融資は2026年上半期に62億ブルネイ・ドルとなった。この額は2016年の2倍であることから、当時の融資総額は約31億ブルネイ・ドルだったと推計できる。
この比較から、期間中、企業向け融資は金融資産より速いペースで拡大したことがうかがえる。ただし、数値の報告時期と対象範囲は異なる。一方は銀行による融資を、もう一方は金融システム全体の資産を測っているため、融資の正確な比率として扱うべきではない。
GDPに占めるセクターの割合は、10年前の平均5.6%から約6%へと0.4ポイント上昇した。経済における役割は拡大したが、その変化は企業向け融資の倍増に比べれば緩やかだ。
アブドゥル・マナフ氏は、同セクターについて、自己資本が厚く、流動性が十分で、資産の質も改善していると述べた。自己資本の厚さは損失を吸収するための財務的な余力を指し、流動性は支払い需要に応じる能力に関わる。資産の質は、なかでも借り手がどれだけ確実に融資を返済するかを反映する。
同相は基調演説で、こうした強みを改革の手を緩める理由にしてはならないと警告した。
現状に満足している余裕はありません
次の段階に向けた優先課題として、民間部門の成長促進、資本市場の深化、企業の融資アクセス改善、デジタル化の加速を挙げた。
安定を枠組みとする3つの目標
BDCBは新たな青写真で、金融・通貨の安定を守ること、将来のニーズを見据えた開発を推進すること、金融エコシステムを変化に備えさせることの3つを目標に掲げた。ビジョンでは、強靱性と革新を、持続可能な経済成長および包摂的な社会福祉と結び付けている。
第1の戦略的柱は、より多様で変化に対応できる金融エコシステムを目指す。市場の発展、金融包摂、革新、金融リテラシーを同じ課題として扱い、金融商品の供給と、家計や企業がそれを理解し活用する力を結び付ける。
第2の柱は、環境・社会・ガバナンス(ESG)の原則と持続可能性に関わるリスクを金融活動に組み込む。第3の柱は、決済、テクノロジーの導入、組織の能力など、サービスを安全かつ効率的に提供するためのインフラを対象とする。
したがって安定は、拡大の後に検討する別個の目標ではなく、3つすべての柱を支える条件だ。青写真は、健全な規制と安全なシステムを維持しながら、成長と革新を進めるとしている。
金融アクセスと消費者保護
第1の柱の下で、BDCBはデジタル化の推進、金融リテラシーの強化、消費者保護の改善を計画している。市場がより幅広い機会を提供するのと並行し、金融サービスをより利用しやすく、効率的で、包摂的なものにすることを目指す。
金融リテラシーが重要なのは、サービスにアクセスできるだけでは、商品にかかる費用やリスク、返済義務を顧客が理解しているとは限らないためだ。消費者保護は、商品を提供する金融機関の対応を対象とする。この2つの優先課題を通じて、金融サービスの利用拡大と顧客体験の質を結び付ける。
金融消費者の公正な取り扱いに関するBDCBの要件は、2027年3月から適用される予定だ。これは青写真の期間開始後、早い段階に設定された具体的な規制上の節目となる。2035年の計画終了時点より前に金融機関が対応すべき期限だが、発表時の説明では要件の全容は示されなかった。
企業向け融資額は支援の拡大を示すが、その支援がどのように分配されたかまでは明らかにしない。大企業と中小企業の内訳も、既存の借り手と初めて融資を求める企業の内訳も示されていない。アクセスが広がったかを評価するうえでは、こうした違いが重要になる。
持続可能性とイスラム金融
持続可能性を掲げる柱は、ESGの原則と持続可能性に関わるリスクをブルネイの金融セクター全体に組み込むよう求める。BDCBは、倫理的な投資慣行と責任ある管理を目標に挙げ、金融活動を国家の持続可能性政策や国際的な慣行と整合させるとしている。
アブドゥル・マナフ氏は、再生可能エネルギーなど持続可能性に関わるプロジェクトを、融資の機会として挙げた。この取り組みは個別プロジェクトへの資金提供にとどまらず、投資評価やリスク管理において、金融機関が環境・社会・ガバナンスの課題を考慮することも求めている。
一般の読者向けに言えば、ESGとは従来の財務面の検討に加え、環境への影響、人々への対応、組織の監督体制の質といった要素に目を向ける考え方だ。こうした要素を金融に取り入れることで、企業や投資の持続性を金融機関がどのように評価するかが変わり得る。
青写真はまた、イスラム金融におけるブルネイの地位向上を優先課題としている。第1次青写真は、イスラム資本市場の育成、企業によるスクーク発行の促進、イスラム投資信託の運用業務の構築を提言していた。スクークはイスラム金融の原則に沿って組成される投資証書で、資産や経済活動に連動した仕組みを通じて資金を調達する際に広く使われる。
これらの過去の提言は、新計画の市場開発や倫理的投資の方針の土台となる。ただし、すべての市場や商品がすでに設立されたことを示すものではなく、今回の発表で新たなスクーク発行や持続可能性ファンドが具体的に発表されたわけでもない。
決済、信用情報、サイバーセキュリティ
インフラの柱は、デジタル決済システム、相互運用性、サイバーセキュリティに重点を置く。相互運用性とは、異なる決済サービスやシステムが連携して機能することを指し、利用者が別々のネットワークに縛られず、複数のプラットフォームをまたいで取引できるようにする。
第1次青写真は、tarusの開始を含むデジタル決済の拡大を後押しした。BDCBはまた、自動清算機関と中央証券預託機関を通じてインフラを近代化した。清算機関は金融機関間の支払い指図を処理し、証券預託機関は保有証券を記録して、その移転を支える。
信用情報へのアクセスを改善するため、信用情報スコアと担保登録制度が設立された。信用情報は貸し手が返済リスクを評価する助けとなり、担保登録制度は融資の担保として差し入れられた資産に対する権利を記録する。これらの仕組みは、融資判断に影響し得る情報面と法的確実性の課題に対応する。
フィンテック規制サンドボックスとメカール・フィンテック・イノベーションセンターも、第1次青写真に関連して進められた取り組みだ。規制サンドボックスでは、定められた規制条件の下で金融イノベーションを試験できる。新計画はこうした基盤を引き継ぎ、さらなるテクノロジー導入とサイバー面の強靱性・安全性の強化を並行して進める。
第1次青写真から引き継ぐもの
2016~2025年の青写真は、金融・通貨の安定、競争力のある金融機関とサービス、現代的なインフラ、国際統合、人材育成という5つの柱を掲げていた。新たな枠組みでは優先課題を3つの戦略的柱にまとめ、安定を中心原則として維持している。
過去の提言には、シンガポールとの通貨互換協定とカレンシーボード制度の維持が含まれていた。また、監督の強化、国際的な規制基準、商品開示の明確化、国内スクーク市場の育成、金融人材の技能向上も盛り込まれていた。
金融リテラシー、市場開発、テクノロジー活用能力、安全なインフラを通じ、こうした優先課題のいくつかは新計画にも引き継がれている。ただし、過去の文書にある提言と、完了した施策は区別する必要がある。例えば、証券取引所に関する記述があっても、取引所が運営されていることを意味しない。
BDCBは過去10年間に、地域および国際的なパートナーとの間で26件の覚書に署名した。第1次青写真はASEAN統合と地域の決済接続にも取り組んでおり、国際協力は新たな方針ではなく、開発計画に定着した要素となっている。
低成長の経済が突き付ける課題
ブルネイ経済の2016~2025年の年平均成長率は0.7%だった。非石油・ガス部門は、大規模な海外直接投資プロジェクトに支えられ、年平均2.7%成長した。両者には2ポイントの差があり、従来のエネルギー産業以外でより力強い成長が見られたことを示している。
アジア開発銀行(ADB)が2026年9月に公表した見通しでは、GDP成長率は2026年が1.2%、2027年が1.9%と予測されている。2026年の予測は7月時点の1.8%から0.6ポイント下方修正された。
こうした予測は、青写真が掲げる目標の前提となる、慎重さを要する経済環境を示している。金融面の能力が高まっても、自動的に投資が増えるわけではない。企業には、採算の見込める事業と、借り入れを正当化できるだけの需要も必要だ。したがって、経済の多角化に重点を置くこの計画は、金融開発を民間経済活動の拡大というより広い課題に結び付けている。
発表式のテーマ「圧力下の前進―世界的な緊張の中の機会」は、地政学的緊張、サプライチェーンの変化、エネルギー市場の変化、急速な技術革新を反映した。アブドゥル・マナフ氏は、不確実性は革新、強靱性、持続可能な成長の機会にもなり得ると述べた。
計画を実行に移す担い手
BDCBのハジャ・ラシダ・ビンティ・ハジ・サブトゥ総裁は、この青写真は共通の願いとこれまでの進展を土台にしていると述べた。金融セクターの発展は、競争力を保ち、新たな動向に対応し、国家の優先課題に沿い続けるために、継続的な努力を要するプロセスだと説明した。
計画は、政府機関、学界、経済団体、金融業界、その他の関係者との協議を通じて策定された。アブドゥル・マナフ氏は、政府や金融機関に加え、規制当局、企業、投資家、教育機関、地域社会全体に参加を呼びかけた。
発表式では、アレン・ライ・コンファー社長の司会で、変化する世界経済におけるASEANをテーマにした対話が行われた。パネリストは、BDCBの金融業務・開発・国際関係担当副総裁、アワン・マルディニ・ビン・ハジ・エディ氏、イスラム金融サービス委員会(IFSB)のアブドラ・ハロン副事務局長、ASEAN事務局財務統合部のレンツ・カラブ上級職員だった。
別のパネルでは、強靱性、革新、持続可能な成長が取り上げられた。BDCBのエグゼクティブ・ディレクター、Dk・スリ・ジョーディアナ・ビンティ・Pg・ハジ・モハメド氏が司会を務め、経済計画統計局、スタンダード・チャータード・ブルネイ、タカフル・ブルネイ、BIBD証券、ナショナル・インシュアランス社の代表が参加した。経済計画、銀行、保険、投資サービスの各分野からの参加により、議題と各分野のつながりが示された。
なお必要な節目と指標
青写真は政策の方向性を示しているが、発表時の説明では金融包摂、デジタル決済、中小企業向け融資について数値目標が示されなかった。そのため、これらの分野で定められた目標に照らして進捗を評価することは難しい。ただし、青写真の全文に含まれるすべての施策に測定可能な目標がないと断定するものではない。
戦略計画と実施施策を区別することが重要だ。資産の増加と企業向け融資の額は有用な出発点となるが、それだけではサービスの包摂性が高まったか、決済システム間の連携が改善したか、消費者がより公正に扱われているかは分からない。
主な日程は、新戦略と前計画の成果、次の規制上の節目を示している。
- 2016~2025年:第1次金融セクター青写真が、規制、市場、インフラの整備を導いた。
- 2025年:金融システム全体の資産が259億ブルネイ・ドルに達した。
- 2026年上半期:企業向け銀行融資が62億ブルネイ・ドルに達した。
- 2026年9月:アジア開発銀行は、2026年の成長率を1.2%、2027年を1.9%と予測した。
- 2026年9月29日:BDCBがバンダルスリブガワンで2026~2035年青写真を発表した。
- 2027年3月:BDCBの金融消費者公正取り扱い要件が適用される予定。
発表時の説明では、これ以降の実施期限や指標の公表日程は示されていない。次の課題は、計画の基盤となる金融・通貨の安定を保ちながら、3つの戦略的柱を成果の評価が可能な施策に落とし込むことだ。
要点
- ブルネイの第2次金融セクター青写真は2026~2035年を対象とし、「ワワサン・ブルネイ2035」を支える。
- 3つの柱は、革新と包摂、金融を通じた持続可能性、現代的な金融インフラを扱う。
- 金融システム全体の資産は、年平均2.3%の成長を経て、2025年に259億ブルネイ・ドルに達した。
- 企業向け銀行融資は2026年上半期に62億ブルネイ・ドルとなり、2016年の2倍に達した。
- デジタル決済、金融リテラシー、消費者保護、イスラム金融、サイバーセキュリティを優先課題とする。
- 金融消費者の公正な取り扱いに関する要件は、2027年3月から適用される予定。
- 発表時の説明では、金融包摂、デジタル決済、中小企業向け融資の数値目標は示されなかった。