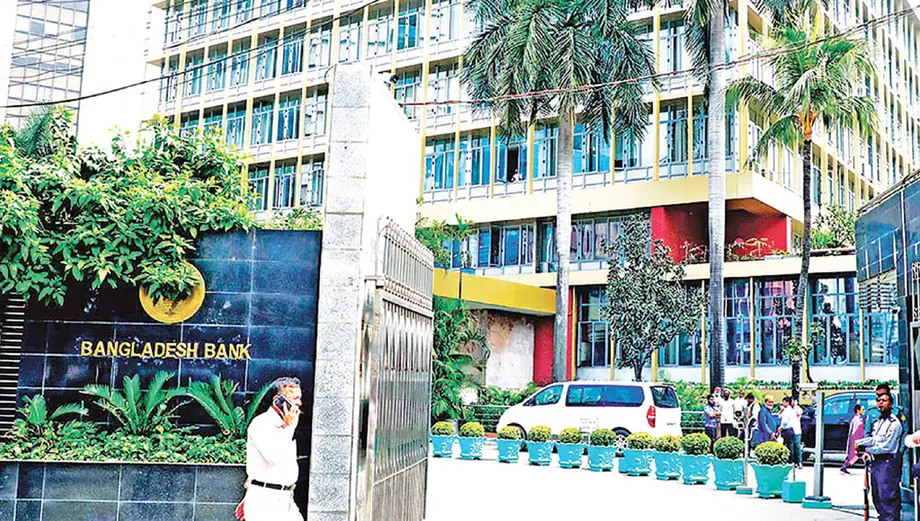
買い戻しで大型債券返済額の約4分の1を圧縮
バングラデシュは10月8日に実施した入札で、国債1,716.14億タカを買い戻した。11月に迫る大規模な返済額を減らすとともに、政府債務をより積極的に管理する手法を試した。バングラデシュ銀行は財務局に代わって買い戻しを実施し、提出された56件の入札のうち、入札委員会の要件を満たす価格のものを受け入れた。
目次
対象債券の発行残高は6,666.58億タカで、年クーポン率は12.30%だった。買い戻し額は発行残高の約25.7%に当たり、満期時には約4,950億タカの返済が残る。1クローレは1,000万タカで、買い戻しの受け入れ額は約171.6億タカとなる。
財務省は、返済圧力を分散し、借り換えリスクを抑え、政府の債務返済スケジュールの均衡を図ることが今回の措置の狙いだと説明した。借り換えリスクとは、既存債務の返済期限が到来した際に、借り手が代替資金を調達できない、または高い金利でしか調達できない可能性を指す。
今回の結果は、入札の限界も示している。保有者が売却に応じたのは対象債券の約30.2%にとどまり、政府はそのうち約300億タカ相当の申し出を拒否した。当初は発行額のほぼ全額を対象にする計画だったが、大半の債務が残った。
今回の取引をバングラデシュ初の国債買い戻しとする説明には、歴史的な留保が必要だ。中央銀行や財務省に帰属する発表では初の試み、あるいは新たな取り組みとされる一方、別の報道は2009年12月に政府証券の買い戻しが行われたと伝えている。今回の措置は現在の債務管理プログラムに新たな手段を加えるものだが、国内初の取引かどうかには異論がある。
入札で受け入れた額と残った額
バングラデシュ銀行の幹部によると、20行の商業銀行が参加した。中央銀行の発表では、提出された56件の入札総額は2,016.14億タカだった。別の報道では2,016.18億タカとされ、0.04億タカ、つまり40万タカの差がある。いずれも受け入れ額は1,716.14億タカとしている。
中央銀行の入札総額を基にすると、政府は売却申し出額の約85.1%を受け入れた。ただし、この高い受け入れ率は、債券全体に幅広い売却参加があったことを意味しない。受け入れ額は発行残高の約4分の1にすぎなかった。
当初の入札目標額は約6,667億タカだった。バングラデシュ銀行の幹部は入札前、政府に全額を買い取る義務はなく、市場利回りに応じて購入額を抑える可能性があると説明していた。したがって、最終結果は公表された目標を下回ったものの、必ずしも入札の想定条件に反したわけではない。
残高は単純に計算できる。発行残高6,666.58億タカから受け入れ額1,716.14億タカを差し引くと、4,950.44億タカが残る。つまり今回の措置で11月の返済義務がなくなったわけではなく、満期返済額を約4分の1減らした。政府には当初元本のほぼ4分の3をなお返済する必要がある。
債券保有者による価格提示の仕組み
今回の取引では、複数価格方式のリバースオークションが採用された。通常の国債入札では、投資家が証券を購入して政府に資金を貸し出す。今回のリバースオークションでは、既存の保有者が証券を政府に売却する価格を提示した。
落札した各入札者には、それぞれが提示し受け入れられた価格が適用され、すべての売り手に一律の価格が適用されるわけではない。入札委員会は、価格や利回りの要件を満たさない申し出を拒否できる。この基準により、約300億タカ相当の入札が拒否された。
政府証券の入札に直接参加するプライマリーディーラー銀行は、自ら入札を提出できた。その他の銀行や金融機関は、バングラデシュ銀行の金融市場インフラシステムを利用し、提携するプライマリーディーラーを通じて参加できた。決済条件では、受け入れ価格に決済日までの経過利息を加えて支払うこととされた。
日付と過去の実績には注意が必要
対象債券のISINはBD0926191026とされている。報道によると、年クーポン率12.30%の2年物国債で、満期日は11月6日。買い戻しの決済日は10月12日に予定されていた。
報道された日程では、入札と支払いは11月の満期より前に行われる。
- 2009年12月:政府証券の買い戻しで、銀行セクター外の民間銀行4行と金融機関1社からの申し出、計503億タカ相当を受け入れた。
- 2024年11月4日または6日:今回の対象債券の当初発行日について、報道によって異なる日付が示されている。
- 10月8日:バングラデシュ銀行が買い戻し入札を実施し、1,716.14億タカを受け入れた。
- 10月12日:決済予定日。売り手には受け入れ価格に経過利息を加えて支払うこととされた。
- 11月6日:残る債券元本の満期日とされた。
報道で紹介された中央銀行の発表では、当初発行日は2024年11月4日とされている。別の報道では2024年11月6日と記されている。これらの報道では満期の年が明記されていないため、日付から今回の入札が行われた年を確定的に推定すべきではない。
入札日と決済日も区別する必要がある。ある報道は満期の28日前に買い戻しが行われたとし、別の報道は約1カ月前としている。予定された決済日の10月12日は11月6日の25日前に当たる。決済日までの経過利息が支払われる条件だったため、利息を評価する際には決済日が重要となる。
一部の報道は2009年12月の前例を挙げ、今回の取引を17年ぶりと表現している。今回の実施年が一貫して明記されていないため、これらの日付だけでは経過年数を正確に確認できない。それでも、過去の取引が記録されている以上、政府証券の買い戻しとして初めてと無条件に主張するのは難しい。
高いクーポン率と低下する市場利回り
今回の入札は、新発国債の利回りが低下する中で行われた。その週の初めに実施された2年物国債の入札では、利回りは8.2499%となり、前回入札の8.8685%から低下した。低下幅は0.6186ポイント、約62ベーシスポイントだ。1ベーシスポイントは0.01ポイントに当たる。
買い戻しの対象債券のクーポン率は12.30%と大幅に高かった。クーポンとは、債券の額面に対して契約上支払われる利率を指す。利回りは、債券の購入価格と残りの支払いから算出されるリターンを示す。両者は関連するが、同じものではない。
ある報道では、買い戻しのカットオフ利回りは7%とされている。別の報道は、バングラデシュ銀行がカットオフ価格を公表しなかったとしている。この2つの説明は必ずしも矛盾しない。利回りの基準と購入価格は異なる指標だからだ。ただし、政府が実際に支払った額や、売り手が額面を上回る価格を受け取ったかどうかを判断するには、取引価格が必要となる。
債券価格は一般に利回りと逆方向に動く。投資家がより低い利回りを受け入れる場合、同じ支払い額の債券には通常、より高い価格を払う。年クーポン率12.30%の債券でも、市場利回りが低下したからといって、政府にとって買い戻しが自動的に割安になるわけではない。
売却に応じた額が限られたことは、保有者にとって魅力的なクーポンがあり、返済までの期間も短かったことと整合する。債券を保有し続ければ、残りの契約上の支払いを受けられる。一方、売却すれば、投資家は現金の運用先を決める必要がある。中央銀行は参加率について公式な説明をしておらず、入札結果だけでは各銀行が保有または売却を選んだ理由は分からない。
利払いの減少は、節約額の確定を意味しない
バングラデシュ銀行の幹部は、満期の約1カ月前に債券を買い戻せば、残る1カ月分の利息支払い義務をなくせると述べた。これは、償還された債務について今後支払う必要がなくなる利息を指す。ただし、それだけでは取引の純節約額は明らかにならない。
概算を出すと、規模感をつかめる。年クーポン率12.30%で、1,716.14億タカの1年分の利息を12分の1にすると、約17.59億タカとなる。これは月額の参考値であり、確定した節約額ではない。実際に残る利息は決済時期と債券の契約上の計算規則によって変わる。
政府は、買い戻し価格、決済日までの経過利息、購入資金の調達費用も考慮しなければならない。保有者にプレミアムを支払えば、将来の利息支払いを回避して得られる効果の一部が相殺される可能性がある。新たな借り入れで購入資金を賄う場合、その借り入れにも費用が発生する。
新発国債の利回り低下は、高コストの借り入れをより低コストの資金に置き換えられる可能性を生む。8.8685%から8.2499%への低下は、新規借り入れ金利が下がっていたことを示している。しかし、今回の買い戻しがいずれかの利率での借り換えによって賄われた証拠にはならない。
今回の入札結果から最も確実に言えるのは、政府が返済義務の一部を前倒しし、買い戻した債券に伴う将来の支払いをなくしたことだ。受け入れ価格と資金調達の詳細がなければ、利払いの純節約額を正確に算出することはできない。
銀行にとっての早期現金化の利点
参加銀行にとって、今回の買い戻しは政府証券を予定された返済日前に現金化する機会となる。保有債券を売却する選択肢が増え、資金を新たな政府証券や融資、その他の投資に振り向けられる。
ミューチュアル・トラスト銀行のマネジングディレクター兼CEO、サイード・マブブル・ラーマン氏は、借入コストと市場流動性への期待される効果について、次のように述べた。
満期の1カ月前に買い戻し入札を実施すれば、バングラデシュ銀行は政府の利払いをある程度減らすことができます。また、市場の流動性を高め、金利を低く保つ助けにもなるでしょう
プライム銀行のコンシューマー・バンキング部門でウェルスマネジメント担当アシスタント・バイスプレジデントを務めるMd Mahmudur Rahman氏は、政府と投資家の双方が保有状況を管理する方法として今回の措置を評価した。
買い戻しの仕組みは、バングラデシュの政府証券市場にとって歓迎すべき進展です。政府は借入コストと満期構成をより効率的に管理できるようになり、投資家には保有する国債の組み替えや売却に使える流動性確保の機会が加わります
これらは仕組みがもたらす可能性への期待であり、今回の入札で測定された成果ではない。早期に現金を受け取れば参加機関の流動性は高まる可能性があるが、買い戻しによって自動的に新たな資金が生まれるわけではない。より広い影響は、政府が支払いをどう賄うか、銀行が受け取った資金をその後どう使うかによって左右される。
今後の入札は資金と市場環境次第
財務局は今回の措置を、借入コストとリスクの均衡、持続可能な債務管理の維持、政府証券市場の育成を目指す改革の一環と位置づけた。中期債務管理戦略に沿って、同様の措置を実施する可能性があるとしている。
バングラデシュ銀行は、この仕組みが資金管理の柔軟性を高め、政府の負債管理を国際基準に近づけると説明した。負債管理とは、新規発行と満期時の返済だけに頼らず、既存債務を積極的に調整することを指す。
当局は今回の入札を、市場の反応を確かめる試験的な取り組みとも説明した。今後の実施は、市場環境、政府の資金繰り、市場の流動性、投資家の需要、既発債務の構成に左右される。今回の措置に関する報道では、次回入札の日程や金額は発表されていない。
実務上の成果は、対象となった満期日の支払額を減らしたことだ。ただし、政府債務全体も同額減少したとは限らない。買い戻しを手元資金で賄ったか、新たな借り入れで賄ったかによって、総債務への影響は異なる。次の評価には、決済の詳細、購入価格、その後の債務返済や借入コストの変化を示す情報が必要となる。
要点
- バングラデシュ銀行は10月8日の入札で、国債買い戻しの申し出1,716.14億タカ相当を受け入れた。
- 受け入れ額は発行残高6,666.58億タカの約25.7%で、満期時には約4,950億タカの返済が残る。
- 対象債券の年クーポン率は12.30%。決済は10月12日、満期は11月6日の予定だった。
- 入札総額にはわずかな差があり、当初発行日や初の買い戻しかどうかについても報道は一致していない。
- 2009年12月には、政府証券の買い戻しで503億タカ相当を受け入れた前例がある。
- 入札報道では受け入れ価格と資金調達の詳細が明らかにされておらず、純節約額は算出されていない。
- 今後の入札は、政府の資金状況、市場価格、流動性、投資家需要に左右される。