主要な決定事項が残る中国本土との新たな送電連系
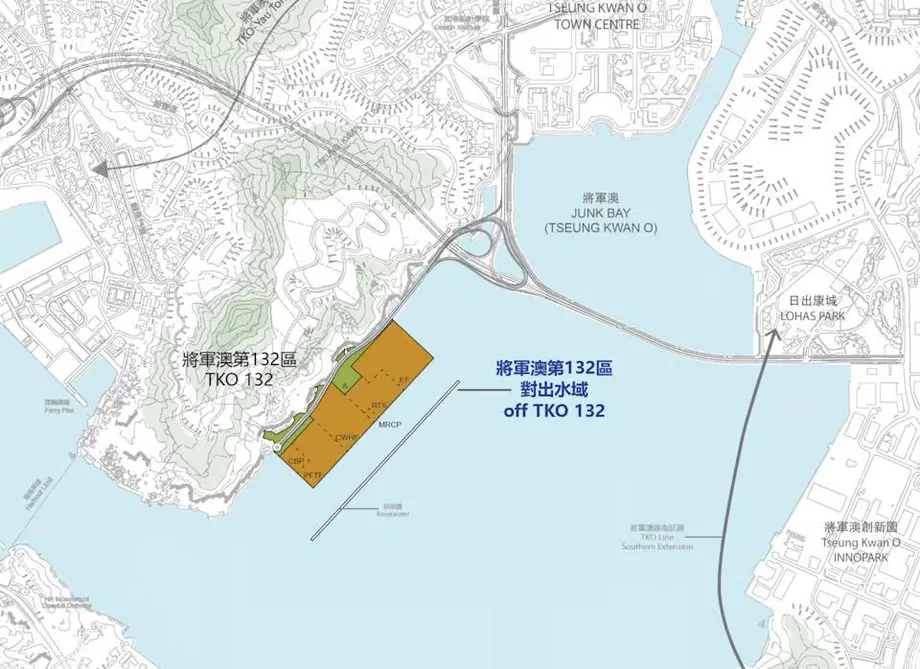
香港は、人工知能(AI)、データセンター、コンピューティングセンターの需要拡大に備え、中国本土から原子力や再生可能エネルギーによる電力をより多く受け入れるため、将軍澳の第132区に大規模な受電施設を建設する計画だ。この事業では中電(CLP Power)と香港電灯(Hongkong Electric)の両社の送電網に接続する。両社との「管制計画協定(Scheme of Control Agreements)」は2033年に期限を迎える。
目次
環境・生態局の謝展寰(ツェ・チンワン)局長は10月10日、政府が事業費を立法会に申請し、建設開始に向けた準備を進めていると述べた。政府部門、電力2社、本土企業が参加する作業部会では、技術、資金調達、所有権、より安価な電力の調達先について協議している。
謝局長は電力供給の拡大を香港のAI構想に直結させ、電力は産業育成の基本条件だと説明した。
AIの行き着く先は電力だ
目標は大きい。香港は2035年までに、発電用燃料構成に占めるゼロカーボンエネルギーの割合を60~70%にする方針だ。一方、新施設の完成時期、電力購入契約、家庭の電気料金への影響はまだ決まっていない。政府の公式文書が示す稼働時期は、これまで事業に関連して示されていた「2033年ごろ」という見通しより遅い。
将軍澳の受電施設の役割
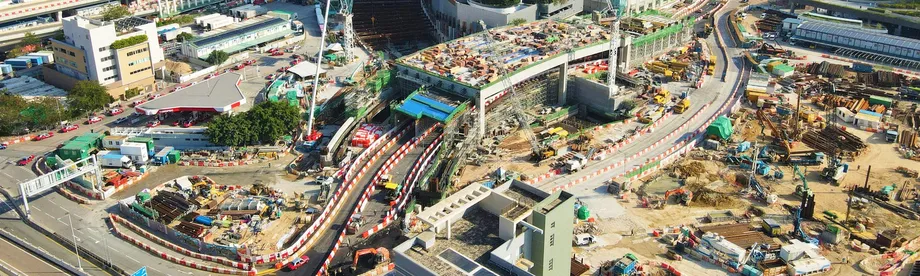
計画中の施設は受電・変換施設であり、発電所ではない。香港域外から送られた電力を受け入れ、域内の送電網を通じて利用できるようにするのが目的だ。第132区の埋め立て地と、本土からの新たな送電ケーブルを活用する計画となっている。
政府は2026年6月の立法会答弁で、戦略的な電力施設の用地を確保したと確認した。政府部門と電力2社が実施方法を協議しており、送電方式の選択肢についても検討を続けている。
両社への接続を目指すことには意味がある。政府によれば、施設は単に一方の送電網に輸入経路を追加するのではなく、両社の系統連系と送電能力を強化する。これにより、本土から追加される電力を香港全域に配分しやすくなる可能性がある。
ただし、最新の局長発言では、施設の所有者や運営者は明らかにされていない。作業部会は設計・建設、財務上の取り決め、出資比率、各参加者の役割を検討している。また、資金を申請したことは、資金調達や建設に関するすべての取り決めが承認されたことを意味しない。
公式発表によって変化する工程
この計画は数年前から協議されているが、稼働時期は確定したものとみなすべきではない。2023年3月の政府答弁は、計画と建設に約10年かかり、2035年より前の稼働を見込んでいた。2025年6月の文書は、第132区の施設の稼働時期を2035年ごろとしていた。
これらの時期は、以前示された2033年ごろという見通しと異なる。2026年6月の政府答弁は計画の継続を確認したものの、新たな稼働時期は発表しなかった。電力会社との協定が2033年に期限を迎えることと、施設の完成は別々の節目だが、どちらも電力政策の議論を左右する。
- 2023年3月15日:政府は第132区の初期計画について説明し、送電・受電施設の完成まで約10年と見積もった。
- 2025年6月30日:立法会の委員会文書は、将軍澳の施設の稼働時期を2035年ごろと記載した。
- 2026年3月:政府によると、既存のクリーン電力送電システムの増強が完了した。
- 2026年6月24日:政府は第132区の用地確保を確認し、送電方式の選択肢は引き続き協議中と述べた。
- 10月10日:謝局長は資金を申請し、建設準備を進めていると述べた。
- 2033年:中電と香港電灯との管制計画協定が期限を迎える。
既存の送電設備の増強も、当初の見込みより時間がかかった。2023年3月の答弁では2025年の完了を予定していたが、2025年6月の文書では2026年を見込んでいた。その後、政府は2026年3月に工事が完了したと発表した。
電力目標が実際に示すもの
香港の60~70%という目標は、発電用燃料構成全体に適用されるもので、中国本土から輸入する電力の割合だけを示しているのではない。一部の報道では輸入目標として説明されているが、公式方針は香港の電力需要を満たす原子力と再生可能エネルギーを含む。
基準となる数値にも違いがある。謝局長のラジオ番組での発言と2025年6月の文書では、ゼロカーボンエネルギーは構成全体の約4分の1とされた。2026年6月の政府答弁は、2024年の割合を約28%とし、石炭は20%未満、天然ガスは半分超としている。これは同じ日付に対する一貫した測定値ではなく、異なる基準値である。
2025年6月の気候政策文書は、2035年の目標を支える送電網拡張を説明している。謝局長は中間目標として、2030年までにゼロカーボンエネルギーを30%にする方針も示した。この目標を出発点とすると、その5年後に60~70%に達するには、割合を30~40ポイント引き上げ、2030年の水準の2倍から約2.3倍にする必要がある。
香港は別途、域内で発電する再生可能エネルギーの割合を2035年までに7.5~10%に引き上げることを目指している。再生可能エネルギーとゼロカーボンエネルギーは同じ分類ではない。風力、太陽光、水力は再生可能エネルギーだが、原子力は政府のゼロカーボン分類に含まれる一方、再生可能エネルギーではない。
既存の連系設備がまず増加を支える
香港はすでに、中電のクリーン電力送電システムを通じて、大亜湾から原子力発電の電力を受け入れている。このシステムは中国南方電網にも接続している。政府によれば、2026年3月に完了した増強により、香港の発電用燃料構成に占めるゼロカーボンエネルギーの割合は、徐々に約35%まで高められる。
これは増加の可能性を示すものであり、35%にすでに達したという意味ではない。増強工事によって送電能力は拡大するが、実際に供給される電力量は、供給状況や運用上の取り決めに左右される。
政府は2023年3月の立法会答弁で、将軍澳の新施設が稼働すれば、輸入するゼロカーボン電力の割合をさらに30%引き上げられる可能性があると述べた。最終的な調達計画や発電所ごとの割り当ては示していない。
答弁は既存の大亜湾モデルについても説明した。中電は完全子会社の香港核電投資有限公司を通じて投資と運営に参加しており、香港は1994年から同発電所の電力を輸入している。政府は、本土の原子力発電やあらゆる種類の再生可能電力を排除しないとし、国家能源局と供給拡大を協議していると述べた。
料金引き下げは目標であり、価格合意ではない
謝局長は、電力供給源を多様化すれば、香港が国際的な化石燃料価格の変動から受ける影響を抑えられる可能性があると主張する。再生可能エネルギーの価格は過去10年間で大幅に下落したと述べ、エネルギー危機の影響を従来型燃料と同じようには受けない電源として、原子力と風力を挙げた。
コスト面の議論は、発電設備の更新にも関わる。既存の発電設備が老朽化して廃止される際、電力会社は代わりに高額な域内発電設備を新設する必要に迫られる可能性がある。政府の見方では、比較的安価な本土の電力を輸入することで、長期的には発電コストと燃料費を抑えられる。
ただし、香港は新たに調達する電力の購入価格、送電料金、事業総額、最終的な料金体系を発表していない。これらの数字がなければ、家庭でどれだけ節約できるのか、運用コストの低下によって建設費をどの程度の期間で回収できるのかを算出する根拠はない。
電力の安定供給には、追加のエネルギーを確保するだけでは不十分だ。複数の建物で突発的な停電が発生したことを受け、謝局長は中電に設備保守とシステム管理の改善を繰り返し求めてきたと述べた。輸入連系設備を拡大しても、顧客に電力を届ける域内送電網の維持は必要だ。
2033年の見直しで市場モデルが問われる
管制計画協定は、政府と電力2社の関係を定める規制枠組みだ。2033年の期限は、輸入電力の利用が増えるなか、電力投資、サービス義務、料金をどう規制するかを決める節目となる。
謝局長は慎重かつ包括的な見直しを約束し、新興産業により安定した供給と競争力のある価格を提供できるよう、市場を変える必要があると述べた。一方で、香港が新たな供給事業者を認めるのか、現行の運営モデルを変更するのか、料金規制を見直すのかは発表していない。
これにより、関連はあるものの別個の協議が二つ残る。一つは施設の建設、資金調達、電力契約に関するもの。もう一つは2033年以降の供給事業者と送電網の運営ルールに関するものだ。輸入施設を建設するだけでは、誰が電力を販売できるのか、費用がどのように顧客に転嫁されるのかは決まらない。
香港中文大学の准教授、許元(ユエン・シュー)氏は、データセンターへの投資には複数の条件が同時に満たされる必要があると指摘する。電力は同分野の運営費の中でも大きな割合を占めるため、クリーンな電力の供給は価格や安定性と切り離して評価できない。
「炭素排出を、手頃な価格、安定供給、エネルギー安全保障から切り離して考えることはできない」と許氏は述べた。
企業にはクリーン電力だけでなく証明も必要
商業面の効果はAIにとどまらない。生命科学、先端製造業、金融サービスも、電力需要が大きく、北部都会区の開発に伴って恩恵を受ける可能性のある産業として挙げられている。
環境シンクタンク「シビック・エクスチェンジ」のエグゼクティブ・ディレクター、余遠騁(ローレンス・ユー)氏は、企業の情報開示要件が強化されるなか、排出量の少ない電力への需要が高まっていると述べる。
「電力使用に伴う排出量の開示を求められる企業が増えており、よりクリーンな電力を利用できることの重要性が高まっている」と余氏は述べた。
香港科技大学環境研究所の首席発展策略顧問、盧佩瑩(クリスティン・ロー)氏は、企業が認証済みのゼロカーボン電力を購入できる認証制度を提案している。これは提案段階であり、香港での電力購入制度として発表されたものではない。
政府は本土で既に運用されている仕組みについて説明している。中国の「グリーン電力証書」は1枚につき再生可能エネルギー1,000キロワット時分を表し、有効期間は2年間だ。国家能源局のシステムは発行、取引、無効化を記録し、二重計上を防ぐため各プラットフォーム間で情報を同期している。
これらの証書が対象とするのは再生可能エネルギーであり、香港のゼロカーボン目標に含まれるすべての電源ではない。証書は再生可能電力の属性を証明するもので、物理的な送電インフラに代わるものではない。香港は粤港澳大湾区での証書制度の発展を検討しているが、第132区を通じて供給される電力に認証をどう適用するかは発表していない。
専用供給の構想は未決定
立法会議員の葛珮帆(エリザベス・クオット)氏は、大亜湾のモデルを用いた専用発電所への投資を香港が検討すべきだと提案している。また、中国南方電網との協議や、AI計算などの産業に電力を供給するグリーン電力回廊の整備も提案した。
立法会議員の陳勇氏は、安定して手頃な価格の電力が、スーパーコンピューティングやAI分野における香港の競争力の中核をなすと主張する。本土の風力・水力資源に触れ、北西部の電力はすでに深圳まで届いていると述べた。こうした発言は地域協力を拡大すべきだという主張を後押しするものだが、香港向けの送電経路や供給契約が承認されたことを意味しない。
政府は、これらの産業向けの専用回廊や発電所を発表していない。確認されている方針はより広範なもので、輸入を増やし、新施設を電力2社に接続するとともに、協定の期限を迎える前に電力市場を検討するというものだ。
需要削減も検討課題の一つだ。盧氏は、消費量を減らすための既存建物の改修を提唱し、グリーンファイナンスや、測定された成果に応じて支払いを行う契約に可能性があると述べる。余氏は今後5~10年間に電力インフラへの投資が進み、再生可能電力を供給する適格事業者に料金を支払う固定価格買い取り制度の下で、屋上太陽光発電も増えると見込んでいる。
移行計画には、2035年までに石炭を日常的な発電から段階的に廃止し、予備電源としてのみ残す方針も含まれる。政府によると、香港の燃料構成に占める石炭の割合は2015年の約半分から、2024年には20%未満に低下した。地域協力は水素の試験や安全基準にも及ぶが、これらの事業は受電施設の電力調達とは別だ。
今後の重要な発表では、建設の承認と時期、所有者、供給契約と費用が焦点となり、その後に2033年以降の規制枠組みが示されることになる。最終的な送電方式や市場見直し案の公表時期は明らかにされていない。
要点
- 香港は将軍澳第132区に中国本土からの電力を受け入れる施設を計画しており、域内の電力2社に接続する。
- 設計、資金調達、所有権、供給契約、最終的な料金体系は未決定。
- 公式文書が示す稼働時期は2035年以前または同年ごろで、以前の2033年ごろという見通しとは異なる。
- 既存の送電網増強は2026年3月に完了し、ゼロカーボンエネルギーの割合を徐々に約35%まで高められる可能性がある。
- 2035年の60~70%という目標は発電用燃料構成全体が対象で、輸入電力だけを指すものではない。
- 電力会社との協定は2033年に期限を迎える。市場の見直しが行われるが、後継モデルは発表されていない。
- 電力料金の引き下げやAI向け専用供給は目標または提案段階であり、消費者の節約や事業の承認が確定したわけではない。