狭い歳入基盤に膨らむ財政負担
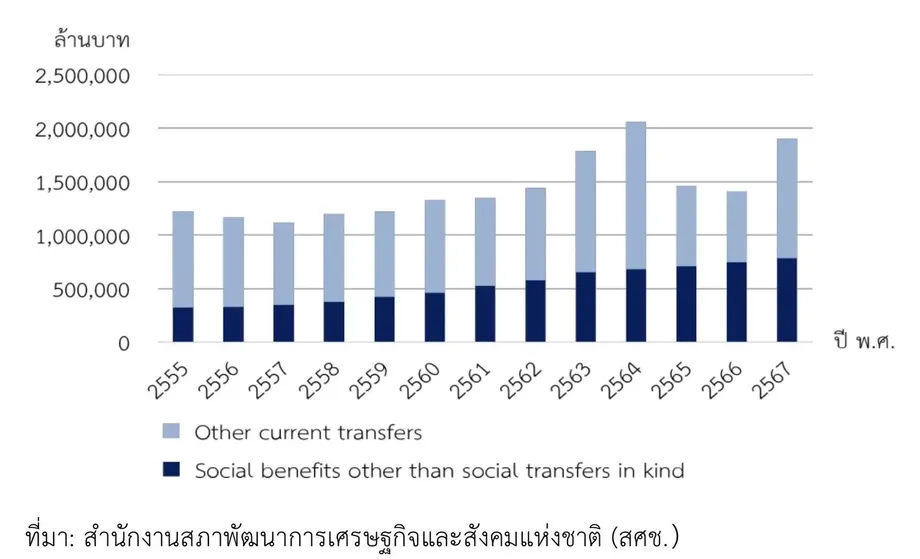
タイの社会保障支出は2012年の6,100億バーツから2024年には1兆4,000億バーツに増加した。一方、政府の別の歳入評価によると、同国の構造的な税収ギャップは国内総生産(GDP)比で約5.6%に上る。この2つの数字は、公共サービスなどの財政負担が、それを支える歳入基盤より速いペースで膨らんでいるという、財政の中心的な課題を浮き彫りにしている。
目次
国家経済社会開発評議会(NESDC)は、2012年から2024年までの7つの国民経済計算を通じて、政府の経済的役割を検証した。その分析では、税収の低さ、移転支出や補助金の増加、利払い費の膨張が財政を圧迫し、政府の貯蓄だけでは投資を賄えず、さらなる借り入れが必要になっていると指摘した。
NESDCの別の社会保障見通しでは、基本シナリオの下で2031年に社会保障の財政赤字が始まるとされる。一方、2025年第2四半期の経済見通しは、利払い費が2027年までに政府歳入の12%を超え、信用格付け引き下げのリスクが高まる可能性を警告した。
これらの警告は、公共財政の異なる側面に関するものだ。社会保障の資金不足、政府予算の赤字、公的債務比率は、互いに置き換えられる指標ではない。それでも、年金、医療、支援、投資の財源を確保しながら、債務負担を継続的に増やさない方法という共通の政策課題を示している。
2023年5月29日に公表された世界銀行の公共支出・歳入評価は、実践的な目安を示している。同評価は、大規模な税制改革によって歳入をGDP比で3.5ポイント増やし、債務を抑えつつ、満たされていないニーズへの財源を確保できると試算する。これは改革による潜在的な増収であり、すでに徴収された歳入ではない。
国民経済計算が示すもの
NESDCの調査によると、政府生産はGDPの約7~8%を占め、比較的安定して推移している。経済が混乱したり成長が鈍化したりすると、その役割は大きくなる。政府生産とは、政府機関が生み出すサービスなどの産出額を指す。移転支出、補助金、利払い費も含む公共支出全体とは異なる。
生産・輸入税や所得税、資産税などの税収は、多くの国と比べて低い。NESDCはその背景として、税基盤の狭さと大規模なインフォーマル経済を挙げる。インフォーマル経済の事業者や労働者は税制の一部から外れる一方、公共の保護や給付を十分に受けられないこともある。
歳出面では、特に危機時や経済支援策の実施時に、生産者向け補助金や家計への移転支出が増加した。公務員給与、被保険者への給付、脆弱な立場にある人々への支援、利払い費も継続的な財政負担となっている。
その結果として生じる政府貯蓄の赤字は、経常収入で経常支出を十分に賄えず、投資に回せる貯蓄が不足していることを意味する。借り入れでその不足を補うことはできるが、借り入れを繰り返せば債務と将来の利払い費が増える。
NESDCは、取引総額だけで政策の成功を判断すべきではないとも注意を促す。国民経済計算が示すのは経済活動の価値であり、学校が学習成果を向上させたか、病院が効果的な治療を提供したか、補助金が対象となる家計に届いたかを直接示すものではない。分配、人口動態、制度、競争については、別途検証が必要だ。
タイはどれほど歳入を増やせるか
2025年の財政警告では、政府歳入はGDP比16%未満とされている。比較対象として示されたOECD諸国の平均は24.8%、アジア太平洋諸国・地域の平均は18.6%だ。この数字に基づくと、タイの歳入はOECD平均を8.8ポイント超、地域平均を2.6ポイント超下回る。ただし、対象範囲や参照期間が異なるため、これらの比較を厳密な税収目標とみなすべきではない。
世界銀行は別の基準を用いている。同程度の所得水準にある国々を基に推計した、徴税能力に対するタイの実際の徴収額だ。構造的な税収ギャップがGDP比約5.6%という推計は、未活用の徴税余地を示すもので、未納税額や脱税だけを測るものではない。
世界銀行は主な調査結果を次のように述べている。
効率性の向上を考慮に入れても、この報告書の重要な結論は、長期的な財政の持続可能性を維持しつつ、こうした支出ニーズに対応するには歳入の増加が必要だということだ。
NESDCの提言は、所得、雇用、資産、取引の記録を連携させ、税制の対象を広げて租税回避を減らすことに重点を置く。また、費用に見合う効果のない税控除や免除の見直し、インフォーマルな経済活動の評価、納税制度への参入手続きの簡素化も提案している。
2025年の財政警告は、所得税や資産税よりも消費税への依存度が高いことも弱点として指摘する。したがって、歳入拡大には徴収の改善だけでなく、誰が負担するかという選択も伴う。負担の分配を検討せずに税収を増やせば、脆弱な立場にある家計にしわ寄せが及ぶ可能性がある。
支援策が長期的な財政負担に
2025年12月8日に公表されたOECDのマクロ経済安定性評価は、財政余地を狭めた複数の政策の規模を示している。石油物品税の引き下げによる減収は、2022年にGDP比0.6%、2023年に0.2%に相当した。裁量的な現金給付は、2024年度の財政赤字をGDP比約0.7%、2025年度を約1%押し上げた。
政府は2025年6月、481の景気刺激策に総額1,153億8,000万バーツを承認した。配分額は、インフラに850億バーツ、生産性向上と米国の関税への対応に111億2,000万バーツ、観光に100億5,000万バーツ、地域経済の開発に92億バーツだった。
インフラは、850億バーツを1,153億8,000万バーツで割ると、パッケージ全体の約74%を占める。OECDの評価では、成長率への寄与は0.4ポイントと見込まれている。財源にはデジタルウォレット事業の予算の組み替えが使われており、パッケージ全額が既存予算の枠外の支出として扱われたわけではない。
契約締結または調達手続きの期限は2025年9月、全額の支出期限は2026年9月だった。これらは事業の規則を示すもので、すべてのプロジェクトが予定どおり完了し、支払いを受けたことを意味しない。
2025年10月に始まった「コン・ラ・クルン・プラス」制度では、参加事業者での家計の買い物を補助するため、さらに440億バーツが割り当てられた。OECDは、その規模をGDP比0.25%弱とした。
NESDCは、必要性が確認された場合に補助金を限定し、実施前後に受益者、漏出、費用対効果、経済への影響を評価するよう提言している。OECDも同様に、幅広い価格統制や消費税の引き下げに頼るのではなく、価格統制の対象を絞り、社会保障給付で低所得世帯を保護することを支持している。
財源を上回るペースで増える社会保障支出
NESDCの社会保障統計によると、歳入は2012年の7,300億バーツから2024年には1兆5,700億バーツに増加した。一方、支出は6,100億バーツから1兆4,000億バーツに増えた。年平均の複合成長率は、歳入が6.6%、支出が7.3%とされた。
2024年時点では、歳入が支出を上回っていた。懸念されるのは傾向と財源構造であり、すでに赤字だったということではない。支出は2012年から2024年にかけてGDP比4.96%から7.50%へと、2.54ポイント上昇した。
社会保障歳入の72.8%を政府補助金が占めた。基金への政府拠出も含めると、政府の割合は78.6%に上る。被保険者と雇用主の負担は13.6%だった。社会保障の給付は、他のサービスにも充てなければならない同じ公的歳入基盤に大きく依存している。
支出のうち、退職・死亡給付が41.29%、医療が32.64%を占めた。この2分野で計73.93%に達し、人口高齢化が制度に大きく影響することを示している。
基本シナリオでは2031年に赤字が始まる。2040年の歳入は1兆9,200億バーツと予測される一方、支出はシナリオに応じて2兆3,700億~2兆7,600億バーツとなる。つまり、4,500億~8,400億バーツの不足が見込まれる。この試算は、予測期間中の政府補助金の伸びを1%に抑える前提などに一部依存しており、確定した結果ではなく、条件付きの予測だ。
年金、医療、サービスの質
60歳以上の人口の割合は、2010年の13.18%から2023年には20.17%に上昇した。NESDCは、2034年には28.09%に達し、超高齢社会とする基準に達すると予測する。15~59歳の人口割合は、2040年までに55.83%へ低下する見通しだ。
2024年の公的部門の年金は、年金と一時金による退職給付の66.2%を占めた。NESDCは、2015年の政府年金基金の「アンドゥー」政策によって、支出が760億バーツ超増加したと指摘する。また、社会保障基金では、加入期間が180カ月に達し、55歳になった最初の受給資格者が出た2014年に、退職給付の全額支給が始まった。
医療費は60歳以降に急増し、とりわけ糖尿病、高血圧、がんなどの慢性疾患で伸びが著しい。国民医療保障基金は4,700万人超を対象とし、費用抑制のため一人当たりの定額支払い方式を採用している。NESDCはこれに対し、公務員医療給付制度では多くの項目で実費精算を行っており、不要な医療サービスの利用や一人当たり支出の増加につながっていると指摘する。
世界銀行の評価も、高齢化、慢性疾患、新しい医療技術を将来の医療費増加要因に挙げている。教育面では、生徒一人当たりの支出を増やしても学習成果の向上にはつながっていないと分析。資源の不足する小規模小学校が多数あることや、就学前教育と中等教育への支出が比較的少ないことを指摘している。
こうした分析は、無駄を減らすことと、必要なサービスを削ることを区別する必要性を示している。NESDCは、政府機関の重複業務の再編、デジタル技術の活用、教育、医療、安全保障、司法分野における需要に応じた人員配置を提案する。社会保障については、基礎的な公的保護、雇用に連動する上乗せ年金、自主的な貯蓄、インフォーマル経済やギグワーカーへの拠出型保障の拡充を提案している。
債務見通しは対象範囲と時期が異なる
世界銀行は2023年の評価で、公的債務をGDP比約60%とし、その大半がバーツ建てでタイ国内の居住者によって保有されているため、関連リスクは比較的抑えられていると判断した。この構造は為替ショックへの一部の脆弱性を軽減するものの、利払い費や借り換え需要をなくすわけではない。
OECDが2025年12月に示した予測では、政府の純貸出は2025年にGDP比5.6%、2026年に5.2%の赤字となり、総金融負債は2026年に68.0%に達する。また、別途、2024年度の財政赤字を4%、2025年度の見通しを4.5%としている。指標と対象期間が異なるため、これらの数字を相互に置き換えるべきではない。
社会保障の評価では、2026年5月時点の公的債務は12兆9,000億バーツ、GDP比66.8%とされ、2030年には68.2%に達すると予測されている。先の財政警告は、債務が想定より早く70%の上限に達する可能性を示しているが、時期は明記していない。
2026年9月18日付の別の報道は、フィッチがタイの格付けをBBB+に据え置き、見通しをネガティブから安定的に変更したと伝えた。同報道は政府財政統計を用い、政府債務が2025年度のGDP比59.3%から2028年度には63%未満に上昇すると予測している。
この報道は、フィッチの見通しを安定的とした2025年時点の説明とは異なり、より広範な公的債務予測よりも低い債務軌道を示している。時期、債務の定義、前提が異なるため、直接照合することはできない。また、見通しの変更は格付けの引き上げとは異なる。先の報道によると、ムーディーズの格付けはBaa1で見通しはネガティブ、S&PはBBB+で見通しは安定的だった。
税制案はまだ徴収済みの歳入ではない
2026年9月の報道が伝えた2027~2030年度の財政計画は、歳入を2,630億バーツ増やす目標を掲げている。主な案には、付加価値税(VAT)を2028年度に7%から8.5%へ、2030年度に10%へ引き上げることや、2027年度からガソリンと軽油の物品税を1リットル当たり1バーツ引き上げることが含まれる。
そのほか、炭素税、15%のグローバル最低法人税、1,500バーツ未満の商品への輸入関税、個人所得税控除の見直し、国営企業から国への納付金の引き上げ、国有資産の収益改善、納税者データの連携、たばこ物品税率の一本化などが列挙された。同報道によると、当時、列挙された措置はいずれも実施されていなかった。したがって、想定される税収を確保済みの歳入として扱うべきではない。
2025年度政府財務報告の審議中、会計検査局の会計顧問スッタイ・チャイチャントゥック氏は、歳入が前年比0.46%増の2兆9,000億バーツ、歳出が8.23%増の3兆6,000億バーツだったと説明した。報告された純不足額は7,600億バーツだった。端数処理された歳入・歳出の総額からは、この数字を正確に再現できない。
報告された資産は8兆7,000億バーツ、負債は11兆バーツだった。端数処理された両者の差は2兆3,000億バーツであり、審議で併せて示された3兆バーツとは一致しない。こうした会計上の総額は、70%の上限が適用される債務比率と混同すべきではない。
ニラット・ユー・パクディー上院議員は、VATを3ポイント引き上げ、登録済みの低所得世帯に還元する案を示し、4,500億バーツの増収を見込んだ。ただし、報告された試算には矛盾があり、検証済みの財政試算とはいえない。クワンチャイ・セーンヒルン上院議員は別途、インフォーマル経済への課税拡大とデジタル徴税の改善を求めた。
ニラット氏はまた、年間予算の外にある約4兆バーツを借り入れの削減に充てる案を提起した。スッタイ氏は、その大半は循環基金など、使途が定められた基金に属すると説明した。積み上がった余剰資金は個別の審査を経て国庫に移管できるが、全額を自動的に使えるわけではない。
重要な日程と決定
政策の中心的な選択は、不可欠なサービスを守りながら、タイがどれだけ迅速に歳入を強化できるかだ。世界銀行は公共投資を維持する段階的な財政調整を支持する。OECDは徴税と歳出効率の向上を重視し、2025年12月の評価では、GDP成長率を2025年に2.0%、2026年に1.5%、2027年に2.6%と予測した。
主な節目は、過去の実績、支出期限、条件付きの予測にまたがる。
- 2012~2024年:NESDCが政府活動と社会保障支出の拡大を追跡。
- 2023年5月29日:世界銀行が公共支出・歳入評価を公表。
- 2025年6月と10月:タイが景気刺激策を承認し、「コン・ラ・クルン・プラス」を開始。
- 2026年9月:2025年6月の支援策の全額支出期限。
- 2027年:先のNESDCの警告によると、利払い費が政府歳入の12%を超える可能性。
- 2028年度と2030年度:歳入計画でVAT引き上げ案を予定。
- 2031年:社会保障の基本シナリオで初の赤字を予測。
- 2034~2040年:高齢化と予測される社会保障の資金不足が、公共財政をさらに圧迫。
こうした圧力を管理できるかどうかは、発表だけでなく、実施状況と成果にかかっている。税制案が成立したこと、すべての景気刺激策が期限内に支出されたこと、社会保障改革が想定どおりの節減を実現することを、各評価は確認していない。NESDCが提言する公共データベースの連携とサービス成果に連動した予算編成が実現すれば、こうした点をより把握しやすくなる。
要点
- NESDCは、狭い税基盤と経常支出の増加がタイの財政を圧迫していると指摘。
- 世界銀行は構造的な税収ギャップをGDP比5.6%と推計し、改革によってGDP比3.5ポイントの増収が見込めるとしている。
- 社会保障支出は2024年に1兆4,000億バーツに達し、歳入の78.6%を政府資金が占めた。
- 条件付きの基本シナリオでは、2031年に社会保障の赤字が始まると予測。
- 債務推計は時期や統計上の対象範囲が異なり、直接比較できない。
- さらなる債務圧力を抑えながらサービスの財源を確保するうえで、増税案と歳出管理の改善が重要な課題となっている。