上限3万5,000バーツの設定が、数十年にわたる年金給付を左右する可能性
タイで提案されている社会保障制度の変更は、年金資金をいくら引き出せるのか、また引き出した資金が回収されるのかによって、大きく異なる結果をもたらす可能性がある。アヌソーン・タマチャイ氏が示した金融モデルによると、引き出し上限を3万5,000バーツとした場合、年金準備金が枯渇する時期は数カ月早まる一方、上限を設けずに繰り返し引き出せるようにすれば、6~16年早まる可能性がある。
目次
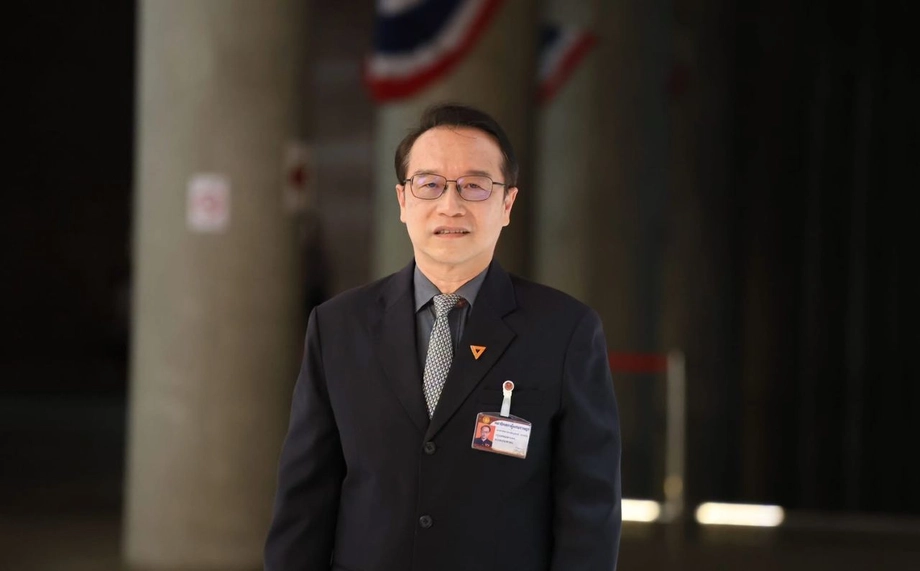
アヌソーン氏は、人民党所属のバンコク選出下院議員で、財政、予算、金融機関および金融市場に関する下院委員会の副委員長を務める。労働者に選択肢を増やすことを支持する一方、今すぐの支援には、老後の収入を守る規則が伴わなければならないと警告している。
1990年社会保障法の改正案は、一般に「3つの申請」と呼ばれる3つの選択肢を導入する。月払い年金に代えて一時金を選ぶこと、深刻な危機に際して老齢年金資金の一部を引き出すこと、年金受給権をローンの担保に使うことだ。また、第33条の適用対象年齢の上限を60歳から65歳に引き上げ、年金受給者が一定の給付を受けるために保険料の拠出を続けられる仕組みも設ける。
アヌソーン氏によると、労働者、雇用主、政府の拠出金で積み上げられた社会保障基金の資産は約3兆400億バーツに上る。同基金は医療、失業、老齢年金など複数の給付を支えている。人口の高齢化により年金準備金にはすでに圧力がかかっており、新たな選択肢の設計は、現役世代と将来の拠出者の双方にとって重要となる。
中心となるのは、支援の時期と老後の保障をどう両立させるかだ。家計を今支えるためにいくら引き出せるのか、資金をどう基金に戻すのか、そして労働者が高齢になったときにどれだけの収入が残るのかが問われている。
3つの選択肢で可能になること
選択条項では、保険料を180カ月、つまり15年以上拠出した加入者が、55歳に達して被保険者資格を失った後、退職一時金か月払い年金を選べるようになる。現行制度では、この拠出要件を満たした人は、提案されている選択制ではなく年金を受給する。
引き出し条項では、保険料を60カ月以上拠出した人が、55歳になる前、または被保険者資格を失う前に、居住地域の生活に深刻な影響を及ぼす危機が起きた場合、老齢年金資金の一部を受け取れるようになる。対象となる状況や申請期間は、施行規則で定める。
借り入れ条項では、社会保障事務局(SSO)と連携する金融機関から融資を受ける際、老齢年金の受給権を担保にできるようになる。担保の上限は老齢年金の拠出額の30%、かつ拠出に用いる最高賃金基準の2倍までとする案だ。借り手が返済を滞らせた場合、債務返済のため老齢年金資金から差し引くことができる。
労働相顧問のブンヤコーン・ダムロンラット氏は2026年11月15日、こうした選択肢を求める背景にはさまざまな事情があると説明した。重病の人はすぐに資金を受け取ることを望む一方、日々の支出に充てる定期的な給付を重視する退職者もいるという。
公表されている年金予測
国際労働機関(ILO)が社会保障事務局のために実施した財政評価は、2020年12月31日時点の基金の状況に基づき、基準シナリオの前提を維持した場合、年金準備金は2054年に底をつくと予測している。社会保障事務局はウェブサイトでタイ語版の保険数理評価を公開している。保険数理評価は、賃金、投資収益、寿命、加入者数などに関する前提を用いて、将来の収入と支出を推計するものだ。
アヌソーン氏は、準備金のピークを2041年、枯渇を2055年ごろとする最新の推計を示した。従来の枯渇予測は2054年だった。公表されているILOの基準シナリオでは、財政圧力は次の段階を経て進行する。
- 2035年までは、保険料収入で年間の年金支出を賄える。
- 2036年以降は、投資収益も支出の財源となるが、準備金は増加を続ける。
- 2042年以降は、総収入が年間支出を下回り、準備金が減少し始める。
- 2054年中に、積み立てられた年金準備金が底をつく。
準備金が枯渇した後も、労働者と雇用主は拠出を続ける。ILOの推計では、2054年の年間年金支出を賄うには、対象賃金の20.3%に相当する保険料が必要となる。そのような急激な財政負担を避け、給付を継続できるよう、ILOはその時点より前の制度改革を勧告している。
引き出し上限が重要な理由
アヌソーン氏は、自身の金融モデルを社会保障事務局の予測に合わせて調整したと述べた。対象となる加入者の30%、40%、50%が上限いっぱいの3万5,000バーツを引き出し、資金が一切回収されないケースを試算したところ、準備金の枯渇はそれぞれ約4カ月、5.5カ月、7カ月早まった。
資金を回収できるかどうかで結果は変わる。同氏によると、運用機会の逸失分を補償する年5%の加算とともに全額が回収されるなら、影響は小さいという。資金を今引き出せば、将来の年金給付に充てる運用益を得る機会が失われる。
引き出し額がさらに大きいケースでは、影響は著しく拡大した。基金資産の30%、40%、50%に相当する額が回収されないまま引き出されると、枯渇時期はそれぞれ約2.3年、3.1年、4.1年早まった。毎年繰り返し引き出せるようにすれば、6~16年早まるという。
アヌソーン氏は、上限と回収の仕組みの両方を社会保障法そのものに明記すべきだと主張する。こうした安全策を施行規則に委ねれば、後から緩和されやすくなると懸念している。また、引き出す人の割合と、基金資産から引き出される割合は別々に検討すべきだとも指摘する。それぞれが異なる圧力の要因を示すためだ。
今使う現金は、運用に回る資金を減らす
アヌソーン氏の推計では、第33条と第39条の加入者の30%が緊急引き出しを行った場合、流出額は1,457億8,700万バーツに達し、投資総額の4.5%に相当する。第33条は主に雇用されている労働者を対象とし、第39条は条件を満たす元従業員が任意で加入を継続できる制度だ。
社会保障事務局は、請求が相次いだ場合に備えて現金を用意する必要がある。現金やすぐに売却できる投資資産の保有を増やせば、長期保有を前提とする投資に回せる資金が減る可能性がある。アヌソーン氏は、これによって運用収益が低下し、準備金の伸びが鈍化する恐れがあると警告した。
ILOの英語版の保険数理評価によると、2020年末時点の基金総資産は2兆2,885億5,000万バーツだった。投資ポートフォリオの内訳は、タイ国債が71.1%、株式が16.8%。概要では、直近7年間の平均年間収益率は3.3%、インフレ調整後では2.9%とされている。
アヌソーン氏は、投資収益率が1ポイント上昇すれば準備金の存続期間が約2年延びると述べた。一方、ILOの公表済み感応度分析では、枯渇時期は2054年から2057年に移り、3年延長される。このILOの試算では、予測期間全体に必要な保険料率も、対象賃金の20.2%から18.1%に低下する。
一時金は、退職後の人生が終わる前に尽きる可能性
一時金なら、退職者はまとまった資金をすぐに使える。アヌソーン氏によると、基金の将来の年金債務は減る一方、資金が尽きてほかに収入がなければ、受給者が困窮するリスクがある。
人民党のシア・チャムパッタトン下院議員は11月12日の記者会見で、そのリスクを例示した。18万5,000バーツを月3,000バーツずつ使えば、約5年間で尽きるという。単純計算で約62カ月分だが、インフレや運用収入、予想外の出費は考慮していない。
ILOの年金制度のレビューによると、退職一時金は早期に使い切られることが多く、ほかの福祉制度への圧力を強める可能性がある。既存の年金受給要件である15年より拠出期間が短い労働者にも定期給付を行うことに加え、年金制度全体の改革を勧告している。
同レビューによると、税財源によるタイの高齢者手当は、2008年以降の対象拡大を経て、高齢者の約5人に4人をカバーしている。退職一時金を使い切った人は、その手当や家族の支援により大きく依存する可能性がある。同レビューはまた、成人した子どもと同居する高齢者の割合が1995年の71%から2017年には51%に低下したと報告している。
ローンは老後の貯えに新たな返済義務を負わせる
借り入れの選択肢は、即時の引き出しとは仕組みが異なる。金融機関が融資し、年金受給権が担保となる。基金資産は当初、運用を続ける可能性があるが、返済が滞れば、最終的にその約束が老後の貯えからの差し引きに転じることもある。
アヌソーン氏は、借り入れの試算で不良債権率が30%を超えると、基金の財政状況への影響が明確に表れ始めると述べた。個々の借り手にとっては、基金全体が運営を続けられる場合でも、債務不履行によって老後に使える資金が減る可能性がある。
予定されている施行規則では、提携金融機関への申請手続きや、借り手が返済を滞らせた場合、または完済前に死亡した場合の差し引き方法を定める。こうした詳細は、老後の保障の一部を危険にさらしてまで、今すぐ借り入れる価値があるかを判断する家計にとって重要だ。
65歳までの適用と年金受給年齢は別の判断
ブンヤコーン氏は、第33条の適用を65歳まで延長すれば、働く能力と意思のある人が社会保障の適用を維持できると説明した。所定の要件を満たせば、労働者は引き続き55歳から退職して年金を請求できる。
ILOは別途、年金の受給開始年齢を段階的に引き上げるよう勧告している。モデルでは、2072年までに受給開始年齢を65歳に引き上げると、準備金の枯渇時期は2054年から2058年に延び、75年間に必要な保険料率は対象賃金の20.2%から17.4%に下がる。
報告書は、受給開始年齢の引き上げと保険料の段階的な引き上げを組み合わせるよう勧告している。一例として、2026年から2038年まで2年ごとに保険料を1ポイント引き上げると、準備金の枯渇は2069年まで延びる。年金受給年齢の段階的引き上げと組み合わせた場合は2079年まで延びる。これらはモデル上の改革案であり、第33条の適用期間延長は保険加入を続けられるようにする措置だ。
新たな仕組みで退職後も医療保障を継続
提案されている第39/1条では、第33条または第39条の被保険者だった年金受給者のうち要件を満たす人が、6カ月以内に継続加入を申請できるようになる。退職年金を受給しながら保険料を拠出し、傷病、障害、死亡に対する保障を受けられる。
予定されている拠出の仕組みでは、政府が1単位を負担するごとに、被保険者本人が2単位を負担する。実際の保険料率や賃金基準は施行規則で定める。ブンヤコーン氏は、この仕組みにより退職者は慣れた病院や医師のもとで治療を続けられると述べた。
改正案はまた、出産所得補償を賃金の50%で98日間とし、現行の90日間から延長するほか、業務に起因しない障害による所得喪失への給付の上限を、賃金の50%から70%に引き上げる。アヌソーン氏ら人民党議員は、出産支援を2025年労働者保護法(第9号)に合わせ、少なくとも120日間に延長するよう求めている。
安全策の決定権をめぐっても対立
閣議は2026年11月3日に改正案を承認した。11月12日の記者会見で、人民党のサハサワット・クムコン氏、タナポーン・ウィチャン氏、シア・チャムパッタトン氏、ラクチャノック・シーナーク氏は、閣僚が任命する監査委員会の権限など、提案の一部に異議を唱えた。
サハサワット氏は、監査委員会の責務が内部監査、リスク、ガバナンス、投資に及ぶことで、選挙で選ばれた社会保障委員会の基金運営能力に影響する可能性があると述べた。アヌソーン氏は、改正案第24/2条と第24/3条を修正し、委員会に連動した公開選考で、独立して活動できる監査委員会を選ぶよう提案した。
アヌソーン氏はまた、社会保障委員会の選挙結果を速やかに認定するよう求め、投票への参加が300%以上増加したと述べた。ラクチャノック氏によると、同党は社会保障関連法案を3本提出しており、自身の法案は社会保障事務局を通常の官僚機構の外に置く内容だ。憲法第77条に基づく意見公募を終え、首相の承認を待っている。
専門家による運営を求める声は、国会での議論にとどまらない。タイ開発研究所(TDRI)のソムキアット・タンキットワニット所長は、11月11日公開のTDRIの年金に関する論評で、退職者の増加を背景に、収入を増やし制度の持続可能性を高めるため、基金を専門家が運用するよう求めた。
実施計画には、勅令1件、省令8件、規則6件、告示3件の計18の法令が含まれる。このうち15件は、法律の官報掲載から60日以内に定める予定だ。第8条の改正案が削除されたため、計画では現行の委員会選挙制度を維持する。
パンデミック期に始まった議論、今求められる公開試算
年金の早期引き出しは2022年5月の時点ですでに議論されていた。当時、閣議は55歳前の一部引き出しや、年金受給権をローンの担保とすることを認める改正案を支持した。ある試算では、500万人がそれぞれ3万バーツを引き出せば、必要額は1,500億バーツになると見積もられた。
2022年6月には、タイ労働連帯委員会のサウィット・ケーオワン委員長が、基金の安定性と老後の保障へのリスクを理由に改正案に反対した。同委員会は拠出対象となる賃金の上限を1万5,000バーツから3万バーツに引き上げるよう求めた。一方、労働問題を研究するバンディット・タナセットタワット氏は、拠出額の引き上げや受給開始年齢の引き上げとともに、年金の受け取り方法を選べるようにすることを支持した。
現在の議論は、正規雇用以外の労働者にも及んでいる。アヌソーン氏は、約2,350万人、労働者全体の59%が主要な公的社会保険制度の対象外だとし、個人事業、農業、プラットフォーム労働に適した制度を求めた。ILOの評価によると、2022年後半に自営業者は2,060万人だったのに対し、第40条の現役加入者は約178万人で、約8.6%にとどまる。任意加入制度では、実効的な適用範囲を大きく拡大できるケースはまれだとILOは警告している。
アヌソーン氏は、国会の第2読会に先立ち、社会保障事務局が提案されたすべての措置を対象とする保険数理計算を公表するよう求めた。ILOは、3~5年ごとの評価を法律で義務づけるよう勧告している。第2読会の日程は明らかにされていない。
人口構成の変化を踏まえると、こうした試算は急務だ。ILOの年金制度レビューは、60歳以上の人口の割合が、基準時点の19%から2040年には33%、2080年には41%に上昇すると予測している。実務上の課題は、今日の選択肢と明日の年金を合わせて費用を見積もり、労働者が老後の資金を拠出する前に、保険料、引き出し、ガバナンスに関する規則を明らかにすることだ。
要点
- 提案されている3つの選択肢は、年金の受け取り方法、緊急時の引き出し、年金受給権を担保とするローンを対象とする。
- アヌソーン氏の試算では、上限付き引き出しの影響は数カ月にとどまる一方、上限なしで繰り返し引き出すと枯渇時期は6~16年早まる。
- 公表されているILOの基準シナリオでは、制度改革がなければ年金準備金は2054年に枯渇する。アヌソーン氏は最新の推計として2055年を挙げた。
- 第33条の適用を65歳まで延長すれば高齢の労働者も保険を継続できる一方、要件を満たせば55歳から年金を受給できる仕組みは維持される。
- 提案されている第39/1条により、要件を満たす年金受給者は、傷病、障害、死亡に対する保障を得るために拠出を続けられる。
- 引き出しの安全策、監査委員の任命、出産支援、包括的な財政評価の公表をめぐり、意見が対立している。