1,000億ドルの機会、商業プロジェクトの実現が課題
ベトナムでは年間約50万トンの水素が生産されているが、商業規模のグリーン水素またはブルー水素プロジェクトによるものはない。国家イノベーションセンター(NIC)と世界グリーン成長研究所(GGGI)が協議した市場評価の草案が明らかにした。評価では、2035年までに市場規模が1,000億ドルに達する可能性がある一方、この機会を実際に稼働するプラントにつなげるうえで、電力コスト、購入を確約する顧客、資金調達、許認可が障壁になると指摘している。
目次
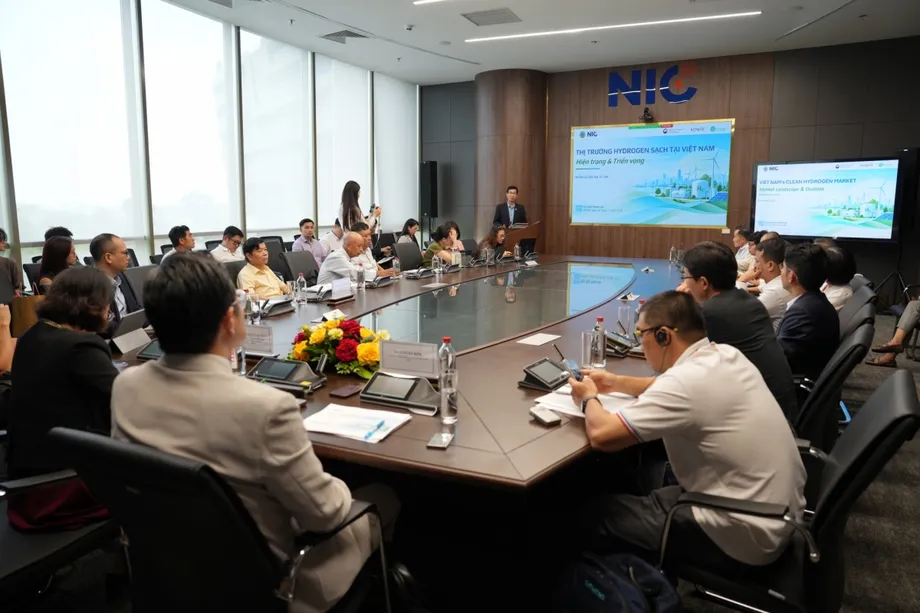
10月2日にハノイで開かれた協議は、国家イノベーションデー2026の一環として開催され、NICの設立7周年とも時期が重なった。政府機関、業界団体、企業、研究者、大学が、草案の「ベトナムのクリーン水素市場」報告書を検討し、投資に向けて前進できるプロジェクトの評価などを議論した。
中心的な結論は、ベトナムにはプロジェクトの発表を増やすだけでは不十分だということだ。大半の取り組みは準備段階にあるか、事業化に必要な技術、資金、規制面の条件を整えている途中だ。近い将来に実施へ進める見込みのあるプロジェクトは限られている。
今回のワークショップは、2024年2月7日に承認された決定第165/QD-TTg号を踏まえたものだ。同決定は、2050年を見据えた2030年までのベトナム水素エネルギー開発戦略を定めた。今回の協議は、水素技術を優先する方針を示した決定第21/2026/QD-TTg号に続くものでもある。
NICのドー・ティエン・ティン副所長は、戦略を機能する市場へとつなげるため、規制当局、企業、投資家、研究機関の連携を呼びかけた。GGGIのベトナム代表ジュハーン・キム氏は、次の課題は商業的に採算の取れる機会や優先顧客、プロジェクトが投資を呼び込むための条件を見極めることだと述べた。この違いは重要だ。再生可能資源が生産を支えられても、プラントの資金調達に足る価格で顧客が水素を買うとは限らない。
既存の産業需要が出発点に
草案の評価によると、ベトナムの現在の水素使用量の約36%は石油精製・石油化学、64%は肥料生産向けだ。年間生産量50万トンに当てはめると、それぞれ約18万トン、約32万トンとなる。
別の実施状況に関する報告では、商工省の2025年3月5日付文書第1638/BCT-DKT号に、肥料向けが年間31万6,000トン、ズンクアット製油所が3万9,000トン、ギーソン製油所が13万9,000トンと記載されている。この合計は49万4,000トンで、概数で示される全国推計とおおむね一致する。その他の産業用途は国内需要の約0.5%を占める。
ドイツ国際協力公社(GIZ)の産業用水素の分析によると、市場の大半は同一施設内での生産・消費であり、広範な流通や取引は行われていない。このため、既存の産業顧客は現実的な出発点となる。まったく新しい用途を一からつくるのではなく、製造工程ですでに使われている水素をプロジェクトで置き換えられる可能性がある。
水素の色による分類は生産方法を示す。グレー水素は通常、二酸化炭素を回収せずに天然ガスから生産する。ブラウン水素は石炭由来だ。ブルー水素は化石燃料からの生産と炭素回収・貯留を組み合わせる。グリーン水素は再生可能電力を使った水の電気分解で、水素と酸素を生産する。
ティン氏は、ブルー水素が将来的にグリーン水素を大規模展開するまでの移行段階になり得るとの見方を示した。一方、2024年の学術評価は、ガス供給の限界がブルー水素開発の制約になると指摘している。提案されている炭素強度に基づくクリーン水素の定義では、色の分類だけに頼らず、排出量によって生産を評価する。
目標が示すのはクリーンな供給量、現在の総生産量ではない
ベトナムの戦略は、再生可能エネルギーや炭素回収を伴うその他の製法による生産能力を、2030年までに年間10万~50万トン、2050年までに年間1,000万~2,000万トンとする目標を掲げる。したがって、現在の従来型水素の生産量が約50万トンあることは、クリーン生産の目標をすでに達成した証拠ではない。
2050年の目標は現在の水素生産量の20~40倍に相当する。既存の供給を置き換えるとともに、産業、輸送、発電、輸出にまたがるはるかに大きな市場を開拓する必要がある。
米国アジア研究局(NBR)が2024年5月29日に公表した水素戦略に関する論考で、グエン・ドゥック・トゥエン氏は、ベトナムの潜在需要が2050年に年間2,200万トンに達する可能性を示した。同氏はハノイ工科大学の准教授で、芝浦工業大学の客員准教授も務める。
この需要シナリオは国家戦略の生産目標の上限を200万トン上回るが、両者は異なる指標であり、輸入が必要だと示すものではない。論考は、2050年に市場規模が1兆2,000億ドルに達する可能性も推計し、排出削減と雇用創出の効果について次のように述べた。
化石燃料を水素に置き換えることで、ベトナムはCO2排出量を5.4%削減し、毎年6万2,000~9万2,000人の雇用を創出できる可能性がある。
これらはシナリオに基づく推計であり、実績ではない。同様に、草案が示す2035年の1,000億ドルという市場規模も、契約済みの取引や確約された投資額を示すものではない。草案が引用する世界市場の数値は、2025年の2,295億3,000万ドルから2034年の4,069億5,000万ドルへの拡大を示し、成長率は約77%となる。対象期間が異なり、評価範囲も明らかでないため、ベトナムの市場シェアと直接比較するのは適切ではない。
肥料、製油所、鉄鋼で異なる見通し
石油精製と肥料生産は、すでに水素を消費しているため、初期の顧客候補になり得る。GIZは、肥料部門で見込まれるアンモニア需要を賄う水素を置き換える場合、年間約37万トンのグリーン水素が必要になると推計している。この計算は、2035年のアンモニア需要を約208万トンとする予測に基づく。
施設ごとの推計は評価によって異なる。GIZはギーソンの需要を年間約18万トンと見積もる一方、2025年3月の実施文書に関する報告では13万9,000トンとされている。またGIZは、原油処理量当たりの水素消費に関する国際的なベンチマークを用い、ズンクアット製油所で約16万2,500トン、ギーソン製油所で約25万トンの潜在需要を算出している。これらのベンチマークに基づく計算を、報告されている現在の消費量と混同すべきではない。
鉄鋼は、時間の経過とともにより大きな潜在市場となる。GIZは、従来型製鉄での燃料の一部置換、直接還元製鉄での天然ガス置換、圧延工場での加熱用途を合わせ、技術的な需要を年間約165万トンと推計する。直接還元製鉄は、従来の高炉を使わずに鉄鉱石から酸素を取り除く方法だ。
この鉄鋼分野の推計はベトナムの現在の水素生産量の約3.3倍だが、大規模な置き換えを前提としている。購入が確約された需要ではない。GIZはまた、電子機器、ガラス、圧延鋼材といった小規模な用途も挙げる。顧客の近くで生産すれば輸送コストを抑えられ、商取引の仕組みを試す機会にもなる。
電力コストが採算性を左右
電気分解で生産する水素では、電力が均等化水素製造原価の推定60~70%を占める。均等化原価は、プロジェクトの稼働期間にわたる生産コストを水素の生産量に照らして測る指標だ。手頃な価格で安定した再生可能電力を確保できるかどうかが、採算性の鍵となる。
GIZの2025年の試算は、用途によって商業性の見通しが異なる理由を示している。モデル化した年間45トンの水素を生産する2つのシステムでは、コストは1キログラム当たり9.66ドルと9.81ドルとなる。年間450トンを生産する大規模モデルでは1キログラム当たり7.49ドルで、投資額は3,823万ドル。小規模システムの481万ドル、396万ドルを上回る。
大規模モデルの内部収益率は12.4%と試算され、投資の収益性を示すこの指標は、小規模ケースの10.7%、10.6%を上回る。3ケースはいずれも正味現在価値がプラスで、将来の資金価値を考慮しても、予測収入がコストを上回ることを意味する。
ただし、この比較は前提条件に左右される。GIZはインフレと価格上昇を含む25年間のグレー水素の基準価格として、1キログラム当たり10.22ドルを用いている。一方、圧縮ガスタンクで納入される水素については、現在の供給業者の平均価格を1キログラム当たり6.47ドルと別途記載している。いずれも製油所や肥料工場内で生産する水素のコストとみなすべきではない。
同じ分析で、アンモニアの採算性はさらに低い。グリーンアンモニアのモデル上のコストは1キログラム当たり1.71~2.31ドルで、従来型の基準価格0.89ドルを上回る。アンモニアの3ケースはいずれも正味現在価値がマイナスで、1キログラム当たり0.82~1.42ドルの資金不足となる。水素のモデルが有望でも、それだけで肥料や輸出燃料のプロジェクトが商業的に成立するとは限らない。
トゥエン氏の2024年の論考は、GIZの別の支援を受けた予測として、水素コストが当時の1キログラム当たり2.76~4.60ユーロから、2050年には1.25~1.50ユーロに下がる可能性を挙げている。こうした長期予測は、2025年のケースとは通貨、時点、モデルの前提が異なるため、価格を直接比較することはできない。
再生可能エネルギーの潜在量は、すぐに使える電力供給量ではない
草案は、ベトナムの排他的経済水域内に約1,068ギガワットの洋上風力の技術的ポテンシャルがあり、ASEAN最大と推計する。GIZも1,000ギガワットを超える可能性を挙げる。技術的ポテンシャルは、一定の条件下で開発できる資源量の推計であり、導入済みの発電能力や電解装置ですぐに使える電力量ではない。
再生可能エネルギーが豊富な地域では、送電網の制約が依然として障壁だ。プロジェクトには水の供給や処理施設、貯蔵設備、顧客への水素の安定供給体制も必要となる。
GIZは、2023年5月に承認された電力開発計画VIIIの再生可能電力目標を、2030年に30.9~39.2%、2050年に67.5~71.5%と記載している。2030年の47%という条件付き目標は、公正なエネルギー移行パートナーシップ(JETP)による支援を前提とする。これらは同分析で論じられた計画上の数値であり、実測された電力比率ではない。
商工省が2023年3月3日に公表したグリーン水素評価は、送電網で出力抑制される再生可能電力を、安価な水素の簡単な供給源とみなすことに警鐘を鳴らしている。エネルギー研究所の調査によると、その電力を回収して電解施設に届けるのは難しく、コストもかかるうえ、水素の生産量も限られる可能性がある。
同評価はその代わりに、中南部沿岸と南西部の豊富な再生可能資源を、近隣産業への供給基盤として挙げる。JETPを総額155億ドルのパートナーシップと説明しているが、この全額が水素専用の資金ではない。GIZのモデルも、地域ごとの再生可能エネルギー供給状況や、酸素と余剰電力の販売による追加収入を前提としているため、結果をすべての地域にそのまま当てはめることはできない。
生産地と顧客を結ぶ4つの回廊構想
協議では、エネルギー資源や産業の強みが異なる4つの地域回廊構想が示された。いずれも開発段階の構想であり、すでに水素取引網が確立しているわけではない。
- クアンチとフエ:水素生産を支える風力資源。
- ニントゥアンとビントゥアン:太陽光資源と輸出活動の可能性。
- チャビンとベンチェ:メコンデルタのバイオマスを含む多様なエネルギー源。
- バリアとブンタウ:既存の石油・ガスインフラに結び付くブルー水素の可能性。
最初の回廊の地名表記は報告によって異なり、一方はクアンテとフエ、別の報告はクアンチとフエとしている。後者は、2024年の学術論文で論じられたクアンチのプロジェクト所在地とも一致する。
2025年3月の実施文書に関する報告では、開発中のグリーン水素プロジェクトがチャビン、ベンチェ、バクリエウ、ティエンザンの4件あり、計画上の合計生産能力は年間約12万トンとされる。実現すれば、国家戦略の2030年目標の下限の120%、上限の24%に相当する。
計画生産能力は稼働中の生産量ではない。同じ実施状況報告によると、大半のプロジェクトは準備または調査段階にある。また、ビンディンで年間2万トン、ロンアンで249トンの計画のほか、複数の地域での提案も列挙されている。報告時点でベトナムからの水素輸出はなかった。
トゥエン氏は2024年5月の論考で、ベンチェのグリーン水素プラントが2024年中に稼働するとの見通しを示していた。しかし、2025年3月の実施状況報告とその後の協議では、プロジェクトは開発中で、商業規模のグリーン水素、ブルー水素の生産はないとされている。そのため、以前の稼働開始見通しを、プラントが実際に開業した証拠とみなすべきではない。
買い手と許認可が投資を妨げる
草案が引用する商工省の調査では、企業の58%超が水素を重要と考えていた一方、約68%は同分野で実質的な活動を行っていなかった。これは別々の調査結果で、互いに補完する割合ではない。関心は高いものの、実際の取り組みは限られていることを示す。
草案は、この隔たりの原因として、購入の仕組み、価格支援、長期的な資金調達の不足を挙げる。オフテイク契約とは、顧客が生産物を購入することを約束する契約で、数量や価格の取り決めを定めることが多い。プロジェクトが借入金を返済できるだけの収益を上げられるかどうかを、金融機関が判断する助けになる。
キム氏は、ベトナムではクリーン水素の商業化はまだ採算が取れず、実用化の準備が整った技術を適切な政策や購入を確約する顧客と結び付ける必要があると述べた。特定の水素モデルでGIZが示した好結果は、この評価と必ずしも矛盾しない。モデル上で有利なケースと、広く機能する商業市場とは異なるうえ、アンモニアのモデルは支援なしでは競争力を欠いている。
草案によると、産業用水素プロジェクトの投資承認や許認可には現在12~36カ月かかる。複数の省庁や機関に責任が分かれており、事業準備の不確実性を高めている。GIZは、認証や購入契約に関するルール整備のほか、専用インフラや国内設備の供給能力が限られていることも課題に挙げる。
8つの提案と段階的な工程表
草案は、8つの優先行動分野を提案する。内容は、炭素強度の定義と単一の許認可窓口を備えた法的枠組み、省庁・機関間の連携、需要を生み出す制度、金融支援策と原産地証明、規制のサンドボックス、優先プロジェクトへの支援、需要に先行して整備する共同インフラ、対象を絞った国際協力だ。
これらは協議段階での提案であり、採用済みの施策ではない。GIZは、グリーン水素やアンモニアに関する規定、税制・融資・土地や海域の使用料に関する優遇措置を含む電力法第61/2024/QH15号が、既存の基盤になっていると説明する。事業者がこれらの規定を活用するには、なお詳細なルールが必要だ。
ワークショップでファム・ホアン・ルオン准教授は、再生可能エネルギー発電と生産現場での水素消費を組み合わせた実証事業を提言した。また、投資支援、技術基準、試験的な購入契約、政府開発援助や譲許的融資、JETPを通じたプロジェクト準備資金に加え、日本、韓国、ドイツ、オーストラリアとの連携も提案した。
政策の経緯と提案された工程は、達成済みの節目と今後の目標を区別している。
- 2022年10~11月:ベトナムで水素に関する研究ワークショップと技術紹介が行われた。
- 2023年3月3日:商工省が再生可能水素の生産ポテンシャルに関する評価を公表した。
- 2024年2月7日:決定第165/QD-TTg号により国家水素戦略が承認された。
- 2025年3月5日:実施文書が開発中のプロジェクトと既存の産業利用を記録した。
- 2026~2028年:ルオン氏は、実証・パイロット事業、技術基準、資金支援を提案した。
- 2028~2040年:提案されているこの段階では、市場、送電網、貯蔵、物流、産業拠点の拡大に重点を置く。
- 2040~2050年:水素、クリーンアンモニア、メタノールの輸出回廊を構想する。
GGGIとNICは、韓国グリーン・ニューディール信託基金の支援を受け、政策、金融、技術、産業の関係者を結び付けている。専門家チームはワークショップでの意見をまとめたうえで、市場報告書を最終化する。協議に関する報告では、報告書の公表期限やプロジェクトの投資決定時期は発表されていない。
要点
- ベトナムでは年間約50万トンの従来型水素が生産され、その主な用途は肥料と石油精製だ。
- 戦略は、クリーンな水素の年間生産能力を2030年までに10万~50万トン、2050年までに1,000万~2,000万トンとする目標を掲げる。
- 開発中の4プロジェクトは、計画上の合計生産能力が年間約12万トンだが、計画能力は稼働中の生産量ではない。
- 電気分解による水素生産コストの60~70%を電力が占める。水素とアンモニアでは商業性の見通しが大きく異なる。
- 購入を確約する顧客、資金調達、認証、インフラ、許認可が、投資準備の中心的な課題として残る。
- 草案は8つの行動分野を提案しており、協議で寄せられた意見は今後、最終報告書に反映される。