半導体税収の思わぬ増加で財政運営の選択肢に注目
韓国が設立を提案している未来対応基金は、2027年に見込まれる追加税収162兆3,000億ウォンを3つの目的に充てる計画だ。事業に45兆4,000億ウォン、新規国債発行の抑制に12兆5,000億ウォン、予備費として104兆4,000億ウォンを確保する。財政学者らは、将来世代を守るための基金が、何年にもわたる支出を要する可能性のある事業に直ちに資金を充てるべきなのか、疑問を呈している。
目次
忠南大学名誉教授で経済学者の廉明培氏は、まず約10年間積み立てた後、蓄積額の一部に限って支出し、政府債務の返済を優先する案を提唱する。仁川大学の黄盛鉉氏は、政府が予備費を積み立てる一方で新規国債を106兆ウォン発行することになるとして、基金を廃止すべきだと主張する。
政府の説明は異なる。半導体の収益によって税収が異例の規模に膨らんでおり、その一部は景気後退に備えて積み立て、残りは将来の成長を支えるべきだという。したがって、争点は単純に支出か貯蓄かではない。税収を確実な財源として支出に充てられるのはいつか、どの支出が本当に将来への備えとなるのか、そして引き出しを誰が決めるのかが問われている。
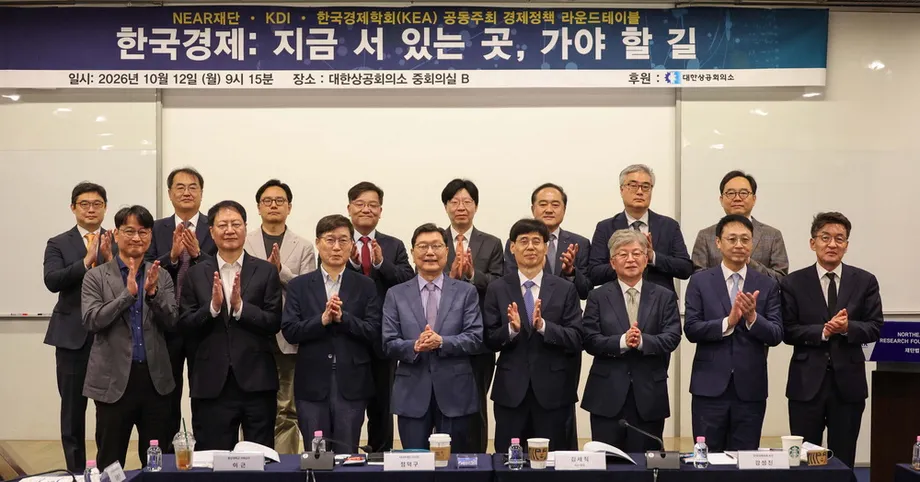
韓国開発研究院(KDI)が公表した2026年9月11日の予算・基金フォーラムの記録には、政府の配分計画に加え、国会による監視の強化、独立した評価、決算で臨時的な税収増が確認された後に限って積み立てる案が記されている。こうした歯止めが、基金を持続的な財政バッファーとするか、恒常的な支出の新たな財源とするかを左右する可能性がある。
政府が基金に期待する役割
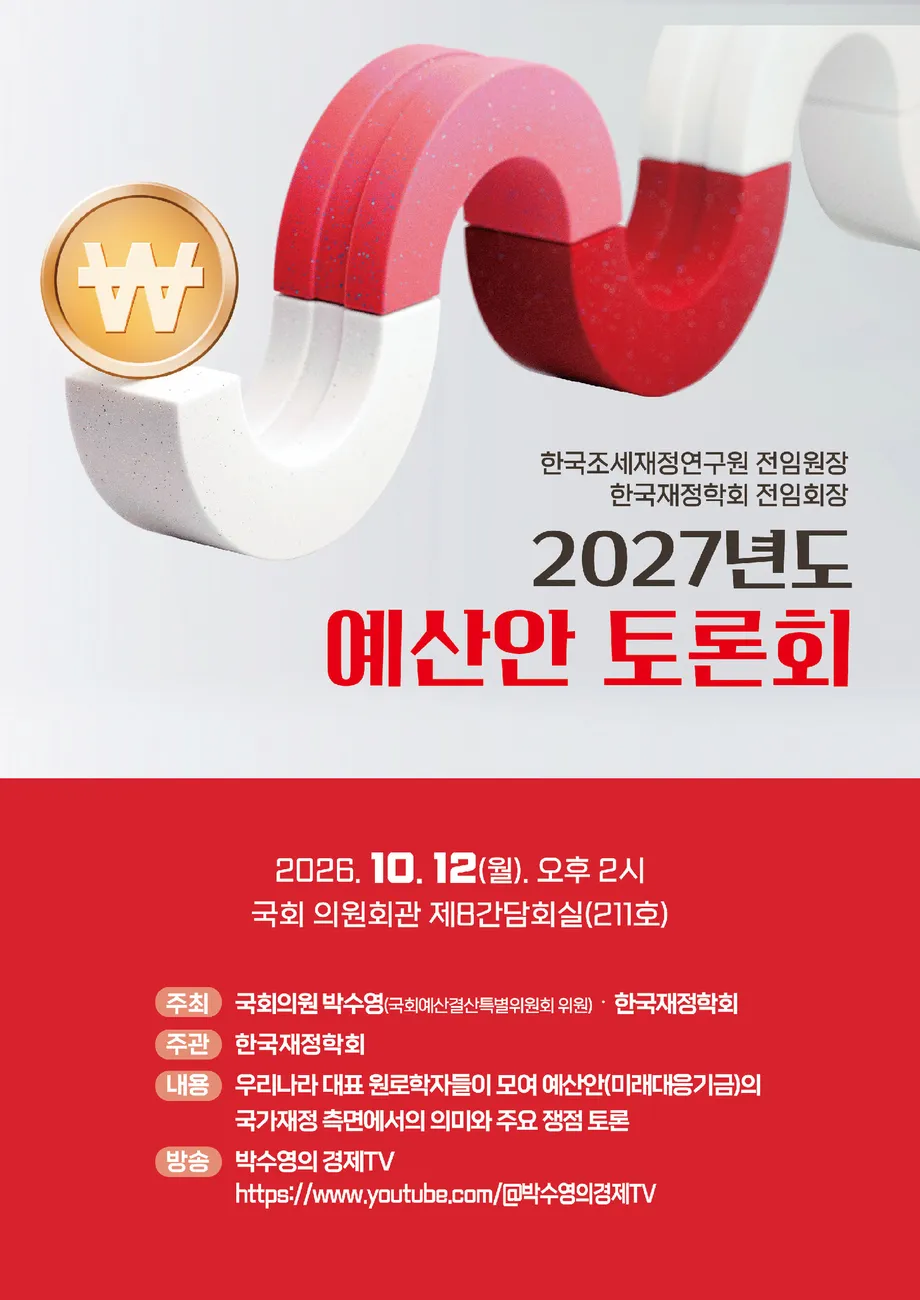
経済・人文社会研究会とKDIは、公式フォーラム告知で、基金の役割として将来に向けた戦略的投資と、税収変動に対する財政安定化の2つを挙げている。フォーラムは9月11日午後2時から6時まで、ソウル市良才洞のELタワーで開催された。韓国財政学会と、国民の力の朴洙瑩議員が予定していた予算討論会とは別の催しだった。
企画予算省のフォーラム参加に関する発表によると、趙容範次官が出席し、2027年度予算と基金案について説明した。KDIの記録によると、趙氏は、予算案は過去最大の歳出と国の債務比率の低下を両立させると主張した。ただし、その評価を裏付ける債務比率の数値は示していない。
朴洪根予算相は10月8日の国会監査で、基金の目的を次のように説明した。
未来基金は成長潜在力を高めるための戦略的投資基盤だ。安定的かつ効果的な財政運営を確保するための安定化メカニズムでもある
投資分野は、若者、成長エンジン、地域開発、教育・人材育成だ。教育と人材育成を別々に数え、4分野ではなく5分野とする説明もあるが、対象となる施策はほぼ同じだ。政府が定義する臨時的な税収増とは、産業のスーパーサイクルを含む構造的な経済変化や大きな変動により、長期的なトレンドを上回る税収を指す。
10年間の積み立てを求める経済学者
廉氏の提案では、基金は今後30~50年後に生きる人々、まだ生まれていない世代のための財源と位置づけられる。若者、成長、地域、教育関連の事業は通常予算で賄うべきだと主張する。追加税収は不確実であり、毎年の固定的な支出の財源に充てるのは危ういという懸念がある。
まず約10年間積み立て、その後、定められた割合の支出を認める案だ。基金が黒字なら一定割合を国債返済に充て、赤字の際は返済を止める。提案では、支出割合や詳細な引き出しルールは定められていない。
廉氏はまた、国の債務を国内総生産(GDP)の40%以内に抑えることを提唱する。欧州連合(EU)の60%という基準値から、人口構成の変化に伴う福祉負担を考慮して10ポイント、南北統一にかかる可能性のある費用を考慮してさらに10ポイント差し引き、この上限を導いている。これは同氏の政策提言であり、韓国の法定上限でも、将来費用を実証的に算出したものでもない。
大統領府の元経済首席秘書官である趙源東氏も、債務返済は将来世代が選択できる政策の幅を守ると認める一方、超過税収をすべて返済に充てる必要があるとの考えには反対する。将来の成長に向けた先行投資を支持するが、半導体の一時的な税収を児童手当や農村基本所得など恒久的な給付の財源にすることには警鐘を鳴らす。
借り入れながら積み立てる場合のコスト
黄氏の反対意見は政府のバランスシートに着目する。計画されている予備費104兆4,000億ウォンは、同氏が同じ年の新規国債発行額として挙げる106兆ウォンに近く、その差は1兆6,000億ウォンだ。今の借り入れを減らし、税収が落ち込んだ場合に後から国債を発行すれば、不要な利払いを避けられると主張する。
債務を抱えながら金融資産を保有することが、必ずしも損失を意味するわけではない。コストは借入金利、予備資産の運用収益、危機時に現金を確保できる価値によって変わる。黄氏は、借入コストと運用収益の差によって損失が生じる可能性を警告するが、その差を定量的に推計した数字は示していない。
新規国債発行の抑制に充てる政府の12兆5,000億ウォンについても、慎重な解釈が必要だ。新規発行を避ければ、発行していた場合に比べて債務は減るが、既発債の償還とは異なる。廉氏と趙氏は返済を論じている一方、政府の公表した配分は発行額の抑制を示している。
それでも黄氏は、韓国の公的支出が経済協力開発機構(OECD)平均に比べて少ないことを踏まえ、総支出を12.8%増やす案は妥当だとみる。基金の資金調達構造への反対と、財政拡大への反対は別だという立場だ。少子化、高齢化、不平等への支出を集中させるべきだとし、これらも経済の成長力に影響すると主張する。
継続事業が財政バッファーを使い果たす恐れ
朴洙瑩議員事務所は、10月8日に入手した各省庁の事業説明資料を分析した。計130事業、総額45兆3,862億ウォンの支出案を特定し、そのうち122事業、42兆6,199億ウォン分は2028年以降も継続する。支出額の約93.9%が継続事業に充てられる計算だ。
このうち67事業、総額27兆2,921億ウォンには終了時期が定められていなかった。分析対象の支出額の約60.1%に当たる。雇用、家賃、結婚、子どもの貯蓄を支援する現金・ポイントの直接給付事業10件、総額7,983億6,000万ウォンは、すべて継続事業に分類されていた。
提案されている「わが子自立基金」は、対象者が増えるにつれて負担が膨らむ可能性を示す。2027年度の当初予算案は1,465億ウォンだ。朴氏の事務所が引用した試算では、政府の年間拠出額は2031年に7,000億ウォン、19年後には最大2兆6,000億ウォンに達する。これらは予測であり、将来の予算として承認された金額ではない。
支出に関する数字には食い違いがある。国会委員会の記録では45兆3,625億ウォンとされ、朴氏の分析の45兆3,862億ウォンをわずかに下回る。政府の丸めた数値は45兆4,000億ウォンだ。また、別の記録では2027年に終了する事業が2,766億3,000万ウォン、支出の6.1%とされている。この金額は45兆3,862億ウォンの約0.6%にすぎない。継続事業の総額を差し引くと2兆7,663億ウォンとなり、約6.1%に当たる。元の表がなければ、この不一致は解消できない。
どの事業が将来への投資に当たるのか
事業の説明をめぐっては、通常の運営費や既存の給付制度に似た支出が含まれるとして批判が出ている。公的機関職員向けの特別手当と奨励金として合計1,000億ウォン、省庁幹部の公邸費として約57億ウォンが計上されている。公邸費は別の記録で56億7,000万ウォン、57億ウォンとされており、丸めによる小幅な差とみられる。
農村基本所得の実証事業をめぐっては、さらに大きな食い違いがある。一方の記録は2027年度の配分額を1,165億8,000万ウォンとし、別の記録は1兆1,657億ウォンとする。約10倍の差だ。どちらも省庁の事業資料に基づくとしているが、違いの理由は説明されていない。確定した予算額として扱うべきではない。
後者の記録によると、対象地域に30日以上居住する住民には、地域通貨で月15万ウォンが支給される。2026年の事業対象は30万人、費用は3,318億ウォンだったという。もう一方の記録では、実証事業は1年間と分類されているものの、事業資料上は2027年に本格実施を検討できるとされている。
若者文化芸術パスの配分額は、2026年の361億ウォンから2027年には7,925億ウォンへと、約22倍に増えるとされる。こうした事業が基金の成長目的に合致するのか、批判的な見方もある。国会の審査担当者は、雇用保険、住宅、産業・科学関連基金、通常の研究費、地域均衡発展特別会計との重複の可能性も指摘している。
国会にどれだけの監督権限が残るのか
柳仁圭専門委員の名で10月4日に公表された、国家財政法改正案に関する国会委員会の審査報告書は、政府の裁量拡大によって事前の国会統制が弱まる恐れがあると警告している。焦点となるのは、基金支出の変更権限拡大と、補正予算を組まずに税収不足を補えるようにする2つの規定だ。
改正案では、主要な支出項目の内訳を最大30%まで変更できるようになり、変更計画を事前に国会へ提出して承認を得る必要がなくなる。通常の事業基金では20%だ。委員会の支出額45兆3,625億ウォンに当てはめると、それぞれ約13兆6,000億ウォン、約9兆1,000億ウォンで、差は約4兆5,000億ウォンとなる。これは規模を示す試算であり、すべての支出を自由に振り替えられるという意味ではない。
また、税収が不足した場合、補正予算を組まずに予備費を一般会計へ移すことを認める案だ。現行手続きでは、補正予算と基金運用計画の変更が必要となる。審査担当者は、この変更によって事前承認から事後審査へと一部の統制が移ると警告する。政府は、こうした移転によって当初計画を超えて総支出が増えることはないと説明している。
国会立法調査処の別の評価では、資金移転の監視や行政機関の所管の重複について懸念が示された。審査担当者は、事業選定基準が不明確であること、法案ごとに超過税収の定義が異なること、追加税収がマイナスの場合の引き出しルールが明示されていないことも指摘している。年間計画を策定するだけでは、こうした運用上の問題は解決しない。
地方自治体の財政自主権にも変化
提案された仕組みでは、地方交付税を算定する前に、基金に回す資金を国内税収から差し引く。尹昊重行政安全相は法定の交付率は19.24%のままだと説明するが、算定基礎が小さくなれば、率が変わらなくても現行方式より交付額が減る可能性がある。
ある記録は現行の算定方法に比べ、減少額を30兆6,000億ウォンと推計する。ナラサルリム研究所は一般地方交付税について、基金案では68兆5,000億ウォン、資金移転がなければ98兆1,000億ウォンとなり、差は29兆6,000億ウォンと試算している。両者には1兆ウォンの差があり、説明の対象も完全には一致していない。
基金の地方向け勘定には15兆3,000億ウォンが計上され、そのうち裁量的に使える地方未来成長支援金は3兆5,000億ウォンとなる。残りの大半は事業予算を通じて配分される。尹氏は、地方自治体の負担を求めずに済むよう事業費を全額国が負担する方針で、政策の設計や決定を地方自治体が主導する案も検討していると述べた。
ただし、事業資金は一般財源と同じではない。韓国財政学会の元会長、玄鎮権氏は、この仕組みによって税金の使い道を決める権限が中央に移ると主張する。共に民主党の林昊宣議員も、交付額の減少を補う確実な仕組みを求めている。尹氏によると、地方への配分総額は2026年の約63兆ウォンから2027年には約70兆ウォンに増える見込みだ。前年比で増加しながら、別の算定方式と比べると減少することは両立し得る。
見出しの総額は、すでに積み立てられた資金ではない
しばしば取り上げられる218兆5,000億ウォンという数字は、2027年の基金計画162兆3,000億ウォンに、2026年の国内税収の追加見込み56兆2,000億ウォンを加えたものだ。単純に合算した数字であり、確認済みの基金残高ではない。実際の財源は、税収の確定、資金移転の判断、国会の承認によって決まる。
9月30日に公表された税収見通しの修正では、2026年の国税収入は478兆6,000億ウォンとされた。補正予算の415兆4,000億ウォンを63兆2,000億ウォン上回る。この増加分のうち、国内税収に関するものは56兆2,000億ウォンだった。共に民主党の安道傑議員は、10月8日の監査で別途、予想される超過税収を88兆4,000億ウォンと述べた。これらの超過税収の算定基準は整合性が確認されていないため、互いに置き換えて扱うべきではない。
安氏は、約64%を安定化、28%を投資、8%を債務削減に充てる配分案を支持する。超過収入をすべて返済に回せば、次に税収が不足した際、政府は再び借り入れが必要になる可能性があると主張する。また、国税収入の伸び率の変動幅は、2011~2015年の3.2ポイントから2021~2025年には12.3ポイントへと広がり、約3.8倍になったという。
予備費の目標額については、限定的ながら比較材料がある。2023年の税収不足は56兆4,000億ウォン、2024年は30兆8,000億ウォンで、合計87兆2,000億ウォンだった。計画されている予備費104兆4,000億ウォンはその約1.2倍に当たる。それでも、十分な額かどうかは将来のショック、支出の約束、資産を大きな損失なく現金化できるかに左右される。
制度設計をめぐる議論で残された課題
KDIの財政・社会政策研究部長、李泰碩氏は、決算で臨時的な税収増を確認し、まず最低限必要な流動性を確保したうえで、財政状況に応じて債務リスクの低減と準備済みの成長投資を調整する案を提唱する。9月のフォーラムでは、安定化と投資の機能を分ける案、公共資金管理基金への資金配分を増やす案、独立評価を強化する案も検討された。
アイルランドは、目的を分ける具体例となる。同国の未来アイルランド基金は、2024年から2035年までGDPの0.8%を毎年拠出することを基本とし、2041年より前の引き出しを禁じている。景気後退時の支出を支える別の基金もある。韓国案は即時実施の事業と予備費を1つの仕組みに組み込んでおり、引き出しの優先順位がとりわけ重要になる。
韓国銀行金融通貨委員の張容成氏は、個人の立場として、制度設計とインフレ、金融政策との関係に言及した。半導体サイクルの予測は難しく、利益の増加が雇用の大幅な増加に直結するとは限らないと警告し、次のように述べた。
基金が長期的な成長に寄与するよう適切に設計されれば、総需要の圧力を和らげ、韓国銀行を助けると期待される
これまでの経緯から、提案がいかに早く具体的な審査の対象となったかが分かる。
- 2026年7月:李在明大統領が基金構想を発表。
- 9月1日:2027年度予算案で162兆3,000億ウォンの計画を提示。
- 9月11日:KDIと研究会が予算・基金フォーラムを開催。
- 9月30日:政府が2026年の税収見通しを上方修正。
- 10月4日:国会の審査で監督体制と持続可能性への懸念を指摘。
- 10月8日:国会監査で基金の目的と事業の継続性を検証。
設立法、関連法改正案、2027年度予算はいずれも国会の承認が必要だ。最終採決の日程は示されていない。予備費の最低額、税収不足時の引き出しルール、事業選定基準、地方財政の保護など、未決の課題が残る。フィッチ・レーティングスも、限られた業種に集中する財政上の追い風は一時的となる可能性があると警告しており、予測上の税収と安定的な財源の違いを改めて浮き彫りにしている。
要点
- 2027年の計画では、162兆3,000億ウォンを事業、新規借り入れの抑制、予備費に配分する。
- 廉明培氏は、約10年間積み立てた後に限定的な支出を認め、債務返済を優先するよう提案している。
- 朴洙瑩氏の分析では、事業支出の約94%が2028年以降も続く事業に充てられる。
- 国会の審査担当者は、支出の裁量、引き出しルール、税収の持続性に疑問を呈している。
- 地方自治体への配分は2026年を上回る可能性がある一方、現行の算定方式に比べれば少なくなり得る。
- 218兆5,000億ウォンという数字は合算した場合の額であり、積立済みの残高ではない。
- 法案の承認と詳細な運用上の歯止めは、なお決まっていない。