投資は加速する一方、開発企業の利益は後退
ベトナムが2026年1〜9月に誘致した外国直接投資(FDI)の登録額は503億6,000万ドルとなり、前年同期比76.4%増加した。一方、SSIリサーチが対象とする工業団地開発企業の上半期純利益は、産業用地の需要が回復したにもかかわらず、40%減の約4兆ドンとなった。
目次
この対照は、投資発表から工場建設までの時間差だけでは説明できない。開発企業は、前年に計上した大型土地取引の反動、高い支払利息、収益認識方法の変更、開発コストの上昇に直面している。SSIによると、既存工業団地では50%を超える利益率を維持できる一方、新規プロジェクトの利益率は30〜35%にとどまる可能性がある。
それでもSSIリサーチは、2026年10月9日付の10月のセクター分析で、選別した運営企業と、ゴム農園用地を転用する企業への投資判断を前向きに維持した。対象企業全体で利益が減る中、利益を伸ばしたビグラセラとIDICOが選好銘柄に含まれている。
重要なのは、用地需要と、用地を供給する時期や収益性を区別することだ。外国投資、賃貸契約、土地の引き渡し、報告利益は、投資サイクルの異なる段階を測る指標であり、同じ決算期間内に連動するとは限らない。
投資額の数字が示すもの
国家統計局は10月3日、1〜9月の外国投資実行額が210億7,000万ドルに達したと発表した。前年同期比12.1%増で、この期間としては過去5年間で最高だった。セクター分析に記載された211億ドルは、この総額を丸めた数字だ。
登録投資額は実行額を大きく上回る伸びを示した。登録額は投資の約束を記録する一方、実行額は実際に投じられた資本を示す。この差が、FDIの見出し上の急増が直ちに工業団地の利益の同規模な増加につながらない理由の一つだ。
新規登録資本は3,108件のプロジェクトで292億4,000万ドルに達した。プロジェクト数は6.2%増え、登録資本は前年の2.4倍となった。既存の948件のプロジェクトでは、追加登録資本が25.1%増の141億5,000万ドルだった。出資・株式取得は2,335件で69億7,000万ドルとなり、金額ベースで44%増加した。
こうした区分は、不動産需要への影響も異なる。新たな製造プロジェクトは工場用地を必要とする場合がある一方、株式取得は追加の土地を必要とせずに所有者が変わることもある。したがって、FDI登録総額を新たに必要となる産業用地の直接的な指標とみなすことはできない。
資本の実行をけん引する製造業
製造・加工業の投資実行額は174億ドルで、全体の82.6%を占めた。不動産は15億9,000万ドル(7.5%)、電気・ガス・蒸気・空調の生産・供給は7億2,340万ドルだった。
新規投資の登録内容は、これほど一分野に集中していない。製造・加工業は133億8,000万ドルで新規登録資本の45.8%を占め、運輸・倉庫業は51億4,000万ドル(17.6%)を集めた。製造業の実行額に占める割合は、新規登録額に占める割合を36.8ポイント上回った。ただし、この二つの指標は投資サイクルの異なる段階を対象としている。
新規登録投資の最大の出資元はシンガポールで92億6,000万ドル、次いで韓国が57億ドル、ルクセンブルクが49億9,000万ドルだった。シンガポールと韓国はそれぞれ31.7%、19.5%を占め、合わせて新規登録額の51.2%となった。これはベトナムに流入する投資の出所であり、ベトナムからのFDIの投資先ではない。
実際の投資実行額で製造業が圧倒的な割合を占めることは、産業施設の需要を支える。しかし、個別の工業団地運営企業がいつテナントを獲得し、土地を引き渡し、収益を認識するかまでは示さない。
北部・南部で土地需要が回復
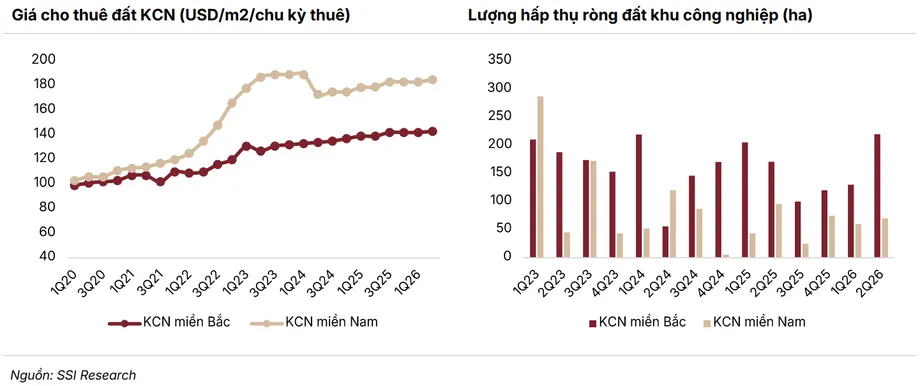
ベトナム北部では2026年第2四半期の工業用地の純吸収面積が約217ヘクタールとなり、第1四半期の134ヘクタールから増加した。83ヘクタール、約62%の増加で、2024年第1四半期の218ヘクタール以来、最も高い四半期実績となった。
純吸収面積は、一定期間に占有された工業用地の増加分を測る。投資登録よりも不動産市場の動きを直接示す指標だが、各開発企業が計上できる収益の額を決めるものではない。
南部の純吸収面積は第2四半期に67ヘクタールとなり、前四半期の57ヘクタール、前年同期の10ヘクタールから増加した。前年同期比で57ヘクタール増え、需要は6.7倍となった。前四半期比の伸びは約17.5%と、より緩やかだった。
平均募集賃料も上昇した。北部の工業用地は賃貸期間当たり1平方メートル143ドルで、前年同期比2.9%増。南部は3.7%増の185ドルだった。これらは1年間ではなく、賃貸期間全体の賃料だ。南部の募集賃料は北部を1平方メートル当たり42ドル、約29%上回った。ただし、個々の用地で賃貸期間や仕様が同等であることを示す数字ではない。
賃貸需要が強まっても利益が減った理由
SSIが対象とする工業団地開発企業の上半期の純売上高合計は20.2%減の約38兆ドンとなった。純利益はさらに大きく40%減り、約4兆ドンだった。この対象企業群を、ベトナムで事業を展開するすべての工業団地企業と混同すべきではない。
BCMの銘柄コードで取引されるベカメックスは、売上高が65%減の1兆6,600億ドン、純利益が82.7%減の3,200億ドンだった。キンバックシティ(KBC)は売上高が46%減の1兆9,300億ドン、税引き後利益が79.2%減の2,600億ドンとなった。
ソナデジ・チャウドゥック(SZC)は売上高が63%減の2,340億ドン、純利益が83.7%減の360億ドンだった。SSIは、BCM、KBC、D2Dの業績低迷の主因として、前年に計上したような大型土地取引がなかったことに加え、金利負担の増加を挙げた。
SZCとソナデジ(SNZ)は、賃貸期間にわたり収益を均等に認識する会計処理の影響も受けた。この方法では、賃貸収入は開始時に集中せず、複数の報告期間に分けて計上される。そのため、特定の半期の利益減少には、商業面の実績だけでなく会計上のタイミングも反映される。
こうした説明があっても、利益の減少が重要でなくなるわけではない。資金調達コストの上昇や、大型取引の計上減少は、依然として報告利益に影響する。ただし、利益減少を、製造業者が産業用地を求めなくなった証拠と単純に解釈できない理由はここにある。
新規工業団地を圧迫するコスト構造
SSIは、新規工業団地の利益率を30〜35%と見積もる一方、既存工業団地では50%超と推定している。既存団地の基準を50%とすると、すでに15〜20ポイントの差がある。既存団地の利益率が50%を超える場合、その差はさらに広がる。
主な圧迫要因は、土地補償、用地取得、インフラ建設だ。SSIによると、行政区画の調整や省の統合が補償費用の増加につながっている。砂、石材、セメント、埋め立て材など主要建材の価格は、前年同期比で約20%上昇した。
この上昇率は、募集賃料の年間上昇率である北部2.9%、南部3.7%を大きく上回る。ただし、コストと収益で基準が異なるため、両者を差し引いて利益率を算出することはできない。それでも、賃料の小幅な上昇だけでは新規開発用地の利益を守れない可能性を示している。
SSIは、新規プロジェクトがテナント獲得を競うなか、2027年の工業団地賃料はおおむね横ばいになると予想する。すでに土地とインフラを確保している既存事業者には優位性がある。新規プロジェクトが直面する開発費用の全額を負担せずに、既存の供給能力を賃貸できるためだ。
供給増と慎重なテナント判断
CBREは、2026年第4四半期から2027年にかけて約1,347ヘクタールの工業用地が市場に供給されると見積もる。北部は664ヘクタール、南部は683ヘクタールで、ほぼ二分される。
北部の供給先として見込まれるのは、バクニン、タイグエン、ハイフォン、フンイエン。南部ではドンナイ、ビンズオン、ロンアン、タイニン、バリア・ブンタウが挙げられている。供給能力の拡大で、事業を拡張する製造業者の選択肢が増える一方、新規工業団地への入居企業を求める開発企業間の競争も強まる。
SSIは、対象企業の新規賃貸契約と覚書の合計が2027年に約1,000ヘクタールとなり、18.6%増えると予測する。覚書は合意の意向を記録したもので、土地の引き渡し完了や収益認識と同じものとして扱うべきではない。
中国、台湾、香港のテナントは、特に二次的な工業地域で引き続き重要な存在となる見通しだ。外国資本の製造業者による事業拡大や移転、生産拠点の多様化、インフラ整備が賃貸需要の見通しを支えている。
米国の関税をめぐる不確実性は、テナントの投資判断に影響し続けている。一部の投資家は、大規模プロジェクトをすぐに始めるのではなく、すでに完成した工場を選んでいる。初期投資を抑えられる一方、SSIによると、この動きは工業用地開発企業の収益・利益認識を遅らせる可能性がある。
回復の前には賃貸の減速
利益と賃貸の動きの違いは、SSIリサーチが2025年12月23日付で公表した2025年12月のレポートでもすでに表れていた。上場工業団地開発企業の第3四半期売上高は19%増の21兆8,000億ドン、純利益は59%増の5兆2,000億ドンだった一方、覚書と新規賃貸契約は27%減少した。
同レポートは、IDC、NTC、KBCの売上原価低下や、ゴム関連企業のGVR、PHR、DPRの利益が業績を押し上げたと説明した。また、賃貸判断の遅れ、小規模プロジェクト、完成済み工場を選ぶ傾向にも警鐘を鳴らしていた。
12月の分析は、積み替え輸出のリスクに関連してベトナムからの輸出品に40%の関税が課される可能性に言及し、インドの約25%、ASEANの同業国の19%と比較した。これらの数字は当時のレポートの評価を示すもので、2026年のすべての輸出品に適用される関税が確定したという意味ではない。
SSIはまた、高速道路、環状道路、通達33/2025号、改正投資法を長期的な投資見通しを支える要素として挙げた。一連の動きは、賃貸の低迷が利益の減速に先行し得ること、そして需要回復が計上利益の改善に先行し得ることを示している。
- 2025年第3四半期:上場開発企業の利益は増加した一方、新規賃貸契約と覚書は27%減少。
- 2025年12月23日:SSIは賃貸収益の認識遅れにより、BCM、IDC、VGC、SZCの2026年利益が鈍化する可能性を警告。
- 2026年第2四半期:工業用地の吸収面積が北部で217ヘクタール、南部で67ヘクタールに回復。
- 2026年10月3日:国家統計局は、1〜9月の投資実行額が210億7,000万ドルに達したと発表。
- 2026年第4四半期から2027年にかけて:約1,347ヘクタールの工業用地が新たに市場に供給される見通し。
勝ち組は企業ごとに異なり、補償収入は別の収益源
IDICOの上半期純利益は20.2%増の1兆ドン、ビグラセラは37.5%増の1兆1,500億ドンとなった。土地賃貸の拡大と建材需要の回復が業績を支えた。こうした増益は、セクター平均の裏に企業ごとの大きな差が隠れていることを示す。
SSIは、魅力的なバリュエーションと強い営業キャッシュフローを理由に、VGCとIDCを選好している。同社は、そのキャッシュフローが持続可能な現金配当を支えるとしている。この判断は、2025年12月時点でKBC、PHR、GVRを選好していた評価や、IDCとVGCの2026年利益が鈍化する可能性を指摘した従来の見通しとは異なる。
SSIは2027年、ソンコンIIとチャンイエンに加え、フーハー、トゥアンタイン、イエンフォンIICが寄与し、ビグラセラの利益が29%増えると予測する。これはプロジェクトの進捗に左右される予測であり、すでに実現した業績ではない。
ゴム企業には異なる収益要因がある。上半期利益はGVRで72.8%、フックホア・ラバー(PHR)で232.5%増加した。SSIは、農園用地の転用に伴う補償金がGVR、PHR、DPRを引き続き支えると予想し、PHRとDPRの配当利回りを8〜11%としている。
補償収入は、継続的に得られる工業用地の賃貸収入とは別のものだ。土地転用と支払い時期に左右される一方、配当利回りは株価と配当額に依存する。いずれも年間収益が保証されているとみなすべきではない。
SSIは、土地転用に関わる対象の工業団地・ゴム企業の2027年純利益合計を22兆3,000億ドンと予測し、前年比12.4%増と見込む。この広範な予測は、工業団地開発企業の2026年上半期利益40兆ドンと直接比較できない。未解決の焦点は、合意から引き渡しまでの速さ、新規供給が賃料を横ばいに保つかどうか、そして開発コストの上昇が回復する需要から得られる利益をどれだけ圧迫するかだ。
要点
- ベトナムの2026年1〜9月のFDI登録額は503億6,000万ドルで、前年同期比76.4%増。投資実行額は12.1%増の210億7,000万ドル。
- SSIの対象とする工業団地開発企業の上半期純利益は40%減の約4兆ドン。
- 第2四半期の工業用地吸収面積は北部で217ヘクタール、南部で67ヘクタールとなり、両地域で回復。
- 新規工業団地の利益率は30〜35%と推定され、既存工業団地の50%超を下回る。
- 2026年後半から2027年にかけて約1,347ヘクタールの新規供給が見込まれ、SSIは2027年の賃料がおおむね横ばいになると予想。
- IDICOとビグラセラは上半期利益を伸ばした。ゴム農園用地の転用に伴う補償金は、GVR、PHR、DPRにとって別の利益源となる。
- SSIは、対象とする工業団地企業とゴム企業の土地転用関連利益が2027年に合計22兆3,000億ドンとなり、12.4%増えると予測。