バンコクで始動する世界的な詐欺対策計画
タイは2026年10月14日、国際通貨基金(IMF)・世界銀行グループの年次総会で「バンコク・ブループリント」を発表する計画だ。世界で年間約1兆ドルに上ると推計されるデジタル詐欺被害への共通の対応策を提案する。タイ中央銀行は両機関とともに、各国政府や規制当局、金融機関が実務で活用できる指針として文書を策定しており、新たな拘束力のある国際ルールを設けるものではない。
目次
タイ国内の被害も深刻だ。タイ中央銀行のチャヤワディー・チャイアナント総裁補佐と経済学者のピティワット・プルックサチャートによると、タイでは2024年に詐欺被害額が17億6,000万ドルに達した。両氏の世界経済フォーラムの記事によると、ブループリントには12の政策上の検討事項と、法的枠組み、詐欺対策、協力、消費者保護など5つの中核的な行動分野が盛り込まれる。
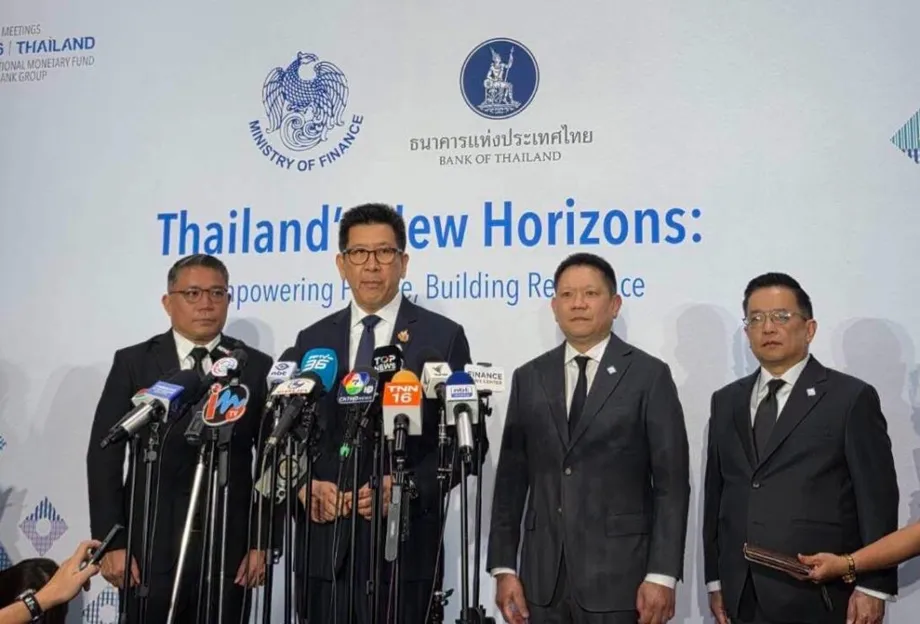
タイ中央銀行のウィタイ・ラタナコーン総裁は、この取り組みが東南アジアにとどまらず、米国やラテンアメリカにも広がる問題に対処することを目指す。また、国際文書を作成しても、タイ自身の取り組みが完了したことにはならないと注意を促している。原則を実践し、対応を継続的に改善する必要がある。
ウィタイ総裁は、この取り組みの役割について次のように述べた。
バンコク・ブループリントが、デジタル詐欺への対応強化を目指す各国にとって実践的な指針となることを望んでいる
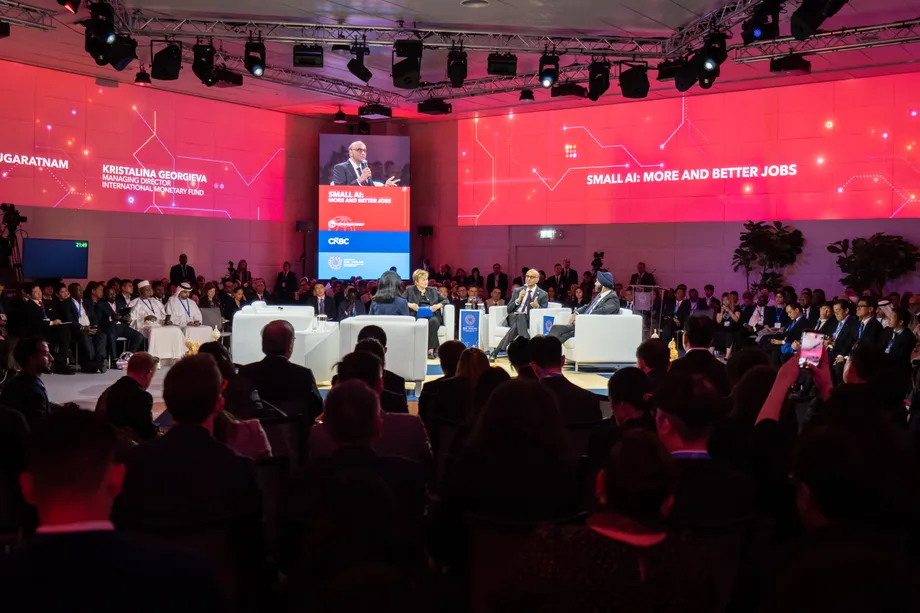
年次総会は10月12日から18日までバンコクで開催され、191カ国から1万5,000人を超える代表者が参加する見通しだ。タイの開催は2度目となり、金融の安全性をより広範な経済政策と結びつける場となる。
ブループリントが各国に求めること
ブループリントは、詐欺の予防、不審な活動の検知、被害の抑制、被害者への対応、盗まれた資金の追跡・回収まで、事案の全過程を対象とする。また、金融商品の設計、法律、機関間の連携も範囲に含める。脆弱性は決済が銀行に届く前の段階でも生じうるためだ。
タイ中央銀行の執筆者が挙げる5つの柱は次の通り。
- 明確な国家戦略と法的枠組み。
- 詐欺の予防、検知、被害からの回復に向けた対策。
- サイバーセキュリティーやマネーロンダリング対策ツールの活用強化。
- セクター間および国境を越えた連携の強化。
- 消費者保護、啓発、救済措置。
各国は、自国の法制度や金融サービス、デジタル化の進展に応じて、これらの原則を適用する。基本的なモバイル決済へのアクセスを広げている国と、広範な即時決済網や国際送金網を備える国とでは、実務上の課題が異なるため、この柔軟性は重要だ。
ウィタイ総裁は、この取り組み全体を、デジタル詐欺の削減、サイバーセキュリティーの強化、デジタル金融エコシステムの対応力向上という3つの優先課題で説明している。加盟国には知見や政策経験の共有が期待されており、ブループリントはタイの規制を単に輸出するものではなく、相互学習の手段となる。
この文書は、各国による金融技術の導入とリスク管理を支援するため2018年にIMFと世界銀行が発表した「バリ・フィンテック・アジェンダ」に続く取り組みでもある。バンコクの構想が焦点を当てるのは、すでにデジタル金融を利用する人々を、そのサービスを悪用する犯罪者から守るという、より具体的な課題だ。
被害額の規模は慎重な解釈が必要
ウィタイ総裁は、サイバー関連の詐欺や脅威による経済損失を約1兆300億ドルと推計し、その3分の2以上がアジアで発生していると述べている。タイ中央銀行の執筆者は、世界の年間被害額を丸めて1兆ドルとし、世界の成人の約50~70%が詐欺を試みられた経験があるとしている。
これらの数字は異なる事象を示している。詐欺を試みられた経験は金銭被害と同じではなく、サイバー脅威全般の広範な推計を、対象を絞った決済詐欺の被害総額と同一視すべきではない。推計は問題の規模を示すものだが、各国の被害を一律に比較できる単一の指標ではない。
地域の評価からも重要な違いが見えてくる。ASEAN+3マクロ経済調査事務所は2026年10月12日公表のデジタル詐欺に関する評価で、金融システム全体の安定性への影響を裏付ける証拠は、依然として限られていると指摘した。
この指摘は、家計や企業への被害を軽視するものではない。確認された損失や信頼への脅威と、詐欺がすでに金融システムを不安定化させているという、より強い主張とを区別している。ベンヤポーン・チャンタナ、アイバン・リム、プラシャント・パンデの各氏は、それでも詐欺の規模と常態化を踏まえ、分野や管轄を越えた協調的な対応が必要だと論じている。
この区別は、ウィタイ総裁が詐欺を世界的な構造リスクと位置づける際にも有用だ。詐欺は貯蓄を奪い、金融サービス提供者に負担をかけ、デジタルサービスの利用をためらわせる一方、直ちに銀行危機を引き起こすとは限らない。
利用者が承認した送金も詐欺になりうる
最も難しい問題の一つは、被害者自身が送金を承認する詐欺だ。犯罪者は投資グループを通じて信頼を築いたり、親族になりすましたり、緊急の送金が必要だと説得したりする。だまされたことが原因であっても、銀行が受け取るのは本人の正当な送金指示だ。
ASEAN+3マクロ経済調査事務所は、金融機関が関与する前に心理的な操作が行われることが多いため、利用者が承認する決済詐欺は特に対応が難しいと指摘する。そのため、犯罪の重要な部分が金融規制当局の直接の権限外にある場合もある。
タイ中央銀行の執筆者は、実際の詐欺被害を組み合わせた架空の人物であり、特定の被害者ではないと明記した「プローイ」の事例で問題を説明している。デジタル機器に詳しいバンコクのカフェ経営者が投資グループに引き込まれ、見かけ上の取引益を示されて、貯蓄と借入金を投じるよう説得される。資金を引き出そうとすると、口座が凍結され、偽の納税請求を受ける。
この例は、本人確認だけでは不十分な理由を示している。送金者が誰かを確認しても、その人がだまされているかどうかは分からない。異常な取引の検知と、銀行、通信事業者、デジタルプラットフォーム、法執行機関の対応を連携させる必要がある。
また、詐欺が金融包摂を損なう仕組みも示している。金銭を失うことが直接的な被害だが、恐怖やストレス、信頼の喪失によって、被害者が銀行アプリなど、金融を利用しやすくするためのサービスを避けるようになる可能性もある。
タイ国内の規則が金融サービス提供者を監視
タイの準備は国際的なブループリントにとどまらない。タイ中央銀行が2025年3月18日まで意見を募集したデジタル詐欺管理指針案は、予防、監視、対応、解決、被害を受けた顧客への支援を網羅する詐欺対策方針を提案した。導入は2025年4月1日を暫定的に予定し、マネーミュール口座や顧客確認への対策も盛り込んでいた。
マネーミュール口座とは、犯罪収益の受け取りや移動に使われる銀行口座または電子マネー口座だ。指針案は、提供者にこうした口座のリスク評価、顧客取引の継続的な監視、リスク分類の更新を求めた。本人認証の要件は、取引、商品、サービスの提供経路のリスクに応じて定めるとしていた。
取締役と上級幹部は詐欺対策方針と測定可能な業績目標に責任を負う。商業銀行、特別金融機関、譲渡可能な電子マネーの提供者には全要件への準拠が求められ、その他の提供者は自らのサービスに応じて指針を適用できるとされた。
顧客対応策には、24時間対応の窓口、明確な対応期限、顧客に広範な被害が出た場合や提供者の評判に影響する事案が起きた場合の中央銀行への報告が含まれた。他の提供者、マネーロンダリング対策室、タイ王国警察との情報共有も指針案に盛り込まれていた。
その後、タイ中央銀行の執筆者は、2025年4月から責任の枠組みが適用されていると説明した。所定の詐欺防止基準を満たさなかった金融機関などの提供者は、発生した損失に対して共同で責任を負う。執筆者によると、必要な対策が講じられていたことを示す責任は提供者にあり、顧客に不備の立証を求めない。
この説明は、詐欺被害者全員が自動的に補償を受けるという意味ではない。責任は適用される基準と、提供者がそれを満たしていたかどうかによって決まる。また、先に示された指針案の予定と、その後に説明された施行済みの枠組みは関連する措置ではあるが、最終的な規則の文面が同一とは限らない。
現金、金、詐欺対策の進展状況
別途、中央銀行、商業銀行と国営銀行、決済事業者、銀行以外の貸金業者、2,000を超える両替業者が参加する業界横断の枠組みが、9月10日に始動すると発表された。参加者は違法な金融活動や汚職を助長しないと約束する予定だった。
具体策には、500万バーツを超える現金預け入れに対する追加の顧客確認と、1,000万バーツ以上の金地金の現金購入に対する規制強化が含まれた。こうした管理策は、通常のデジタル決済口座以外で犯罪収益が移動する経路を対象としている。
ウィタイ総裁は、過去12カ月間に多額の現金引き出しが52%、多額の金の引き出しが70%減少したと述べた。こうした変化はマネーロンダリング活動の減少を示す兆候として紹介されたが、引き出し額だけでは犯罪収益の全体像は測れない。
より直接的な詐欺の指標として、被害者が承認した決済の損失額は2026年第2四半期に18億バーツとなり、2024年同期から80%減少したと報告された。この減少率から計算すると、2024年第2四半期の比較対象額は約90億バーツで、減少額は約72億バーツとなる。
この四半期の決済詐欺の指標を、タイの2024年の年間詐欺被害額推計17億6,000万ドルと直接比較することはできない。対象期間、通貨、分類が異なるためだ。ここから導けるのはより限定的な結論で、この決済詐欺の区分では報告された損失が大幅に減った一方、詐欺全体への対応は引き続き必要だということだ。
地域の取り組みが示す銀行単独では対応できない理由
フィリピンは、ブループリントが目指す連携の一例を示している。ASEAN財団のピティ・シリサンナム事務局長は、詐欺拠点が以前はカンボジア、タイ、ベトナム周辺に集中していたが、フィリピン、ミャンマー、東ティモールにも広がったと述べている。
世界詐欺対策連盟の調査を引用し、フィリピン人の約80%が詐欺師から連絡を受けているとも述べた。この接触率は、タイ中央銀行の執筆者が示した世界の50~70%という範囲より高い。ただし、対象者や調査方法が異なるため、正確な国別順位として比較すべきではない。
「スキャム・レディASEANプログラム」は、2,000人のマスタートレーナーからなるネットワークを通じ、300万人への到達を目指している。説明時点ではトレーナーは105人で、目標の5.25%に当たる。フィリピン国内の事業では、フィリピン銀行マーケティング協会、グーグル、フィリピン中央銀行などの協力を得て、地域目標の3分の1に当たる約100万人への支援を目指す。
フィリピン中央銀行のベルナデット・ロムロ・プヤット副総裁は、啓発だけでは不十分だとして、次のように述べた。
詐欺との闘いには、啓発だけでなく、行動と協力が必要だ
フィリピン中央銀行はまた、金融口座詐欺対策法に基づく事案について、フィリピン国家警察と情報共有協定を結んだ。捜査機関、司法機関、証券当局との協定に続き、政府機関としては5番目の締結となった。
これらの取り組みは、同じ問題の異なる側面に対応する。人々が心理的な操作を見抜けるよう支援し、金融機関内部の詐欺対策を強化し、捜査当局が犯罪の追跡に必要な情報を得られるようにする。
タイのより広範な政策課題の中にある金融の安全
ウィタイ総裁は、デジタル詐欺の防止を国内の4つの優先課題と結びつけている。家計債務、中小企業の信用へのアクセス、公正な費用での金融サービス、詐欺や汚職に関わる違法資金だ。これらの関係は実務に直結する。詐欺は家計の貯蓄や借入金を奪い、犯罪資金は正規の企業も利用するサービスを通じて移動する。
タイ中央銀行の執筆者は、信頼を脅かす要因をさらに2つ挙げている。少数のテクノロジー提供者への依存は、2024年のクラウドストライクの事案が示したように、単一の障害で多くの機関に影響を及ぼす可能性がある。また、デジタルプラットフォームが利用者の選択を制限したり、人工知能(AI)の判断に偏ったデータが使われ、金融履歴の乏しい人々が排除されたりする恐れもある。
これらは犯罪的な詐欺とは異なる問題だが、年次総会のテーマ「金融の健全性に向けた、安全で包摂的なデジタル金融」の背景を説明している。サービスが不安定で、不公正で、あるいは危険なら、アクセスのしやすさだけでは不十分だ。
タイの総会では、デジタル化と人工知能への移行、世界の分断が進む中での強靱性、気候変動への適応資金、人口動態の変化と長寿経済も議題となる。ウィタイ総裁は、パンデミック以降の平均年間経済成長率は2.4%で、1997年のアジア金融危機後の5.3%を下回ると述べた。差は2.9ポイントだが、対象となる経済期間は異なり、成長鈍化の原因が詐欺だと示す比較ではない。
今後の日程と未決の課題
主な日程は、タイ国内の準備と国際発表を結びつけている。
- 2025年3月18日:デジタル詐欺管理指針案への意見募集が終了。
- 2025年4月:タイ中央銀行の執筆者によると、提供者の責任枠組みが施行。
- 9月10日:業界横断の誓約と現金・金の管理策の開始予定日として発表。
- 2026年10月12日:年次総会が開幕し、ASEAN+3マクロ経済調査事務所が詐欺評価を公表。
- 2026年10月13日:タイ財務省の強靱性に関する主要イベントを開催予定。
- 2026年10月14日:バンコク・ブループリントの発表予定日。
- 2026年10月18日:年次総会の閉幕予定日。
財務省のイベントには、IMFのクリスタリナ・ゲオルギエワ専務理事、世界銀行グループのアジェイ・バンガ総裁、フィンランドのリッカ・プッラ副首相兼財務相が参加する予定だ。エークニティ・ニティタンプラパート副首相兼財務相は、詐欺防止を投資、技術、タイ企業の事業機会と並ぶ課題に位置づけている。
中心的な未解決課題は実施方法だ。ブループリントの5つの柱は公表されているが、12の検討事項を各国が法律、監督、資金回収手続き、損失への責任にどう反映するかは、まだ定まっていない。実践的な指針という位置づけのため、発表だけで世界各国に法的拘束力のある義務が生じるわけではない。
タイが示すのは、発表を成功の認定ではなく、さらなる取り組みの出発点とすべきだということだ。実効性を測るのは、機関が迅速に情報を共有し、不審な送金を防ぎ、被害を受けた顧客を支援し、正当な金融サービスへのアクセスを保ちながら資金を回収できるかどうかだ。
要点
- バンコク・ブループリントは、2026年10月14日に開催されるIMF・世界銀行グループ年次総会で発表される予定。
- デジタル詐欺対策に向けた12の政策上の検討事項と5つの中核分野を盛り込むが、拘束力のある国際ルールは設けない。
- タイ中央銀行の執筆者によると、タイでは2024年に詐欺被害額が17億6,000万ドルに達した。
- 詐欺被害者が承認した決済の損失額は、2026年第2四半期に18億バーツとなり、2年前から80%減少した。
- タイの金融サービス提供者の責任枠組みは2025年4月から適用され、所定の対策を満たさなかった場合に責任を負う。
- ASEAN+3マクロ経済調査事務所は協調的な対応を求める一方、金融システム全体の安定性への影響を示す証拠は限られていると指摘している。