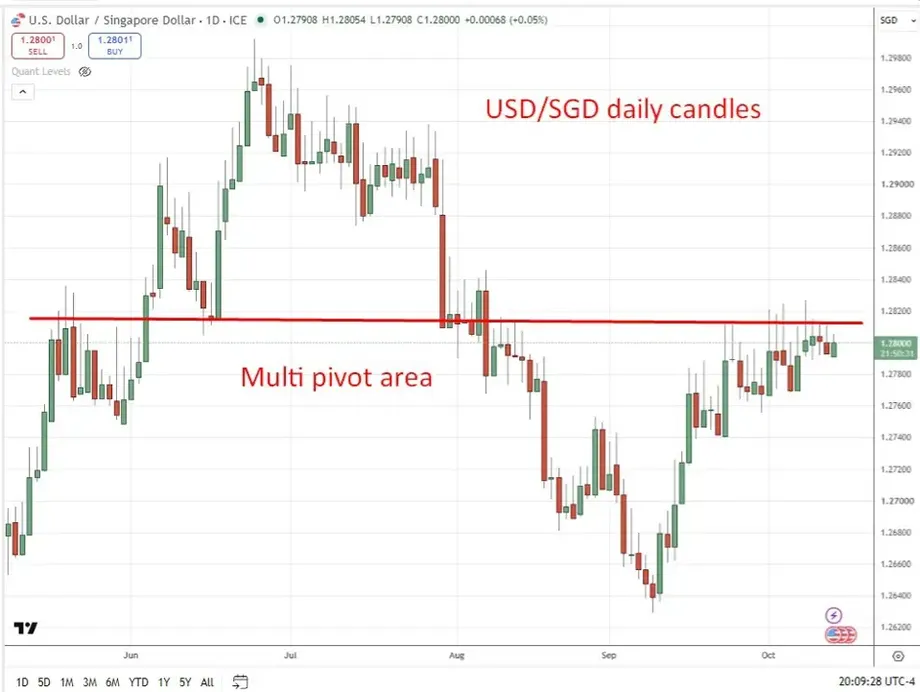
2度の引き締め後、いったん休止
シンガポール金融管理局(MAS)は2026年10月14日、金融政策を据え置いた。事前の予測調査では、アナリスト10人全員が追加引き締めを予想していた。事前推計によると、シンガポール経済は第3四半期に前年同期比5.4%成長した一方、エネルギー価格の圧力が再び強まり、インフレが2027年まで高止まりする懸念が高まっていた。
目次
中央銀行は、シンガポールドルの名目実効為替レート(S$NEER)の政策バンドについて、上昇率、幅、中心水準をすべて維持した。また、2026年のコアインフレ率の平均予測を1.5~2.5%から1.5~2%に引き下げ、予測幅を縮小した。消費者物価全体のインフレ率は平均約2%になると見込んでいる。
これは追加引き締めの一時休止であり、通貨を弱める動きではない。政策バンドは引き続き上昇基調にあり、シンガポールドルが貿易相手国の通貨バスケットに対して上昇することで、輸入インフレを抑える仕組みとなっている。
MASは、人工知能(AI)関連の投資サイクルが鈍化し、世界の金融環境が引き締まるにつれ、経済成長は今後数四半期に底堅さを保った後、緩やかになると予想している。コアインフレ率は2027年半ばからより明確に低下すると見込む一方、物価上昇リスクは上振れ方向に傾いているとみている。
何が変わり、何が維持されたのか
MASは4月と7月に政策バンドの上昇率を引き上げ、7月の引き上げ幅はより小さかった。いずれの決定でも、バンドの幅や中心水準は変更していない。7月以降、S$NEERは上昇基調のバンド上半分で緩やかに上昇した。
10月の決定により、先の調整が引き続き経済に波及することになる。通貨高は輸入品の国内価格を押し下げる可能性があるが、企業が契約や在庫、消費者価格を調整するには時間がかかることもある。そのため、政策設定を据え置いても、これまでの引き締め効果が止まったことを意味しない。
これまでの決定と今後の主な節目は以下の通り。
- 2026年4月:MASは政策バンドの上昇率を引き上げた。
- 2026年7月:MASは上昇率を再び引き上げたが、幅は小さかった。
- 2026年10月14日:MASは傾き、幅、中心水準を据え置き、コアインフレ率の予測幅を縮小した。
- 2026年11月:政府は2026年の成長率予測を更新し、2027年の初回予測を発表する予定。
- 2027年下半期:MASはAI関連の経済活動が鈍化すると予想。
シンガポールが金利ではなく通貨を管理する理由
シンガポールが為替レートを重視するのは、経済が貿易に大きく依存しているためだ。財・サービスの輸出入総額は国内総生産(GDP)の3倍を超える。国内で支出されるシンガポールドルのほぼ40セントは輸入に充てられ、為替変動が物価に強く影響する。
S$NEERは、主要貿易相手国の通貨バスケットに対するシンガポールドルの価値を測る指標だ。米ドルに対する為替レートだけを示すものではない。通貨バスケットに対して想定された経路をたどりながら、個別通貨に対しては異なる動きをすることもある。
MASはバンドの3つの要素を管理する。傾きは上昇または下落のペースを決め、中心水準はその水準を定める。幅は、その経路の周辺で許容される変動幅を示す。上向きの傾きを急にすることは追加引き締めにあたり、中心水準を引き上げれば即時の調整となる。
バンドの具体的な設定や通貨バスケットの構成比は公表されていない。MASは指数をバンド内に維持するため、シンガポールドルを売買できる。シンガポールは1981年に為替レートを政策目標とする制度を導入しており、国内金利は主に世界の金利、とりわけ米国の金利に連動する。
2024年に四半期ごとの見直しに移行したことを受け、現在は1月、4月、7月、10月に定例の政策発表を行っている。それ以前の定例見直しは通常、4月と10月だった。MASは定例見直しの間にも政策対応を取ることができ、2022年のインフレ急騰時には2度実施した。
予測の引き下げは、物価がすでに落ち着いているという意味ではない
2026年のコアインフレ率の予測改定では、上限を0.5ポイント引き下げる一方、下限は据え置いた。つまり、予測を一律に下げたのではなく、幅を狭めた。また、これは年間平均の予測であり、今後数カ月に家計が実際に経験するインフレ率を必ずしも示すものではない。
コアインフレ率は、住居費と自家用車の輸送費を除いた指標だ。MASは、輸入コストの上昇圧力が弱まるにつれて低下する前に、コアインフレ率と消費者物価全体のインフレ率はいずれも、直近の数四半期はやや高止まりすると予想している。
最近の数値の解釈には注意が必要だ。複数の報道によると、7月と8月のコアインフレ率は2.1%で、第2四半期の1.5%を上回った。一方、別の報道では8月単月の数値を2.2%とし、2024年9月以来の高水準としている。7~8月の合算値と単月の数値は異なり得るが、2.1%が期間全体に当てはまるのか、各月に当てはまるのかについて、報道間で一致していない。
2027年について、MASはコアインフレ率と総合インフレ率をともに1.5~2.5%と予測している。改定後の2026年コアインフレ予測より上限が高いことは、年央からインフレが鈍化するとの見通しと矛盾しない。2027年初めは物価が高止まりし、その後に低下することで、年間平均がこの幅に収まる可能性がある。
輸入コストの上昇はすでに電気・ガス料金、輸送サービス、食品に波及している。医療補助や通信事業者間の競争がサービス価格のインフレを抑え、輸入コストの上昇が幅広い物価バスケットに波及する度合いを抑えてきた。
インフレ見通しの最大の脅威はエネルギー
ブレント原油は2026年10月14日、1バレル約106米ドルで取引され、年初の水準を70%以上上回っていた。イラン戦争やサウジアラビアとイエメンが関わる紛争に関連した中東からの供給制約が、エネルギーコストを押し上げている。
MASは見通しを説明するなかで、それ以前の供給混乱に続いてエネルギー価格が再び上昇したことを指摘した。
「9月以降、エネルギー商品価格が再び上昇しており、短期的には高水準が続くと見込まれる」と中央銀行は述べた。
エネルギー高はガソリンや電気にとどまらない。生産、冷蔵、輸送のコストを押し上げ、それが食品など他の商品の価格に波及する可能性がある。食品生産に影響する悪天候も、もう一つの上昇圧力となる。
MASは、エネルギー・食品商品の供給混乱が2027年を通じて徐々に和らぐと予想している。中東のエネルギー生産や輸送が予想より早く回復すれば、価格は想定より早く下がる可能性がある。一方、世界のエネルギーや食品価格が急騰し、高止まりすれば、シンガポールの輸入コストは逆方向に押し上げられる。
そのため、通貨政策には2つの展開が考えられる。輸入コストが落ち着けば、現在の上昇基調のバンドでインフレを鈍化させるのに十分かもしれない。エネルギー価格が再び上昇して高止まりすれば、さらなる引き締めの必要性が強まる。どちらの展開になるかは、まだ決まっていない。
GDPは予想を上回る一方、成長は鈍化
シンガポールの第3四半期GDPは前年同期比5.4%増となり、ある報道が伝えた予想の5%を上回った。前期比の成長率は1.1%で、予想の1.2%を下回った。この2つの数値は異なる比較を示している。年間成長率は予想を上回った一方、直近の四半期の伸びは予想より弱かった。
前四半期の成長率については報道間で数値が異なる。ある報道では、前期の前年同期比成長率を5.9%、前期比を1.4%としている。別の報道ではそれぞれ6.2%、1.5%としている。推計値の整合が取れていないため、いずれか一組だけを唯一の比較値として示すべきではない。ただし、どちらの報道も第3四半期に成長が鈍化したことを示している。
業種別の状況にもばらつきがあった。AI関連製品への強い受注と生産能力の拡大が、テクノロジー分野を下支えした。建設、金融サービス、不動産は堅調だった一方、消費者向け事業は弱かった。
ある報道によると、製造業生産は前期比0.9%減となったが、テクノロジー分野は年間GDP成長率を支えた。これらの動きは両立し得る。生産は前年水準を上回ったまま、直前の四半期からは減少することがある。
政府が示している2026年の成長率予測は4.5~5.5%だ。11月の更新では、テクノロジーの好況がこのペースを維持できるか、また2027年にどの程度の減速を見込むかについて、新たな評価が示される。
AI投資サイクルは当面の成長を支えるが、その後は鈍化も
MASは、強い受注と生産能力の拡大が、今後数四半期にテクノロジー分野を支えると予想している。同じ投資サイクルが、主要な貿易相手国との工業生産や貿易も後押ししている。
中央銀行は、AI関連の経済活動が2027年下半期に鈍化すると予想する。大規模インフラの建設や金融サービスは継続すると見込まれ、テクノロジー分野の成長が例外的な勢いを失うなかでも、経済を支えるとみられる。
MASはまた、経済のプラスの需給ギャップが2027年を通じて縮小すると予想している。需給ギャップは、実際の生産と、過度な物価上昇圧力を生じさせずに経済が持続できる生産水準との差を示す。プラスのギャップは、経済活動が持続可能な水準を上回っていることを示唆する。これが縮小すれば、賃金や物価への圧力を抑える助けとなる。
生産性の向上により、サービス分野の単位生産当たり人件費は抑えられると見込まれる。政府による医療・教育への支援拡大も、サービス価格のインフレを低く抑えるはずだ。反対に、AIブームによる需要の広がりや人件費の急上昇があれば、国内インフレは高止まりする可能性がある。
先進国での金利上昇やインフレの長期化は、需要を弱める可能性がある。AI投資がより急激に縮小すれば、別の成長リスクとなり、MASの現時点の予想より早くインフレが鈍化する可能性もある。
エコノミストは引き締め終了ではなく、休止とみる
ANZは、調査対象のアナリスト10人全員が引き締めを予想していたなかで、政策据え置きを予想した機関の一つだった。この違いは、予測者のグループが別だったことによるもので、すべてのエコノミストがMASの行動を予想していたことを示すものではない。
ANZのアジア調査責任者、ゴー・クーン氏は、4月と7月の調整がなお経済に波及していると評価した。原油や石油精製品価格の再上昇を通じて上振れインフレリスクが現実化すれば、MASは2027年に再び引き締める可能性があると述べた。
サクソのチーフ投資ストラテジスト、チャル・チャナナ氏も、今回の決定を政策転換ではなく一時休止と表現した。
「2026年に2度の引き締めを行った後、政策当局はインフレリスクのたびに積極的に対応するより、これまでの措置が効果を発揮する時間を与えることに満足しているようだ」とチャナナ氏は述べた。
DBSのシニアエコノミスト、チュア・ハンテン氏は、2026年のインフレ見通しが軟化したことと政策据え置きを結び付ける一方、2027年の予測幅が広いことはエネルギーを巡る不確実性が続いている表れだと指摘した。また、再調整の可能性について次のように述べた。
「MASは必要に応じて、もう一度、適切な幅の引き締めを行う余地を残した可能性が高い」と同氏は述べた。
これらは条件付きの予測であり、発表済みの政策ではない。MASは経済動向を注視し、物価安定へのリスクに対応する方針を示しているが、次の措置を取る基準は明らかにしていない。
次回の見直しまでに注目すべき点
予想外の据え置きを受け、通貨の上昇加速を見込んでいた投資家は、保有ポジションを見直す可能性がある。ただし、発表後にシンガポールドルがどの程度動いたかを示す定量的な反応は確認されていない。上昇基調のバンドが維持されたことも、この決定を明確な金融緩和とみなす解釈を抑える。
シンガポールの国内金利は海外の状況に左右され続けるため、世界の金利見通しが重要となる。報じられたCMEグループのFedWatchツールのある時点の数値では、米連邦準備制度理事会(FRB)が10月27~28日の会合で金利を据え置く確率は77%だった。1カ月前の51%から26ポイント上昇した。
米国で今後発表される指標には、9月の消費者物価インフレ率が含まれる。市場予想は前月比0.6%、前年同月比3.6%だった。また、FRBによる経済情勢の評価をまとめたベージュブックも公表予定だった。これらは発表済みの結果ではなく予想値であり、FedWatchの比較からシンガポールの決定が米国の政策金利見通しの変化を引き起こしたと結論付けることもできない。
シンガポールにとって、当面注目すべきなのはエネルギー・食品コスト、テクノロジー分野の受注の強さ、人件費の動向、政府が11月に発表する成長率予測だ。四半期ごとの日程に基づく次回のMAS定例見直しは2027年1月の予定だが、発表日は明らかにされていない。
要点
- MASは2026年10月14日、為替政策バンドの傾き、幅、中心水準を据え置いた。
- シンガポールドルは、4月と7月の引き締め後も上昇基調の政策経路にある。
- 2026年のコアインフレ率予測は1.5~2%に縮小。総合インフレ率は約2%と予想される。
- 2027年は両インフレ指標とも1.5~2.5%と予測され、年央からの鈍化が見込まれる。
- 事前推計では、第3四半期GDP成長率は前年同期比5.4%、前期比1.1%だった。
- エネルギー価格とAI投資サイクルの強さが、見通しを左右する主なリスクとなっている。
- 政府は11月に2026年の成長率予測を更新し、2027年の予測を発表する予定。