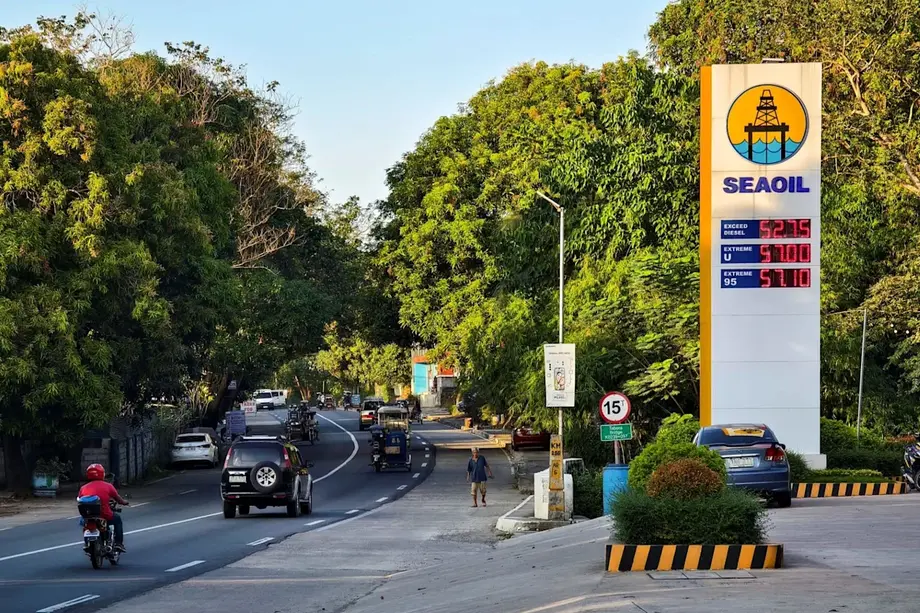
燃料価格の急騰で電気自動車に関心
ガソリン価格が68.3%上昇し、ドライバーが運転コストを見直すなか、フィリピンの乗用車販売に占める電気自動車とハイブリッド車の割合は4分の1に近づいている。エネルギー省エネルギー利用管理局(Energy Utilization Management Bureau)のパトリック・T・アキノ局長によると、ハイブリッド車を含む電気自動車の登録台数は2026年1~8月に6万7,000台を超え、2025年の同じ期間から約130%増加した。
目次
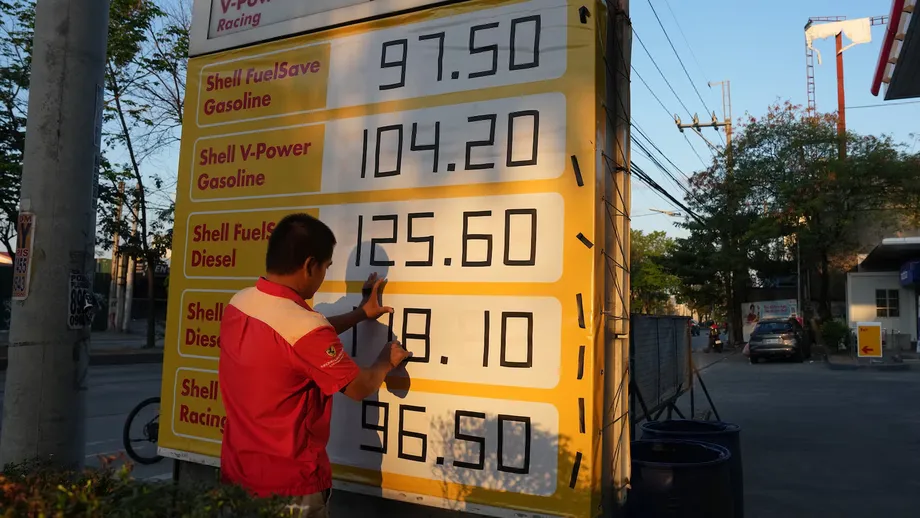
ガソリン価格の上昇は、2月下旬に米国とイスラエルがイランを攻撃した後に起きた。報道で引用されたGlobalPetrolPricesのデータによると、フィリピンの上昇幅は世界で4番目に大きかった。別の報道では、国内のガソリン価格は3月以降、2倍以上になったとされている。これらの数値は基準時点が異なるため直接比較できないが、いずれもドライバーの出費が急増したことを示している。
燃料のほぼ全量を輸入に頼り、公共交通機関が限られ、燃料補助金もない同国では、影響が特に深刻だ。仕事や家族の移動に車が欠かせない人々にとって、燃料消費を減らすことは差し迫った家計上の課題となっている。
ACMobilityでモビリティインフラ部門を率いるカーラ・ブエンカミーノ氏は、社内の試算では2026年の自動車販売に占める電気自動車とハイブリッド車の割合は約4分の1に達する見込みだと述べた。2025年は12%、2024年は4%だった。ACMobilityは国内最大のEV充電ネットワークを運営している。
この推計シェアは2025年の約2倍、2024年のおよそ6倍に近い。ただし、これは販売される車の構成の変化を示すもので、すでにフィリピンの道路を走る車両全体に占める割合ではない。
成長を示す数値が実際に測るもの
複数の統計で市場の加速が確認できるが、それぞれの数値を同じものとして扱うべきではない。報道で引用されたエネルギー省のデータによると、2026年第1四半期のEV販売台数は約1万4,000台で、2025年通年の3万2,000台と比べられている。業界統計では、第1四半期の販売台数は前年同期から36%増加した。
第1四半期だけで、前年の年間販売台数の約44%に達した。この比較は年初の勢いを示すものの、2026年通年の販売台数を予測する根拠にはならない。
別の登録統計では、EVの登録台数は2025年に6万906台となり、2024年の2万4,286台から約151%増えた。これらの登録台数は、報道された販売台数とは異なる。両統計が同じ車種区分や集計方法に基づくとは報じられていないため、単一の連続した指標として合算することはできない。
電気自動車とハイブリッド車の違いも重要だ。バッテリー式電気自動車は、バッテリーに蓄えた電気で走る。ハイブリッド車はエンジンと電気モーターを組み合わせており、燃料も使う。一部のハイブリッド車は外部電源から充電することもできる。アキノ氏が示した登録台数6万7,000台超にはハイブリッド車が明示的に含まれており、すべての車両がガソリンを使わなくなったという意味ではない。
主な節目から、市場の急速な変化が分かる。
- 2024年:EV登録台数は2万4,286台。ACMobilityの推計では、電気自動車とハイブリッド車が自動車販売に占める割合は4%。
- 2025年:登録台数は6万906台となり、販売に占める推計シェアは12%に上昇。
- 2026年第1四半期:約1万4,000台のEVが販売され、業界統計では前年同期から36%増加。
- 2026年1~8月:ハイブリッド車を含む登録台数は6万7,000台を超え、約130%増加。
購入希望者は納車待ちに
需要の高まりにより、販売店では供給不足が生じている。エネルギー省のエネルギー利用管理局の名簿で局長(Director IV)であることが確認できるアキノ氏は、車両が入荷する前に購入者が代金を支払っている状況を説明した。
「需要は非常に高かった。注文を入れて、手付金を払い、車が届くのを待つしかなかった」と同氏は語った。
EV Supremeの創業者兼CEO、マイク・リム氏によると、石油危機の発生後、マニラ首都圏にある同社販売店の売り上げは8倍に増えた。これは一販売店で急激な変化があったことを示すもので、全国的な成長率ではない。
フィリピン電気自動車協会のウィリー・ティー・テン会長は、需要の急増に各ブランドが供給を追いつかせるのに苦労していると述べた。
「需要がこれほど高くなるとは誰も予想していなかったため、今ではほとんどのブランドで納車待ちが発生している」と同氏は語った。
販売店は北京国際自動車ショーへの参加などを通じ、海外メーカーに追加割り当てを求めている。目下の課題は、購入希望や手付金を実際の納車につなげることだ。納車待ちは需要の強さを示す一方、燃料費を抑えたいドライバーがすぐに乗り換えられないことも意味する。
BYDの納車実績が示す変化の規模
BYDカーズ・フィリピンのマネージングディレクター、ボブ・パランカ氏によると、BYDは2026年1~8月にフィリピンで2万8,399台を納車し、2025年の同じ期間から99%増加した。
パランカ氏は、同社はすでに前年の年間販売台数を上回り、今後も販売の勢いが続くと見込んでいると述べた。ただし、これは会社側の予測であり、残りの期間の実績が確定したわけではない。
「目標より4カ月早く、2025年の年間販売台数をすでに上回りました。この勢いは2026年の残りの期間、さらに2027年に入っても続くと確信しています」と同氏は語った。
BMWリサーチによると、BYD、奇瑞汽車(Chery)、MGなどのブランドの参入により、電気自動車と従来型車の購入価格の差は縮まっている。初期価格の差が小さくなれば、維持費の低さが購入者にとってより魅力的となり、購入判断も変わる。
BYDの納車台数を全国の登録台数で割って、正確な市場シェアを算出することはできない。納車台数と登録台数は異なる指標であり、報じられた数値が同じ範囲を対象にしているとは確認できない。それでも両方の数字は、変化が少数の先行購入者に限られず、相当な規模に達していることを示している。
維持費の低さと購入時の壁
仕事や用事、家族の移動で都市間を車で行き来するマニラ在住のロメル・アセロン氏は、電気自動車への乗り換えで交通にかかる月々のエネルギー費用が減ったと話す。以前のガソリン代は月約8,000ペソだったという。
「以前はガソリン代に月8,000ペソ(130米ドル)使っていましたが、今は数百ペソしかかかりません」とアセロン氏は語った。
アセロン氏によると、1回の充電で丸一日運転した後も、バッテリー残量は40~50%あったという。ガソリン価格が高騰するなか、頻繁に運転する人にとってEVが魅力的になり得る理由を示す事例だ。
ただし、誰もが同じように節約できるとは限らない。報道では、同氏の車種、走行距離、電気料金、充電方法が明らかにされていない。燃料節約分で高い購入価格を回収するまでの期間や、1キロ当たりの費用を比較するには、こうした情報が必要だ。
従来型車との価格差は縮まっているものの、初期費用の高さは依然として購入の壁となっている。普及を促す施策の一つに専用の自動車ローンがあるが、融資によって購入費用そのものがなくなるわけではない。購入者は、返済額と維持費、居住地や職場で充電できるかどうかを比較検討する必要がある。
充電網の拡大には遅れ
充電網はさらなる成長を妨げる大きな制約となっている。稼働中の充電ステーションは約900カ所で、政府のロードマップは2028年までに全国で7,000カ所以上を目指している。
概算値で比較すると、現在の充電網は計画全体の13%未満にとどまる。目標達成には6,100カ所以上を新設し、現在の約8倍の規模に拡大する必要がある。報道では、各ステーションの数が個々の充電設備の数を同じ方法で数えたものか明らかにされていないため、全体数は拡大の大まかな指標として見るのが適切だ。
アキノ氏は、民間企業は充電インフラの整備に関心を示しているものの、規制や認定の要件によって、着工までに少なくとも6カ月遅れる場合があると述べた。燃料価格の急騰で車両需要が急速に高まる一方、充電設備の承認や設置には、より長い時間がかかるという時間差が生じている。
設置場所の数だけでなく、充電速度も重要だ。報道によると、既存施設の多くは充電速度の遅い技術を採用している。数時間駐車する車には適していても、すぐに有償運転へ戻りたいドライバーには使いにくい場合がある。
運輸ネットワーク車両サービスの運営事業者、グレンフォード・フィリップ・アルトゥス氏は、給油と充電の実用上の違いを説明した。
「ガソリンや原油を使う場合と電気を使う場合では違います。バッテリーが少なくなると充電が必要で、時間がかかるからです」と同氏は語った。
商用ドライバーにとって、充電にかかる時間は運賃収入を得られない時間にもなり得る。そのため、充電計画ではステーションの数だけで準備状況を判断せず、利用可能性、場所、速度にも対応する必要がある。
政府の政策を左右する3つの期限
エネルギー省の同局は、移行計画において正式な役割を担っている。同局の電気自動車産業管理部門は、電気自動車産業包括ロードマップ(CREVI)の策定・更新を行い、地方自治体やその他の関係者に技術支援を提供している。
報じられた政策課題は、目標がそれぞれ異なる次の3つの期限に沿っている。
- 2028年:充電ステーション7,000カ所超の設置を計画。EVの輸入関税免除措置もこの年に期限を迎える予定。
- 2030年:アキノ氏によると、タクシー車両と政府職員が使う自動車のそれぞれ50%をEVにすることを当局は目指している。
- 2040年:国内の道路を走る車両の50%をEVにすることが政府の目標。
エネルギー省は、2028年以降も輸入関税免除を延長するよう求めている。ただし、現時点では提案であり、延長が確定したわけではない。免除が続けば購入価格の抑制に役立つ可能性があるが、報道では決定時期や最終的な条件は示されていない。
これらの目標は市場の異なる部分を対象としている。2030年の目標はタクシーと政府車両に関するもので、2040年の目標はより広範だ。いずれも、電気自動車とハイブリッド車が乗用車販売の約4分の1を占めるという現在の推計と混同すべきではない。新車販売に占める割合が高まっても、保有車両全体で同じ割合になるまでには時間がかかる。
二輪車市場は異なる様相
アキノ氏によると、電動二輪車の普及はより遅い。従来型のオートバイやジープニーは今も広く使われており、電気自動車やハイブリッド車の購入が増えるなかでも、石油燃料の需要を支えている。
そのため、乗用車の販売台数だけでは、国内の燃料消費について分からないことが多い。フィリピンの登録車両は約1,480万台で、報じられたEV登録台数はその規模に比べて少ない。また、年間の登録台数を現在使用されているEVの総数とみなすこともできない。
アキノ氏は、より安価な電動二輪車が普及すれば、より多くの購入者にこの技術が届くと述べた。電動二輪車を高価だと考える消費者にとって、10万フィリピンペソ未満で販売されているビンファスト(VinFast)の車種は、より現実的な選択肢になると指摘した。
CREVIは、近い将来の国内普及をけん引するのは電動二輪車、三輪車、ハイブリッド車になると予測している。アジア電気自動車協会連盟のエドモンド・アラガ会長も、短距離移動や旅程の最後の区間で、小型電気自動車が大きな可能性を持つと見ている。
こうした車両は乗用車とは異なるニーズに応える。購入価格や日常の近距離移動への適性が、自動車を買えない人々にも電動化が広がるかを左右する可能性がある。二輪車の普及が遅いことは、電動化の広がりと燃料消費削減の見通しの両方に影響する。
安価な輸入車が国内メーカーに圧力
電動交通の価格を下げる輸入車は、フィリピンのメーカーにとって難題にもなり得る。アラガ氏によると、国内の電動二輪車・三輪車メーカーは、資本不足、融資の限界、脆弱な販売網に加え、より安価な中国からの輸入品との競争に直面している。
60億ペソ規模の電気自動車インセンティブ戦略(Electric Vehicle Incentive Strategy)をめぐっては、政策上の意見の相違がある。この制度は自動車メーカーのフィリピン誘致を目指すもので、ティー・テン氏は、2輪・3輪の電気自動車が対象から除外されていることに疑問を呈した。
投資委員会のセフェリノ・ロドルフォ委員長は、国内にはすでに電動二輪車・三輪車の製造基盤があるとして、4輪車に重点を置く方針を擁護した。アラガ氏は、既存のメーカーも事業拡大と競争力強化に向けて支援を必要としているとの立場だ。
この対立は、購入者の負担を減らすことと国内生産を育てることの間にある現実的な緊張を浮き彫りにしている。輸入優遇措置の継続は購入しやすさを支える一方、国内メーカーは成長する市場に加わるため、資金調達と販売網の強化が必要だと訴えている。
普及目標に対する進捗にもばらつきがある。報じられた評価では、4輪車は短期普及目標の54.6%に到達した。この数値は特定の目標に対する進捗を示しており、道路を走る全車両に占める割合ではない。
今後の具体的な焦点は、販売店が十分な台数を確保できるか、充電設備の計画が認可を通過するか、輸入免除が延長されるか、そして小型電気自動車がより多くの利用者に手の届く価格になるかだ。関税免除延長の最終決定時期や、販売店の納車待ちを解消する確定スケジュールは、まだ報じられていない。
概要
- 引用された価格データによると、2月下旬のイラン攻撃後、ガソリン価格は68.3%上昇。
- ハイブリッド車を含むEV登録台数は2026年1~8月に6万7,000台を超え、前年同期比で約130%増加。
- ACMobilityの推計では、電気自動車とハイブリッド車は自動車販売の約4分の1に迫る。2025年は12%、2024年は4%だった。
- BYDは2026年最初の8カ月に2万8,399台を納車し、99%増加。
- 稼働中の充電ステーションは約900カ所。2028年までに7,000カ所超とする計画。
- 当局は2030年までにタクシーと政府車両でEV比率50%を目指し、2040年には道路を走る車両全体について、より広範な普及目標を掲げる。
- 2028年以降の輸入関税免除の延長が求められているが、まだ確定していない。
- 電動二輪車の普及は遅い一方、国内メーカーは安価な輸入品の圧力に直面している。