銀行の実証実験でAIエージェントが中心に
香港金融管理局(HKMA)は2026年10月15日、責任ある人工知能(AI)の新たな枠組みを発表した。生成AIサンドボックス第2期のユースケースの60%超で、認められた範囲内でタスクを計画・実行できるシステムが検討されたことを受けた。
目次
「説明責任(Accountability)、レジリエンス(Resilience)、信頼(Trust)」の頭文字を取った「ART」と名付けられたこの枠組みは、銀行が手話翻訳や不正検知から、投資情報、債権回収、金融リスク監視に至るまで、幅広い用途を試す中で打ち出された。中心的な課題は実務面にある。AIの行動の自由度が高まるにつれ、銀行にはその判断に対する明確な責任体制と、問題発生時に介入する手段が必要になる。
HKMAのART枠組みの発表では、監督指針の策定、サイバーポートおよび香港大学と共同で進める訓練データ共有プラットフォーム、AIエージェントのさらなる実証とガバナンス体制の検討という、主に3つの取り組みが示された。
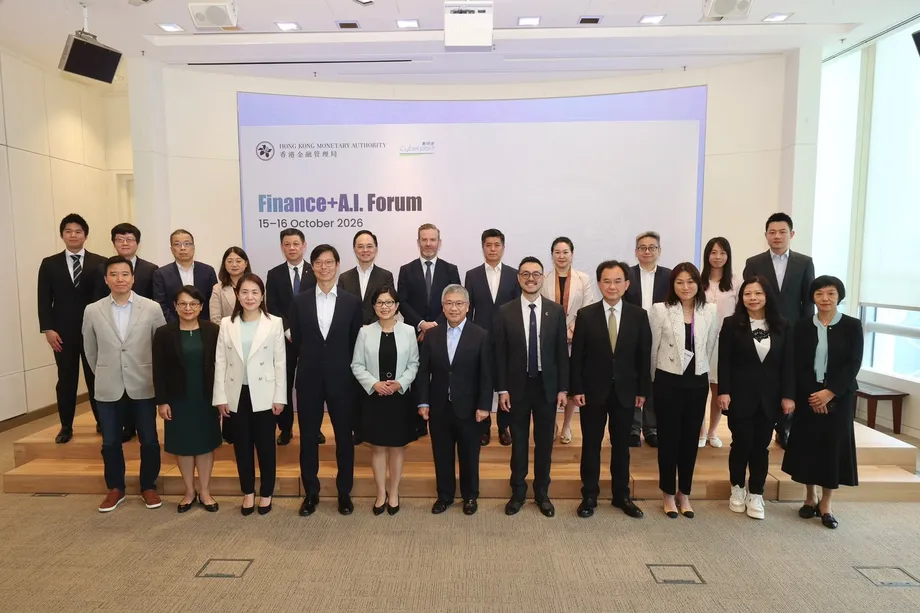
同局によると、サンドボックス第2期の技術実証は良好な結果を得て終了した。銀行は、HKMAとサイバーポートが10月15、16日に共催する「Finance + A.I. Forum」で取り組みを紹介している。
HKMAのユエン副総裁は、コンテンツを生成するAIからタスクを実行できるAIへの移行は、業界にとって新たな段階だと述べた。
生成AIからエージェント型AIへの進展は、銀行業界におけるイノベーションの重要な新段階を示している
ユエン氏は、ARTを同局の「フィンテック2030」戦略の一環と位置付け、AIの幅広い導入には、明確な説明責任、強靱な業務運営、効果的な人間による監督が必要だとした。
AIが行動できるようになると何が変わるのか
生成AIは文章や要約、回答などを作り出す。エージェント型AIはさらに、複数の手順を計画し、ツールやシステムを使ってタスクを完了できる。銀行業務では、質問への回答から、記録の収集、規則の確認、サービスの提案準備へと役割が広がる可能性がある。
HKMAによると、サンドボックスでは、定められた境界と統制の範囲内で、自動的に計画を立てて複数のタスクを実行する仕組みが検証された。ユースケースの5件中3件超がエージェント型AIを対象としており、実証プログラムの大きな部分を占めた。
規制サンドボックスは、監督当局の助言を受けながら参加機関が管理された環境で技術を試す仕組みだ。今回の取り組みは、「人工知能の責任ある導入に関する監督指針」の策定にも役立った。
香港のプログラムは、次の段階を踏んで進んでいる。
- 2025年:HKMAが生成AIサンドボックス第2期の参加機関を発表し、「フィンテック2030」戦略を公表。
- 2026年10月15日:同局がARTを発表し、第2期の技術実証が終了したと明らかにした。
- 2026年10月15、16日:「Finance + A.I. Forum」で規制当局、サイバーポート、銀行が取り組みを紹介。
- 今後数週間以内:HKMAがエージェント型AIのガバナンスに関する意見募集文書を公表する予定。
説明責任、レジリエンス、信頼を実務に
監督指針は、AIのライフサイクル全体にわたる責任、ガバナンス、判断権限、確認手順を定めた9つの原則で構成される。ARTの3つの柱は、銀行の経営陣が答えられなければならない問いとして、これらの期待事項を整理している。
説明責任とは、システムの開発、承認、運用、監督の責任者を明確にすることだ。銀行は、システムの導入から利用、その後の変更まで、明確な決定権限と審査体制を整える必要がある。
レジリエンスとは、障害発生時も含め、システムの安全性と堅牢性を確保することだ。AIシステムが通常どおり稼働できなくなった際に、銀行が効果的に復旧し、サービスを維持するための統制が求められる。
信頼には、公平性、透明性、説明可能性、プライバシーが含まれる。簡単に言えば、銀行はAIの判断について必要な説明を行い、情報を責任ある形で扱い、システムの影響を受ける顧客などに対応できなければならない。
香港銀行公会はARTを歓迎し、ガバナンスと規制の方向性がより明確になると述べた。同公会は、業界として内部統制とリスク管理を強化し、関連する監督要件を実施していくとしている。
AIエージェントの責任は誰が負うのか
HKMAが公表を予定する意見募集文書では、エージェントの意図された目的を軸にした説明責任が検討される。提案されている考え方では、その目的を提案、定義、承認、または管理する人や事業部門に責任を結び付ける。
銀行は各エージェントが実際に何をするのか、どの業務プロセスに関与するのか、第三者とどうやり取りするのかを把握する必要がある。その行動やツールの利用、判断を追跡可能にし、何が起きたのかを確認して責任者を特定できるようにすべきだ。
提案されている体制には、各エージェントの適用範囲、意図された目的、承認状況、基盤となるモデルやシステム、責任者を記録する内部台帳が含まれる。HKMAは、特別な監督上の注意を要する重要なAIエージェントを登録する仕組みについても検討する。
介入も提案の柱だ。エージェントの挙動や判断が意図された目的から逸脱した場合、銀行は迅速に是正または制限すべきだ。重大なケースでは、一般に「キルスイッチ」と呼ばれる緊急停止機能で稼働を中断する。
銀行には、業務を人間や代替システムに引き継ぐための代替手順も必要になる。エージェントを停止することと、銀行サービスを継続することは一体の課題だ。AIを一時停止した後も、顧客の取引や問い合わせには対応しなければならない場合がある。
意見募集文書は発表から数週間以内に公表される見通しだ。公表日や意見募集の期限、最終的なガバナンス要件はまだ発表されていない。
不正検知と、より利用しやすい銀行サービス
HSBC香港はサンドボックスで、生成AIによる手話翻訳とディープフェイク検知の2つを実証した。前者は手話を使う顧客が銀行サービスをより直接利用できるようにすることを目指す。後者は高度な技術で作られた偽のコンテンツを検知する。
ディープフェイクとは、実在の人物に見せかけるために生成または加工された画像、音声、動画を指す。こうしたコンテンツが顧客へのなりすましや不正行為の隠蔽に使われると、銀行にリスクが生じる。
HSBC香港で個人向け銀行業務・ウェルスマネジメントのデジタルチャネルおよびAIを統括するカジミェシュ・ケレス=クラウス氏は、AIが顧客の期待と不正の手口の双方を変えていると述べた。銀行が詐欺を予測・検知するのにAIが役立つ可能性を指摘し、サンドボックスへの参加により、管理されたリスク環境と規制当局の指針の下で試験できると説明した。
平安デジタル銀行は、本人確認時にAI顔認識を用いる不正対策プラットフォームを完成させた。このシステムは顧客の自撮り画像をリアルタイムで分析し、偽造または合成されたと疑われる顔を特定する。
中国銀行香港も、顧客サービスの通話でAI生成音声を識別できるかを検証した。これらの取り組みからは、犯罪者が人物の外見や声をまねるために使うのと同じチャネルに、銀行がAIを活用していることが分かる。
地域のニーズを理解する顧客サービス
中国銀行香港は、投資情報を提供するインテリジェントアシスタントと、AI音声顧客サービスアプリの技術検証を完了した。投資情報アシスタントは内外のデータを組み合わせ、行員向けに最新かつ個別化された投資・商品情報を作成する。
同行によると、これにより最前線の行員が顧客の投資ニーズやリスク許容度を理解しやすくなる。音声アプリは、会話中に中国語と英語を切り替えるケースを含め、香港で一般的に使われる言語を対象に検証された。
日常のサービスでは、こうした言語の混在を認識することが重要だ。顧客は一つの文の中で両方の言語を使うことがあり、要望を理解するには会話全体を中国語か英語のいずれかとして扱うだけでは不十分だ。
南洋商業銀行は、会話を通じて顧客のニーズを把握し、商品を提案して取引完了を支援する定期預金サービスを検証した。この取り組みは、手続き中に同じ情報を繰り返し入力する手間の削減を目指す。
同行によると、システムではAIによる相互確認と人間の監督を組み合わせている。最終的な取引を確定する際には、顧客本人による認証が必須で、資金が動く時点で顧客の承認を確保する。
中国銀行香港は、生成AIサンドボックス++への参加機関にも選ばれたと述べた。同枠組みでは、顧客体験や最前線の行員向けインテリジェント研修に関する試験導入を計画している。
投資支援と金融犯罪の調査
スタンダードチャータード銀行は、金融取引モニタリングと顧客の財務分析に生成AIを活用する実証を行った。金融犯罪対策のシステムは、不審な取引データと調査資料を分析し、行員による報告書作成を支援する。
顧客分析では、取引情報と市場情報を組み合わせ、顧客担当者向けに面談資料や投資の洞察を作成する。顧客担当者は顧客との関係を管理し、銀行の商品やサービスの利用を支援する。
スタンダードチャータード銀行は、AIによる分析の最終確認と判断は専門職員が担うと述べた。また、資産運用や国境を越えた事業など、世界全体で300件を超えるAIユースケースを開発したとしている。
中国建設銀行(アジア)は、リレーションシップマネジャーの業務を各種AIエージェントで支援する「Smart RM Assistant」を検証した。これらのエージェントは、依頼への対応、顧客情報の取得、知識検索、コミュニケーション支援、コンプライアンス確認、フォローアップサービスの提案を連携させる。
リレーションシップマネジャーは顧客番号などの識別情報を、日常的な言葉で入力できる。プラットフォームは関連する顧客プロフィール、口座情報、過去のやり取りを集め、商品案内や社内規定と照合する。
両行は、情報を探し、実用的な形にまとめるために行員が費やす時間の短縮を目指す。複数のデータソースと処理手順が提案の根拠となる場合があることから、HKMAが追跡可能性を重視する理由も示している。
ICBCアジア、期待される効果を数値で示す
中国工商銀行(アジア)は、融資返済、顧客の年次リスク審査、金融市場のモニタリングに関する3つのアプリを紹介した。公表された数値からは、銀行が期待する業務上の効果をより具体的に把握できる。
同行によると、債権回収アプリはロボティック・プロセス・オートメーション(RPA)と工商銀行グループの大規模AIモデルを組み合わせ、返済リスクを早期に特定する。RPAは設定された手順に沿って、定型的なコンピューター作業を実行する。同アプリにより、高リスク融資の返済回収率が50%を超える可能性があるとしている。
マネーロンダリング対策に関する顧客の年次リスク審査では、光学式文字認識(OCR)などの技術を用いた。OCRは、スキャン文書や画像内の文字をコンピューターで処理可能な情報に変換する技術だ。同行は効率が60%以上向上したと報告した。
金融市場向けアプリは、生成AIと同行が独自開発したエージェントを組み合わせ、外国為替スワップのポジションやリスクエクスポージャーに関する質問に回答する。外国為替スワップは通貨を交換し、後日その交換を反対方向に行うことで、担当者はそれに伴うポジションとリスクを監視する必要がある。
同行によると、従来は数時間かかっていたデータ照会を2分で完了でき、取引効率は95%向上した。回収率の導入前の水準や、詳細な測定方法、これらの実績値の対象件数は明らかにしていない。
これらの事例は、ARTの運用要件が実務でどう関わるかを具体的に示す。情報検索の迅速化はトレーダーやリスク管理担当者に役立つ一方、返済回収や顧客審査のシステムでは、借り手や銀行のコンプライアンス担当者に直接影響する業務にAIが関与する。
データ共有と次の実証段階
HKMAはサイバーポート、香港大学とともに、AI訓練データ共有プラットフォームを進めている。公式発表では、データ品質の保証を設計の基本原則に掲げた。
訓練データは、AIモデルがパターンを学ぶための事例を提供する。不正確、不完全、または不適切な情報はシステムの応答に影響するため、品質確認が重要となる。同プラットフォームでは、ARTプログラムのガバナンスや運用上の統制と並んで、この課題にも取り組む。
生成AIサンドボックス++では、エージェント型AIのさらなる実証が行われる。次の段階では、実践的な実験と、AIシステムがデータやツール、銀行業務の手順により広くアクセスする場合の責任のあり方についての議論が進む。
すでに紹介された取り組みからは、具体的な監督の形が2つ見える。スタンダードチャータード銀行はAI分析を専門職員が確認し、南洋商業銀行は取引確定前の顧客認証を求めている。提案された介入体制は、銀行がエージェントを制限・停止し、人間や代替手順に切り替えるための仕組みを加える。
香港が当面取り組むべき課題は、銀行業務全体におけるAI利用の拡大と、こうした安全策を結び付けることだ。ARTが方向性を示す一方、今後の意見募集では、銀行がエージェントをどう記録し、責任を割り当て、自動処理が想定から外れた際にどう対応すべきかが検討される。
要点
- HKMAは2026年10月15日、説明責任、レジリエンス、信頼を柱とするARTを発表した。
- 生成AIサンドボックス第2期のユースケースの60%超で、エージェント型AIが検討された。
- プログラムには、監督指針、訓練データ共有プラットフォーム、サンドボックス++での追加実証が含まれる。
- 今後の意見募集文書では、エージェントの説明責任、重要なエージェントの登録、介入の仕組みが検討される。
- 銀行の実証は、アクセシビリティ、不正検知、顧客サービス、投資支援、融資返済、リスク監視に及ぶ。
- 提案される安全策には、追跡可能な判断、緊急停止、人間や代替システムへの切り替えが含まれる。