香港、決済迅速化の目標を先送り
香港証券取引所(HKEX)は、現物市場の決済サイクルを1営業日に短縮する計画について、実施目標を2028年下半期とする方針だ。当初は2027年第4四半期を予定していたが、市場参加者が準備する時間を確保するため、目標を後ろ倒しした。
目次
HKEXが2026年10月16日に発表したコンサルテーション(意見募集)の結論は、証券会社、カストディアン、運用会社、業界団体、テクノロジー企業、投資家などから寄せられた重複を除く109件の回答を踏まえたものだ。回答者は現行のT+2からT+1への移行をおおむね支持する一方、資金調達、有価証券の確保、自動化、関係者間の連携など、実務上の課題を指摘した。
具体的な開始日はまだ決まっていない。実施には規制当局の承認と市場の準備状況が条件となり、移行前に業界テストと準備状況の評価を行う。
投資家にとっての主な変更は明快だ。株式を売却した代金は1営業日早く受け取れる一方、購入代金の支払いも1営業日早く求められる。この単純な変更の裏では、投資家、証券会社、銀行、カストディアン、清算機関をつなぐ業務プロセスの大幅な見直しが必要となる。
HKEXのボニー・Y・チャン最高経営責任者(CEO)は、ロードマップの発表にあたり、期待される効果について次のように述べた。
決済リスクを低減し、資本効率を高め、市場の強靱性を強化することで、T+1は香港市場の魅力と連結性を高めるとともに、主要な国際市場の進化に合わせて当社のインフラを整備することにつながります。
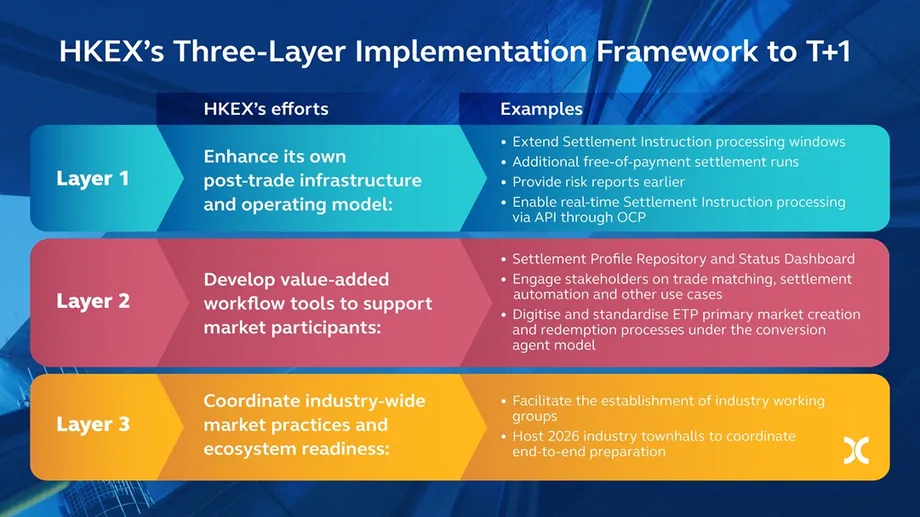
HKEXは相互に関連する3分野の取り組みを進める。自社インフラの高度化、決済業務の改善に役立つツールの構築、業界全体の体制調整だ。中国本土の投資家が対象となる香港証券を購入するサウスバウンド・ストックコネクト取引も、香港市場と同時にT+1へ移行する。
決済が早まると何が変わるのか
取引は、買い手と売り手が価格を決めて有価証券を交換することで成立する。決済では、有価証券と資金を受け渡し、取引を完了する。Tは取引日を表し、数字は決済までにかかる営業日数を示す。
現在は、月曜日に行った購入は、途中に祝日がなければ水曜日に決済される。T+1では火曜日に決済される。HKEXの2025年7月の討議文書によると、香港は1992年からT+2を採用している。
HKEXは、取引の完了を早めることで、決済待ちの取引額を減らし、支払いまたは受け渡しの問題が起きる可能性のある期間を短縮できるとしている。資金が投資家に戻るのも早まり、仲介業者が未決済リスクへの担保として差し入れる資金も少なくて済む可能性がある。
討議文書は、米国のT+1移行後に清算機関の証拠金が23%減ったとの報告を引用した。香港で同様の削減効果が得られるかは、現地の取引動向やリスク管理体制による。香港はすでに決済効率が高い。文書によれば、2024年の連続純額決済(CNS)対象株式の1日平均決済効率は99.88~99.95%だった。
実施日程の経緯
HKEXは2025年7月に正式な協議を開始し、2026年4月に詳細な意見募集を公表した。2026年4月の意見募集文書は、詳細仕様の公表から約15カ月を確保し、2027年第4四半期に実施する案を示していた。
目標の先送りは、準備期間を延ばしてほしいとの要望を反映したものだ。現行の日程では、インフラ整備、参加者側のシステム開発、テストを順次進める。
- 2025年7月16日:HKEXが討議文書を公表。意見提出期限は9月1日。
- 2026年4月:HKEXが業務モデルと日程について意見募集を開始。回答期限は5月18日。
- 2026年10月16日:HKEXが意見募集の結論を発表し、目標を2028年下半期とした。
- 2026年中:制度の説明と準備の調整に向け、業界説明会と作業部会の活動を予定。
- 2027年上半期:ロードマップでは、リアルタイムの決済指図に対応するOrion Cash Platformのインターフェースと機能を整備する予定。
- 2027年下半期:参加者がシステムを開発し、準備を進める予定。
- 2028年上半期:参加者が自社でテストを実施する予定。
- 2028年下半期:準備状況と承認を条件に、HKEXは移行を目指す。
先行する討議プロセスでは、正式回答が60件超寄せられた。重複を除く109件の回答は、その後の、より詳細な提案について意見を募った手続きに関するものだ。
処理時間の延長と新たな決済ツール
HKEXが実施する第1段階では、取引後に使うインフラを変更する。決済指図の処理時間延長、資金の受け渡しを伴わない有価証券の振替機会の追加、リスク報告の前倒し、API(アプリケーション・プログラミング・インターフェース)を通じた情報更新などを計画している。APIを使うと、コンピューターシステム間で情報を自動的にやり取りできる。
Orion Cash Platformは、指図の入力、状況更新、照合をリアルタイムで支援する。照合では、振替完了に必要な詳細について関係者間の合意を確認する。不一致を早く見つければ、決済までに修正する時間を確保できる。
資金の受け渡しを伴わない追加の決済処理は、香港時間で取引日の午後8時と午後10時、翌営業日の午前8時に行う。これにより、通常の資金決済時間外に、有価証券を通常の決済処理に先立って移動できる。
4月の提案では、通常の決済処理を午前10時30分、正午、午後2時、午後3時45分の4回とする。また、最終清算明細書の作成を、翌営業日の午後2時から取引日の午後8時に前倒しし、清算参加者が自らのポジションを早く確認できるようにする案も示した。
同提案は、指図の入力期限を午後7時から午後10時に、照合期限を午後6時から午後9時30分に、それぞれ取引日当日に延長する内容だった。これらの詳細な時刻は4月の提案に記されたものだ。10月のロードマップでは、運用モデルの改良と技術仕様の追加策定を掲げている。
HKEXの第2段階には、決済プロファイル・リポジトリとステータス・ダッシュボードが含まれる。SSI(常設決済指図)には、有価証券や資金の受け渡し先に関する反復利用される情報が記載されている。指図を適切に維持し、進捗状況を共有すれば、企業は誤りや未完了の振替を早く発見しやすくなる。
海外投資家にとって時間的余裕が縮まる理由
2026年4月の意見募集文書によると、香港現物市場の売買代金の60%超を海外の機関投資家が占める。そのため、タイムゾーンへの対応は一部の海外顧客だけの問題ではなく、制度設計の中心的な課題となる。
2025年7月の文書によると、香港は夏時間以外の期間、米東海岸より13時間、米西海岸より16時間進んでいる。そのため、香港の取引終了後に行う作業は、米国の通常の勤務時間が始まる前に対応が必要となる場合がある。
HKEXは、一部の国際企業にとって、資金手当て、配分、確認をT+0で行う必要が生じると説明している。配分とは、大口取引を該当する投資ファンドや口座に割り当てることだ。確認では合意した詳細を照合する。正しい有価証券と資金が決済に間に合うよう、どちらの作業も早めに完了しなければならない。
北米西海岸の一部企業では、香港の月曜日の決済に向けて、例外処理を行う担当者を日曜日午後に配置する必要が生じる可能性がある。自動化された連絡手段により、営業時間外も通常処理を進められる一方、判断を要する問題は人が対応することになる。
通貨交換にも期限が伴う。HKEXの討議文書によると、香港ドルとオフショア人民元を含む多くの外国為替取引は、通常2営業日後に決済される。1営業日後に決済される証券を購入する投資家は、それに間に合うよう外貨資金を手当てしなければならない。
市場間で決済日が異なる場合も、ずれが生じる可能性がある。T+2市場で証券を売り、T+1市場で購入する投資家は、売却代金を受け取る1営業日前に購入代金を支払う必要がある。これにより翌日までの資金不足が生じ、手元資金または一時的な融資で補う必要が出てくる。
個人投資家と中小証券会社に必要な対応
HKEXによると、取引前に口座へ十分な資金を入れている個人投資家は、購入資金の面で大きな変更を感じない見通しだ。注文後に支払う顧客は、資金を振り込む時間が短くなる。売却代金は1営業日早く受け取れる。
紙の小切手には特に注意が必要だ。4月の文書によると、預け入れた紙の小切手は翌営業日に決済されるため、顧客は関係銀行の期限までに、取引日当日に入金手続きを済ませなければならない。小切手を利用する顧客にとって、証券会社の資金入金期限と銀行の処理時間が重要になる。
香港のジョセフ・チャン金融財務局長代行は、2026年10月7日の立法会答弁で準備について言及した。実施日程の策定にあたり、中小証券会社の実務上のニーズを考慮し、十分な準備・テスト期間を設けるとHKEXが説明したという。
政府の回答では、技術仕様、業務指針、説明会、標準化、テスト支援について説明した。またHKEXと投資者及理財教育委員会に対し、資金手当てやその他の取引・決済の変更に関する一般向けの啓発を強化するよう促すとした。
中小証券会社に必要なのは、ソフトウエアの評価だけではない。遅れて届いた指図に対応する要員、顧客の資金不足を特定する手順、銀行やカストディアンとの信頼性の高い連携体制も必要だ。決済期間の短縮により、現在と同じ誤りを修正できる時間が減る。
銀行と業界団体が指摘する実務上の課題
香港金融管理局(HKMA)は2025年8月、銀行に準備を促し始めた。銀行監督部門のカーメン・チュー理事が署名した銀行向け準備要請書によると、多くの認可金融機関は、海外のT+1またはT+0市場での経験があるため、自らを十分に準備できていると考えていた。
それでもHKMAは、特に海外投資家向けに、業務、流動性、資金調達、顧客サービスを評価するよう銀行に求めた。銀行には、必要に応じて人員や資金を割り当て、サービス提供会社やシステムベンダーと連携し、業界テストに参加することが期待された。
香港証券先物業界協会は、2026年5月18日付の正式な意見募集回答で、当初の目標だった2027年第4四半期への移行を支持した。モフィズ・チャン会長が署名した回答は、通常の業務とストレス状況の両方を対象に、2027年初めに少なくとも2回の市場シミュレーションテストを実施するよう提言した。
同協会はまた、システムの稼働時間を延長しても、指図が複数のカストディ階層を手作業で通過し続けるなら遅延は解消しないと警告した。海外投資では、ファンドマネジャー、グローバル・カストディアン、現地カストディアン、証券会社が関わり、それぞれが情報を確認し、伝達する場合がある。
同協会は、技術標準の早期策定、定期的な準備状況調査、研修、決済データ管理の強化も提言した。10月のロードマップの第3段階では、作業部会を通じ、証券貸借、資金調達、流動性、外国為替、通貨の休業日など業界全体の調整を進める。これらは取引所システムの更新だけでは解決できない課題だ。
ストックコネクトとETFには連携した変更が必要
サウスバウンド・ストックコネクトは、香港のT+1移行に合わせる。HKEXは中国証券登記結算有限責任公司(CSDC)などの関係者と移行に取り組む。討議文書によると、2025年上半期の香港市場売買代金のうち、サウスバウンド取引は23%を占めた。
香港経由で投資家が中国本土の証券を取引するノースバウンド・ストックコネクトは、本土の決済制度を維持する。4月の提案では、新規株式公開(IPO)とストラクチャード商品について、その発行および最終決済を一般的なT+1移行の対象外とした。
上場投資信託(ETF)は、取引口数と口数の設定・交換が連動するため、追加の調整が必要だ。設定では参加ディーラーとファンドの資産または現金を通じてETF口数を増やし、交換では口数を減らす。
2025年上半期の香港現物市場売買代金のうち、上場投資商品(ETP)は16%を占めた。HKEXは転換代理人モデルの下でETFの設定と交換を電子化・標準化するETPプラットフォームを計画しており、通常の取引と並行して市場の対応を支援する。
4月の意見募集文書は、実務上可能な場合はETFのプライマリー市場決済をT+1に合わせ、そうでない場合も可能な限り近づけるとしている。2025年7月の討議案は、設定と交換をプライマリー市場で行う取引を一般的な対象から除外していた。後の提案では、これらの取引を決済日程に合わせる具体的な目標が示された。
海外資産を保有するETFでは、口数と組み入れ資産の決済日に差が生じる場合がある。資産バスケットの一部の受け渡しが遅れると設定が延期され、マーケットメーカーが売却に必要な口数を確保できなくなる可能性がある。証券貸借も同様の影響を受ける。返却請求された株式は、より短い期間内に返却しなければならない。
国際的な足並みとともに準備負担も増す
インドは段階的なT+1移行を2023年1月27日に完了した。米国と南北アメリカの複数の市場は2024年5月28日に続いた。HKEXの4月の意見募集文書によると、欧州連合(EU)と欧州経済領域(EEA)、英国、スイスは2027年10月11日の移行を予定している。
香港の目標変更により、移行は欧州の計画より後になる。準備期間の延長は、現地の証券会社、銀行、テクノロジー企業が自社システムを調整するのと並行し、複数市場の変更に対応する国際企業の状況も考慮する必要がある。
香港証券先物委員会(SFC)のレオン・ジュリア最高経営責任者も、香港のT+1移行にあたり、自動化の拡大と業務プロセスの強化を求めている。香港は別途、まずデリバティブから取引時間の延長を検討している。4月のT+1提案では、注文の発注、取引時間、取引執行は変更しない。
会社関連の手続きにも変更案がある。4月の文書は、配当などの権利が付与されない状態で株式の取引が始まる日を、最終登録日または該当する基準日に移すことを提案した。また、SD-1様式の提出と印紙税の納付を1営業日前倒しする案も示した。
HKEXのロードマップは、取引が未完了のまま残る時間を短縮することと、すべての参加者が短い期間内に必要な作業を完了できるようにすることの2つを目指す。目標は2028年下半期だ。システム、資金調達体制、正確な指図、連携したテストが準備状況を左右する。
要点
- HKEXは現物市場のT+1決済を2028年下半期に目指す。当初提案の2027年第4四半期から延期した。
- 意見募集では重複を除く109件の回答が寄せられ、決済の迅速化がおおむね支持された。
- 購入代金の支払いは1営業日早まり、売却代金の受け取りも1営業日早まる。
- 計画する変更は、インフラ、決済データツール、ETF業務、業界内の連携に及ぶ。
- サウスバウンド・ストックコネクトは香港と同時に移行し、ノースバウンド取引は本土の制度を維持する。
- 具体的な開始日は規制当局の承認と市場の準備状況によって決まり、実施前にテストと準備状況の評価を行う。