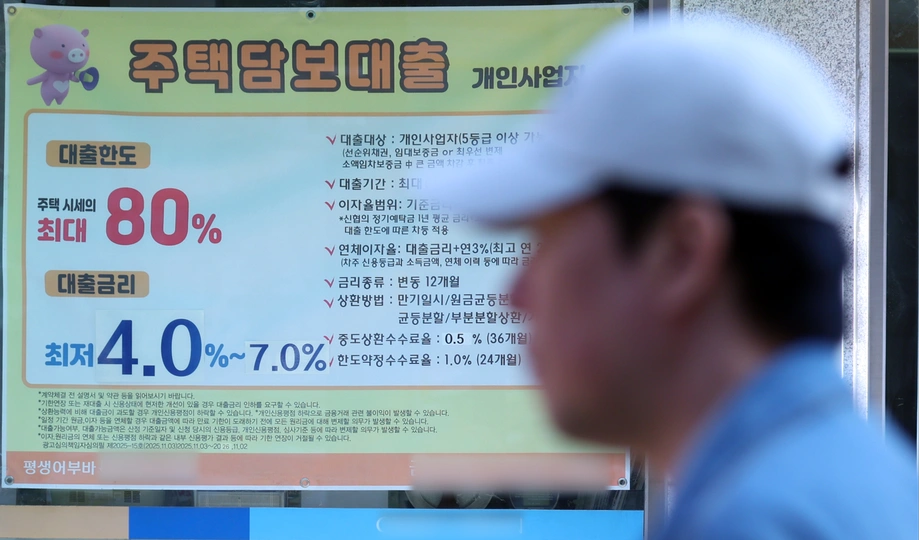
調達コスト上昇、家計の返済負担に波及
2026年9月の資金調達費用指数(COFIX)が3.43%に上昇したことを受け、韓国の住宅ローン利用者は返済額の増加に直面している。大手銀行は10月16日から変動金利型ローンの金利を引き上げた。NH農協銀行の上限金利は6.48%に達し、KB国民銀行とウリ銀行も6%を超えた。
目次
金融監督院が社会民主党のハン・チャンミン議員に提出した資料によると、第4四半期には銀行住宅ローン16兆5,000億ウォン分の金利が見直される予定だ。前の四半期に見直し予定だった14兆3,900億ウォンを2兆1,100億ウォン上回り、約14.7%増となる。
家計にとって差し迫った問題は、毎月の口座からいくら引き落とされるかだ。4億ウォンを30年で借り入れ、元利均等で返済する場合、1月時点の低い金利として示された4.10%なら、月々の返済額は約193万ウォンとなる。4.82%では210万ウォンを超える。
当初の固定金利期間を終える借り手にも、別の負担がのしかかる。2021年10月に5億ウォンの住宅ローンを組んだ40代の借り手は、今月、金利が3.6%から5.6%に変更された。月々の返済額は227万ウォンから279万ウォンに増え、家計の月々の支出が52万ウォン膨らんだ。
金利が6%を超えた銀行は
10月16日付の各銀行の詳細な金利表によると、6カ月ごとに金利が見直される大手銀行の住宅ローン金利は、全体で4.36%から6.48%の範囲となった。別の銀行集計では4.82%から6.25%で、6%を超えた銀行は4行とされたが、個別の金利表で確認できるのはKB国民銀行、ウリ銀行、NH農協銀行の3行だ。
ウリ銀行は金利幅を4.75~5.95%から5.00~6.20%に引き上げた。KB国民銀行は4.39~5.79%から4.64~6.04%に引き上げた。両行とも、提示金利の下限と上限をそれぞれ0.25ポイント引き上げた。
NH農協銀行は金利幅を4.49~6.29%から4.68~6.48%に引き上げた。上昇幅は0.19ポイント。新韓銀行の提示金利は4.36~5.77%、ハナ銀行は約4.64~5.84%だった。
住宅ローン金利は、基準金利に銀行の上乗せ金利や各種優遇を加味して決まるため、借り手によって異なる。ハナ銀行の該当する変動型住宅ローンはCOFIXではなく、満期6カ月の銀行債利回りを基準にしており、別の指標に連動する。
COFIXに何が起きたのか
全国銀行連合会は10月15日、9月のCOFIXを発表した。新規調達資金を対象とする指数は8月の3.18%から3.43%に上昇。月間の上昇幅としては、0.36ポイント上昇した2022年11月以来の大きさとなった。
COFIXは、国内8行が資金を調達する際の加重平均コストを示す。銀行は預金や貯蓄商品、銀行債などを通じて資金を集め、融資に充てる。資金を集めるためにより高い金利を支払う必要が生じると、指数も上昇する。
新規調達資金を対象とする指数は、直近1カ月に調達した資金を反映するため、比較的速く変動する。銀行の既存の資金も含む指標は、より緩やかに動く。9月には、残高基準の指数が3.05%から3.15%に上昇し、新残高基準の指数は2.71%から2.79%に上昇した。
最近の推移から、金利上昇圧力が強まってきた経緯が分かる。
- 2025年9月:新規調達資金を対象とするCOFIXは2.52%。
- 2026年6月:指数は3.05%に上昇。
- 2026年7月、8月:3.18%で推移。
- 2026年9月:3.43%に上昇。前年からの上昇幅は0.91ポイント。
- 10月15日:全国銀行連合会が9月の数値を発表。
- 10月16日:KB国民銀行、ウリ銀行、NH農協銀行が該当する新規住宅ローンに高い金利を適用。
短期COFIXも上昇し、9月30日の3.16%から10月8日に3.32%、10月14日に3.43%となった。複数の指標から、銀行システムのさまざまな部分で資金調達コストが上昇していることが分かる。
預金金利の上昇が融資金利を押し上げる理由
9月は法人税の納付で企業資金が銀行システムから流出したため、銀行は預金獲得競争を一段と強めた。預金金利を引き上げれば家計の貯蓄を集めやすくなる一方、融資に回す資金のコストも上がる。
10月に入っても、預金獲得を目的としたキャンペーンは続いた。新韓銀行は10月6日に最高4.0%の商品を発売し、NH農協銀行は10月13日に最高3.9%の商品を発売した。条件を満たす預金者はより多くの利息を得られるが、銀行の資金調達コストに連動する住宅ローンを利用する借り手は、返済額の上昇圧力にさらされる。
銀行債の利回りも上昇した。格付けAAAの1年物銀行債利回りは、8月27日の3.755%から9月18日には4.033%に上昇した。10月15日には4.002%に低下したものの、8月の水準を0.247ポイント上回っている。
大手5行で元利均等返済を選んだ新規住宅ローンの平均金利は、7月の4.66%から8月には4.94%に上昇した。0.28ポイントの上昇により、直近のCOFIX見直し前から借入コストが増えていた。
家計の返済額はいくら増えるのか
金利の小幅な変化でも、大きな住宅ローンに適用されれば相応の現金支出につながる。残高2億4,900万ウォンの場合、残高が変わらないと仮定すると、金利が0.23ポイント上昇したことで年間利息は約57万2,700ウォン増える。
毎月返済するローンでは、各回の返済で利息を払い、借入残高も減らしていく。4億ウォンを30年で借り入れ、金利が4.5%から6.0%に上昇した場合、月々の返済額は約202万ウォンから239万ウォンに増える。元本と利息を合わせて、月約37万ウォン、年間約444万ウォンの追加負担となる。
月々の返済額が227万ウォンから279万ウォンに増えた借り手の場合、年間の負担増は624万ウォンで、以前より約23%多い。食費や交通費、教育費などの既存支出に加え、この金額を捻出しなければならない。
全国銀行連合会の家計向け融資情報開示によると、公表される金利の下限と上限は、信用等級3等級、返済期間30年または商品の最長期間、借入額が金利に影響する場合は2億ウォンという標準条件に基づいている。
同連合会はまた、月々の返済額と総借入コストの試算では、前月の平均貸出金利がローン期間中ずっと続くと仮定している。実際の返済額は、契約内容や残高、残りの返済期間、今後の金利変動によって異なる。
なぜ16兆5,000億ウォン分が金利見直しを迎えるのか
金融監督院の数値は、政策金融商品を除く国内19行の住宅ローンを対象としている。第4四半期に金利見直しが予定されるのは16兆5,000億ウォン分で、当初の固定金利期間が終了するローンも含まれる。
5年間固定金利とされる住宅ローンも、5年が過ぎれば金利が変わることがある。2021年の低金利期に借り入れた人は、2026年の見直しで、当初の手頃な金利から大幅に高い金利へ切り替わる可能性がある。
韓国銀行の加重平均統計によると、預金取扱銀行の住宅ローン金利は、2021年第2四半期の2.70%から2026年第2四半期には4.26%に上昇し、差は1.56ポイントとなった。
金利見直しに関する数値に添えられた試算では、16兆5,000億ウォン分すべてが5年後に金利が見直されるローンで、30年間の元利均等返済と仮定している。この前提では、年間の追加返済負担は約1兆7,212億ウォンに達する。あくまでそうした融資条件を想定した試算であり、実際の返済額は契約ごとに異なる。
見直しは12月以降も続く。金利見直しを迎える住宅ローンは、2027年第1四半期に13兆7,300億ウォン、第2四半期に15兆4,400億ウォン、第3四半期に12兆7,700億ウォン、第4四半期に14兆3,500億ウォンに上る。対象期間の後半も四半期ごとの金額は1兆2,000億ウォンを超え、2030年には16兆2,700億~16兆9,900億ウォンに達する。
変動金利型ローンは依然として広く利用
金融監督院の数値によると、第2四半期の新規銀行住宅ローン貸出額は、政策金融を除くと41兆5,000億ウォンで、このうち変動金利型は36兆3,000億ウォンだった。割合は87.5%に上る。
同四半期末の住宅ローン残高全体では、変動金利型が767兆ウォンのうち497兆1,000億ウォンを占め、割合は64.8%だった。残高のほぼ3分の2が金利変動の影響を受けることになる。
8月の融資統計では、新規住宅ローンに占める変動金利型の割合は64.7%とされた。対象期間や融資の範囲は異なるものの、いずれの数値も、金利変動が住宅ローンの大きな部分に影響することを示している。
既存の借り手には通常、契約で定められた見直し日に新金利が適用される。6カ月ごとに金利が変わる人と、5年間の固定金利期間を終える人では、見直しの時期が異なる。10月16日の金利変更は該当する新規ローンに即時適用される一方、既存の家計の返済額は契約上のスケジュールに応じて変わる。
より長い固定金利は負担を抑えるか
5年固定型の住宅ローンも高くなっている。銀行の集計によると、金利幅は5.23~6.61%で、1月末の4.48~4.86%から上昇した。こうした商品は銀行債利回りを基準に金利が決まるため、新規借り手は金利を固定する前に市場の動きの影響を受ける。
政策上の課題は、より長期にわたって金利を固定する住宅ローンを拡大することだ。銀行は比較的短期で資金を調達することが多い。その資金を20年や30年にわたって金利を変えずに貸し出すと、自行の調達コストが上昇しても住宅ローンの収入は変わらないというリスクが生じる。
金融委員会はハン・チャンミン議員の事務所に対し、長期固定金利型住宅ローンのタスクフォースは活動しておらず、内部での検討を続けていると説明した。同タスクフォースは前年5月30日に初会合を開いていた。
金融委員会の委託を受けた韓国金融研究院の調査では、安定したコア預金があれば、既存住宅ローンの少なくとも31兆6,000億ウォン分を長期固定金利型ローンに置き換えられると試算した。コア預金とは銀行にとどまりやすく、より安定した資金基盤となる預金を指す。
同研究院は、住宅ローン担保証券やカバードボンドの拡大も提案した。住宅ローン担保証券は、住宅ローンの返済金を裏付けに資金を調達する。カバードボンドは、銀行が住宅ローンなどの資産を担保として借り入れる仕組みで、返済義務は銀行が負う。いずれも銀行がより長期の資金を確保するのに役立つ。
韓国住宅金融公社は、長期固定金利型住宅ローンを支えるため、銀行のカバードボンドに対する支払保証を提供している。4月までに9行と関連協定を締結した。この資金調達を拡大できれば、銀行が借り手に、返済額を予測しやすい期間のより長いローンを提供しやすくなる。
次回の金融政策会合で何が起きるか
韓国銀行は7月と8月に政策金利をそれぞれ0.25ポイント引き上げ、3.00%とした。9月の消費者物価は前年同月比2.9%上昇し、同行の物価目標である2%を上回った。米国の9月のインフレ率は3.7%で、市場予想の3.6%を上回った。
延世大学のキム・ジョンシク名誉教授は、年内に韓国銀行が追加利上げに踏み切ると予想する一方、過度な引き上げは金融不安を深め、株式市場や不動産市場を動揺させる恐れがあると警告した。
仁荷大学の金融経営学科のイ・ミンファン教授は、戦争や原油高に伴うインフレ圧力から、さらなる金融引き締めが必要になる可能性があると述べた。変動金利型住宅ローンの上限金利が年末までに7%に達する可能性は高いとみている。
金利が7%となれば、残高3億ウォンが変わらない場合の年間利息は2,100万ウォンとなり、6.48%の場合の1,944万ウォンと比べて156万ウォン増える。元本返済分を除くと、月平均で13万ウォンの増加に当たる。
次回の政策決定は10月と11月に予定されているが、具体的な会合日は明らかにされていない。追加利上げはまだ決まっていない。住宅ローン金利は預金獲得競争や債券利回り、銀行の上乗せ金利、優遇措置にも左右されるため、負担増の規模と時期は、借り手ごとの契約内容や次回の金利見直し日が鍵となる。
要点
- 2026年9月のCOFIXは0.25ポイント上昇して3.43%となり、月間上昇幅は2022年11月以来の大きさとなった。
- 銀行の詳細な金利表では、変動金利型住宅ローンの上限金利はNH農協銀行が6.48%、ウリ銀行が6.20%、KB国民銀行が6.04%。
- 第4四半期には、政策金融を除く銀行住宅ローン16兆5,000億ウォン分が金利見直しを迎える。
- 全てのローンが5年後に金利見直しとなると仮定した試算では、年間の追加返済負担は約1兆7,200億ウォン。
- 第2四半期末の銀行住宅ローン残高のうち、変動金利型は64.8%を占めた。
- 10月と11月の政策決定、銀行の資金調達コスト、個別の契約上の見直し日が、今後の家計の返済額を左右する。