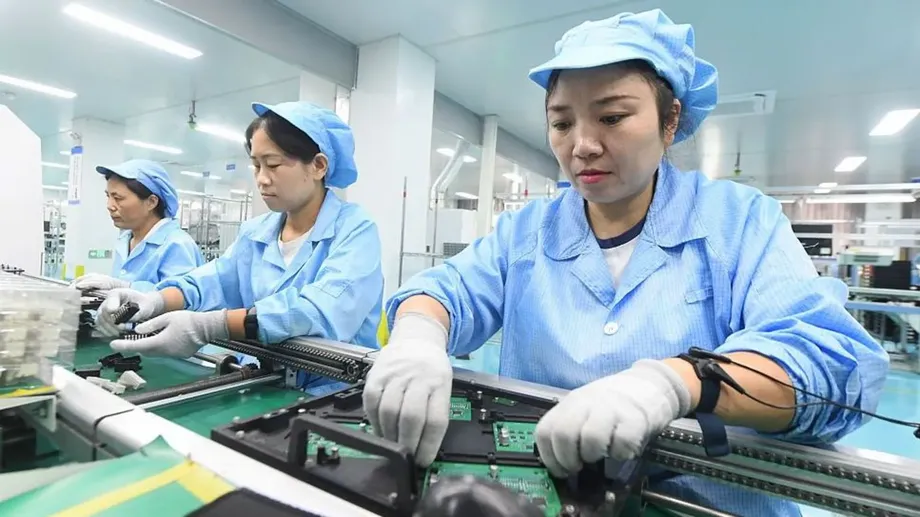
工場の回復と脆弱な国内経済
中国国家統計局は10月19日、2026年第3四半期の中国経済が4.5%成長したと発表した。テクノロジー製品に対する海外需要の強さが、不動産不況の深刻化を補った。成長率は、3年以上ぶりの低水準となった4〜6月期の4.3%から加速し、エコノミスト予想の4.4%を上回った。
目次
回復の一方で、経済の大きな隔たりも浮き彫りになった。9月の小売売上高は前年同月比でわずか1.1%増にとどまり、不動産開発投資は最初の9カ月間で20.6%減少した。人工知能(AI)インフラ構築をめぐる世界的な需要急増の恩恵を工場が受ける一方、多くの家計は支出に慎重な姿勢を崩していない。
中国の1〜9月の経済規模は約107兆1100億元で、成長率は平均4.6%となった。これにより、世界第2位の経済大国である中国は、北京が掲げる年間目標の4.5〜5%の範囲内に入った。ただ、第3四半期の成長率は、年初に記録した5%を下回った。
国内総生産(GDP)は、経済の中で生産された財・サービスの価値を測る指標だ。四半期の数値は前年同期と比べた生産額を示す。前四半期比では、中国経済は1.2%拡大し、4〜6月期の0.9%から伸びが加速した。
国家統計局は、経済が圧力の中でも発展を維持したと説明する一方、国内需要の不足が依然として顕著な問題だと認めた。発表された数値はその理由を示している。先端製造業は急速に拡大しているが、経済全体の投資は縮小し、消費者の購入は緩やかな伸びにとどまる。
北京にとって当面の課題は、今年の成長目標を達成することから、生産や輸出の恩恵を家計所得、雇用、消費に行き渡らせることへと移りつつある。
AIブームが輸出を押し上げる仕組み
中国税関の統計として伝えられた数値によると、9月の物品輸出額は4471億8000万ドルで、前年同月比36.3%増だった。同月の伸び率として8.3%という数字も報じられた。より大きな数値は、輸出が3分の1以上増えたとする報道と一致する。
集積回路の輸出は、テクノロジー需要急増を象徴する例だ。輸出額は136%増の450億ドルとなった一方、出荷されたチップの数量はわずか1%増だった。集積回路とは、AIサービスを支えるサーバーなどを含む電子機器に使われる半導体チップだ。
この数値は、チップ1個当たりの平均輸出額が2倍以上に増えたことを意味する。輸出額の変化率である2.36倍を、出荷数量の変化率である1.01倍で割って算出できる。価格の上昇と、より高額な製品へのシフトのどちらも、この平均額を押し上げる要因となる。
データセンター、サーバー、関連部品への世界的な支出が、中国のテクノロジー輸出への需要を生み出している。恩恵は半導体に限られない。機械、電気機器などの製造品も、AIシステムの稼働に必要なインフラを供給している。
中国の輸出に占める機械・電気製品の割合は1〜9月に64.3%に達し、輸出額は23.7%増加した。つまり、テクノロジー需要は孤立した成長分野ではなく、より幅広い製造業の輸出基盤の中に位置付けられる。
半導体にとどまらない産業高度化
中国の先端製造業は1〜9月に14.3%成長した。国家統計局が定める一定規模以上の工業企業の成長率は5.3%だった。設備製造業は10.2%拡大した。
生産統計からは、投資の向かう先が分かる。3Dプリンティング関連機器の生産は62.5%増、リチウムイオン電池は39.5%増、産業用ロボットは29.1%増となった。これらの産業は、不動産から先端的な生産分野へ融資や資源を振り向けるという北京の取り組みの一部だ。
国家統計局の毛盛勇副局長は、先端製造業、デジタル経済、現代的サービス業が1〜9月の成長に40%以上寄与したと述べた。また、この期間の4.6%成長は「苦労して勝ち取った」と表現した。
詳細な経済統計によると、9月の工業生産は前年同月比5.5%増で、8月の5.2%から加速した。一方、別の公表値では9月の伸び率は6.5%とされた。工場の景況感も改善し、公式の製造業購買担当者景気指数(PMI)は、2カ月連続の縮小を経て50.1に達した。
購買担当者景気指数は、企業調査を通じて事業環境の変化を測る指標だ。50を上回れば拡大を示す。9月の数値は、特定のテクノロジー産業がはるかに速いペースで拡大する中、工場活動が小幅ながら再び成長に転じたことを示唆している。
家計が消費を控え続ける理由
9月の小売売上高は1.1%増加し、8月の0.4%から伸びが加速、3月以来の高い伸びとなった。およそ0.5〜0.6%という予想を上回ったものの、製造業や輸出の拡大と比べると依然として小幅だった。
1〜9月は、モノよりサービスの業績が堅調だった。モノとサービスを合わせた小売売上高は2.6%増加し、サービスの小売売上高は5%増、モノは1%増だった。活動やサービスへの支出が、実物商品の購入よりも消費を支えていた。
1〜9月の1人当たり平均可処分所得は3万4230元で、インフレ調整後の伸び率は4.4%だった。可処分所得とは、税金などを差し引いた後に、消費や貯蓄に回せるお金を指す。ただし、全国平均の背後には、家計や産業によって大きく異なる実情がある。
コンファレンスボードのアジア太平洋地域担当シニアエコノミスト、マックス・ゼングライン氏は、見出しとなる成長率は経済状況の不均衡を覆い隠していると述べた。同氏はその差について、次のように表現した。
産業、地域、家計の間で格差が拡大している
杭州で働く26歳の会計士、キャロル・ファン氏は、勤務先でボーナスがほぼ半減したと語った。同じ都市で同様の仕事に就いても月収は3000〜6000元で、現在の収入を下回るため、今の職場にとどまっているという。働いていても支出を抑えざるを得ない状況がうかがえる。
9月の都市部調査失業率は5.2%で、8月から0.1ポイント低下した。この雇用指標では、週に少なくとも1時間働けば就業者として数える。そのため、通常の仕事に就く人だけでなく、労働時間がごく短い人も含まれる。
不動産不況が消費に波及
不動産開発投資は1〜9月に20.6%減少し、1〜8月の19.9%減から下げ幅が拡大した。新築商業用不動産の販売床面積は13.2%減、販売額は13.9%減だった。
長期化する中国の住宅不況により、家計の主要な資産である住宅の価値が低下している。住宅価格の下落で資産価値が目減りした家計は貯蓄を増やし、購入を先送りする可能性がある一方、販売不振に直面する不動産開発業者は建設や投資を減らす。
オックスフォード・エコノミクスのシニアエコノミスト、シアナ・ユエ氏は、住宅市場が低迷する限り、工業活動の活発化が経済全体に波及するのは難しいと指摘した。
長引く住宅不況により、工業活動の活発化が経済全体に波及する効果は引き続き抑えられる
ユエ氏は、住宅販売、着工、価格のいずれにも、回復が定着しつつあることを示す兆しは乏しいと述べた。一方、不動産開発を除く投資も1〜9月に4.2%減少し、設備投資の低迷が住宅以外にも広がっていることを示した。
建物、機械、インフラなどへの支出を含む固定資産投資全体は7.2%減少した。民間投資は10.4%減、インフラ投資は4.2%減、製造業投資は2.1%減だった。一部のテクノロジー分野に資金が集まる一方で、こうした状況となった。
米国以外にも広がる輸出先
中国の9月の対米輸出は9.8%増加した一方、ASEAN諸国向けは28.7%、台湾向けは37.3%、韓国向けは39.1%増えた。同月の対欧州連合(EU)輸出は16.4%増だった。米国に加え、アジアや欧州の市場が需要を支えていることを示す。
米国の関税引き上げを受け、中国企業は東南アジア、中南米、欧州で新たな買い手を探すようになった。バイク用ヘッドライト会社の東南アジア事業を統括する張超氏は、海外からの受注が今年2倍になった一方、国内販売はほぼ撤退したと語った。
張氏は中国市場の競争の激しさについて、こう述べた。
競争が激しすぎて、利益が出ない
この転換は、米国向け出荷の減少を他地域での販売増が補った昨年の輸出先の転換を受けたものだ。中国の物品貿易黒字は、2025年11月までにすでに約1兆800億ドルに達していた。
2026年1〜9月の黒字額は9380億ドルとなり、9月単月では過去最高の1335億ドルを記録した。貿易黒字とは、輸出による収入が輸入支出を上回る額を指す。中国の黒字額は、前年に記録した1兆2000億ドルを超える勢いだ。
輸入も増えている。人民元建てでは、1〜9月に輸入が22.3%増加し、輸出の伸び率16.4%を上回った。それでも黒字が大きいのは、輸出が輸入を大幅に上回る水準から始まっており、輸出額が23兆2000億元に達したのに対し、輸入額は16兆7400億元だったためだ。
欧州、貿易不均衡に反発
EUの対中貿易赤字は1日当たり10億ドルを超えている。1〜9月の中国からEUへの輸出は約16%増加したが、14%という数値も報じられた。9月の中国の対ドイツ、対フランスの貿易黒字は、いずれも前年同月比で200%以上増加した。
欧州の製造業者は、低価格の中国製品から自国産業を守るよう求めている。中国とEUは、今後数年間で中国製ハイブリッド車の輸入をおおむね半減させることを目指す合意に達した。ブリュッセルでは、さらなる制限も検討されている。
ソシエテ・ジェネラルのエコノミスト、ミシェル・ラム氏は、海外需要には政治的な限界があると警告した。
保護主義が強まる世界の貿易環境において、中国の輸出拡大に限界がないわけではない
ナティクシスのアジア太平洋担当シニアエコノミスト、ゲイリー・ン氏は、交渉による制限があれば、より広範な関税引き上げを避けながら中国が欧州市場へのアクセスを保てる可能性があると述べた。INGの大中華圏担当チーフエコノミスト、リン・ソン氏は、合意があっても貿易不均衡の解消には時間がかかると指摘した。
中国人民銀行の潘功勝総裁は、黒字国と赤字国が協力すべきだと述べた。また、中国は内需拡大に取り組むとした。政策をめぐる論点は、中国がより多く購入・消費することと、貿易相手国が輸入を制限することの間で、調整の負担をどう分けるかにある。
借入コストに目を配りながら支援策を追加
中国当局は9月下旬以降、的を絞った利下げ、住宅ローン補助、インフラ・テクノロジー向けの低利融資を導入した。また、地方政府の財政負担を和らげ投資を支えるため、未使用の政府債務枠5500億元を割り当てた。
さらに、8000億元規模の政策金融手段を設け、インフラ支出を促す方針だ。当局は小規模な民間企業や消費者向けの融資利子補助を拡大し、生産支援と借り手・住宅購入者に向けた措置を組み合わせている。
今回の対応は、中国の金融部門以外の債務がGDPの302%を超えた5月の債務負担の増大に続くものだ。家計が借金に慎重になる一方、政府と企業の借入は増えていた。
物価動向が政策判断を難しくしている。9月の工場出荷価格は5%上昇した一方、消費者物価の上昇率は1%を下回った。生産コストが上がり、顧客が値上げを受け入れない状況では、企業は利益を減らさざるを得ない可能性があるとユエ氏は述べた。
GDP発表前に実施されたエコノミスト調査では、政策金利と銀行の預金準備率は2027年第1四半期まで据え置かれるとの見方が示された。預金準備率は、銀行が預金のうち準備金として保有しなければならない割合を定める。引き下げれば、融資に回せる資金が増える可能性がある。
ソン氏は、雇用、所得、国内需要を支える措置がなお必要になる可能性があると述べた。当局が金融政策の全般的な設定を据え置くなら、政府支出がより大きな役割を担う可能性がある。
今後の成長と政策の行方
国際通貨基金(IMF)は、2026年の中国の成長率を4.5%と予測している。GDP発表前に行われた調査でも、2026年は4.5%、2027年は4.4%の成長が見込まれていた。一方、エコノミスト・インテリジェンス・ユニットのシニアエコノミスト、徐天辰氏は、最新の数値を受けて2026年の成長率を4.7%と予測した。
最近の動きを振り返ると、成長がどのように回復したか、また次の政策の手掛かりがいつ示されるかが分かる。
- 2026年1〜3月:GDPは前年同期比5%増。
- 4〜6月:成長率は4.3%に減速し、3年以上ぶりの低水準となった。
- 9月下旬:北京は的を絞った信用支援と住宅ローン補助を導入。
- 10月:当局は未使用の政府債務枠5500億元を割り当て。
- 10月19日:国家統計局が第3四半期の成長率4.5%、1〜9月の成長率4.6%を発表。
- 12月:年次の中央経済工作会議で2027年の政策優先課題が示される見通し。開催が予想される政治局会議からの発信も注目される。
AI投資も不確実要因の一つだ。中国の輸出企業はコンピューティングインフラへの支出の恩恵を受けているが、支出が続くかどうかは、買い手が期待する利益を得られるかにも左右される。中国のGDP成長のうち、AI需要が具体的にどの程度を占めたかについて、正確な推計は示されていない。
家計にとって、より幅広い景気回復とは、雇用の安定、所得の増加、不動産資産の目減りによる圧力の緩和を意味する。輸出企業にとって当面の課題は、貿易制限が広がる中で海外顧客を維持することだ。北京が次に下す判断は、生産拡大にどれだけの支援を振り向け、購入を期待される人々にどれだけ届けるかを示すことになる。
要点
- 中国の2026年第3四半期のGDP成長率は4.5%で、前四半期の4.3%から上昇した。
- 1〜9月の成長率は平均4.6%となり、北京の年間目標である4.5〜5%の範囲内に収まった。
- AIインフラ需要と先端製造業が輸出を支えた一方、9月の小売売上高の伸びはわずか1.1%だった。
- 不動産開発投資は20.6%減、固定資産投資全体は1〜9月に7.2%減となった。
- 中国の貿易黒字拡大を受け、欧州などの貿易相手国からの圧力が強まっている。
- 的を絞った信用支援策と政府融資が経済活動を下支えする中、次の大きな節目は12月の経済政策会議となる。